本文来自微信公众号: 海豚研究 ,作者:海豚君,原文标题:《Cerebras:供需都不愁,厂房才是 “老大难”》
Cerebras(CBRS.O)北京时间2026年11月13日早,美股盘后发布2026年第三季度财报(截至2026年9月),要点如下:
1、指引:Cerebras预期2026年第四季度核心收入(定义看下文)3.10-3.30亿美元,区间中值环比增长约39%,明显好于市场预期(2.71亿美元);
核心毛利率47%-49%(市场预期42.0%),中值环增7pct。
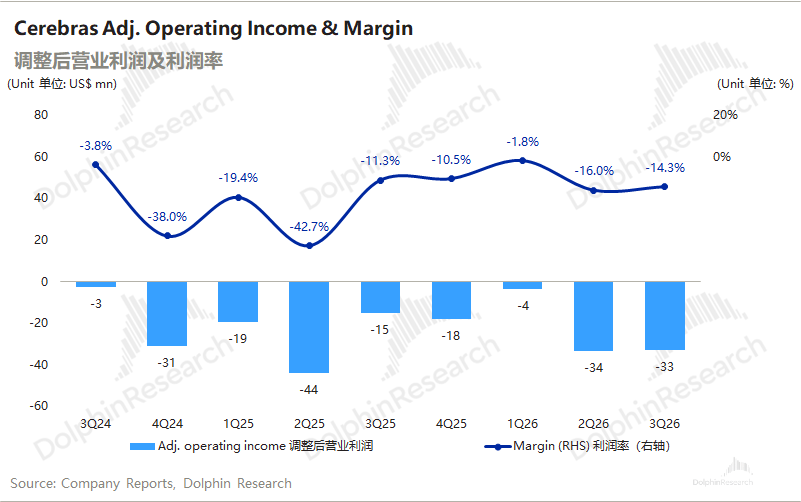
核心经营利润率指引为-1%至1%,四季度Core经营层面基本盈亏平衡。
对于2027年,管理层重申Cerebras收入将增长至今年的3倍以上(按今年指引中值9.5亿美元大致对应28.5亿美元,市场预期29.8亿美元),毛利率向60%的长期目标推进,经营利润率向40%的长期目标进展。
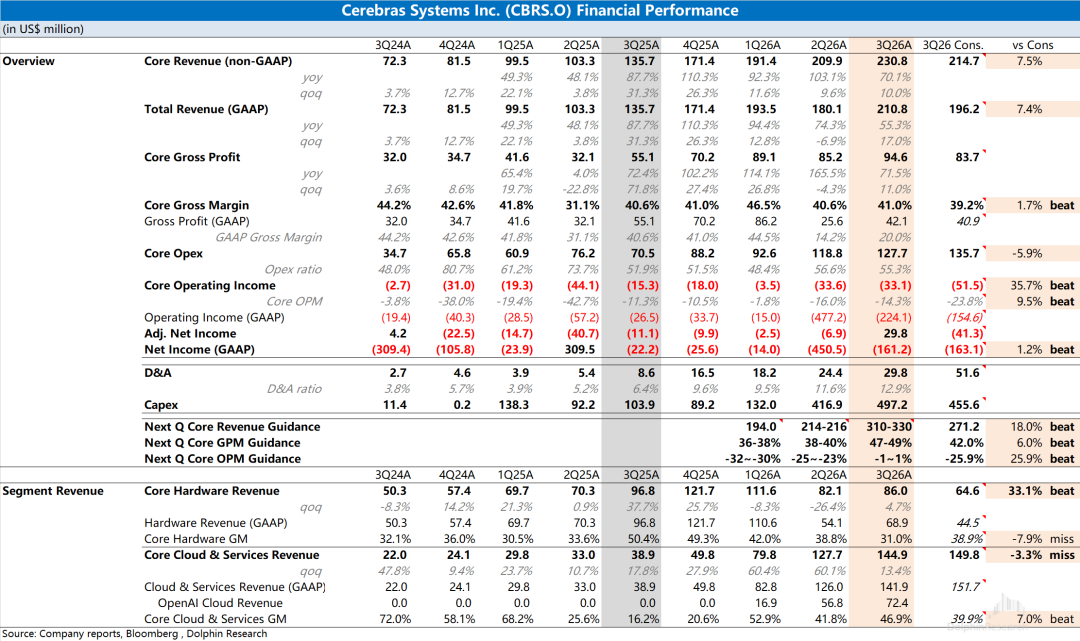
2、核心数据:Cerebras本季度Core收入2.31亿美元,同比增长70%,高于公司指引上限(2.14-2.16亿美元),连续第三个季度超指引。
从结构看,云服务收入环比增长13%,硬件收入环比增长5%。本季度的超预期主要来自硬件,Core硬件收入止住了下滑的态势。
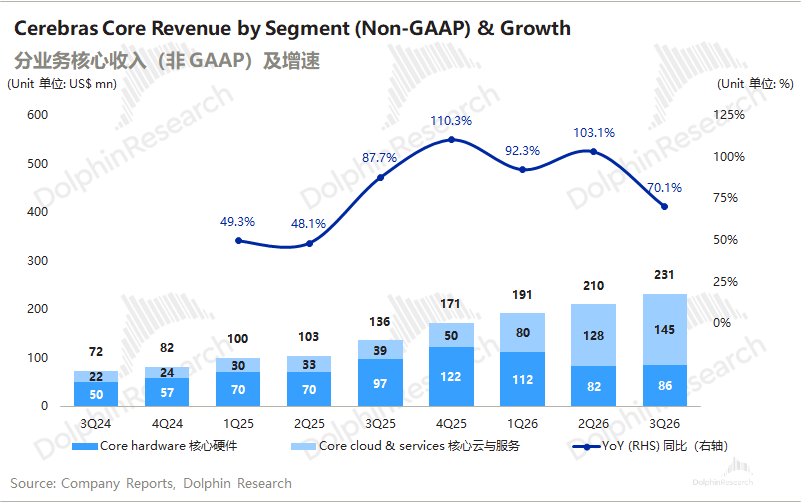
GAAP口径下,公司本季度收入2.11亿美元,同比增长55%,好于市场预期(1.96亿美元)。与Core收入的差异主要来自客户认股权证摊销(冲减收入0.36亿美元)和OpenAI数据中心转手收入(0.16亿美元)。
注:核心收入(Core)=收入(GAAP)+客户认股权证摊销-转手收入;其中转手收入为公司卖芯片给两个沙特客户后,然后再从沙特客户租赁基于Cerebras芯片的云服务,把云服务转卖给OpenAI。
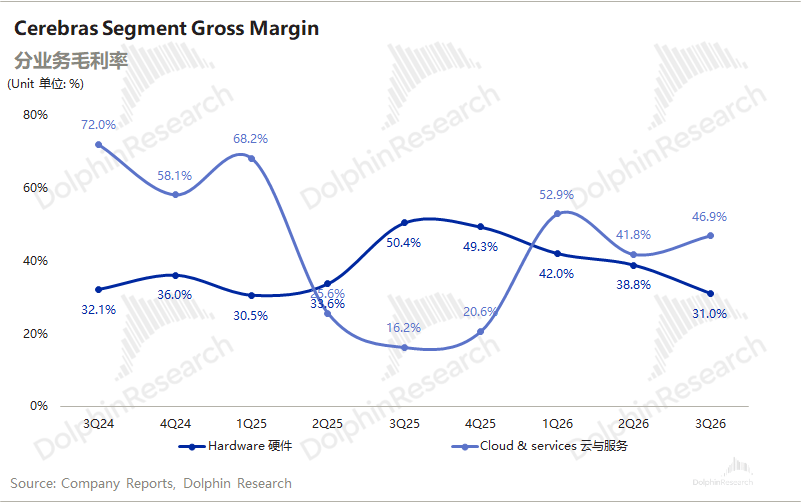
公司本季度Core毛利率41.0%,环比提升0.4pct,高于指引上限(38%-40%)。公司此前预计三季度是毛利率低点(为尽快释放推理产能,公司从客户处回租自有系统,回租成本较高),实际情况好于预期,毛利率的低点提前到了二季度。
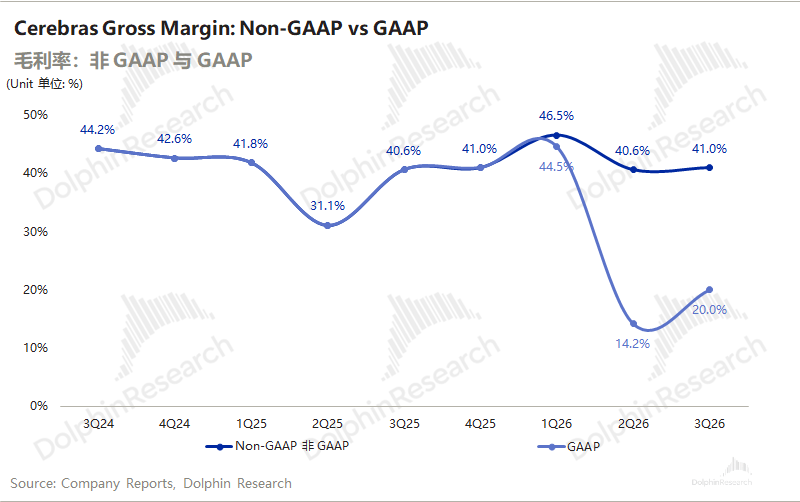
分业务看,云服务Core毛利率46.9%,环比提升5.1pct,主要是新签业务的定价和毛利率更高;硬件Core毛利率则降至31.0%,主要是交付了2025年与一家大客户(MBZUAI或G42)所签优惠价格协议下的最后一批订单,叠加原材料成本上升和存货减值。
3、具体业务情况:Cerebras的业务分为云服务(Cerebras Cloud)和硬件销售(CS系列系统)两部分,云服务已成为最大收入来源,本季度占Core收入的63%。
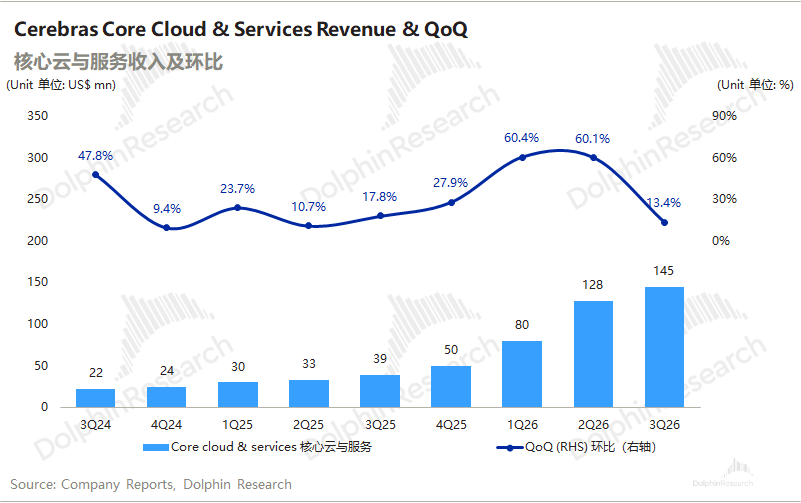
本季度Core云服务收入1.45亿美元,环比增长13%,基本都来自OpenAI的增量。管理层认为云收入的增长完全受限于数据中心产能建设时间,与定价和需求无关,当前需求远超供给。新增的数据中心产能12月才开始爬坡,对四季度收入贡献有限,因此下季度云收入指引环比持平。
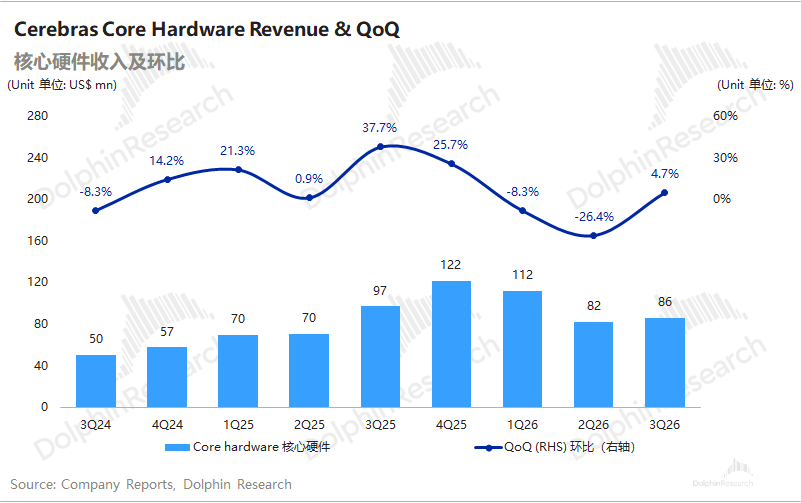
Core硬件收入0.86亿美元,环比增长5%,好于市场预期(0.65亿美元)。公司与多家新客户(包括甲骨文)签下的硬件订单将从四季度开始发货,并至少持续到2027年上半年,四季度和明年一季度硬件收入的占比将升至5成左右。
从客户结构看,本季度OpenAI贡献收入0.72亿美元(含数据中心转手收入),环增0.16亿美元,关联方MBZUAI与G42合计占比45%(MBZUAI 38%、G42 7%),前三大客户合计占比约79%,客户集中度依然很高。
订单方面,公司剩余履约义务(RPO)为261亿美元,环比增加7亿美元,其中大部分仍来自OpenAI的750MW合同(200亿+)。
需要注意的是①三季度末之后签下的新订单(包括规模较大的甲骨文订单)尚未计入;②未来24个月内(至2028年9月)预计确认的比例从2Q的22%提升至33%(56亿->86亿),第25-48个月确认44%(109亿->约115亿),前置了更多的订单。
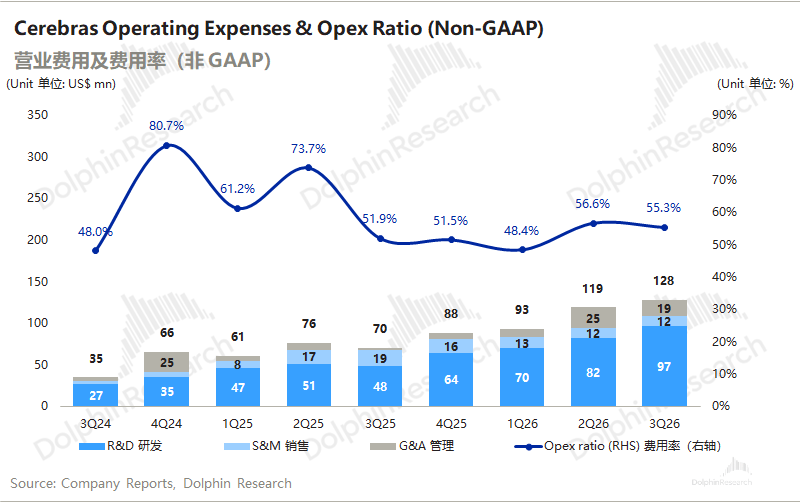
4、经营费用及利润端:公司本季度Core经营费用1.28亿美元,同比增长81%,其中研发费用0.97亿美元,同比约翻倍。Core经营费用率55.3%,保持平稳。
本季度Core经营亏损0.33亿美元,经营利润率-14.3%,环比改善1.7pct,好于市场预期(-23.8%)。
在公司的78亿美元现金类资产带来的利息收入(本季度利息及股息收入0.82亿美元)支撑下,Core净利润转正至0.3亿美元,这是公司上市后首次实现Core口径盈利。
GAAP口径净亏损1.61亿美元,与市场预期(-1.63亿美元)基本一致,主要受股权激励和认股权证摊销影响。
海豚君整体观点:芯片不是问题,瓶颈在数据中心
Cerebras本季业绩与下季指引都相当不错,核心盈利转正,增量主要来自硬件。但云业务受数据中心产能建设延期的拖累,下季收入环比持平。
从毛利率走势来看,从Q3的41%到四季度指引的的47%-49%),公司此前提到的“3Q是毛利率低点”,已经提前兑现。
四季度毛利率跃升,按公司解释,一方面来自新硬件订单按当前更高的价格交付(三季度硬件毛利率仅31.0%,被最后一批老订单拖累);另一方面云服务新签业务定价更高。管理层预计Core毛利率短期内即可超过50%,并继续向60%的长期目标迈进。
针对市场“硬件毛利率低说明良率有问题”的质疑,管理层专门做了解释:台积电的晶圆良率和参数良率都很高,硬件毛利率偏低只是制造产能爬坡和早期客户优惠价订单所致,预计未来几个季度硬件毛利率将显著改善。
本季度市场真正关注的不是三季度的数据,而是以下几个方面:
a)OpenAI关系与订单:OpenAI是Cerebras当前最大的单一客户和RPO主要来源,双方签有750MW的照付不议(take-or-pay)合同,另有1.25GW的可选容量。
对于OpenAI,管理层这次正面做了回应:
①关系没有变化,只是Cerebras产能不足,无法支撑更大范围的推广;
②问题出在交付进度上,签约后落实数据中心容量的时间比预期长,初期几批容量的交付已落后于合同进度,延误主要来自土地、电力和机房,公司表示芯片和整机供应没有问题。
公司已在RPO中扣除了按最坏情况估算的抵扣,预计今年可被取消的容量不到合同总量的5%,目前尚未收到任何取消,并预计2027年下半年回到合同进度;
③按合同,OpenAI有权把云服务改为直接采购硬件,但其自有数据中心同样进度落后;1.25GW的期权(2029年起上线)双方还没有开始讨论。
管理层坦言OpenAI会使用多种硬件方案建设算力,OpenAI也宣布自研推理芯片并开始初步测试,定位为低延迟推理方案。
针对“Cerebras系统跑不动大模型”的传言,管理层则明确否认,称CS-3、CS-4和CS-5都能支持前沿规模乃至更大的模型。
b)新客户与硬件订单:公司在过去半年拿下了三家超大规模云厂商,硬件需求开始从OpenAI外溢到超大CSP和neocloud:
①微软(新增):宣布签下云服务合作(由Cerebras提供云推理服务),细节将在2027年上半年公布,届时开始贡献收入,合同设有服务启动前需满足的里程碑;
②甲骨文:采购Cerebras硬件部署在其美国数据中心,作为OCI的快速推理服务,预计2027年夏季上线;
③亚马逊AWS:金融租赁式购买硬件。6月签署合作协议,从租赁Cerebras系统部署在AWS数据中心起步,包含后续采购选择权、最低制造产能保障和排他条款,Trainium+CS-3的分离式推理方案预计2027年一季度在Bedrock上线;
④neocloud:Gimlet Labs计划部署100MW(2026年首批出货、2027年起使用CS-4),General Compute签署多年硬件采购协议。
目前披露的261亿RPO(剩余履约义务)主要还是OpenAI的大单,甲骨文、微软订单的规模和确认节奏公司都未披露,也都未计入当前的RPO。
硬件收入是“跟随交付节奏、并不连续的”,新订单能否转化为2027年的持续增长,还要看后续的完整指引。
c)产能与厂房资源:公司此前提到,“需求不是约束,芯片供应不是约束,约束是数据中心”,这一点在本季度体现得更加明显。
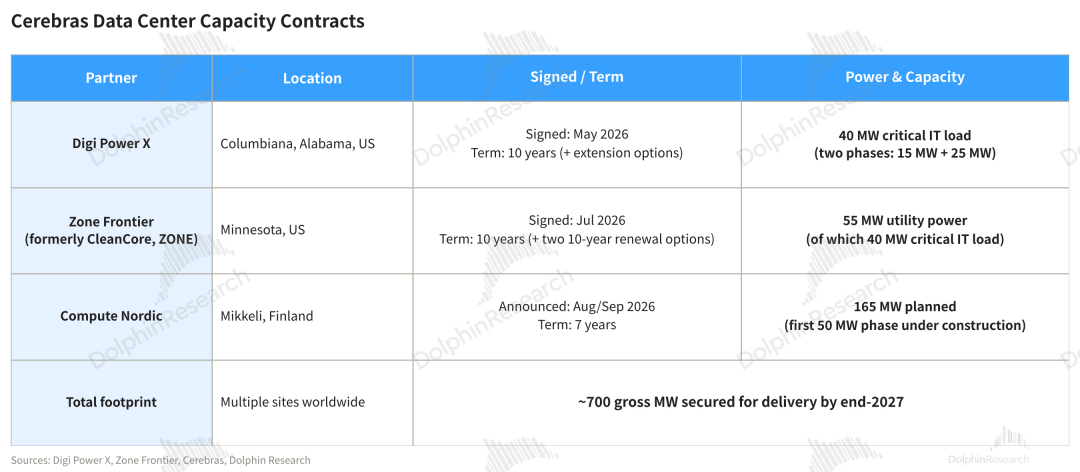
下季度云收入指引环比持平,公司解释是受数据中心建设延误的影响。公司目前已锁定约700MW(毛容量)的数据中心容量,将在2027年底前交付(此前口径为超过600MW)。
考虑到美国数据中心建设的政策环境可能趋紧,公司2027年上线的数据中心容量中超过75%位于美国以外:加拿大、法国、挪威的新设施将在未来几个月上线,本季度又在挪威、芬兰签下新容量,巴西圣保罗的数据中心也已进入最后签约阶段。
由于自研芯片不必向第三方支付约70%的毛利率,也不用高价HBM,公司单位MW的资本开支更低。
由于Cerebras与OpenAI签订的750MW订单在28年底前落地,以2028年作为估值锚点。海豚君预计Cerebras2028年的核心收入85亿美元,其中核心硬件收入23亿美元,核心云收入62亿美元。
分别给予硬件业务核心OPM为35%,云业务核心OPM为28%,税率14%。硬件业务贡献税后OP为7亿美元,云业务贡献税后OP为15亿美元。
对2028年硬件业务和云业务分别赋予25xPE和20XPE,考虑到至2028年底还要借70亿美元来投入。两部分相加(扣减70亿),折现回来(折现率15%),中性估值大致对应300亿美元。
筹码方面,公司IPO锁定期分11个批次释放,大部分在9月底前已经解除。管理层在本次电话会上确认,锁定期已于11月9日全部到期。分批解禁抛压已在股价中有较充分的体现,筹码面的压制基本解除。
整体来看,这是一份“业绩+指引双超”的财报:毛利率拐点比公司指引提前了一个季度,Core经营层面即将扭亏;同时微软、甲骨文的加入让客户开始向超大规模云扩散,缓解了市场对“只靠OpenAI”的担忧。
当然也有一点“瑕疵”,短期的超预期主要靠交付节奏并不稳定的硬件,云业务被数据中心产能约束着,OpenAI合同的交付已经有所拖延,市场更希望看到云业务的放量,这是更具持续性的。
海豚君认为,盘后的大涨更多是对业绩、指引双超和筹码出清的修复,这能上修市场对公司的业绩展望。
公司的战略重心已经移到了云业务,这也能带来更大的估值机会。而目前公司在云方向落地的大客户还是OpenAI一家,后续拿下更多的大CSP云订单,能进一步给公司带来业绩和估值双升的机会。