Codex 2026年的真正变革不是模型升级,而是将工作单位从「补代码」升级为「派任务」,并铺开五类入口。但增长背后藏着合并指标、切断渠道的隐忧,在中国市场更被WorkBuddy和Coze以不同方式卡位。本文深度拆解三家的委托单位、计价逻辑与安全路径,看清Agent竞争的真实格局。
分析对象:Codex(OpenAI)
对比竞品:WorkBuddy(腾讯)、Coze(字节跳动)
核心结论
Codex在2026年真正换掉的不是模型,而是工作单位。从「补一段代码」变成「派一个任务」,再把任务铺到CLI、IDE、云端、桌面与手机五类入口,让同一个任务可以在任何设备上发起、在任何设备上验收。这个动作比任何一次模型升级都更能解释它的增长。[1][2][3]
增长有一半是「继承」来的,而这条管道的账已经算不清了。2026年7月并入ChatGPT桌面端后,官方口径改为Codex与ChatGPT Work合计,9月底是3500万周活;Codex单品最后一次干净口径停在6月2日的500万。11月12日又对Cursor终止供模型——借来的分发、合并的指标、切断的渠道,三件事叠在一起,增速的真实性要等到2027年才看得清。[4][5][6]
它赢下了「把活干完」,却没赢下「谁来交活」。在中国市场,这个位置被两家用两种方式占住了:WorkBuddy把Agent放进企业微信与腾讯文档(2026年9月办公类Agent合计月活3235.3万,居首),Coze把Codex CLI一键收进项目空间(官网实时显示1亿个Agent在工作)。Codex在编码执行面上仍是标杆,但它正在变成别人平台里的一个零件。[7][8][9][10]
计价方式已经变成产品本身,而且刚刚又改了一次。11月1日OpenAI宣布,12月起Plus、Pro、Business三档的ChatGPT与Codex额度合并为一个池子、统一按token计量,Instant聊天不计入;而在此之前,Plus上GPT-6.1 Sol是每5小时15至160条消息、超额买积分。改完之后,用户既算不清一条消息多少钱,也分不清是聊天还是写代码花掉了它;OpenAI自己给出的开发者月成本是100至200美元,约为标价的5到10倍。[11][12][13][14][15]
安全是它最贵的一课,也正在变成一条产品线。四个同源CVE全部指向「仓库即攻击面」,Pwn2Own上被一个参数注入拿走4万美元,macOS端还出现过图片外带。OpenAI的回应不是补丁清单,而是Codex Security Cloud——把防守做成订阅。[16][17][2]
一、行业分析
1.1 五类角色:从「帮我写」到「替我搭」
2026年谈Agent,最先失效的词还是「用户」。同一条赛道上至少有五类角色,他们要的东西彼此不兼容:开发者要改动能直接合并,业务岗要能交差的成品文件,搭建者要一个能反复运行的流程,IT与安全要能过审的证据,个人与小团队要账单可预期。产品形态的分裂,根源在角色的分裂;而角色的分裂,决定了谁只能卖工具、谁能卖平台。[8][18]
表1五类角色的需求分层与供给现状(2026年10月)[19][20][7][21][9][10]
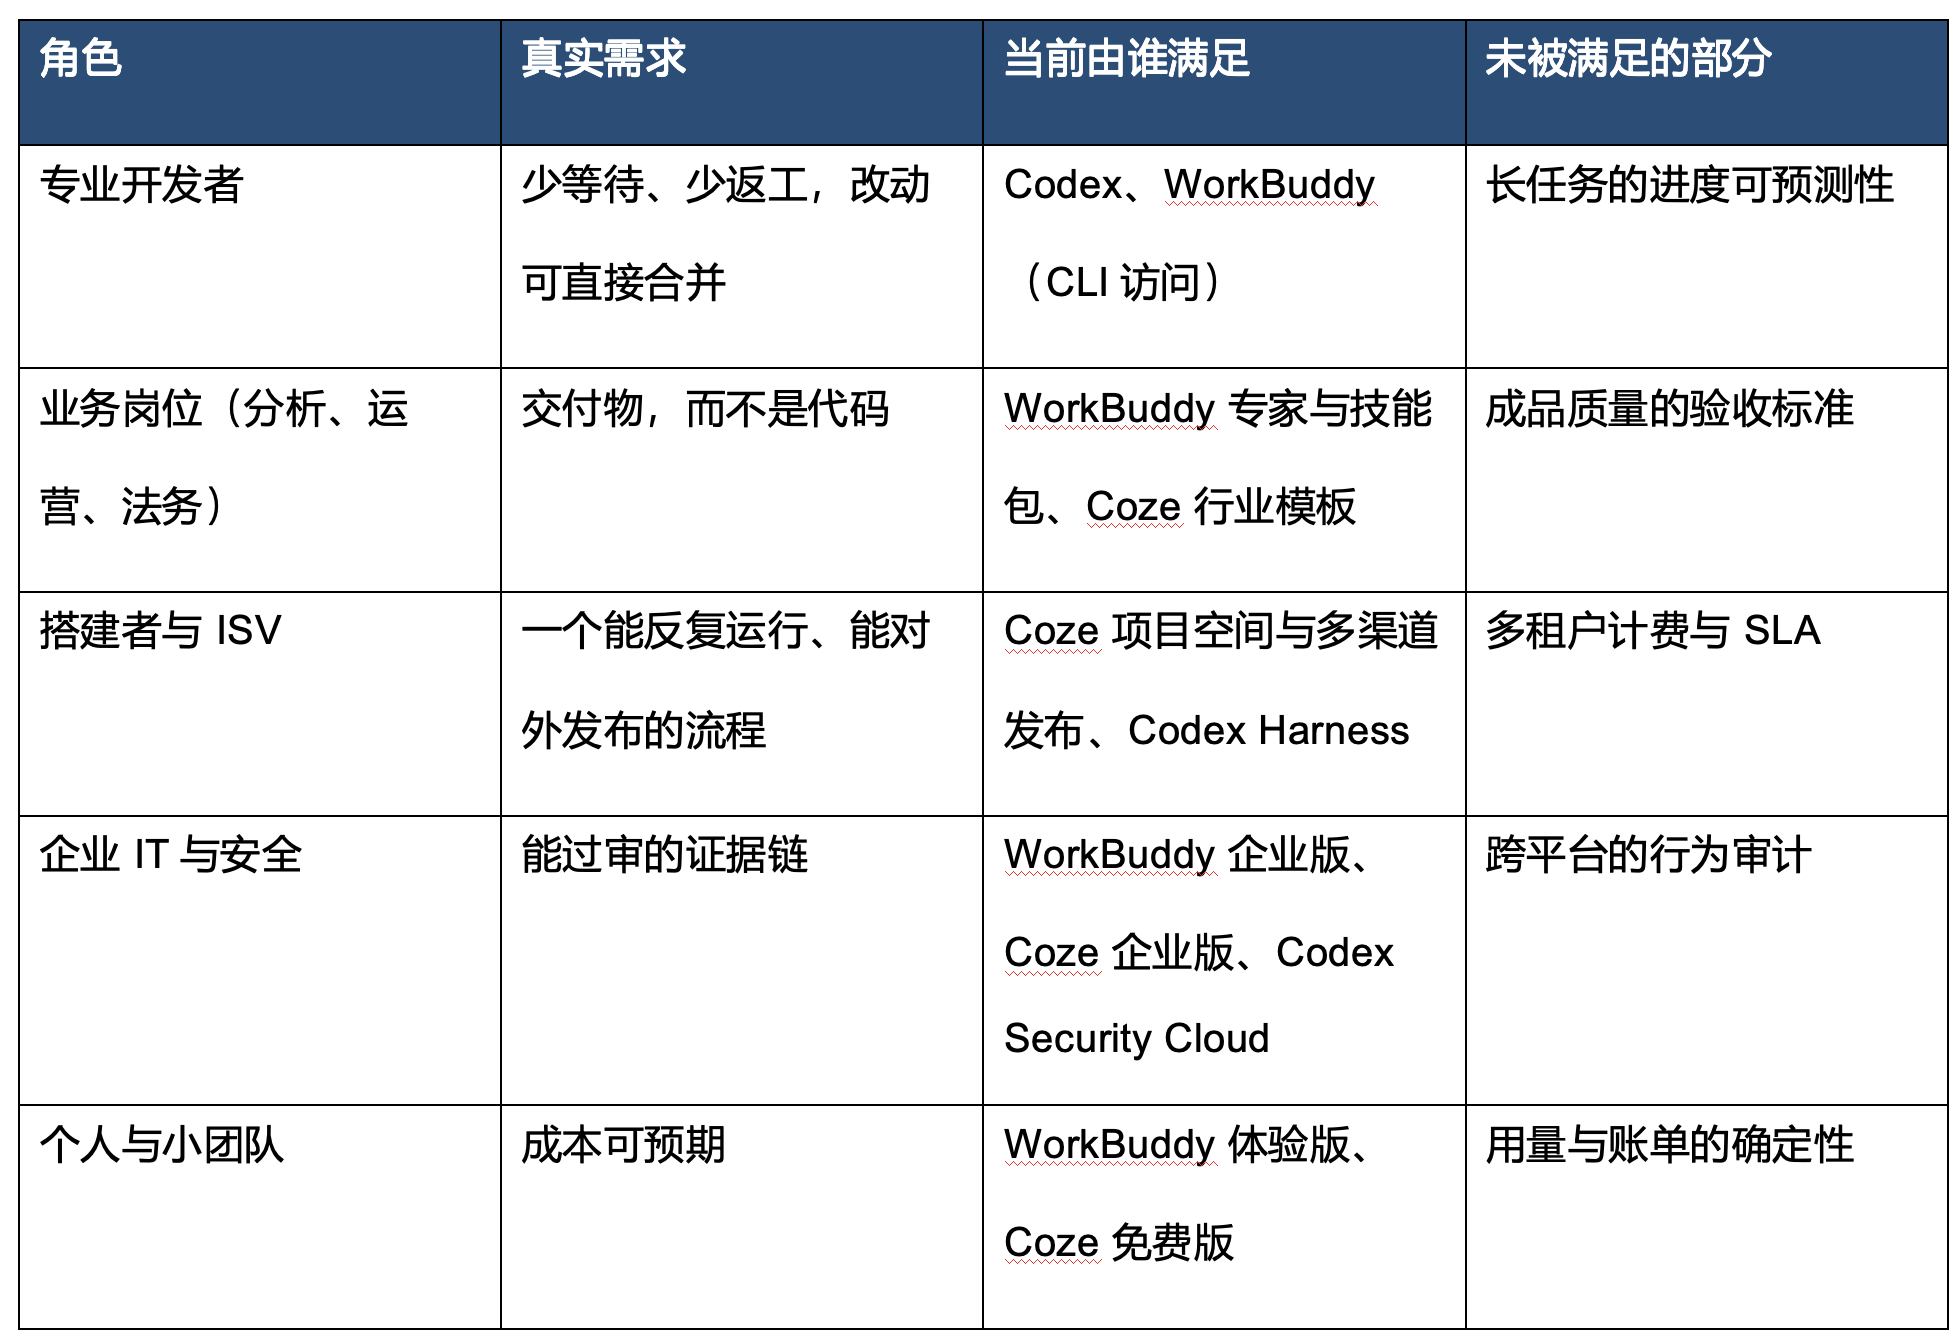
角色分裂直接造成形态分裂。2026年的主流产品已经分成三种形态:桌面工作台(WorkBuddy:把任务做完,交出文件)、编排平台(Coze:把Agent搭出来,再发布到渠道)、执行运行时(Codex:把Agent循环嵌进别人的流程)。前两种卖「结果的所有权」,第三种卖「执行的能力」。只做一种形态的产品,会在另一类角色那里被判为「不够完整」——这也是Codex从CLI一路长到桌面端、又反过来开源Harness的原因:它在同时补两种形态。[8][9][10]
1.2 市场规模:两套口径差3.3倍,还有一堆不可比的月活
这条赛道的规模数字同样不能混用。IDC给的中国企业级AI智能体市场是2025年212亿元、2026年449亿元、2029年3320亿元;赛迪顾问给的智能体整体市场2026年只有135.3亿元。两个数字差3.3倍,差别不在精确度,而在算不算项目交付与实施服务。[22][18]
表2智能体市场的五套口径与2026年可观测值(各机构测算方法不同,不可相加)[22][18][23]
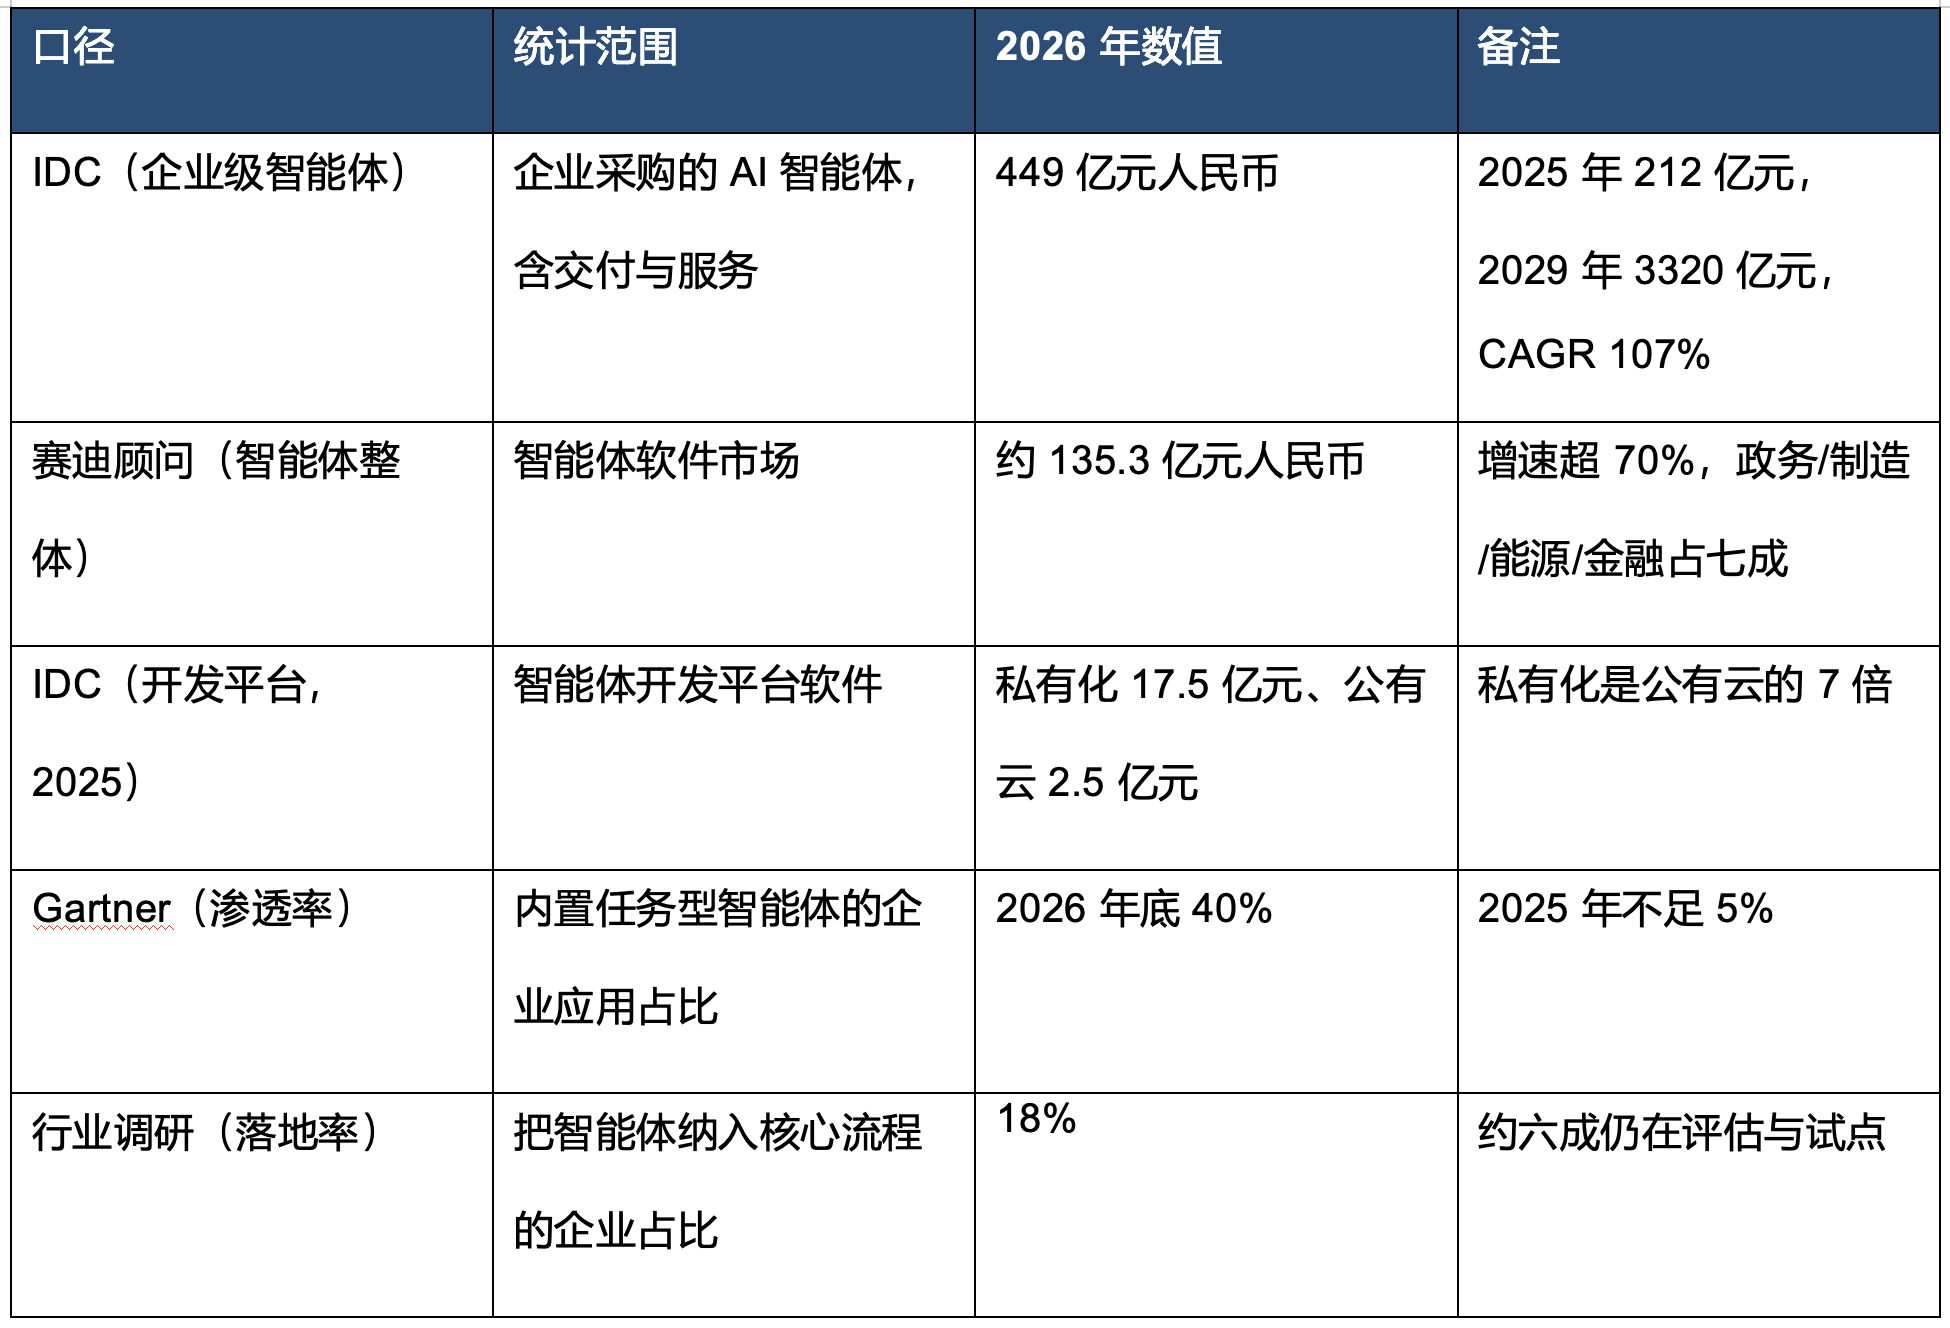
口径之外还有一层误读:把不同产品的「月活」放在一起排。QuestMobile的2026年9月办公类Agent数据里,WorkBuddy以3235.3万月活居首、季度环比增长647.1%;同赛道第三方统计里,2026年8月并入豆包体系后的TraeWork约266万、扣子PC端约188万。差了十几倍,但这十几倍不是产品力的差距——WorkBuddy数的是「被交办任务的办公者」,扣子数的是「来搭Agent的访问者」,而后者真正的产出物(1亿个正在运行的Agent)根本不在月活这个指标里。[7][10][24]
449亿元与18%的渗透率并不矛盾:钱主要花在项目交付与私有化部署上,而不是席位订阅。IDC自己的数据显示,2025年智能体开发平台的私有化市场是17.5亿元,公有云只有2.5亿元,差七倍——企业买的是「可控」,不是「能用」。按公开报价倒推,个人订阅与企业席位费在这个盘子里只占一小块,剩下的是人天。[18][23][19][21]
1.3 竞争格局:三条路线,三种委托单位
2026年的竞争不是「谁更聪明」,而是「谁被允许替你做多大的事」。三家代表三种委托单位:Codex被委托一次代码改动,WorkBuddy被委托一份交付物,Coze被委托一个可反复运行的流程。委托单位越大,验收责任越往产品侧移;越小,产品越像一件工具。也正因为委托单位不同,三家的功能优先级几乎没有重叠。[8][18][7]
表3三条路线、三种委托单位与2026年可观测数据[7][21][10][24][19]
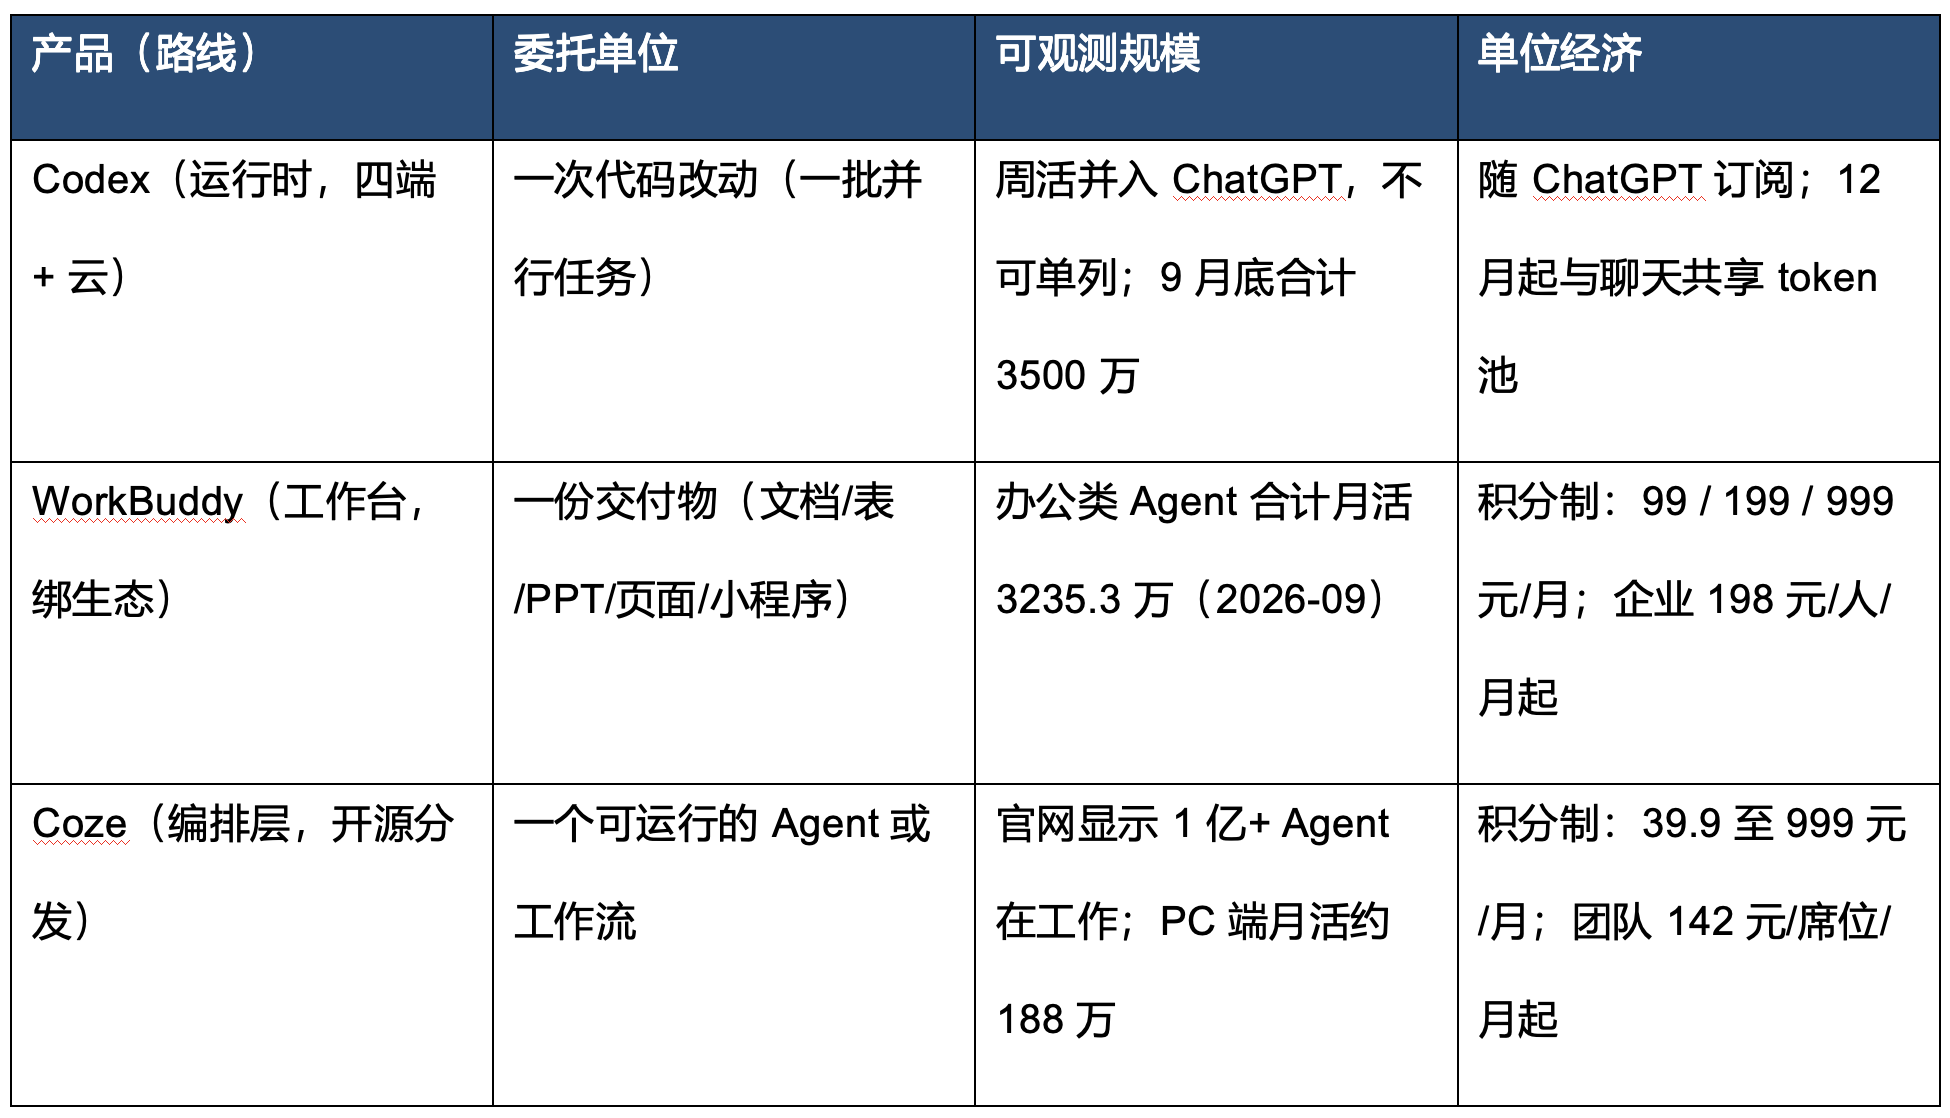
份额叙事同样打架。同一周里能看到三种排名:WorkBuddy按办公Agent月活第一(3235.3万)、豆包体系内的TraeWork按桌面AI办公总榜第三(约266万)、扣子按PC端第四(约188万)。三个榜数的是三种东西:被交办任务的人、打开桌面客户端的人、来搭Agent的人;而且前一组来自2026年9月,后两组来自8月,不能直接相减。看到任何单一百分比,先问它数的是哪一种。[7][24]
最容易被低估的是WorkBuddy的分发。它不是「更好的Agent」,而是把Agent塞进了已有的入口:10月14日企业微信联合版本让它进了通讯录,员工像给同事发消息一样交办任务;10月29日Buddy One打通腾讯文档、会议、ima与网盘,统一账号与积分池;再往前,它还接上了微信小程序的发布链路。企业市场里,「已经在用的IM里能直接@到、不用重新走采购」本身就是竞争力。Codex要抢的不是开发者的好奇心,而是这套已经跑通的采购惯性——而它在中国市场没有这套惯性。[7][25][26][19][27]
反过来,最容易被高估的是扣子的「1亿Agent」。这1亿里绝大多数是没人长期使用的作品——低代码平台天然产出大量一次性bot。真正该看的是6月1日3.0做的那个反向动作:把Claude Code、Codex CLI、OpenClaw、Hermes一键接进项目空间,让本地Agent和云端Agent在同一个上下文里协作。平台的价值不在自己造Agent,而在让别人的Agent听它调度。官方订阅页甚至直接把「Codex等精选Harness框架」写进了套餐卖点。[9][28][10][29]
1.4 环境:四条新规则改变了采购逻辑
计量规则:三家都从「按席位」滑向「按积分/按token」。WorkBuddy每档每月500至20000积分,扣子3万至99.9万积分,Codex 12月起与ChatGPT共享token池。计量单位成了产品参数,也成了用户最难预估的部分。[19][21][11]
安全规则:三条不同的信任路径。Codex走「漏洞—补丁—安全产品线」,WorkBuddy走「等保三级/四级+ ISO 27001 + VPC专享与安全通信网关」,扣子走「开源可自托管+企业版VPC」。买家用哪条路径,取决于他更信「修得快」还是「数据不出门」。[16][20][21][30]
采购规则:渠道决定单量。Codex靠云市场(Bedrock、Model Garden)与企业服务网络,WorkBuddy靠腾讯生态与系统集成商,扣子靠头部券商、系统重要性银行这类标杆客户与开源自建。[31][7][24]
验收规则:产出越多,判断越贵。GitHub上每三个PR已有一个涉及Agent;OpenAI内部工程师每周合并的PR增加70%。写代码变快了,判断变贵了——这条规则对文档、表格、PPT同样成立。[32][15]
判断:这条赛道已经从「工具竞争」进入「制度竞争」,而且制度是被生态预先写好的。谁的计量方式被财务接受、谁的安全证据被审计接受、谁的采购路径被云预算接受,谁就能进企业的常规流程。模型能力只决定第一周的试用,制度适配决定第三年的续费;而制度,只能由握着IM、账号与采购入口的那一方来定。[18][20][16]
二、产品拆解:Codex
2.1 定位:八个节点,三次换壳
Codex不是一次设计出来的产品,它被改了三次壳:先是终端里的工具,再是能派活的平台,最后变成别人产品里的运行时。每一次换壳都换掉了核心用户与核心指标,这也是判断它下一步最可靠的线索。[1][2]
表4 Codex的八个定位节点(2025年4月至2026年9月)[1][2][15][3]
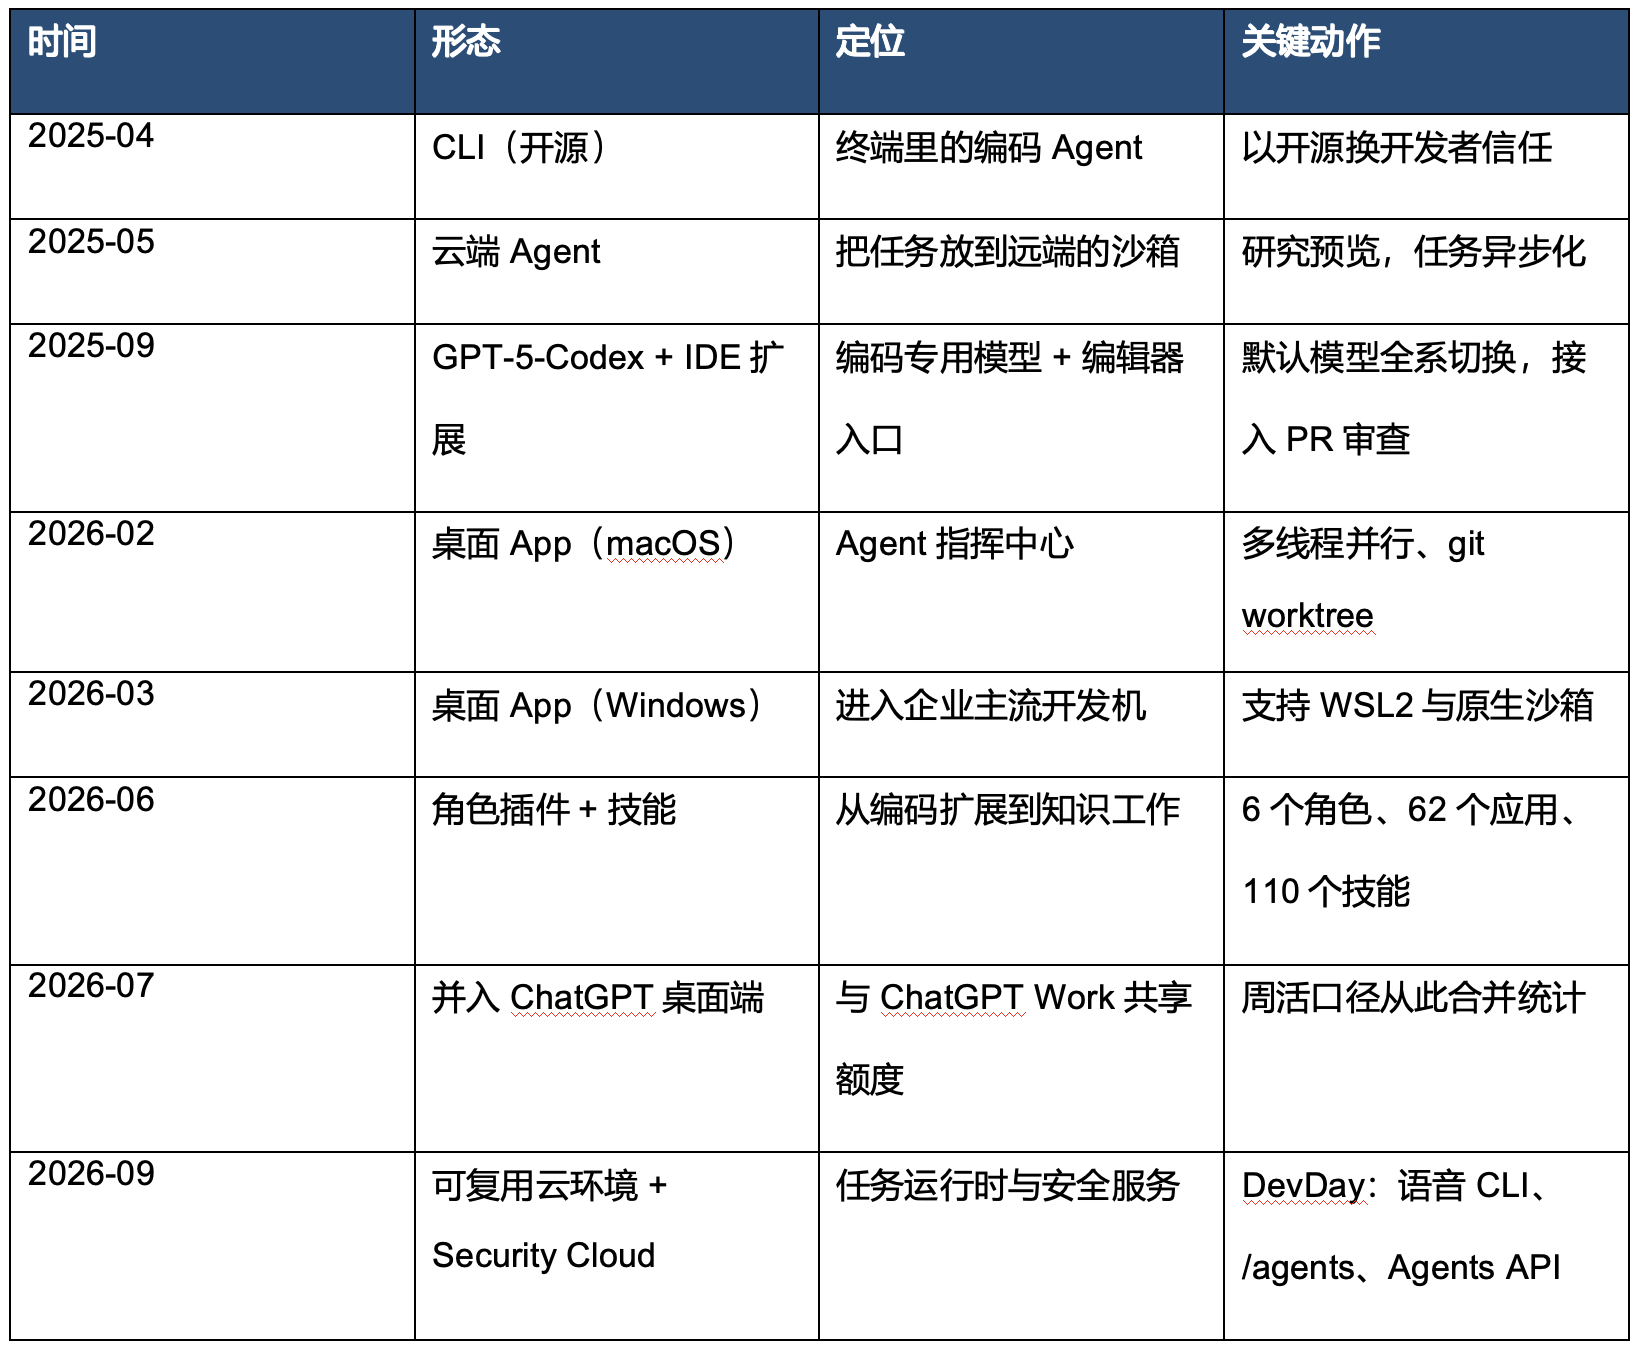
三次换壳的方向是一致的:把「模型能力」往后放,把「任务的发起、执行、验收」往前推。2026年9月的DevDay把这个方向讲得最清楚——可复用的云开发环境、能接语音的CLI、能同时盯多个Agent的/agents视图,以及可在笔记本合上后继续跑的Security Cloud。这些都不是模型功能,而是执行面的功能。[2][33]
桌面端是这条线上最容易被误读的一步。它不是「CLI的图形壳」,而是把工作单位从命令改成看板:左边项目、中间线程列表、右边评审面板。CLI解决的是「快」,桌面端解决的是「多」——多个任务同时跑、多个Agent各自在独立工作树里干活、人只在评审面板上做判断。没有这一步,后面的并行委托与云端环境都无处落脚。[3][2]
2.2 能力与资源:四项能力,三层资源
能力一:执行面,决定「能不能干成」
Codex的执行面是四端一云:CLI、IDE扩展、桌面App、ChatGPT的移动与网页端,加上云端沙箱。桌面端用git worktree让多个Agent在同一仓库并行而不互相踩踏,云端则提供可复用的开发环境——团队里的新任务直接继承「已批准的设置与权限」,不必每次从零配环境。这一层解决的是长任务最常见的失败原因:不是模型不会写,而是环境没配好、跑到一半被打断。[2][3]
能力二:委托控制,决定「敢不敢放手」
放手的前提是随时能把方向盘拿回来。Codex在这一层的设计相当密:权限模式可按快捷键切换,任务进行中可以插话改方向(mid-turn steering),可以开侧对话(/side)而不打断主线,中断时连正在跑的工具调用一并停掉。再往上还有一层自动审查——Guardian会对Agent的产出做一致性核查,OpenAI内部几乎每个PR都走这条路。[1][15]
能力三:上下文,决定「知不知道该怎么干」
上下文分三层:项目层用AGENTS.md(跨厂商开放约定,而非自家私有格式),任务层用Skills把流程固化成可复用包,会话层用compaction在超长任务里压缩历史以跨窗口延续。2026年10月的更新里,网页搜索默认开启但走缓存索引,只有在全权限沙箱或显式配置时才抓取实时页面——这是一个很产品化的取舍:默认省钱,需要时才联网。[1][32]
能力四:治理,决定「组织敢不敢批量买」
企业要的不是更强的Agent,而是可被管理的Agent。Codex的治理能力包括Team Config(把团队的配置文件集中下发到各仓库与机器)、RBAC与SCIM、合规API与审计日志、以及Codex Security Cloud的持续扫描。这一层没有演示价值,却直接决定采购能否过审。[1][2]
能力小结:四项能力里,只有「执行面」是真正稀缺的。委托控制、上下文标准、治理能力都能被复刻,甚至已经被复刻;但四端一云加可复用环境的工程量与运营成本,不是三两个月能追上的。这也是Codex与「一个更强的CLI」之间最实在的差距。[2][3]
资源一:模型与算力,可以换但不能缺
Codex的模型序列换得很勤:GPT-5-Codex之后有5.1-Codex-Max(首个原生支持跨上下文窗口压缩)、5.2-Codex、5.3-Codex,2026年9月切到GPT-6 Sol与Luna,10月又补上6.1 Sol、6.1 Terra。对用户意味着两件事:能力在涨,但「你用的Codex」每两个月就换一次内核,评测结论的保鲜期不超过一个季度。[1][34][35]
资源二:分发,从自有入口到别人的产品里
Codex的分发有四条腿:ChatGPT的十亿级用户底座、iOS与桌面端的远程派活、GitHub与GitLab的评审入口,以及云市场(AWS Bedrock、Google Cloud Model Garden)与企业服务网络(Codex Labs与七家系统集成商)。最深的一条是把它做成别人的运行时——2026年开源的Codex Harness让开发者把Agent循环嵌进自己的应用,界面、数据与审批权留在产品侧。[2][36][31][37]
资源三:信任资产,最难量化也最难复制
OpenAI拿自己当样板:内部几乎所有工程师在用,周合并PR增加70%,几乎每个PR自动审查。外部则有Cisco(跨互联仓库理解与App Builder)、Ramp(评审)、Notion、Rakuten(故障响应)、Virgin Atlantic(测试覆盖)这些可点名的案例。这些案例的共同点不是「快了多少倍」,而是「进入了常规流程」——这比任何跑分都更难伪造。[15][36][38][39]
2.3 场景与体验:三个场景,三种验收标准
场景一:长任务托管
场景与痛点:重构、迁移、补测试这类任务动辄几小时,人在旁边盯着是浪费,不盯又怕跑偏。[3]
方案与功能:桌面端开多个线程并行,每个线程一个worktree;云端提供可复用环境,合上笔记本任务继续跑;进行中可以插话改方向。[2][3]
差异化:WorkBuddy把并行做成「自动任务+项目空间」,用户在同一个工作台上排队推进多份交付物;扣子把并行做成项目空间里的多Agent分工,一个项目里可以有调研、运营、传播几个Agent各自认领。Codex做的是第三种:隔离的git工作树加统一验收面板,优化目标不是「协同」而是「不互相污染」。[3][19][9]
不足:任务越长,中途的决策点越多,用户要么频繁回来回答问题,要么接受它按自己的判断走——两种都不轻松。[40]
场景二:代码评审
场景与痛点:首轮评审平均要等几小时,等到时作者已经离开上下文,反馈常常变成返工。[38]
方案与功能:支持GitHub PR与GitLab MR,可浏览摘要、深入diff、就疑点追问;自动审查可在人不在时先跑一遍。[2]
客户价值:Ramp的工程团队把Codex放进评审环,首轮反馈从数小时缩到数分钟,并称其已成为许多评审流程的必备环节。这是供应商口径,尚无第三方审计。[38]
不足:评审带宽只是从人转移到人机之间。当三分之一的PR都有Agent参与,真正的瓶颈变成「谁来审Agent的审查意见」。[32]
场景三:非工程角色的交付
场景与痛点:分析师、设计、财务要的是可交付的产物(看板、页面、模型),不是一段代码。[15]
方案与功能:6个角色插件打包62个应用与110个技能;Codex Sites生成可分享的交互页面,Annotations支持就地修改。[15]
客户价值:OpenAI称知识工作者已占用户约两成,增速是开发者的三倍以上,72%的人每周产出物。同样是供应商口径。[15]
不足:与ChatGPT Work的边界越来越模糊——两边共享额度、共享harness,用户很难说清自己买的是哪一个。[15][4]
2.4 四个关键取舍
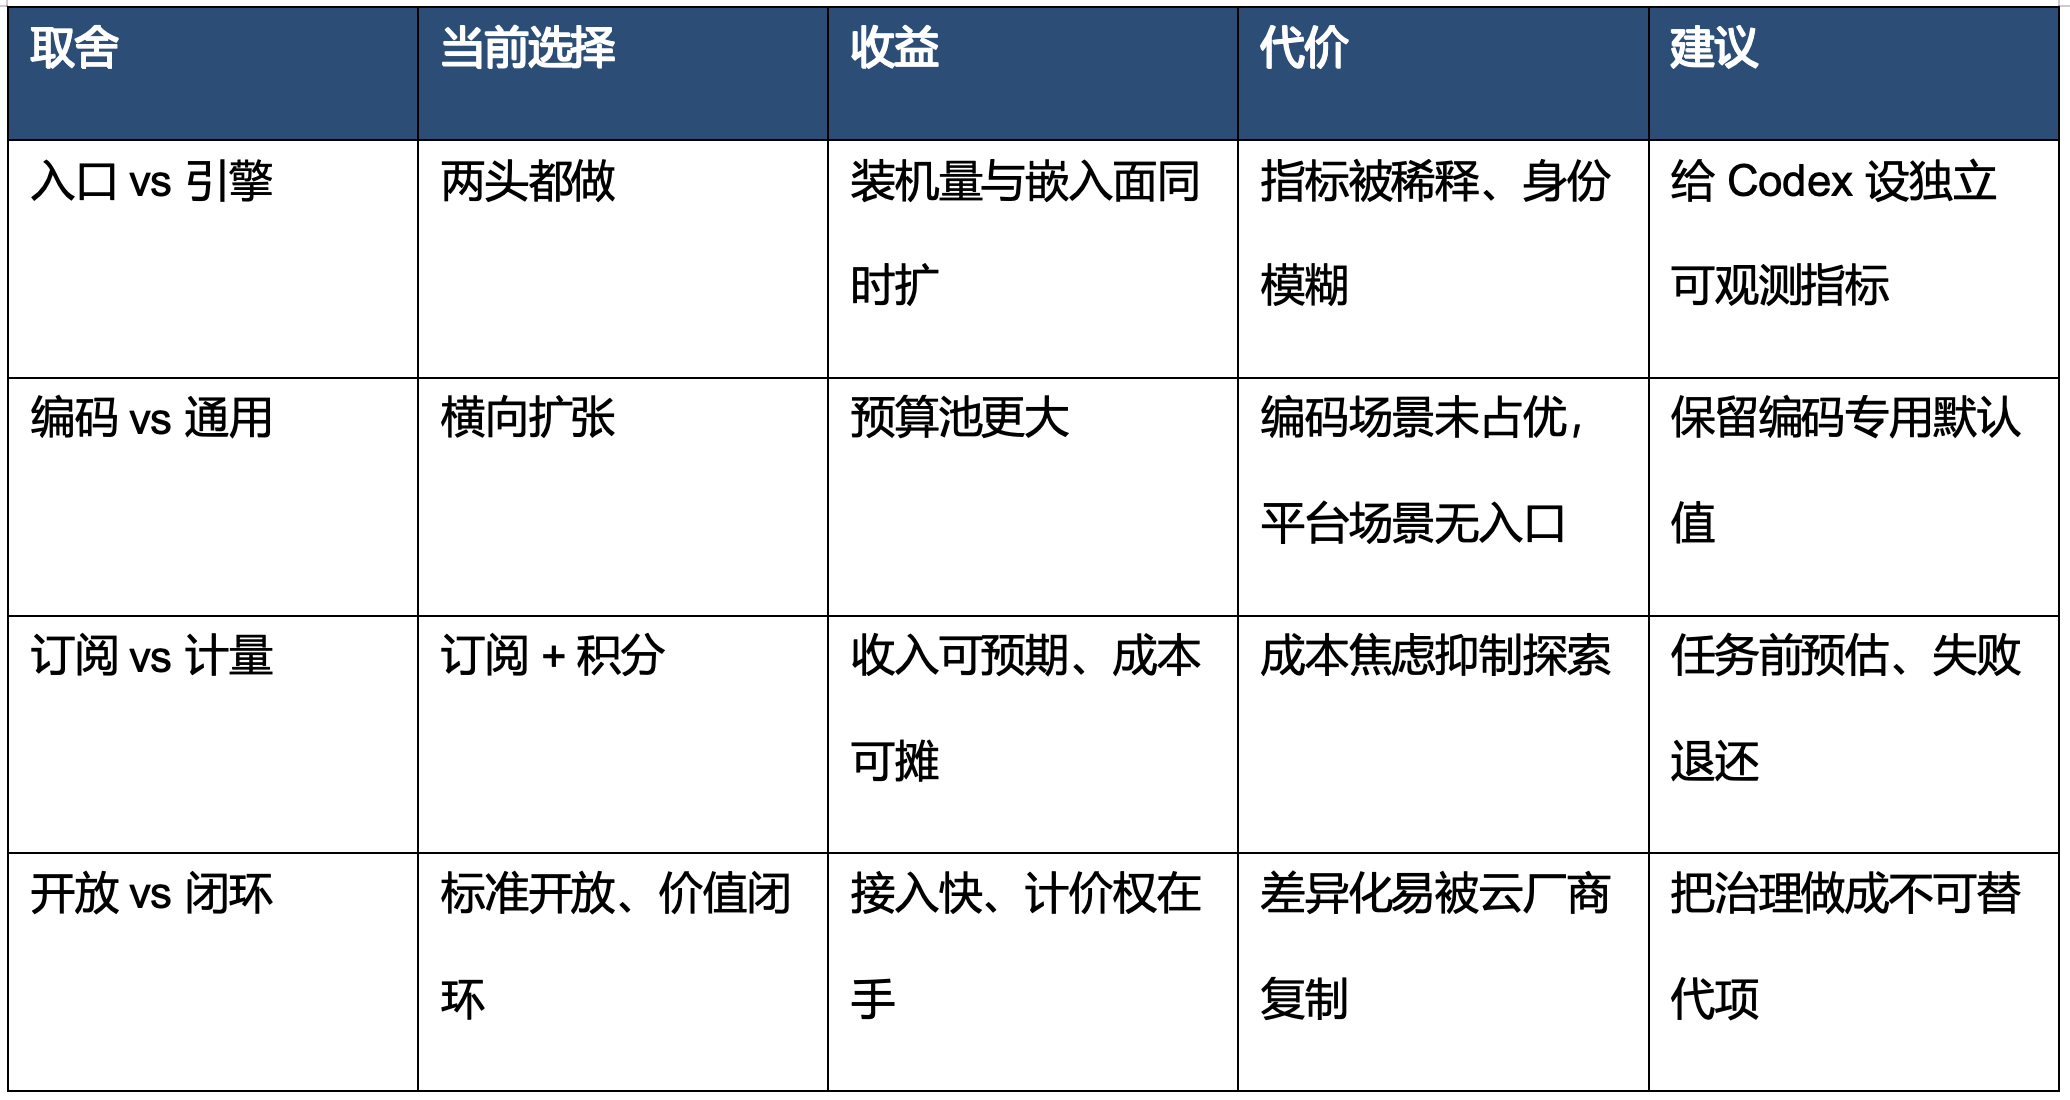
Codex今天的形态是一连串取舍的结果。对AI产品而言,取舍比功能更能解释成败,因为每一次取舍都锁定了后续的成本结构与增长路径。[1][2]
取舍一:做入口,还是做引擎
2026年7月把独立Codex App并入ChatGPT桌面端,是一次明确的「做入口」的选择:借ChatGPT的装机量,把Codex从开发者工具变成所有人的侧栏。代价是身份被稀释——从此Codex的用户数无法单独计量,产品指标被并进一个更大的池子。反过来,Harness开源又是「做引擎」的动作:让别的产品把Codex装进去。两条路同时走,短期两边都占,长期要在指标上付代价。[4][37]
取舍二:深耕编码,还是横向扩张
它选择了横向扩张。收益是天花板从「开发者席位」抬到「知识工作预算」,代价是每条新场景上都有一个已经在场的对手:办公交付物这条线站着WorkBuddy(3235.3万月活、绑死企微与腾讯文档),可发布流程这条线站着扣子(1亿Agent、开源可自托管)。Codex在这两条线上既没有生态,也没有渠道,还缺本地化的合规资质。更现实的风险是:当一个产品同时服务工程师与分析师,它的默认值、评审标准、错误容忍度只能取交集,而交集的体验通常不如专用产品。[32][15][7][10]
取舍三:订阅,还是计量
它选择了「订阅+计量」的混合制:进门靠订阅,用量靠token。这在商业上最合理,在体验上最难受——用户永远不知道自己这一小时花了多少。Plus档每5小时15至160条消息的区间,本质是把估算责任交给用户;而OpenAI自己承认的开发者月成本是100至200美元,是20美元标价的5到10倍。[13][14][15]
取舍四:开放标准,还是闭环锁定
在标准层它选了开放:AGENTS.md是跨厂商的约定,MCP是公共协议,Harness也开了源。在价值层它保持闭环:模型、云端环境、额度池都留在自己手里。这个组合很聪明——开放降低接入阻力,闭环保住计价权。但它也意味着,一旦别家的模型在同一套标准上追平,Codex剩下的差异化只有执行面与治理,而这两样恰好是最容易被云厂商复制的东西。[1][37][31]
表5四个取舍的收益、代价与建议[1][2][4][32]
2.5 竞品对比:三个平台,九个维度
把三家放进同一张表,差异比单看任何一家都清楚:Codex赢在执行面与治理,WorkBuddy赢在交付物与生态分发,扣子赢在编排自由与发布渠道。三家的短板恰好是彼此的强项——Codex缺场景与渠道,WorkBuddy缺编排与开放,扣子缺执行深度。[32][7][18]
表6三个Agent平台的九维对比(2026年10月)[2][19][21][7][10][24][20]
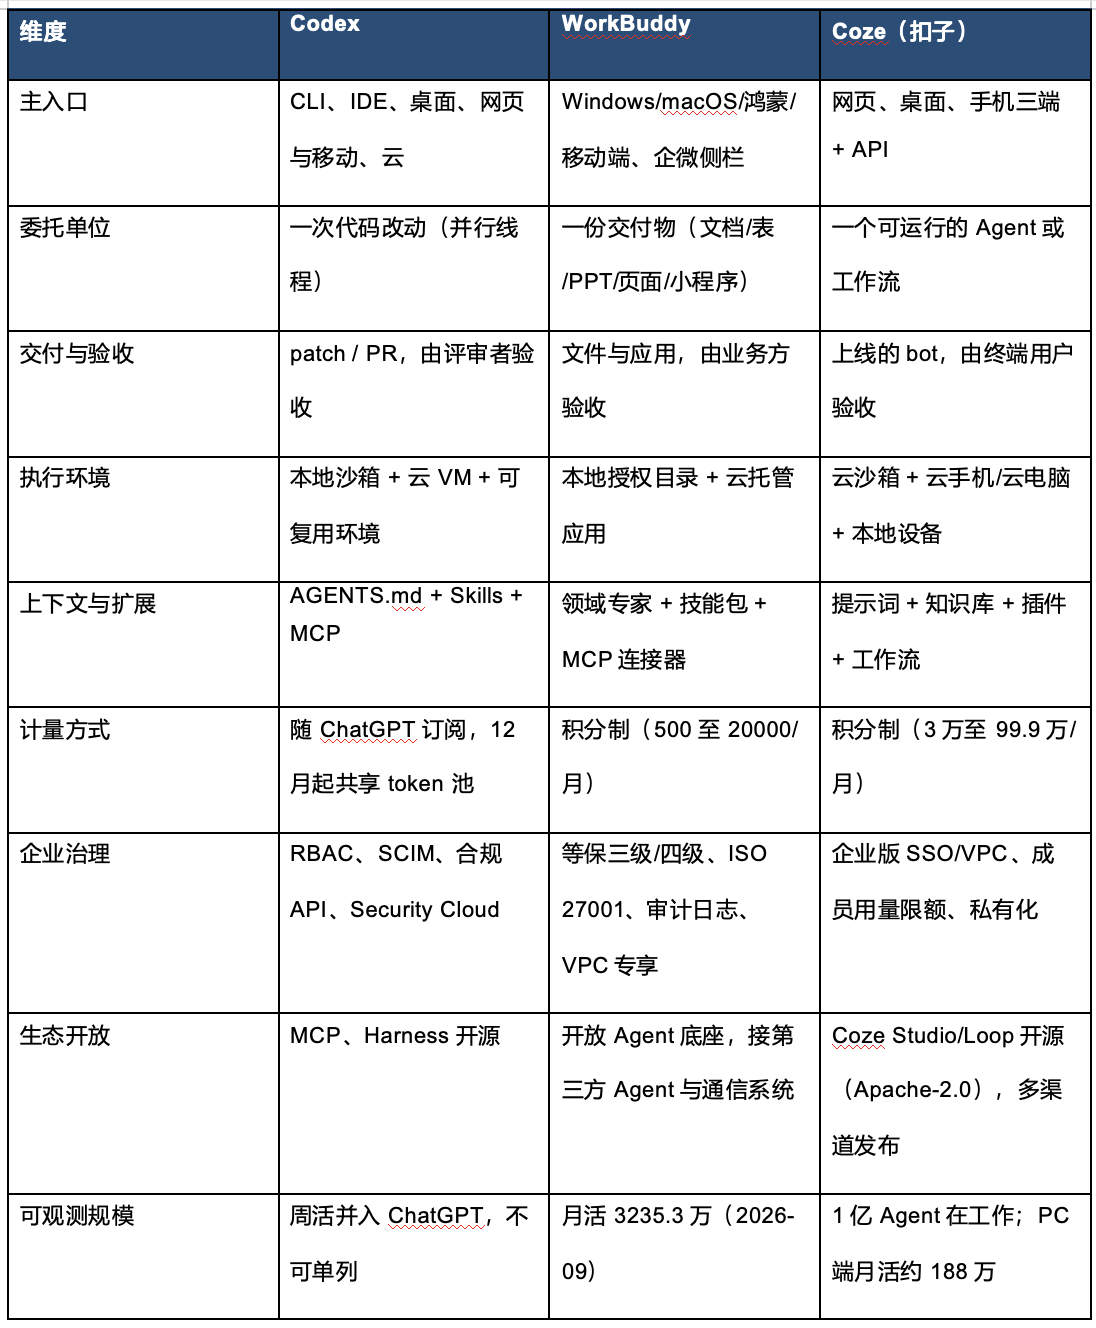
这张表里最容易被跳过的是「交付与验收」这一行,它其实决定了力气花在哪:Codex花在diff的可读性上,WorkBuddy花在成品文件的版式与可编辑性上,扣子花在发布之后还能不能继续调。三家都在做「让Agent干活」,但验收方不同,功能优先级就完全不同——这也是把三者放进一张表最有价值的地方:不是比谁强,是比谁在对谁负责。[3][19][9]
2.6 商业化与单位经济
Codex没有独立定价,它随ChatGPT方案走。这套设计的好处是获客成本极低——不需要单独说服财务;坏处是价格信号被彻底模糊,用户买的是「一个额度池」,池子里还有ChatGPT Work在喝水。[13][14]
11月1日的公告把这件事推到了下一层:从12月起,Plus、Pro、Business三档的ChatGPT与Codex用量合并成一个池子,统一按token计量,Instant聊天不占额度,合并后的剩余额度与重置时间在「设置 → 用量」里查看,用完了可以等重置、升级或买credits。官方给的理由是把Work的智能体能力并入ChatGPT主体验,实际效果是把「Codex值多少钱」这个问题彻底藏了起来——同一份额度既买聊天也买写代码,任何单产品的单位经济都无从计算。各档共享池有多少token、12月具体哪天开始,公告都没有给。[11][12]
表7 Codex的套餐与额度(2026年10月口径;12月起三档付费套餐改为与ChatGPT共享token池)[13][14][11]
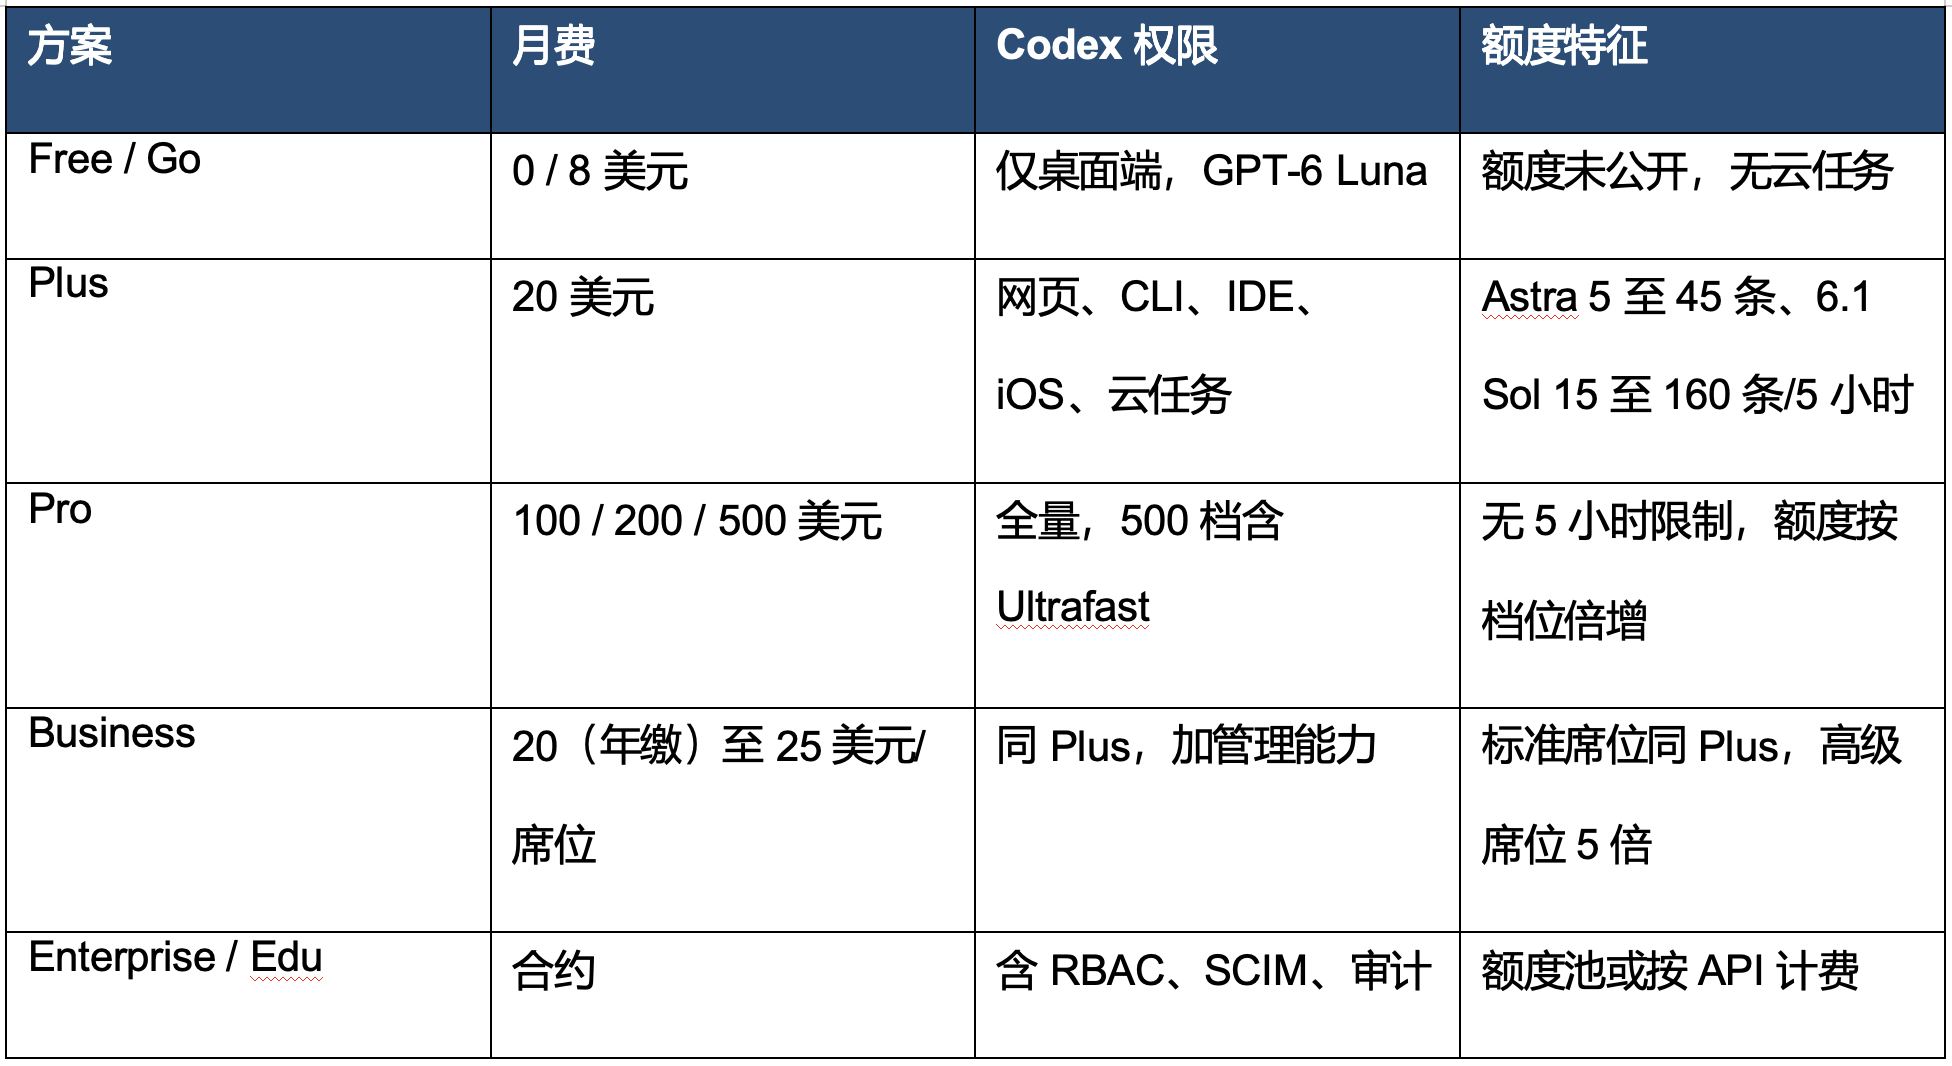
超额之后是积分:每积分0.04美元,2500积分合100美元。Fast模式消耗额度2.5倍,Ultrafast消耗8倍、积分6倍。这套换算的意图很清楚——把「快」变成明码标价的商品。问题在于用户很难预估一次任务要花多少积分,于是理性选择变成「少试几次」,而探索恰恰是养成习惯的前提。[13][14]
测算:一个20人团队按每人每月150美元的中位成本计,年支出约3.6万美元;若按Plus标价20美元计,则是4800美元。两者相差7.5倍。这个差额是否值得,取决于Agent每月替团队完成多少可验收的任务——而不是生成多少行代码。以当前公开数据,还没有第三方能回答这个问题。[13][15]
三家的定价放在一起,能看出三种完全不同的赌注。同样是「个人99元档」,WorkBuddy给4000积分加15个自动任务,扣子给9.9万积分加3个本地Agent接入名额;Codex不单卖,它卖的是ChatGPT订阅里的一块额度。计量单位分别是「任务」「Agent」「token」,用户能算清的程度依次下降。[19][21][13]
表8三家的价格与计量单位(2026年10月,人民币口径;Codex按美元标价)[13][14][19][21]
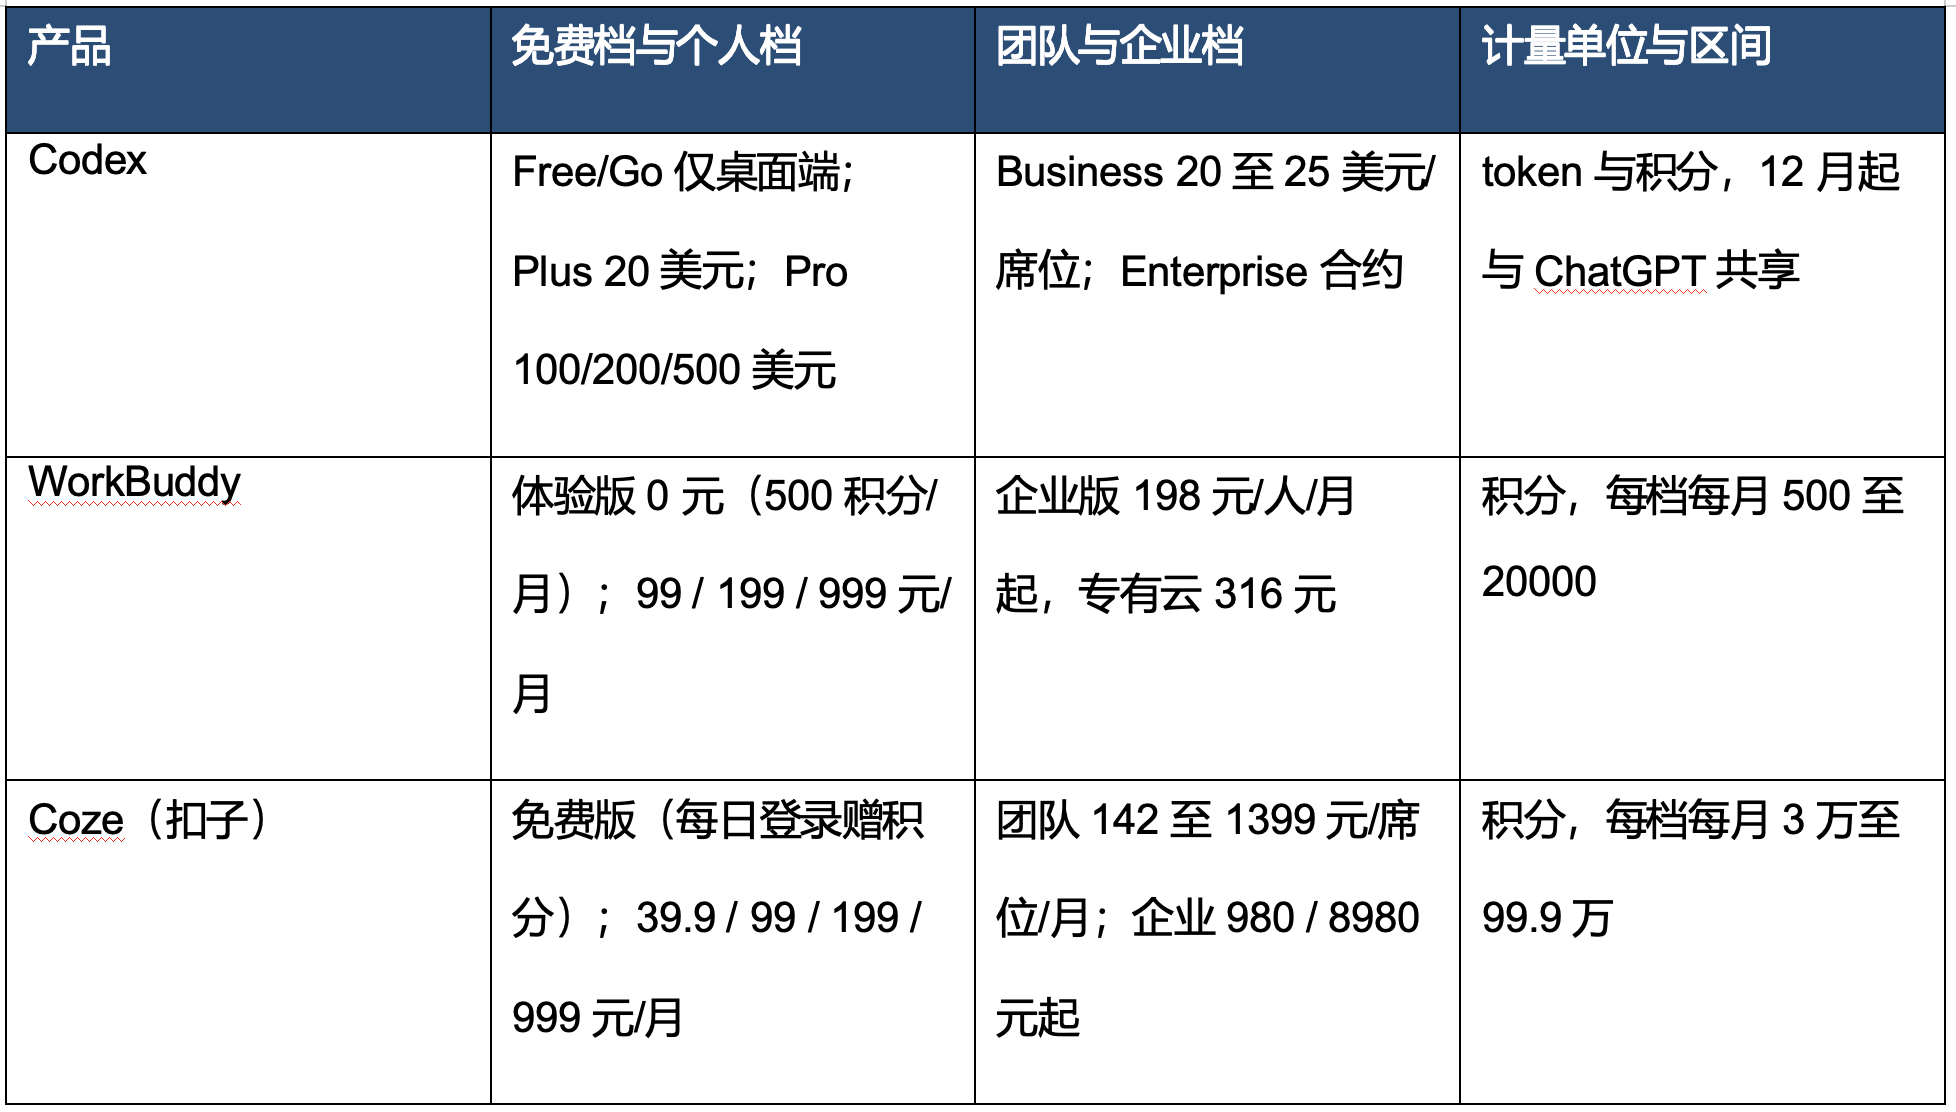
企业侧的摩擦在另一处:额度池。Enterprise与Edu既可以走共享积分池,也可以按席位加用量计费,这意味着同一个组织里,财务看到的是池子、工程看到的是窗口、安全看到的是日志,三方对「用量」的理解并不一致。Codex的Team Config与合规API想解决的就是这件事,但目前只做到「配置能统一下发」,还做不到「成本能按团队归因」。[13][1]
成本端的压力是真实的。OpenAI 2026年第一季度毛利率约39%,9月底年化收入约500亿美元,而市场此前流传的700亿美元被澄清为对标口径下的「毛化」估算。对Codex这类按token计价的产品,毛利率直接由推理效率决定,这也解释了为什么它要反复做模型换代与缓存优化。[41][42][43]
商业化判断:三家押的不是同一个变量。Codex用订阅降低决策门槛、用计量守住成本线;WorkBuddy用免费额度换渗透、用腾讯生态换续费;扣子用免费与开源换开发者、用企业版和席位收钱。三条路里Codex的风险最集中——它把「这次任务花多少」交给用户自己猜,而另外两家都把「一份任务大概多少积分」写进了产品常识,扣子甚至公开过一支视频约6000积分、一次云手机任务约200积分。三家能力接近时,可预估性本身就是转化率;Codex需要的不是更便宜的模型,而是任务级的成本可见性。[13][14][19][21][7]
2.7 安全:把风险做成产品线
2026年9月1日,Codex一次公布了四个CVE(19590、19591、19592、19593),根因是同一个:它信任仓库本地的Git元数据。core.hooksPath、core.fsmonitor、attr.tree都能让Git在后台拉起一个程序,而这个程序跑在命令沙箱之外,没有工作区信任提示,也没有审批。最严重的一个CVSS记到9.8。[16]
更难看的是一个多月后的Pwn2Own。在爱尔兰站的AI基础设施专场,Ikotas Labs用单个参数注入就攻破了Codex的git命令处理,拿走4万美元;漏洞是shell参数未充分中性化,CVSS 7.8。这不是新问题——参数注入和CGI时代一样古老——问题是它出现在2026年最好的编码Agent里。[17]
CVE-2026-14898:macOS桌面端自动抓取模型输出里的远程图片,可被间接提示注入用来外带会话密钥与代码;修复版本为26.527.31326。[44]
CVE-2026-100754:macOS端安全更新26.924.20706,由Patrick Wardle与Objective-See基金会报告,属于可信研究者的独立发现。[1]
同类面更广:Manifold的GitSpawn研究在7个命令行Agent上复现了同类问题,Codex已修;9月1日复测时,Qwen Code、Grok Build、Hermes Agent仍会执行恶意条目。[16]
更值得注意的是补丁之后的产品改动,因为那才是治理成熟的标志。CLI的网络代理现在会在DNS查询之前先校验权限、拒绝重复Host头、阻止凭据别名绕过检查钩子;恢复历史线程时会连同当时的权限与网络授权一起还原,且受当前策略覆盖;不受信任的项目不再提供项目级AGENTS.md指令。这些改动的共同点是:把「信任」从一次性的点击,变成随任务流持续校验的状态。[1]
OpenAI的回应方式值得单独说:它没有停在补丁清单,而是在DevDay推出Codex Security Cloud——按需或定时扫描整个仓库、自动去重、在云端生成修复方案,并内置Daybreak Blue的模型访问权限,用户不必另行申请。这一步把「安全」从合规成本变成了可售卖的能力。[2][33]
判断:对Codex而言,安全事件是双刃剑:每一次CVE都会被采购方拿来压价、被竞品拿来做对比;但安全产品线又确实填了一块空白——大多数团队没有能力审计Agent的行为。它能不能把「出过事」转成「更懂风险」,取决于敢不敢公开第三方审计结果,而不只是发补丁。对照另外两家,Codex的信任建立在「修得快」上,WorkBuddy建立在「等保三级+ VPC专享」上,扣子建立在「代码开源、可以自己部署」上;三种信任对应三种买家,前一种卖给愿意一起踩坑的团队,后两种卖给不能踩坑的组织。[2][16][20][21]
2.8 最近三十天:从「调容量」到「合并账本」
9月底到10月底这一个月,Codex的动作几乎都在价格、容量与模型换代上,而不是新场景。这个信号比任何发布会都重要:当产品开始反复调额度,说明瓶颈已经从「能力」转移到「算力与毛利」。[1][14]
9月22日:GPT-6 Sol与GPT-6 Luna上线,API价格下调约50%,为DevDay的用量扩张铺路。[14]
9月29日:DevDay发布可复用云环境、语音CLI、/agents视图、全新代码审查、Security Cloud、Agents API的计算机操作;同时推出500美元档Pro,含Astra Ultrafast,200美元档额度下调。[2][41]
10月14日:GPT-5.5退出Codex登录态,由GPT-6.1 Sol接替;10月26日GPT-6.1 Terra进入Codex。[1][13]
10月30日:据媒体报道,Pro 200档在Codex的额度由Plus的20倍降至10倍,老订阅者保留至10月29日,并以一次性额度补偿。实际以账户显示为准。[45]
10月31日至11月1日:CLI连发0.165与0.166两个版本——Vertex AI成为内置provider、memories默认开启;随后补上codex queue –resume、codex doctor –network-only,并把GPT-6.1 Terra加进Vertex与Bedrock的模型目录。同时修掉一个不易察觉的账本问题:恢复或分叉线程时,先前确认过的审批与权限、以及推理token的记账都会保留,避免一恢复就被迫压缩。[46]
11月1日:帮助中心上线《Understanding ChatGPT and Codex usage limits》,宣布12月起三档付费套餐的ChatGPT与Codex额度合并、按token计量,Instant不计入。此前一个月,Codex用户几乎每隔一天就收到一次额度重置,累计28天——先用重置换增长,再用合并池收账本。[11][47]
11月2日:多家媒体转述开发者抓包,称Codex后台已在灰测gpt-6.2-astra,约占真实调用量的19.8%,原因是原定6.1在安全测试中回炉后直接跳级;同期报道称Codex团队用28天重做底层,让Agent能自行拉起子进程连续工作数小时。这一条尚未获官方确认,按传闻对待。[48]
11月12日(预告):对Cursor终止模型供应,此后新模型不再提供给Cursor,开发者需自带API Key。[5][6]
判断:这几件事拼起来是一条线——先把推理成本打下来,再用更便宜的模型换更大的用量,然后用额度与价格把毛利守住,最后切断一条不赚钱的分发。11月1日的合并额度池是这条线的终点形态:产品不再单独计价,而是被并进一个按token结算的总账,Codex也因此失去了自己的单位经济。它已经进入「运营驱动」阶段,产品经理的话语权正在让位给财务模型。[14][41][5][11][47]
三、总结
3.1 三条判断
判断一:Codex赢下了「怎么让Agent干活」,却没赢下「谁来交这笔钱」。它把执行面做成了行业公共品——AGENTS.md、MCP、Harness开源——换来了接入速度,也让出了入口与渠道;它想保住的计价权,则因为12月起的额度合并失去了独立的单位经济,名义上还在手里,实际已经收不住。在中国市场,这一层被WorkBuddy用生态入口占住,被扣子用编排层收编:一个把Codex放在「被调用」的位置,一个把自己做成「调用别人」的那一层。真正稀缺的从来不是模型,是用户愿意把任务交给谁的那个位置。[2][7][9][29]
判断二:三家的规模数字互不可比,别拿它们排座次。Codex的周活并进了ChatGPT,WorkBuddy的3235.3万是「被交办任务的办公者」,扣子的188万是「来搭Agent的访问者」,而它真正的产出是1亿个在跑的Agent。要判断健康度,只能看三个自有指标:每用户每月完成的可验收任务数、一次成功率、单任务成本——前两个衡量产品力,第三个衡量商业健康度。[4][7][10][24]
判断三:企业市场的胜负手是验收与治理,不是生成速度。18%的企业把智能体放进核心流程,约六成还在评估与试点,缺口不在能力,在「出了错谁负责」。谁能把评审、留痕、追责做成顺手的功能,谁就能进常规流程;只比生成速度的产品,会停在试用阶段。[18][23][16]
3.2 四条可借鉴
把「可派发」做成产品单位。不要问用户想生成什么,问他手上有什么任务可以交出去;围绕任务设计入口、隔离与验收,比优化一次生成更有效。[2][3]
用最低成本的开放换生态。AGENTS.md只是一份Markdown约定,却让所有厂商都得读它;扣子把Studio按Apache-2.0开源,换来的是自托管客户的信任与开发者的使用习惯。标准与代码越轻,越容易成为默认。[1][9][28][49]
把安全做成可售能力,但先自己过审。Codex Security Cloud的思路是对的——把「扫仓库、去重、出修复」打包成订阅;前提是自己别再在同一类漏洞上栽第二次。[2][16]
计量透明化是最便宜的口碑。任务前预估、失败退还、按结果计费,三件事都不需要新模型,却能直接降低使用焦虑。[13][14]
3.3 三个机会窗口
机会一:垂直行业的「Agent化」。蒙牛让200名一线员工自建45个数字员工,覆盖牧场诊疗到电商素材;上海家化把6000万行物流账单的对账从数人天压到20分钟。这两个案例的共同点不是模型强,而是流程固定、数据在自己手里、验收标准清楚——同样的结构在金融、合规、制造的质量追溯里都能复用。[20][8]
机会二:中小团队的成本护栏。三家都是积分制,三家的积分口径都不一样,没有一家提供「任务前预估+失败退还」。这个缝隙本身就是产品:预算上限、模型路由、任务级账单、异常用量告警。大厂不会做,因为它的定价策略需要模糊;第三方做,反而能建立信任。[19][21][13]
机会三:Agent资产的迁移与评测。WorkBuddy的技能包、扣子的Agent、Codex的Skills,格式互不相通;企业在两家平台之间选型时,缺的不是功能对比表,而是「把我现有的30个Agent搬过去要多久、效果掉多少」的答案。谁能给出迁移后的效果差,谁就拿到了企业侧的第一张门票。[19][21][1]
3.4 四项风险
渠道风险:11月12日切断Cursor后,Codex失去最大的第三方入口;更结构性的是,扣子把Codex CLI当可选Harness收进项目空间,WorkBuddy则开放底座吸纳第三方Agent——两条路都把Codex放在「被调用」而不是「被订阅」的位置。[5][6][29][26]
成本风险:订阅价格与推理成本之间的缺口由毛利填,而OpenAI一季度毛利率只有约39%。一旦用量增速超过效率提升,额度只会继续缩。[41][43]
安全风险:仓库即攻击面这类问题不会随模型变强而消失,反而随权限扩大而放大;一旦出现真实入侵事件,「Agent有权限」会立刻变成采购障碍。[16][17]
认知风险:三个平台各用一套口径报规模——Codex并进ChatGPT周活、WorkBuddy报办公Agent月活、扣子报Agent总数与PC月活。这些数字放进同一张表就会失真,看起来在涨,其实涨的是另一个口径。12月起Codex的额度也按token合并,连「谁在花钱」都拆不开,这类失真只会更深。[4][7][10][11]
结语:Codex是2026年最像「基础设施」的AI产品,也是最像「零件」的一个。它教会行业怎么让Agent把活干完,把执行面做成了公共品;但入口、渠道与计价权,一样都没留在自己手里。用一句话概括它的处境——它赢下了任务,还没赢下那个把任务交出去的人。[2][7][9]
参考来源
[1]【官网】ChatGPT & Codex changelog,OpenAI Developers,2026-10 https://developers.openai.com/codex/changelog
[2]【官网】DevDay 2026回顾:Codex云端环境、CLI、代码审查与Security Cloud,OpenAI,2026-09-29 https://openai.com/zh-Hans-CN/index/devday-2026-recap
[3]【媒体】Getting Started with Codex Desktop:跨设备编码Agent的四端结构,DigiToolBook,2026-06 https://digitoolbook.com/en/blog/codex-desktop-guide
[4]【媒体】OpenAI Codex Usage Statistics 2026:周活口径的完整时间线,Presenc AI,2026-10 https://presenc.ai/research/openai-codex-usage-statistics-2026
[5]【媒体】OpenAI官宣断供Cursor,点名马斯克是主要原因,凤凰网科技,2026-08-29 https://tech.ifeng.com/c/8vz20Tgg5u2
[6]【媒体】600亿买下Cursor才15天,OpenAI切断GPT直连,BT财经,2026-08-29 https://businesstimescn.com/articles/624689.html
[7]【媒体】「命运转折」的WorkBuddy给腾讯带来了什么,证券时报,2026-10-30 https://www.stcn.com/article/detail/4316725.html
[8]【媒体】从Coding到Working:国产Work系Agent和海外Codex、Claude Cowork有什么不同,腾讯云开发者社区,2026-10 https://cloud.tencent.com.cn/developer/article/2735805
[9]【官网】扣子常见问题:3.0特色能力与本地Agent接入,扣子官方文档 https://docs.coze.cn/cozespace_coze_app_faq
[10]【官网】扣子官网首页:Agent在线数量与产品入口,扣子 https://www.coze.cn/
[11]【官网】Understanding ChatGPT and Codex usage limits,OpenAI Help Center,2026-11-01 https://help.openai.com/en/articles/20001625-understanding-chatgpt-and-codex-usage-limits
[12]【媒体】ChatGPT要和Codex共用额度,免费重置时代结束了,36氪(爱范儿),2026-11-02 https://www.36kr.com/p/4051737057088392
[13]【媒体】Codex plans and pricing (2026): limits, credits, API cost,UsePoly,2026-10-28 https://usepoly.co/codex-pricing
[14]【媒体】Codex Pricing 2026: Plans, Limits, Resets and Credits,O-mega,2026-10-30 https://o-mega.ai/articles/codex-pricing-2026-plans-usage-limits-and-resets
[15]【媒体】Codex Hits 5M Users as Knowledge Workers Drive 3x Growth,AI Expert Magazine,2026-06 https://www.aiexpertmagazine.com/codex-5m-users-knowledge-workers-3x-growth
[16]【媒体】OpenAI Codex CVE-2026-19593:污染.git/config可在沙箱外执行代码,Safeguard Security,2026-09-10 https://www.safeguard.sh/resources/blog/openai-codex-cve-2026-19593-git-config-hooks-fsmonitor
[17]【媒体】Pwn2Own 2026:AI基础设施全部被攻破,Codex因参数注入失守,ByteIota,2026-10-08 https://byteiota.com/pwn2own-ireland-2026-ai-infrastructure-hacked
[18]【媒体】AI智能体开发平台有哪些值得选:2026企业级AI协作平台选型(IDC私有化与赛迪口径),中国经济时报,2026-09-11 https://www.cet.com.cn/wzsy/cyzx/10550932.shtml
[19]【官网】定价详情:WorkBuddy版本、积分与权益对照,腾讯云CodeBuddy文档,2026-07-01 https://www.codebuddy.cn/docs/workbuddy/Pricing
[20]【官网】WorkBuddy企业版:安全架构、合规认证与客户案例,腾讯 https://www.workb.cn/
[21]【官网】扣子套餐与定价:各版本价格、积分与权益,扣子官方文档,2026-07-14 https://docs.coze.cn/coze_pro/premium_package
[22]【媒体】一文读懂:企业级AI Agent平台(价值、分类、趋势、如何选),中国经济时报,2026-09 https://www.cet.com.cn/wzsy/kjzx/cygdzx/10448101.shtml
[23]【媒体】智能体走进办公场景:多家科技大厂发布相关产品(IDC 449亿元口径),中国证券网,2026-09 https://www.cnstock.com/commonDetail/785127
[24]【媒体】扣子还有人用吗?2026年最残酷的AI产品真相(月活与豆包体系整合),大数跨境,2026-10 https://m.10100.com/article/152896874
[25]【媒体】汤道生谈WorkBuddy商业化:不靠收入数字催团队,腾讯新闻,2026-11-01 https://news.qq.com/rain/a/20261101A0AFLY00
[26]【媒体】腾讯系办公开始围着WorkBuddy转(企微联合版本与Buddy One),站长之家(全天候科技),2026-11-02 https://www.chinaz.com/2026/1102/1785774.shtml
[27]【其他】WorkBuddy:发展历程、功能与运营模式,百度百科 https://baike.baidu.com/item/WorkBuddy/67362053
[28]【媒体】扣子3.0上线,支持Claude Code等本地Agent接入,新京报,2026-06-01 https://www.bjnews.com.cn/detail/1780298093129487.html
[29]【官网】扣子订阅套餐页:精选Harness框架(含Codex)与协作人数,扣子 https://code.coze.cn/subscription-paywall
[30]【官网】WorkBuddy常见问题:VPC专享版与安全通信网关,WorkBuddy文档 https://www.workbuddy.ai/docs/workbuddy/From-Beginner-to-Expert-Guide/FQA
[31]【官网】OpenAI models are coming to Google Cloud,OpenAI,2026-10 https://openai.com/index/openai-models-google-cloud
[32]【媒体】AI Coding: what is getting real adoption now?,New Market Pitch,2026-10 https://newmarketpitch.com/blogs/news/ai-code-assistant-real-adoption
[33]【媒体】OpenAI为Codex推出可跨设备使用的可复用云端环境,腾讯新闻,2026-10-08 https://news.qq.com/rain/a/20261008A03PA300
[34]【其他】GPT-5.3 Codex:定价、上下文与基准成绩,AnotherWrapper,2026-10-26 https://llm.anotherwrapper.com/tools/llm-pricing/gpt-5.3-codex
[35]【其他】GPT-5 Codex(发布时间、SWE-bench与后续版本),AI Wiki,2026-09 https://aiwiki.ai/wiki/gpt-5_codex
[36]【媒体】OpenAI’s Codex Hits 4 Million Weekly Developers, Launches Enterprise Push,AI in Context,2026-04 https://aiincontext.com/articles/openai-s-codex-hits-4-million-weekly-developers-launches-enterprise-push-5c491360
[37]【媒体】嵌进税务系统处理了7000份申报表,AI没露一个聊天框(Codex Harness与思科案例),搜狐科技,2026-08 https://www.sohu.com/a/1065837470_121392469
[38]【媒体】Codex at Ramp: Faster Code Review With GPT-5.5,Entalogics,2026-08 https://entalogics.com/blog/codex-at-ramp-faster-code-review-with-gpt-55
[39]【媒体】Inside the Codex Plugin Ecosystem:Cisco、NVIDIA、Ramp、Rakuten的技能与权限设计,ChatGPT AI Hub,2026-08 https://www.chatgptaihub.com/?p=16041
[40]【官网】A model guide for the GPT-6 family(clarification、steering与computer use),OpenAI,2026-09 https://www.openai.com/index/practical-guide-building-gpt-6
[41]【媒体】CNBC Daily Open: What happened to the $20 billion?(DevDay与年化收入),CNBC,2026-10-09 https://www.cnbc.com/amp/2026/10/09/cnbc-daily-open-what-happened-to-the-20-billion.html
[42]【媒体】OpenAI估值砍至1.25万亿美元,钛媒体,2026-10-22 https://www.tmtpost.com/agent/ai-article?id=21377
[43]【媒体】How much is OpenAI worth today?,New Market Pitch,2026-10 https://newmarketpitch.com/blogs/news/frontier-ai-labs-openai-worth
[44]【媒体】Agent Failures Index:Codex macOS端图片外带(CVE-2026-14898),Get Ready For Agents,2026-09-12 https://www.getreadyforagents.com/agentfailures
[45]【媒体】Codex費用與價格2026:Pro 200額度調整說明,BazaarLink,2026-09-30 https://bazaarlink.ai/blog/codex-fee
[46]【媒体】This week in Claude Code, Codex and Gemini CLI(week of November 1, 2026),AI Coding Guide,2026-11-01 https://aicoding-guide.com/en/posts/weekly-2026-11-01
[47]【媒体】Tibo 28连更后,OpenAI合并额度池,计费聊天开始了,机器之心Pro,2026-11-01 https://www.toutiao.com/article/7703198973812605482/
[48]【媒体】OpenAI、Claude新旗舰同日曝光:Codex后台灰测GPT-6.2 Astra,新智元(网易转载),2026-11-02 https://www.163.com/dy/article/LANA5K7B05568W0A.html
[49]【其他】扣子3.0:AI团队协作架构与开源项目(Coze Studio / Loop),百度百科 https://baike.baidu.com/item/%E6%89%A3%E5%AD%903.0/67903350
本文由 @拆个产品 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议