本文来自微信公众号: 汽车财报 ,作者:汽车财报工作室
11月5日,广东鸿图披露了一张新订单:公司已进入丰田的一体化压铸供应链。此前,它的主要相关客户是小鹏汽车。公司预计,2026年一体化压铸产品收入接近7亿元,同比增长超过20%。
同一时期,广东鸿图的利润走出了另一条曲线。前三季度营收65.02亿元,同比下降2.26%;归母净利润6068万元,同比下降71.10%。新业务在增长,整家公司赚到的钱却比去年同期少了约1.5亿元。
压力也传到了同行。文灿股份2026年上半年营收28亿元,与上年基本持平,归母净利润亏损2.16亿元,去年同期仍盈利1311万元。生产超大型压铸设备的力劲科技,截至2026年3月末财年营收56.09亿港元,净利润4952万港元,分别同比下降3.7%和87.7%。
把压铸件、压铸机与上游材料放在一起,行业的分化更加清楚。
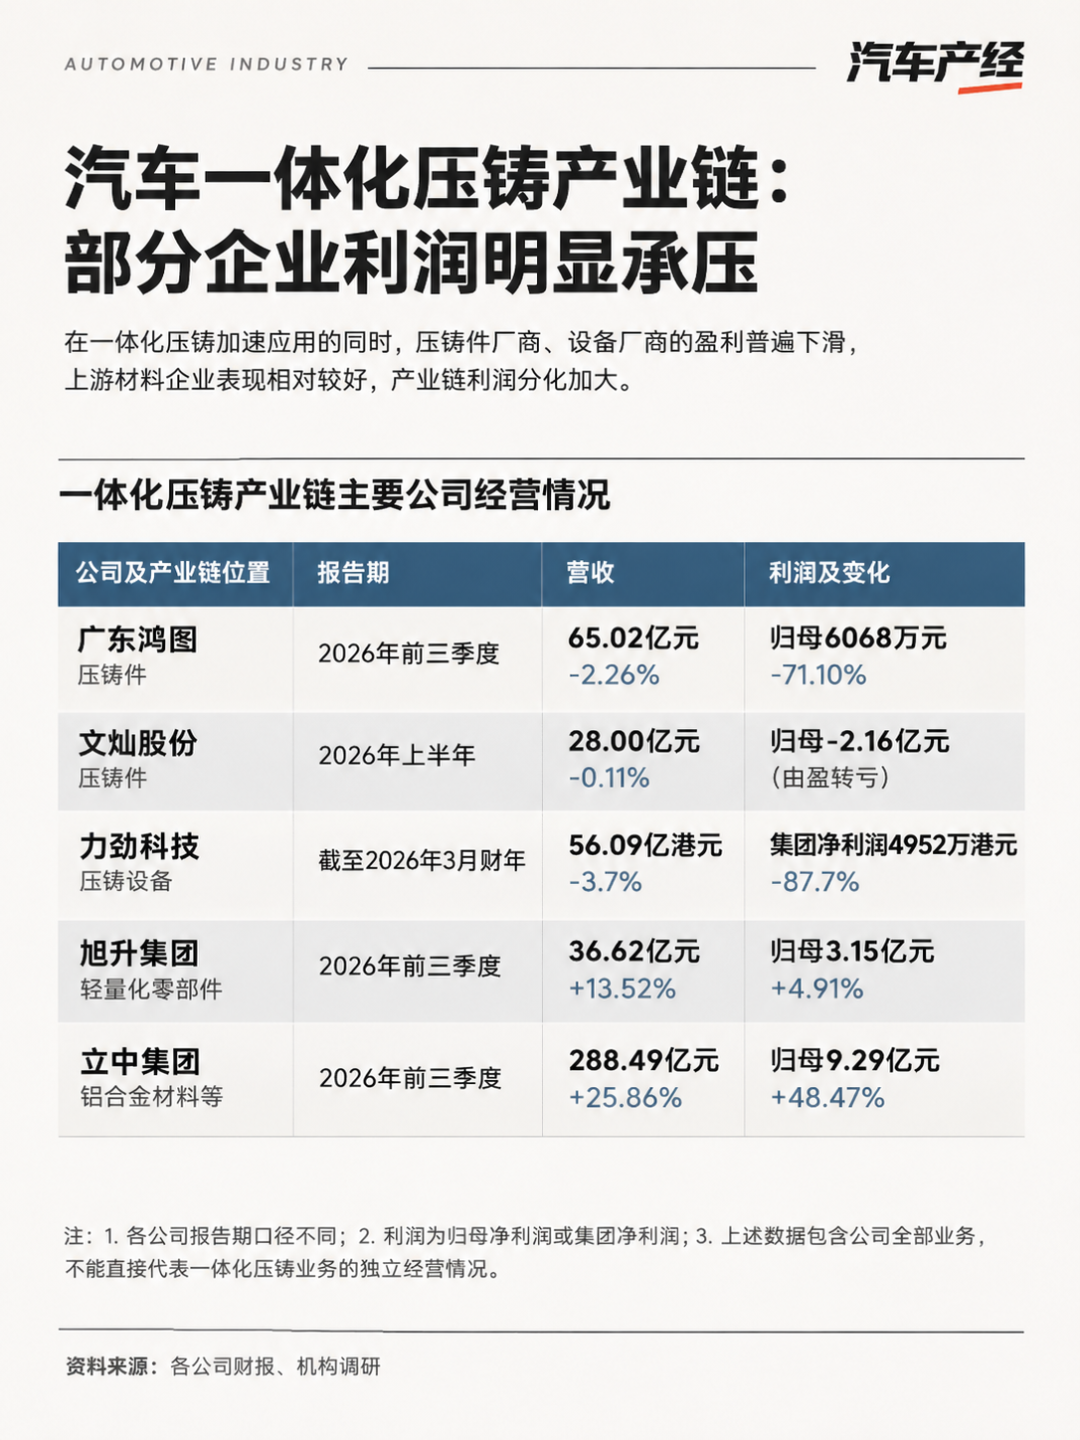
这张表至少说明,产业链上的利润压力分布得很不均匀。
车企确定采用一项新工艺之后,可以提前选定供应商;压铸厂拿到定点,还要经历模具设计、试制、验证、量产爬坡和持续降价。订单金额代表生命周期内的潜在销售额,利润要等产品稳定交付后才能逐步兑现。
过去几年,市场谈论一体化压铸,常从减少多少个零件、砍掉多少道工序说起。2026年的财报把问题推进了一步:一项能替整车厂节省制造成本的技术,为什么没能让供应商赚到更多钱?
一、零件更贵,工厂可能更省
一体化压铸听起来是一道简单的算术题:把几十个冲压件、连接件和焊点合成一个大铸件,零件少了,成本自然下降。
今年8月,米兰理工大学研究人员在《制造与材料加工杂志》发表的一篇技术评估,给出了一个更复杂的答案。
论文汇总了传统多材料冲压结构与铝合金一体化压铸的成本模型。
以在中国生产一件功能相当的汽车前舱结构为例,按2025年的成本假设,年产5万件时,传统方案单件成本268欧元,一体化压铸415欧元;年产15万件时,分别为242欧元和355欧元;年产30万件时,分别为237欧元和353欧元。
产量增加了六倍,一体化压铸每件仍要贵116欧元。这组数字包含材料、制造和模具摊销,对应的是特定的前舱结构,更适合用来理解成本构成,而非判定整条技术路线的成败。
有意思的是,把材料剔除之后,结论翻转了。
论文引用的欧洲基准模型显示,年产15万件时,一体化压铸的非材料制造成本为每件103欧元,传统多材料工艺为151欧元。少掉的48欧元,来自更短的加工链条,以及更少的连接与搬运工序。
两个结论可以同时成立:压铸出来的单件结构更贵,车身工厂的加工和组织成本却更低。
哪种方案划算,取决于车企把多大范围的成本放进比较。
在一座新工厂里,车企可以围绕压铸单元重新布置厂房,减少焊装设备、夹具、工位、在制品运输和供应商管理,一体化压铸的吸引力很大。
在一座投产多年的老工厂里,冲压机、焊接机器人和车身车间早已完成投资。换成大铸件,原有设备变不成现金,还可能要加固地基、迁移设备、重建物流通道。论文把既有工厂改造列为一体化压铸的重要约束。
模具是另一个变量。超大型压铸模具的寿命通常在3万至10万模次,传统冲压模具可达数百万次。压铸机能服务不同客户,模具却牢牢绑定具体零件和车型。
论文还引用了一项产能估算:一台6000吨压铸机在约90%良率的假设下,每年可生产约10万至15万件后地板结构件。一款年销量只有几万辆的车型,即便用上最先进的压铸工艺,也很难独立撑起一条专用产线。
所以,一体化压铸的收益从来不只取决于机器有多大。材料成本、模具寿命、良率、设备开动时间,以及车企能否真正关掉原来的工序,共同决定这项技术省下多少钱,以及省在谁那里。
二、差价如何传到供应商身上
大铸件的价格,有一个容易被忽略的参照物:旧方案。
车企决定是否改用一体化压铸,比较的是两套方案的总成本。一边是几十个冲压件,加上焊装线、夹具、工位和物流;另一边是一个大铸件,加上更短的车身工序。铸件的采购价,就在这个比较里被定下来。
第一节的数字说明,两套方案省钱的位置不同。省下的焊装、搬运和厂房成本,发生在车企的车身车间;更贵的铝材、模具和良率风险,留在压铸厂的产线上。车企愿意为铸件支付的价格,上限是旧方案的总成本,再减去自己想留下的那部分节省。
新工厂可以拆掉的工序多,这个上限相对宽松。老工厂的焊装线已经折旧多年,换掉它省下的现金有限,车企能接受的铸件价格也更低。合资车企的成熟工厂,大多属于后一种。
铸件本身做起来更贵,价格又要对标旧方案,中间的差距只能由压铸厂靠良率、设备开动时间和规模去消化。
消化得好,利润才会出现;消化不了,新产品就会拉低整体毛利。
广东鸿图的财报里能看到这种压力。上半年,公司铝铸件收入31.43亿元,毛利率9.73%,同比下降1.88个百分点。
同期境内业务毛利率7.31%,境外业务27.37%。两地的客户和产品结构不同,但差距大到这个程度,说明产品卖给谁、按怎样的规则定价,影响已经不亚于用什么工艺。
11月初的机构调研里,广东鸿图把前三季度的利润做了一个详细的拆解:
铝材等原材料涨价,影响毛利7000多万元;客户年度降价,影响6000多万元;汇率波动,影响5000多万元;折旧增加,影响约4000万元;产品结构变化,影响约3000万元。
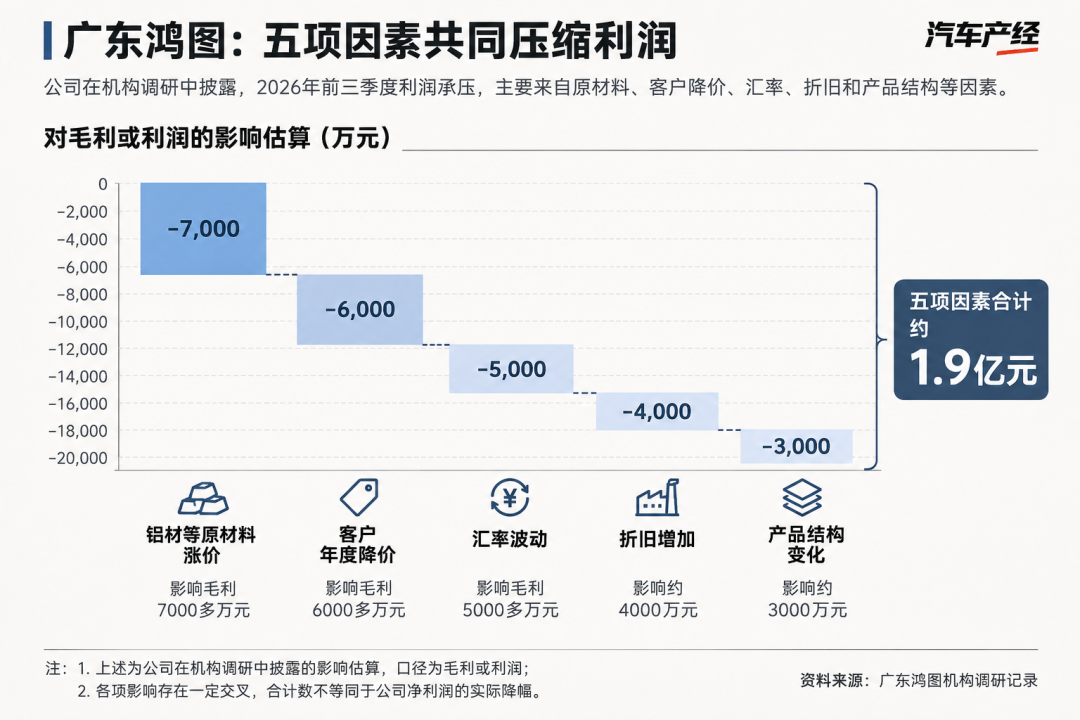
其中,“产品结构变化”带来负面影响,和上面的机制相互印证:新产品在爬坡阶段的毛利,暂时还比不上成熟产品。
年降则让这种差价持续存在。整车厂在供货协议里安排逐年降价,供应商通过提升良率省下的成本,会在下一轮谈价时成为压价的依据。压铸厂刚把一个铸件的良率做上去,价格也跟着下调了。
铝价是周期性的压力。广东鸿图半年报显示,上半年电解铝均价每吨24139元,同比上涨18.84%。
公司与客户有原材料价格联动机制,但售价调整存在时间差,材料先按高价买进,补差要等下一轮调价。文灿的半年报也把铝价传导滞后列为亏损原因。
第三种压力来自资金。2025年,多家车企承诺把供应商账期压到60天以内。中国汽车工业协会2026年2月的调研称,重点车企平均账期约54天。
换一个口径,《经济观察报》根据Wind统计,14家整车企业2026年上半年应付账款及票据周转天数均值仍有187.5天。前者从验收对账起算,后者根据财报测算,两者反映的是资金占用的不同侧面。
假设一家供应商每年稳定供货1亿元,回款周期多出100天,就要多垫约2740万元流动资金,按4%的年化资金成本计算,一年约110万元。对毛利率不到10%的压铸业务,这笔钱要靠更多产品利润去消化。
三、丰田自研:成本知识就是议价权
丰田订单还有另一面。
10月16日,彭博社报道,丰田计划在2027年投产的上海雷克萨斯工厂使用自主开发的一体化压铸技术。被问到是否向本土供应商采购设备时,丰田首席技术官中岛裕树说,技术开发从内部开始。
自研工艺,要和自造设备分开看。此前有行业媒体报道,丰田接近为上海工厂签约9000吨压铸机,海天可能是供应商。广东鸿图的订单与雷克萨斯上海工厂之间,目前也没有公开的对应关系。
两件事放在一起,能看出丰田的采购思路:向外部采购铸件,同时把核心工艺、设备能力和制造成本握在自己手里。
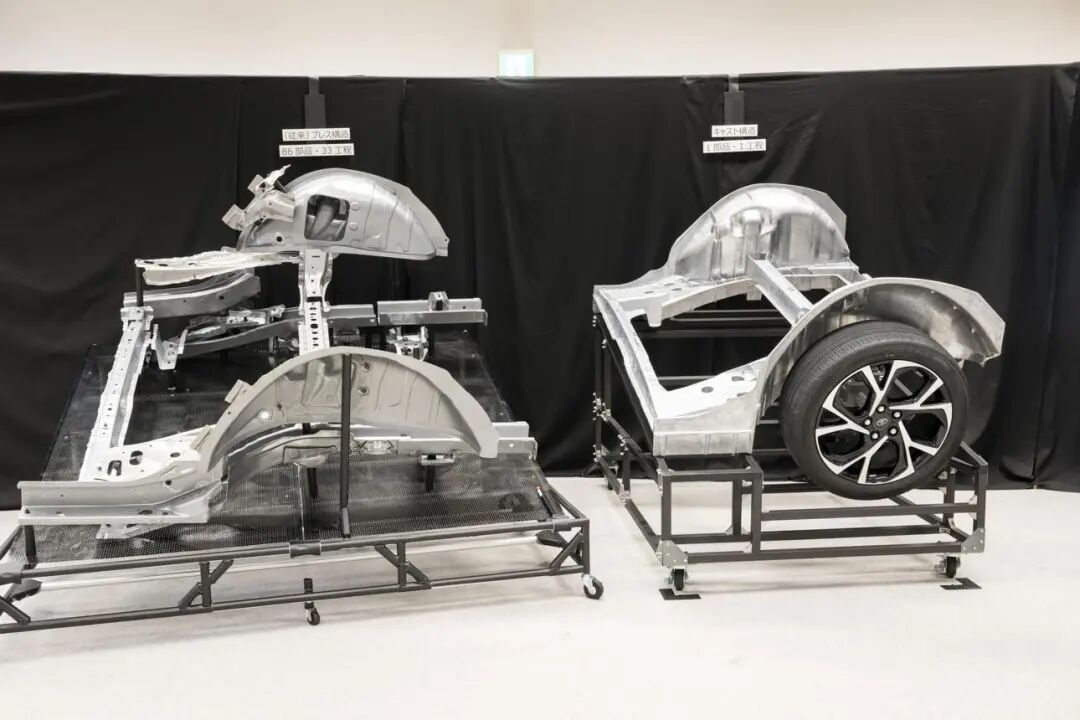
图注:丰田2023年技术展示中的传统冲压结构与一体化压铸结构对比。
这正是供应商议价权的来源被改变的地方。过去,复杂模具、材料配方、良率控制和验证经验,足以让车企依赖外部工艺。
现在,一个自己做过压铸的采购部门,懂得设备稼动率、单件耗铝量、模具摊销和报废率,可以把供应商的报价拆成一张详细的成本表。
供应商要涨价,客户能判断涨价来自铝材还是生产效率;供应商提高了良率,客户也能测算出节省了多少。
丰田的原价企划体系放大了这种能力。整车厂在开发阶段就设定目标成本,再组织设计、制造和供应商共同逼近目标。
一体化压铸把过去分散在几十个零件上的成本,集中到了一个大件上,成本更透明,单笔订单也更重要。
自制能力给了车企另一个采购选项。即使最终选择外包,谈价格时车企手里也多了一把尺子。
四、压铸厂的下一张订单
既然一体化压铸的收益高度依赖规模,压铸厂首先要把设备开满。
广东鸿图今年7月底透露,公司整体产能利用率超过70%,一体化压铸设备利用率接近80%;其中1.6万吨设备略低,原因是原配套客户的订单发生变化。
这组数据说明,问题出在设备吨位、产品结构和客户车型销量之间的匹配上。一款车型换代,固定资产照样折旧;一款车型销量低于预期,模具和专用工装的投资仍要摊销。高利用率配上低毛利订单,资本回报依然有限。
文灿2026年上半年车身结构件(含大型一体化车身件)收入7.32亿元,并取得多款后地板项目定点,部分项目预计2027年量产。从拿到定点到形成稳定收入,中间隔着一年甚至更久,厂房、设备和研发团队却已经开始产生成本。
压铸厂的出路,大致有三条。
第一条是调整客户结构。
广东鸿图预计今年出口业务约占两成,正在拓展奥迪等欧洲客户;泰国内外饰工厂计划2027年初投产,压铸业务也在考虑海外建厂。
27.37%的境外毛利率,是这条路最直接的吸引力;当地建厂带来的资本开支、合规成本和爬坡周期,则是它的代价。
第二条是向材料和新产品延伸。
广东鸿图计划2027年一季度投产镁合金项目,产品面向仪表板横梁、三电壳体和二轮电动车;立中集团的免热处理一体化压铸合金,2026年上半年销量3.83万吨,收入5.92亿元。轻量化的需求还在,镁合金也会面临良率、材料稳定性和价格的新考验。
第三条更现实:承接车企自己不愿做的订单,包括跨品牌、多车型、中小批量和工艺验证复杂的结构件。
这类业务要求频繁换模,会牺牲一部分利用率。压铸厂要靠它赚钱,就得把快速换模、模具寿命、工艺数据库和多客户排产,变成能够定价的服务能力。
这可能形成新的产业分工:头部车企用内部产线消化规模最大、最稳定的核心车型;独立压铸厂用开发效率和跨客户经验,承接车型更多、变化更快的市场。
2021年至2023年,行业争相宣布采购7000吨、9000吨乃至1.6万吨压铸机,吨位一度是技术实力的象征。到了2026年,更重要的指标变成了设备利用率、良率、单位资本回报,以及客户车型能卖多久。
广东鸿图今年接近7亿元的一体化压铸收入,对应的是全公司前三季度6068万元的归母净利润。丰田订单证明中国供应商进入了新的客户体系,铸件价格对标旧方案、年降逐年下调、货款按车企节奏回流,这三条规则也一并带了进来。
一体化压铸省下的成本,最先落在车企的车身车间里。压铸厂想分到其中一部分,靠的是比车企更懂这个大铸件的成本,并且把这份理解写进价格条款。