本文来自微信公众号: 游戏广角GameLens ,作者:游戏广角编辑部
种田游戏,大厂新宠?
有一种游戏,想让玩家体验另一种生活。
在这里,人们种地、钓鱼、装修房子,没有竞技、赛季、排名,更没有输赢之说。这种游戏类型叫做“模拟生活”,它的子品类中最流行的一种被称为“种田”。
现在,中国多家头部游戏厂商同时扑向这个品类,腾讯、网易、米哈游均在此列。近的,有主打星球生活的米哈游《星布谷地》;远的,有2024年首曝的网易项目《山海奇旅》。
而在这轮大厂游戏立项潮之前,业内已有不少团队先行入局,比如泡泡玛特试水游戏之作《梦想家园》、淘米网的童年情怀作品《摩尔庄园手游》、心动网络的《心动小镇》、趣糖网络的《米姆米姆哈》……然而名单之中,似乎只有《心动小镇》在海外市场取得了不错的成绩,其余游戏都谈不上多么成功。
失意者的履历,某种程度上证明了这个赛道并没有外界想象中那么“吸金”。那么,为什么中国游戏厂商还是前赴后继地押宝种田大业呢?
诱人的超级品类
厂商之所以集体瞄准种田品类,最直接的原因是它有着被验证的“吸金”潜质。
不过,过往验证这一赛道的并非中国游戏团队,而是靠买断制游戏赚得盆满钵满的海外公司。
该领域最知名也最成功的作品,莫过于任天堂第一方游戏《集合啦!动物森友会》(下文简称《动森》)。截至今年6月,《动森》售出了超5000万份。按照60美元的单价估算,消费者总支出超过30亿美元。
这个数据是什么概念呢?即使按照手游的长线运营方式去计算,《动森》发售至今的年均流水也达到了5亿美元(约合33.5亿人民币),足以在中国最赚钱的手游榜单中占据一席之地。
而且,除了《动森》这类有大公司、大平台托举的产品,种田赛道还曾跑出过“草根”背景的超级爆款。比如,由独立开发者制作的《星露谷物语》同样斩获了超5000万份的全平台销量。尽管其定价相对较低,但巨大的销量也足以让开发者ConcernedApe直接实现财富自由。
这些案例向行业证明了两件事。一是这个赛道的想象空间足够大,大到可以孕育年流水几十亿人民币的产品;二是它的开发门槛足够低,低到一两个人也可能做出世界级爆款。
两相结合之下,中国游戏厂商很难不心动。更别提这个品类的长线前景也颇具诱惑力,知名长青IP几乎一抓一大把,比如《牧场物语》《符文工房》《创世小玩家》等等。
唯一的问题在于,这一品类的长线服务化改造该怎么做?
毕竟,将买断制游戏改造成F2P(Free-to-Play,即免费游玩模式)游戏,才能让玩家持续付费。后者不仅仅是中国厂商更擅长的产品方向,也是现阶段资本市场更看好的方向。
事实上,在此之前,本土厂商已经成功改造过多种曾由买断制作品所主导的玩法门类。比如《塞尔达传说:旷野之息》(下文简称《旷野之息》)和《原神》,它们同样定位大世界探索,同样代表了各自领域的极高水准,但前者是一次性买断作品,后者则转向了长线服务的运营模式。
对比来看,买断制的商业上限明显低得多。截至2026年,《旷野之息》和《王国之泪》两作累计销量达5700万份,即使按照最高口径估算,消费者支出也不超过40亿美元。而根据数据机构Niko Partners估算,《原神》上线至今的全平台流水已超100亿美元,买断制改为F2P模式后的商业势能可见一斑。
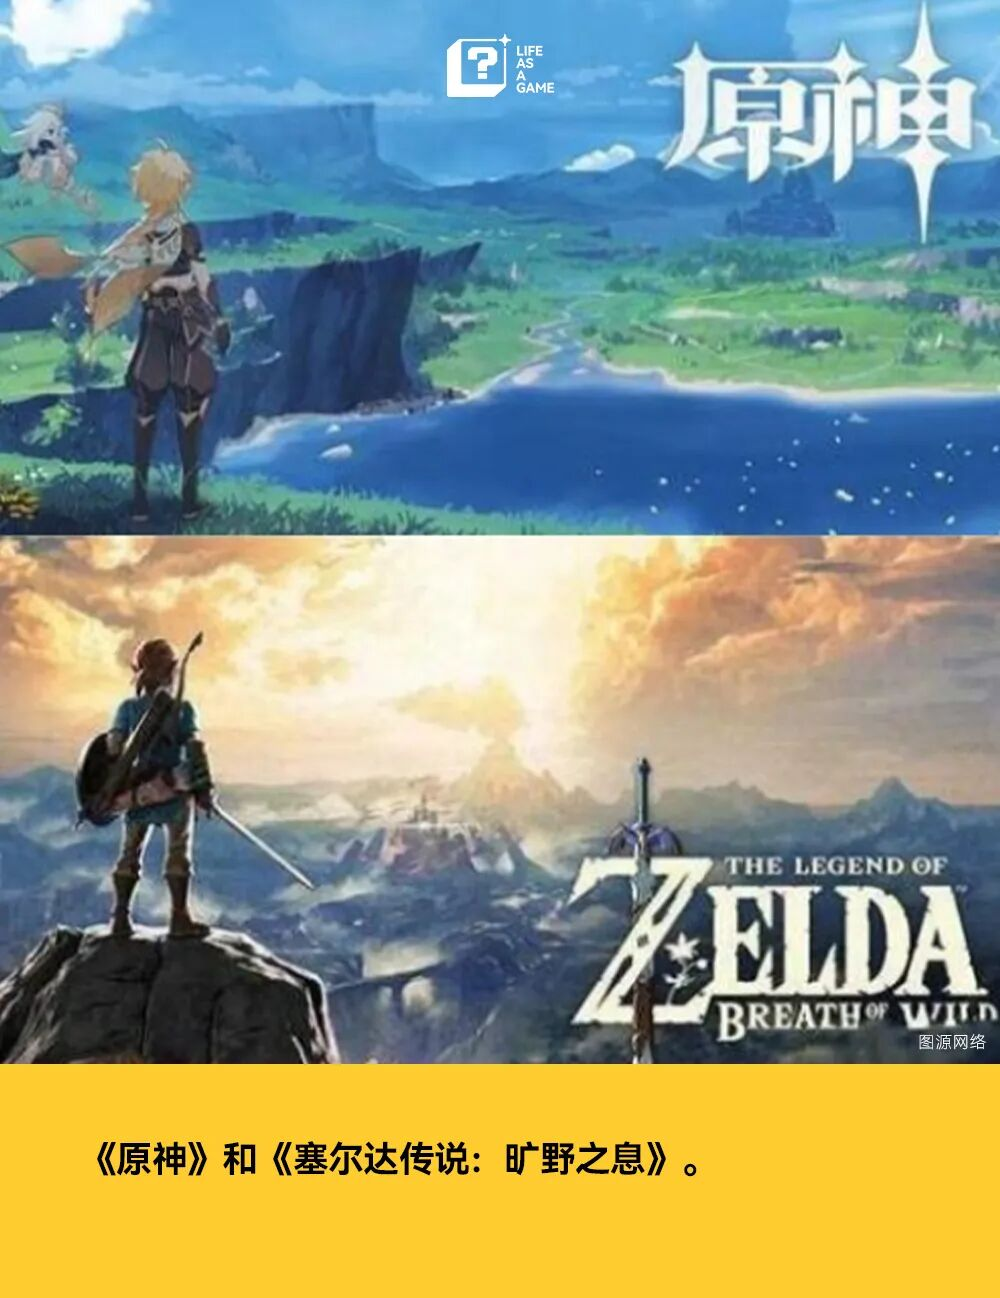
《原神》之于《旷野之息》,就像《蛋仔派对》之于《糖豆人》、《暗区突围》之于《逃离塔科夫》、《三角洲行动》之于《战地》和《使命召唤》……在得到验证的品类框架下,许多改造后的F2P游戏都收获了不逊色于买断大作的商业表现。
借助成熟的长线运营策略,这些本土佳作的生命周期仿佛永不终结。它们的开发成本被庞大的用户规模分摊,收益则根据不同玩家的支付意愿分层兑现。
如今,中国游戏厂商盯上了模拟生活,一个门槛不高且想象空间可观的赛道。相比于《原神》或《三角洲行动》,种田游戏的开发成本算不上高。但结果表明,已经登陆市场的模拟生活游戏输多赢少,大厂们的不少项目经历了多轮测试却迟迟不上线,厂商态度相当谨慎。
这个品类的改造难度,似乎比我们想象中更大。
难解的核心矛盾
模拟生活手游的折戟者名单里,有不少重磅参与者。
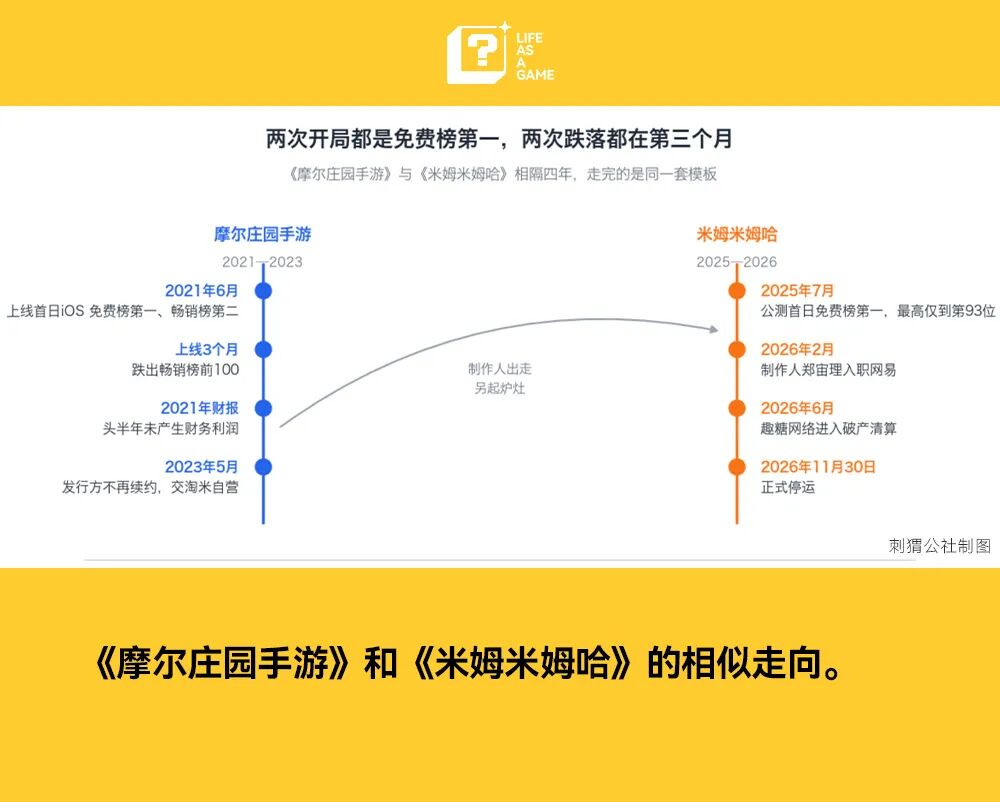
其中最知名的,要数2021年6月上线的《摩尔庄园手游》。该游戏上线时,靠着十余年前积攒的IP受众,一度登上了App Store游戏免费榜第1名、畅销榜第2名。但游戏上线3个月后就跌出了畅销榜前100名,发行方吉比特在财报中明确说明,游戏上线头半年未产生财务利润。2023年5月,《摩尔庄园手游》便因经营困难被交给淘米网自营,发行方不再续约。
《摩尔庄园手游》制作人郑宙理出走后自行创业,成立了趣糖网络,开发了另一款模拟生活类游戏《米姆米姆哈》。然而,缺乏IP基础的《米姆米姆哈》命运更加惨淡。游戏最高仅到App Store游戏畅销榜第93名。2026年6月,趣糖网络进入破产清算程序,8月,游戏《米姆米姆哈》宣布即将停运。
有的玩家总觉得长线服务游戏不过就是“卖皮肤”“卖数值”而已,但真实情况远没有这么简单。所谓的“卖皮肤”或“卖数值”能奏效,是因为游戏厂商通过运营策略建立了一套完备的系统。可对于模拟生活类游戏而言,这套系统恰恰是很难发挥作用的。
举例来说,《原神》售卖各式各样的角色,但特定角色对于游戏的通关并不是必需的。出于对角色的“爱”,玩家们才想方设法地拿下角色,给游戏贡献收入。而玩家之所以会爱上角色,又是因为游戏本身有精良的剧情内容和出色的人物设计。
但很显然,《原神》能这么做是因为它属于广义上的RPG类型游戏,具备塑造角色的基础空间。相比之下,模拟生活游戏就天然缺少这种顺理成章的基础条件。
另一边,竞技类游戏出于公平需求,对“数值付费”比较克制,所以普遍会选择“皮肤付费”。这时候,玩家之所以愿意为皮肤花钱,是因为在游戏的匹配和对局中,皮肤会被不断地看见。在竞技场、广场、广播里,皮肤被看见的次数越多,给人的感觉就越值钱。
至于传统的“数值付费”模式,当下最常见的场景是在MMORPG产品里。玩家想要通关副本、提高排名,就必须充值购买更好的道具、装备来提升战力。
但无论我们讨论“皮肤付费”还是“数值付费”,这些付费逻辑放到模拟生活赛道的语境中,都很难成立。
要知道,种田游戏的最大特色及最大魅力,正是其轻松闲适的游玩感受。游戏内的产出是私人的,鱼缸只有玩家自己看,农场布局只有玩家自己在意。这类游戏没有观众席,玩家没有必须比过别人的压力。既然没有这种压力,玩家自然也就没有为变强、变好看而付费的理由。
于是,为了找到让用户花钱的理由,不少新生代种田游戏会更频繁地推出每日活动、社交玩法和排名系统,结果反倒破坏了游戏原本留住玩家的卖点。
《摩尔庄园手游》就曾在这一点上饱受诟病。有老玩家如是评价道:“以前玩页游,可以花一整天在庄园里钓鱼、装修房子、和好友聊天;现在手游里,每天上线就是做任务、领奖励、冲排名,像在上班。”
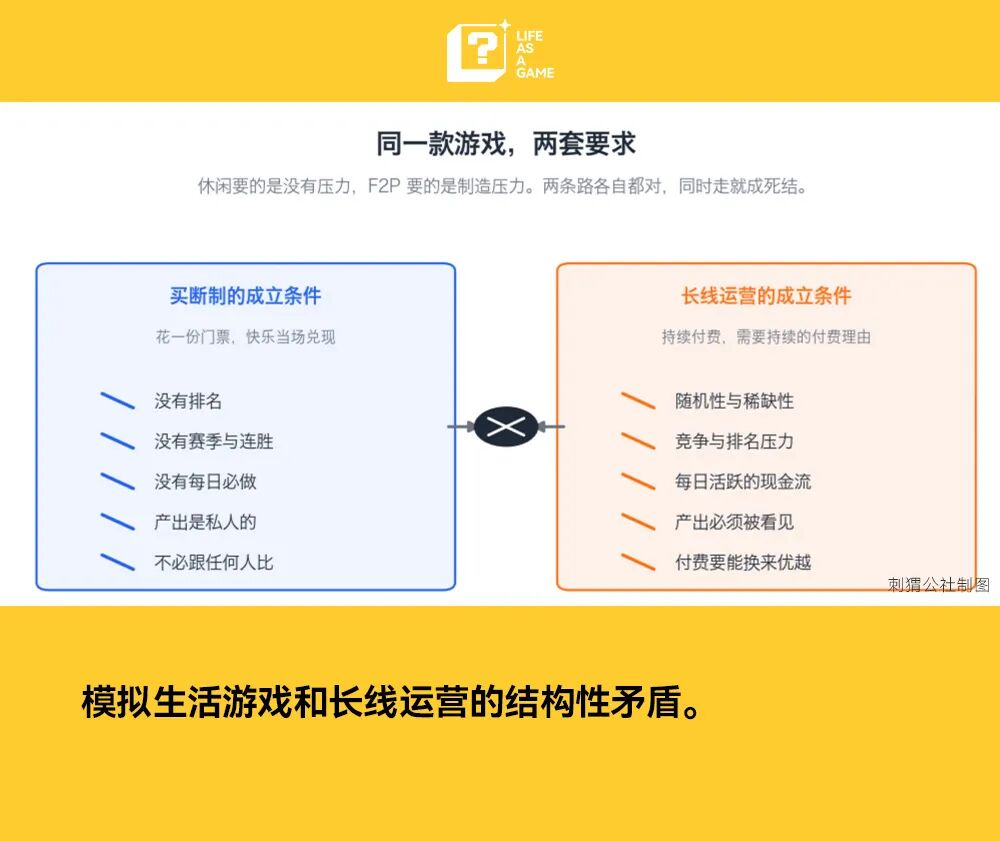
想要休闲,就得营造一种轻松闲适、没有压力的氛围;想要F2P,就必须制造压力、制造竞争、制造攀比,玩家才有动力持续付费。这两种思路在各自的领域都没问题,但模拟生活产品倘若想做F2P长线运营,就不得不“既要又要”,最终难免拧出一个难解的结。
挑战者的新思路
那么,这一难题当真无解吗?
具体来看,模拟生活游戏中常见的钓鱼、种田、挖矿、建房等活动,很难在不破坏类型化体验的前提下插入“数值付费”。开发者唯一能够动心思的地方,其实就是“皮肤付费”。
然而,模拟生活游戏又天然缺少可展示空间,家具、鱼竿和房子再漂亮,也只能装扮给自己看。如果强行社交、制造排名,下场恐怕与《摩尔庄园手游》等游戏没什么两样。
但这并不意味着“卖皮肤”就绝对不可行。关键点在于,厂商需要制造一个平滑的理由让玩家“展示”自己。针对这一点,一批本土项目已经开始尝试不同的解题思路。
比如,相对成功的国产之作《心动小镇》就通过DIY系统让玩家写书、做衣服、做家具、摆摊卖作品,从而顺滑地为用户开辟出展示自己的空间。
在游戏中,玩家可以自己生产内容并“出版”,出版物被购买得越多,被看见的次数就越多。于是,玩家的创作有了可展示空间,也就有了把自己装扮得更好的动力。
除此之外,《心动小镇》也通过精细化的出海运营方式,在海外市场取得了更大成功。它并未局限于竞争激烈的国内市场,而是积极出海寻找愿意为其“审美”玩法付费的增量用户。Sensor Tower数据显示,该项目的海外月流水最高冲到2258万美元。
实际上,目前赛道中的其他选手也都看清了品类内部存在的矛盾,并试图绕开它。
比如,网易的《星绘友晴天》主打“白天种地,晚上开party”,以玩法拼接思路补短板,一边利用种地玩法吸引更多用户,另一边用高频的派对模式拉动用户活跃与付费。
米哈游的《星布谷地》则选择用AI NPC来生成可无限补充的社交内容体验,从而跳出“模拟生活缺内容”的思维惯性。
简单来说,AI帮助《星布谷地》缓解了“内容生产跟不上玩家消耗”的品类矛盾点,在降低制作成本的同时提供部分内容体验,最终用更多情感共鸣带动外观付费。
游戏行业没有标准答案。不同的成本投入、不同的游戏类型、不同的厂商期望,都有可能带来完全不一样的考题。模拟生活的长线经营,可以说是种种考题中相对复杂的一道。
它不仅要求创作者解决“休闲vs付费”的核心矛盾,还要求产品在先例寥寥的背景下保持内容更新节奏。对中国游戏厂商来说,这场品类改造实验注定是一场旷日持久的大考。
*本文首发于华为浏览器-视界系列专栏《大玩家》


