本文来自微信公众号: 奇帆商业 ,编辑:陆垚,制图:奇帆商业,作者:钱喆
京东又把云计算和金融科技分开了。
11月10日,京东科技传出组织调整消息,云科技与金融科技被划分为两大事业群,徐丰负责云科技,JoyAI等研发团队据称也将纳入其中。五年前,京东刚刚把这些业务整合在一起,希望借助金融和产业客户扩大技术服务市场。
京东云曾跻身国内IaaS市场前列,却没能把这一优势延续下去。同样从电商业务起家,阿里云已经成为阿里巴巴的重要增长业务,京东云仍在寻找自己的市场位置。
01
京东云,曾经有机会
京东云起步时,手里握着一份不错的技术履历。
京东自营零售涉及采购、库存、订单、仓储和配送等复杂业务。每年大促期间,短时间内涌入的交易请求,对计算资源调度、数据库和系统稳定性提出很高要求。这些业务让京东很早就开始建设自己的基础技术体系。
2016年4月,京东云正式对外商用。阿里云已经成立七年,但国内企业上云仍处于扩张阶段。互联网企业之外,政府、金融机构和大型制造企业开始采购云计算服务,市场尚未形成今天的头部格局。
京东随后推动内部业务云化。到2021年618,京东披露购物节订单已全部运行在云上,京东物流等业务也完成了大规模云化改造。
京东云的市场表现一度不错。
2022年,新华财经援引Gartner相关数据称,京东云2021年中国IaaS市场份额排名第四,较上一年上升一位。由于统计范围不同,这一排名不能直接与其他机构的公有云榜单比较,但京东云当时已经具备一定市场竞争力。
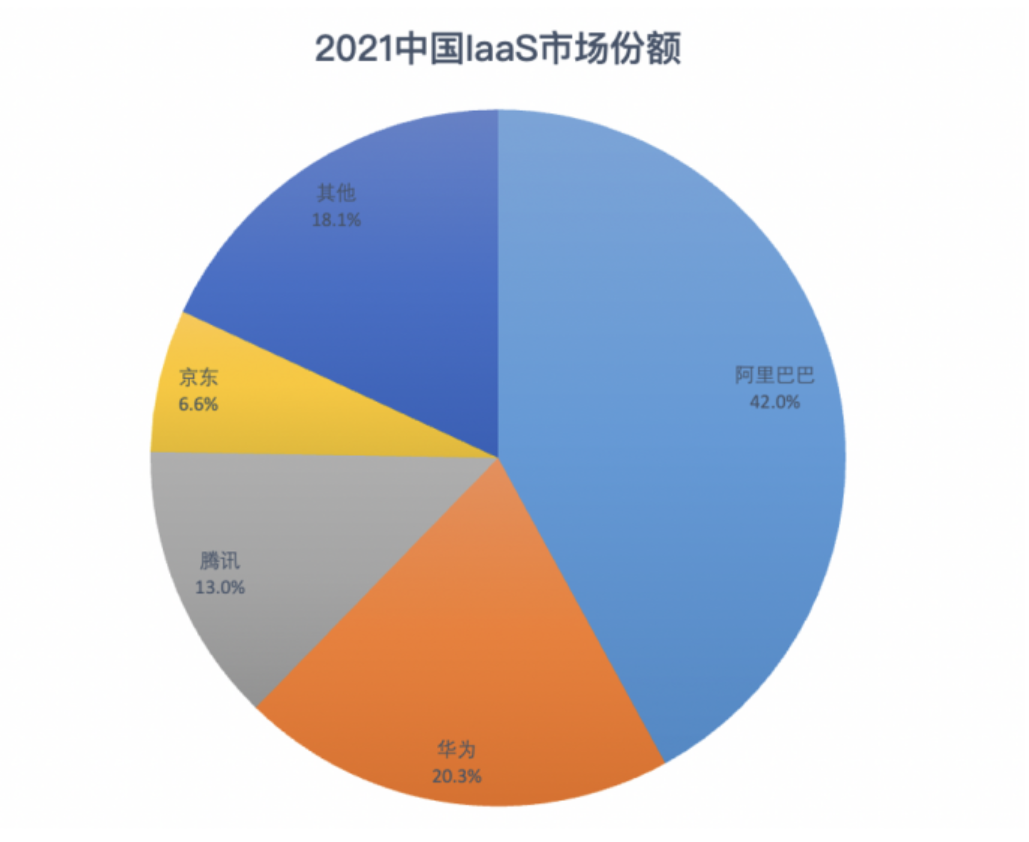
图例:Gartner相关统计2021年京东云IaaS排名资料截图
产品布局也在扩大。2019年,京东云披露已发布16大类、170余款核心产品与服务,覆盖计算、存储、数据库等领域。2021年推出的混合多云操作系统“云舰”,试图在企业多云管理市场建立自己的产品位置。
京东云后来在专属云市场取得了更明确的成绩。IDC相关报告显示,2023年下半年,京东云在中国专属云服务市场的份额达到8.8%,排名第五。
这些经历很难用“京东不懂云计算”来解释。京东云有过技术产品,也有过市场排名,却没能将这些积累转化为持续扩大的通用公有云优势。
京东对云业务的组织定位一直在变化。2019年,京东整合云计算、人工智能和物联网业务,成立京东云与AI事业部。2021年,相关业务并入京东科技,与金融科技共同承担对外技术服务的任务。2023年,京东科技又强化销售、解决方案和交付体系。
这些调整背后,是京东对云业务的期待逐渐发生变化。它不再只承担提供计算资源的任务,还需要进入企业的实际经营流程,帮助客户解决采购、库存、供应链协同等问题。
京东拥有开展这类业务的天然条件。品牌商、供应商、物流合作伙伴和金融机构,都是它长期经营的对象。京东熟悉这些企业的业务,也拥有能够参与系统建设的技术团队。
京东科技曾披露服务超过600家金融机构、20万家中小企业,业务覆盖金融科技、企业服务和产业数字化等领域。但这些客户不能全部算作京东云的公有云客户。
一家企业可能使用京东的供应链系统,却继续把数据库部署在阿里云。金融机构也可能采购京东的数字金融解决方案,而不迁移核心IT基础设施。
京东在企业客户中积累的关系和信任,并没有天然转化成持续增长的云资源消费。
这也暴露了两种业务之间的差异。产业解决方案往往围绕客户的具体需求展开,项目能否签约,取决于行业经验、客户关系和交付能力;通用公有云则需要不断吸引企业使用标准化计算资源,并在此基础上建立数据库、开发工具和软件生态。
京东的产业优势能够帮助它进入企业采购名单,却无法保证这些企业将核心业务系统迁移到京东云。
京东云没有持续独立披露收入和利润,外界也难以判断产业项目、标准化云产品各自贡献了多少收入。十年间,云业务先后承担内部技术基础设施、对外云服务、产业数字化和金融科技协同等角色,组织定位的变化增加了经营目标的复杂性。
阿里云则在更长的时间里,围绕通用云平台积累外部客户。
京东云并不缺少企业客户,缺少的是把产业客户持续转化为云平台用户的能力。
02
阿里云降价,京东云再低10%
2024年2月29日,阿里云宣布对100多款云产品降价,平均降幅20%,最高降幅55%,涉及计算、存储、数据库等基础服务。
京东云当天晚上就给出了回应:核心公有云产品对标阿里云,在其最低实际成交单价基础上再低10%,并提出“买贵就赔”。
京东云没有围绕产业解决方案展开竞争,而是直接进入基础云产品的价格战。
这场交锋让两家公司的竞争位置变得清晰。阿里云拥有更成熟的基础产品体系和客户生态,京东云则希望通过价格优势争取企业的计算、存储和数据库采购需求。
但企业选择云平台,并不只比较报价。
业务系统一旦接入数据库、开发工具、数据分析和安全服务,迁移就可能涉及应用改造、数据转移和运维团队培训。对于运行多年的企业系统,便宜10%的计算资源未必足以抵消迁移成本。
阿里云的优势来自长期积累。2009年成立后,阿里云持续研发飞天分布式计算系统,逐渐建立覆盖计算、存储、数据库和大数据分析的产品体系。2015年7月,阿里巴巴宣布向阿里云追加投资10亿美元,用于技术研发、国际市场扩张和生态建设。
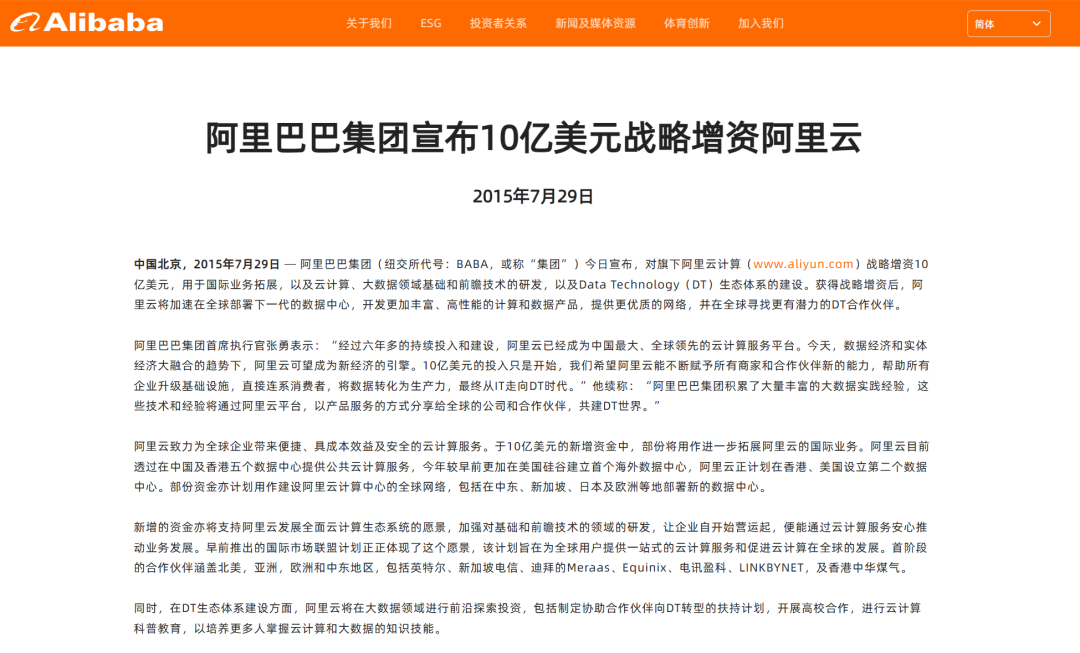
图源:阿里巴巴集团10亿美元战略增资阿里云
这些投入让阿里云有机会围绕基础设施持续扩大客户规模。企业可以直接采购标准化产品,随着业务增长增加使用量,云厂商则通过规模扩大摊薄部分基础设施和研发成本。
京东云走出了一条不同的业务路径。
制造企业的采购和库存管理、能源企业的业务协同、零售企业的供应链运营,都是京东熟悉的领域。常州工业制造云平台、中化能源数字技术平台等项目,帮助京东云进入企业的实际业务流程,也使它在专属云、混合云和产业服务领域形成一定竞争力。
问题不在于产业项目没有价值,而在于项目收入能否转化为可以持续复制的产品收入。
一家制造企业需要改造采购和生产系统,云厂商可能需要派出团队梳理流程、对接旧系统、开发功能并完成部署。换到另一家企业,即使行业相同,原有系统和管理方式也可能完全不同。
项目规模可以扩大,但交付团队、实施周期和定制开发成本也可能随之增长。相比之下,成熟的标准化云产品能够服务更多客户,不必为每笔订单重新建设一套系统。
当然,阿里云也做定制项目,京东云同样拥有标准化产品。两家公司的差别不是业务类型的简单划分,而是客户规模、产品复用程度和生态积累所形成的经营结果。
IDC数据显示,2024年下半年,阿里云在中国公有云IaaS市场的份额约为26%,排名第一。京东云未进入这一统计口径的前五名。
京东云在专属云和产业数字化市场仍有自己的位置,但通用公有云领域的差距已经相当明显。
2024年的价格战因此显得格外有代表性。京东云试图通过更低的报价争取客户,但价格优惠很难独自解决客户迁移、产品生态和长期使用习惯的问题。
京东的产业关系可以帮助它找到客户,真正决定客户能否留下来的,仍然是可以持续使用、不断扩展的技术产品。
03
京东云,重新押注AI
京东重新拆分云科技与金融科技时,企业AI正在改变云计算市场的竞争重点。
阿里云已经把通义模型、百炼平台与云计算基础设施结合起来。企业调用模型,需要推理算力,也可能进一步采购数据库、存储和其他云服务。AI应用增长,为原有云平台带来了新的资源需求。
京东则选择从熟悉的产业业务中寻找机会。
今年,京东提出建设“全球最大物理世界运营中心”,围绕JoyAI模型、国产算力、具身智能和实体产业应用加大投入。零售、物流、工业和供应链仍是京东技术布局的重要方向。
这些业务能够为AI提供真实的应用场景。库存预测需要分析商品销售和仓储数据,物流调度涉及订单、运输路线和配送资源,企业采购则需要处理商品匹配、供应商管理和采购流程。
京东可以先在内部业务中验证技术,再向外部企业销售相关产品。相比从零寻找应用场景,这是一项值得利用的优势。
但京东云需要避免重走过去的路径。
一家企业愿意采购京东的AI供应链系统,不代表它愿意同时迁移数据库、存储和全部计算资源。大型客户通常已经拥有稳定的IT架构,新增AI应用完全可能运行在其他云平台上。
京东云下一阶段真正值得争夺的,可能不是企业的全部云基础设施,而是采购、物流和供应链流程中持续发生的AI使用需求。
这意味着京东需要改变技术产品的销售方式。
一家制造企业可以通过标准接口调用京东的供应链AI能力,完成库存预测、供应商匹配或采购建议,而不必重新建设整套IT系统。企业按使用量或订阅方式付费,京东则通过持续调用获得收入。
如果这类产品能够服务不同行业的客户,京东就有机会把原本依赖项目交付的产业经验,转化为可以重复销售的技术服务。客户使用越频繁,模型推理、数据处理和相关计算资源的需求也可能随之增长。
京东需要把产业经验沉淀到产品里,而不是让每个项目都重新依赖一支交付团队。
此次组织调整可能为这一方向创造条件。
市场消息称,京东探索研究院旗下JoyAI、AI算法等团队将被纳入云科技体系。如果相关安排落实,模型研发、云基础设施和企业客户服务之间的协作可能更加紧密。
徐丰的履历也提供了一个观察角度。他曾负责京东科技数字城市业务,2023年出任销售中心负责人,随后升任京东科技总裁,管理经历涉及政企客户、解决方案和商业化体系。
由徐丰负责云科技,可能意味着京东希望加强技术产品的市场转化。不过,这仍是基于公开履历的分析,尚不能视为已经确认的内部战略目标。
国内通用公有云市场已经形成较强的头部集中度。京东如果全面追赶阿里云,需要持续投入基础设施、技术研发和开发者生态。相比之下,从企业采购、供应链管理和物流运营切入,可能更符合京东已有的客户基础与技术积累。
这条路径也有明确的商业考验:AI产品能否跨客户重复部署,是否能够形成持续付费,交付成本能否随着客户规模扩大而下降。
云科技与金融科技重新分开,为京东提供了重新安排研发和经营资源的机会。组织调整能否产生效果,最终还要看产品投入、客户采购和经营结果。
十年前,京东把庞大的零售与物流业务视为云计算的技术优势。此后,它逐渐发现,内部系统建设、产业项目交付和面向外部客户的云平台经营,是三种相互关联、却不能简单等同的能力。
如今,AI让这些能力有了重新组合的机会。
京东云没有成为第二个阿里云。它接下来需要证明的,是能否把十年积累的产业能力,变成可以规模化销售、让客户持续付费的技术产品。


