京东外卖负责人郭庆的离职,标志着外卖大战进入新阶段。从烧钱补贴到供应链创新,京东正将战场从需求侧转向供给侧。本文深度剖析京东外卖的得失与行业变局,揭示这场竞争背后的真正逻辑。
11月4日,第一财经报道称,京东集团本地生活服务事业群负责人郭庆近期因个人原因离职。
同一天,钛媒体援引接近京东人士的说法称,新负责人和管理团队长期深耕供应链,业务将进入以供应链创新为核心的“京东外卖2.0”阶段。
郭庆是京东在2024年找来的“外援”,有着深厚的美团背景。
他从一开始就被京东赋予了明确的任务,即给京东本地生活补课。在京东外卖业务上,他完成从0到1的工作,包括快速搭建业务框架、跑通外卖商业模式,以及在用户端建立初步的品质心智。
2025年7月,京东正式将原达达事业部升级为本地生活服务事业群,成为与零售、物流并列的集团战略级业务,郭庆继续担任事业群负责人。
京东外卖在集团资源的扶持下,也复现“大力出奇迹”,日订单峰值一度冲到过2500万单。但京东定的目标——2026年拿下30%市场份额——远没到兑现的时候,操盘手先走了。
郭庆卸任,京东外卖换挡,不少业内人士都在分析,刘强东做外卖图什么?是外卖,是零售,还是即时配送?
这些观点都默认了一件事:京东自始至终都知道自己想要什么。
在我看来,京东从入局外卖的那一刻,未必知道接下来的局面会往哪个方向走。其中的得失可能也在外卖大战中,打着打着才认清的。
不做第二个美团,测试京东的边界
京东想要的,未必是美团外卖这门生意。它可能是想弄清楚:京东在供应链上打磨了二十余年沉淀的方法论,复刻到餐饮、外卖行当,还管不管用。
事实上,外卖和零售是两个完全相反的业务。京东卖3C数码、冰箱小电器等,从工厂到用户家门口,每一步都能提前算清,是标准化业务。外卖对接的是数以万计的小馆子、餐品、顾客,不可控的因素太多。类似出餐快慢、口味轻重等,京东一样都控制不了。
郭庆带来了美团外卖的打法,也确实好用。京东外卖上线头一个月,靠0佣金和“品质堂食”筛选商家,迅速签下30万家门店,铺进126座城市。为此,骑手招了15万人,全部签劳动合同、缴社保。一年下来,业务覆盖350座城市、150万家餐厅。
但这套打法只能帮京东把摊子铺开。外卖大战打到后半程,拼的是配送成本,也就是履约能力。比如,同样是送一单,京东的骑手成本是7.2元,美团只要4.8元。
之所以有这个差距,关键还是在订单密度,京东单量少,骑手一趟要多跑空路。这依靠的是配送网络和调度系统,美团曾将其作为最大的护城河。
京东挖来一个郭庆,也无法在短时间内补上这门课。
艾瑞数据称,去年6月补贴最猛的时候,京东外卖峰值拿到了31%的市场份额,京东随后喊出“2026年做到30%”。
但这种脉冲式拿单,显然是不可持续的:补贴一上,单量跟着涨;补贴一停,单量就往下掉。
按高盛现在的预估,以日均单量算,京东市场份额约10%。过去一年多,京东付出了亏损466亿元的代价。
补贴没能改变战局,京东换了个思路。
2025年7月,七鲜小厨开出来之后,京东开始对外讲“供应链创新”的故事:把一道菜当标准品做。净菜在工厂洗好切好,冷链送到门店,炒菜机器人出餐,一家店只上30道菜。原料、出品、成本都统一。
京东把做零售的那套标准化手艺,第一次搬进了厨房。
这条路能走多远,京东心里也没底,但它已经把重心从补贴挪到了供给。
同时,京东也完成一轮验证,外卖业务照着美团的模式来做,是走不通的,更撑不起一场在别人主场上打的消耗战。
“输赢定终局”的评判太过粗暴
第一轮外卖大战,赔钱的不止京东,美团和阿里花得更多。于是有了一个流行的说法:外卖大战没有赢家。
这些人认为,三家在外卖上砸进上千亿,谁也没讨到便宜:京东外卖没挤进前二,新业务2025年亏466亿,亏损率94.6%;按利润同比减少算,美团少赚了827亿以上,而且护城河被挖开了一道口子;阿里也付出了巨大代价,少赚了 954亿以上。
不过,这场仗也让外卖行业更加透明。比如商家佣金怎么抽、骑手有没有社保、无堂食的店要不要打标,这些以前还都在模糊地带的事情,现在都被规范起来,成为行业准则。
刘强东给外卖定过两条规矩:净利润不许超过5%,全职骑手全部缴五险一金。某种程度上,这是阳谋,看似喊话,其实也是在拉高外卖大战的上限。
比如抽佣,过去一直是美团说了算,商家几乎没有议价权。京东把利润上限压到5%,等于把这笔钱摊开给商家看。
骑手这边,过去,美团跑众包,京东跑全职,同样送一单,京东在社保和底薪上的投入要更大。但现在各个平台对骑手的保障力度都跟了上来。
有关政策也跟着完善,比如骑手的养老保险向全国推开,职业伤害保障扩到17个省市、每单必保。《外卖平台补贴行为规范十条》公开征求意见,补贴怎么发不再由平台自己定。
监管层面,2025年5月、7月,监管部门两次约谈三家平台;2026年1月,反垄断调查评估启动。
商家这边,北京搞了三家平台与商家的协商机制,佣金有得谈了,但无堂食的外卖必须打标。
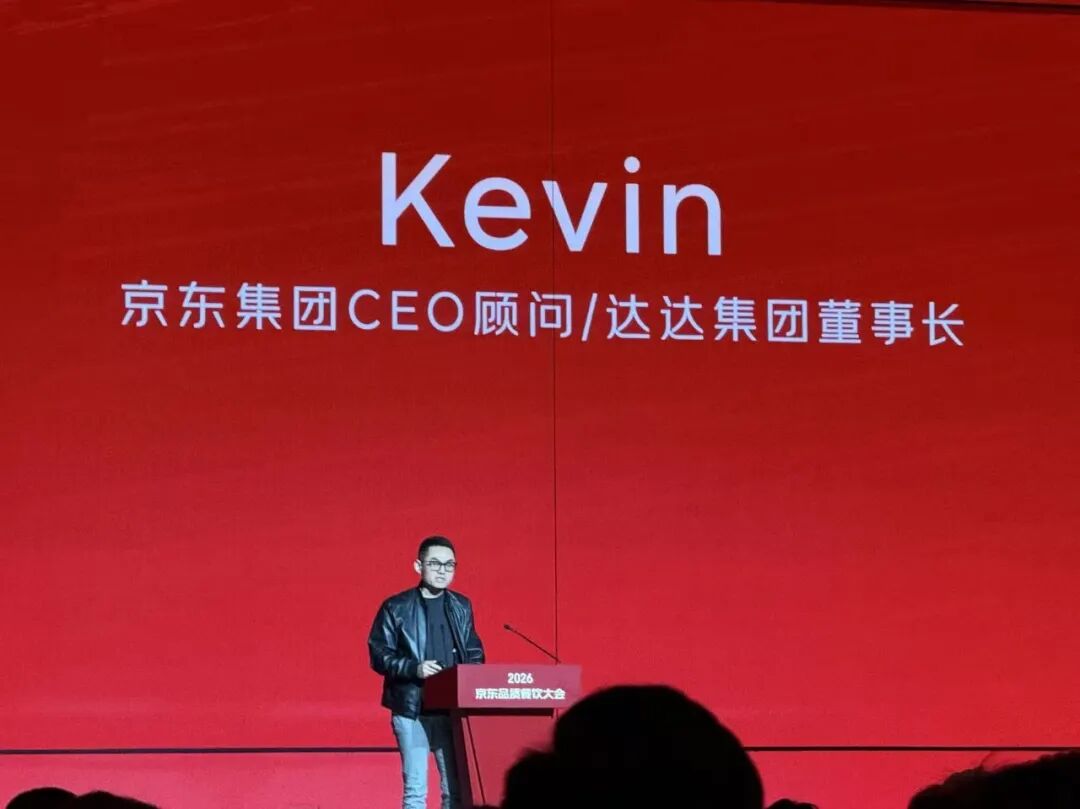
卸任前的郭庆出席活动 图源:唐辰拍摄
在这个过程中,京东也部分推翻了此前的两个固化认知:
一是,补贴能砸出外卖份额。美团外卖的强势,并且在其一贯的“捡钢蹦”的叙事下,大家都简单的认为,钱能砸出市场。但京东搅局,加上淘宝闪购的突袭,打乱了美团在即时零售、AI上的节奏,也在证明这个论断不奏效。
这一仗打完,行业里没有平台再把补贴当长期战略。
二是,高频带低频,永远有效。京东最初的算盘是用户天天点外卖,顺手把京东上的日用百货也买了。
但数据证明,这只是短期的。秒送是京东App里的即时零售入口,外卖挂在里面。它的月活2025年二季度冲到顶,之后半年掉了近四成。对应平台的日百销售还在涨,但涨的原因是商品结构调整,跟外卖带来的用户没关系。
去年6月的内部分享会上,刘强东说,来京东点外卖的用户,有40%会顺带买京东电商的商品,所以外卖亏的钱,比去抖音、腾讯买流量划算。这笔账算的是拉新成本,能说明外卖获客便宜,说明不了外卖用户变成了电商用户。
这两个判断,京东花费巨大去证伪。但对京东来说,这个学费交的并不冤枉,至少,它们把拿不准的事弄成确定的,以后不会再踩坑。
这可能是中国互联网第一场供给侧战争
那”京东外卖2.0”是一场撤退么?我认为,这还是像“输赢定终局”的判断一样,过于简单。其真实含义是,外卖大战并没有结束,而是从需求侧烧到了供给侧。
过去一年多,京东锚定了供应链生意。去年618前夕,刘强东专门回应过,“京东做外卖、酒旅,都为了背后的供应链做铺垫。”
如今,他把预算从补贴挪到了本地生活业务的工厂、门店、冷链上。
也就是,刘强东主动把战争从资本密集型(补贴换订单),切换到了资产密集型(厨房换供给)—— 七鲜小厨三年百亿、万家门店、菜品合伙人。
这与美团的 “品牌卫星店”、淘宝闪购砸向闪电仓,是同一场新战争的三种打法。它们都同时把资源挪到了同一个方向:自己造供给。
竞争的焦点从抢用户变成造供给,这在中国互联网还是头一次。
这三种方式都还在验证,但也都回到了各自的体系内,更像是先握紧拳头,再奋力一击。
与外卖大战初期的混乱相比,各家的出牌手法克制,但更加成熟。
从京东的角度看,供给侧的军备竞赛(净菜工厂、冷链、机器人出餐、仓网),恰是它有主场优势的战场。同时,这也是监管乐见、美团相对陌生的战场;
我的预判是,这轮大战的胜负手不是日单量,而是谁能先跑通供给侧路线。其中包括,京东的标准化自营供给,美团的平台化百万商家网络,以及淘宝闪购/盒马的仓配密度。
需要明确的是,它们彼此的边界也并非泾渭分明,比如三方都加强了线下商超的布局。
所以,这轮 “外卖大战” 真正的历史意义,不在于谁分走了多大外卖的蛋糕,而在它是中国互联网从需求侧竞争转向供给侧竞争的转折点。
京东可能是最早想明白这一点的平台,也可能是为此付出最贵学费的平台。
参考资料:
第一财经,《京东集团本地生活服务事业群负责人郭庆近期因个人原因离职》
钛媒体,《京东本地生活负责人郭庆卸任,业务转入京东外卖下一阶段》
高恒说,《刘强东做外卖的真正算盘浮出水面了》
专栏作家
唐辰同学,微信公众号:唐辰同学,人人都是产品经理专栏作家。内容链接,洞察与解读,关注互联网科技及商业故事。
本文原创发布于人人都是产品经理。未经许可,禁止转载
题图来自作者提供