先看右侧形态。如图所示最直观。以中际旭创2025年4月后的走势为例。当然,历史不会简单重复,仍需具体问题具体分析。
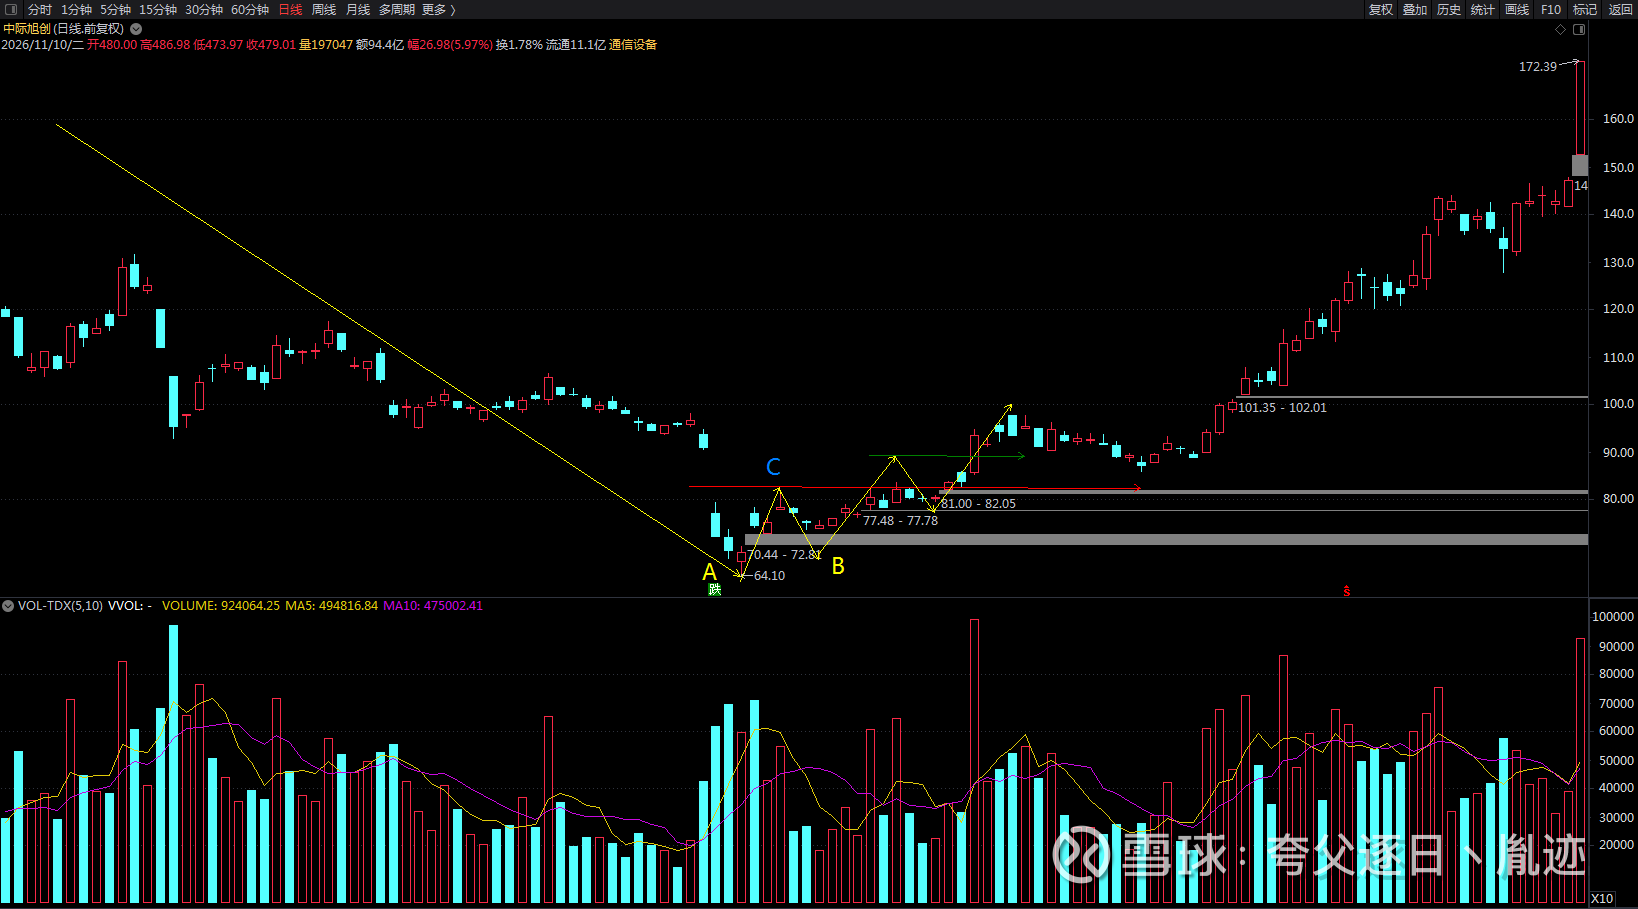
右侧通常不是单日大涨,而是“突破—回踩—再确认”的过程。技术形态上看,B段回踩再确认后,就属于技术面右侧。
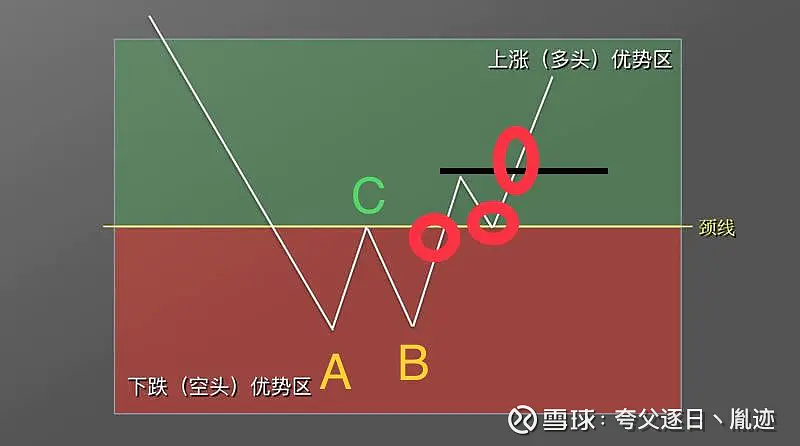
反转是什么样的?
反转:放量突破关键平台或年线,回踩不破,均线结构逐步转多,并且有业绩、宏观、产业或资金情绪配合。
技术面如下图所示,以新易盛2025年4月后的走势为例。
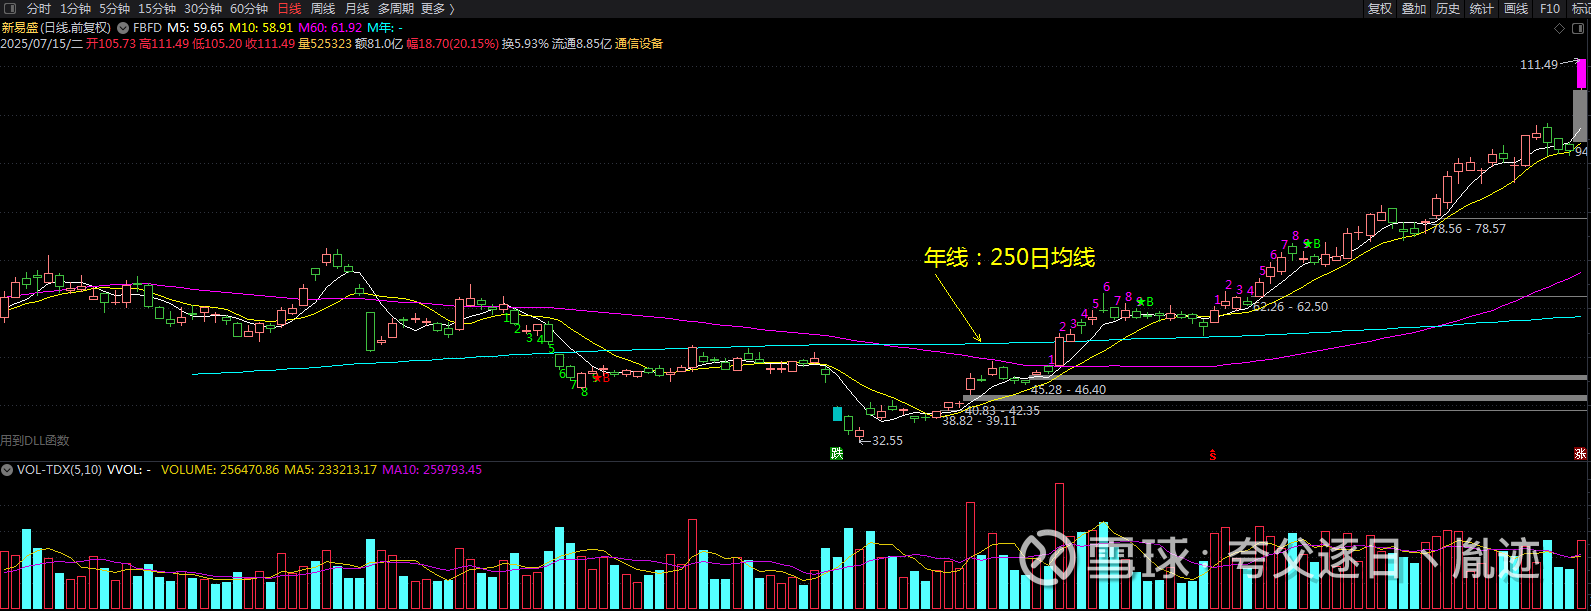
当然,反转不是简单反弹,而是基本面、技术面、宏观政策与资金面形成共振后的趋势确认。
光模块板块若要迎来高质量反转,至少需要以下八个方面的积极信号逐步确认。这八点不是八道判断题,而是一张可跟踪、可验证、可打分的反转拼图集:每完成一块拼图,板块胜率就提升一分:
1,打铁还需自身硬:2026Q4及2027年Q1的业绩需具备说服力,能够验证需求与高增速的持续性。
具体比如:1.6T出货量是否如期爬坡,单季营收环比是否维持扩张;毛利率能否守住40%以上,硅光渗透带来的成本下降能否对冲价格年降;在建工程激增反映的是产能扩张的决心,但反转信号需要看到这些产能在Q4及27年Q1能否转化为实际出货和收入。反转要求的不是“2026年好不好”,而是2027年的业绩能否在高基数上继续超预期,并对2028—2029年给出良好展望。业绩是反转的第一块拼图,也是最硬的底气。
2,北美CSP指引:明年年初(春季),北美CSP们能否给出2028年更具体的资本开支、AI算力投入规划、指引,以及光模块采购节奏、技术路线选择(如可拔插、NPO、CPO)等,重点看需求可见度与实际下单情况,看产业是否仍维持高景气。
当前的状态是:部分重点客户已给出2028年1.6T、2.4T及NPO等新品的需求指引,但并非有约束力的采购订单。1.6T生命周期预计为2026—2030年、2028年达峰值、2028年海外大客户1.6T需求较2027年翻倍,3.2T预计2028年后大批量供应。
2026年北美四大CSP合计资本开支预计约7000亿美元、同比增长68%,不过,按目前市场普遍预测,2027年增速可能降至35%。不过,对于光模块产业而言,资本开支增速边际下移本身不是问题(光互联里比重提升),关键在于,2028年指引能否消除“2027年之后需求断层”的担忧。另一方面,华尔街的隐性要求是,CSP要保住自由现金流,资本开支可以放缓,28年部分数据中心建设可以后移,但AI投资周期仍将继续。
美银最新研报也指出:若2027 年 AI 资本开支较当前预期下调 20%,原本超过 40 GW 的 AI 基础设施部署规模,可能减少至约 30 GW。不过,美银不认为 AI 投资周期已经结束。因为随着政策前景逐渐明朗、企业股票回购以及估值吸引力提升,因担忧 AI 资本开支放缓而引发的无差别抛售,半导体板块可能会在 2027 年初(第一季度)逐渐接近尾声。简而言之,产业指引越清晰,光模块反转的产业基础就越扎实。
3,技术面确认:必须站稳年线,回踩不破,并伴随量能配合、板块相对强度改善。
当前的问题在于,光模块板块已经历长时间、大级别的调整,年线本身可能仍处于下行或走平初期,单纯“站上去”的可靠性低于年线已走平后的回踩确认。年线走平+缩量回踩不破+放量阳线确认,三者缺一,技术面都不宜视为右侧或反转。当然,技术面不是预测工具,而是确认趋势。当形态、量能同步改善,反转的节奏感才会更强。
4,宏观层面:关注加息、降息预期变化、全球流动性、风险偏好,以及外围地缘局势是否缓和。
理论上,加息预期升温会压制成长类资产的估值分母,同时抬升CSP们的债务融资成本。且外围地缘局势影响的是风险偏好和供应链预期,更关键的传导在于,北美CSP们在宏观不确定性下是否推迟资本开支节奏。 简而言之,若利率预期趋于稳定、CSP融资环境不再边际收紧,会使光模块厂的远期盈利能够以更低的贴现率被定价。宏观不必完美,但边际改善就是积极信号。
5,外部扰动、相关政策:关税、贸易政策与汇率波动对盈利的影响是否可控,及供应链政策是否出现变化,FCC相关政策是否落地(短期落地难度大,CSP们会游说)。外部扰动难以完全消除,但只要影响可测、可控、可对冲,未来市场就会把注意力重新回到产业趋势和业绩兑现上。简称,价值回归。
6,资金与筹码出清:J构公募持仓比重、融资盘出清情况、交易拥挤度是否下降。
筹码出清是当前这几块拼图中最明确尚未完成的一项。此前,融资余额曾处于近一年极高分位,公募对AI硬件赛道的超配比例也触及历史峰值。 而且,2026年三季度中际旭创仍是公募主动权益第一大重仓,但同时也是减持市值第一名。主动权益在减、被动在接,属于结构切换而非清仓离场。
所以,筹码出清过线的标志不是看“跌得多”,而是:融资余额分位从极值区域显著回落并企稳、公募持仓从集中转向分散且低配、成交拥挤度从极端水平回归常态后不再反弹至前高。在这些完成之前,任何大级别的反弹都容易遭遇存量筹码的抛压。反过来,一旦筹码出清出现可验证进展,反弹向反转演化的阻力将明显下降。
7,订单与客户及供应链:大客户认证、份额变化、订单能见度、海外产能与客户结构的变化是否支持27年后的高增长。光模块能够放量的基础就是产能提升与上游物料的保障。
具体观察项包括:DSP、光芯片(EML)、CW、TIA/Driver、PCB、PD等关键物料供给与价格是否顺畅及稳定,扩产进度、良率、交期与库存是否匹配;2.4T、NPO、XPO等新品的送样、认证、量产节奏;海外基地爬坡,良率与交付能力是否跟得上、原产地规则与关税应对能力。客户结构是否多元化,能否降低单一客户的依赖。只有产能、物料、认证、订单与客户结构形成闭环,2027年后的高增长才具备可验证的供应链基础。供应链越顺,业绩兑现的确定性越高。
8,估值与交易结构:估值与交易结构方面,重点观察估值所处历史分位、成交额与换手率变化,以及龙头与板块能否同步企稳,避免只有个股脉冲而板块不跟随。同时关注估值与盈利预期是否匹配,以及板块成交占比是否从极端拥挤区间回归:前者决定估值是否有基本面支撑,后者反映拥挤度释放是否健康。
而且,对于“大光“(中际旭创、新易盛、天孚通信)这类大市值标的,股价上行更依赖量能配合与增量资金加持。现阶段,最直观的持股感受是:缩量难有大行情,往往冲高回落。面对上方套牢盘,大光若要走出反转,不能只靠个别资金拉动,而需要市场各类资金形成合力,并通过持续放量换手消化压力,最好叠加基本面或其他催化来支持。估值合理、交易健康、龙头与板块共振,反转才能持续。
以上八点,是一组观察清单,构成反转的八个拼图。左侧震荡筑底,等的是筹码出清。而右侧反转确立,等的是业绩、产业、年线与筹码(资金)的四重共振,而不是其中任何一项单独成立。
总之,个人目前仍维持“区间震荡筑底、反弹修复”的判断。右侧形态偏技术面,真正的反转确立,则需要业绩超预期 + 宏观与Ai产业叙事良好+年线有效确认 + 筹码出清出现可验证的进展。所以,反弹不难,难的是反转,条件相对苛刻。但好消息是,这些条件并非不可跟踪,而是正在变得可观察、可验证、可排序。
事已至此,多想想应对,比抱怨更有价值。优先跟踪业绩验证与筹码出清情况,二者是核心;产业指引定方向,技术面定节奏,宏观与外部扰动控风险,供应链与估值定持续性。随着边际改善信号逐步累积,板块从反弹修复走向反转确立的概率也会随之提升。
至于反弹修复的预期区间,将在今后的帖子中更细致说明。
(注:本文只提供一种分析思路,不是标准答案。市场条件会变化,所有观察指标(拼图)均需结合届时的实际数据动态评估,不能机械套用。我们只应对,不预测。以上全部内容仅供参考,不做任何投资建议。有兴趣的朋友,可以收藏,做平时复盘之用。)
声明:最近,我发现有几个公Z号未经授权抄袭我的内容,甚至全盘照搬。在此郑重声明: 任何引用、转载或使用我原创帖子的,必须事先取得我本人同意,并显著注明出处。我的文章不是你们用来引流、养号、涨粉,甚至后期“割韭菜”的工具。 现已发现的侵权行为,请立即停止并删除相关内容;否则本人将保留相关证据,并依法追究责任。
尊重原创,是底线。感谢理解。
$中际旭创(SZ300308)$ $新易盛(SZ300502)$ $天孚通信(SZ300394)$
本话题在雪球有232条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>