一、先把几个关键数字摆在一起看
股价 24.85 元,总市值435.8 亿,创52周新低;
PE-TTM12.68,近10年 0% 分位;
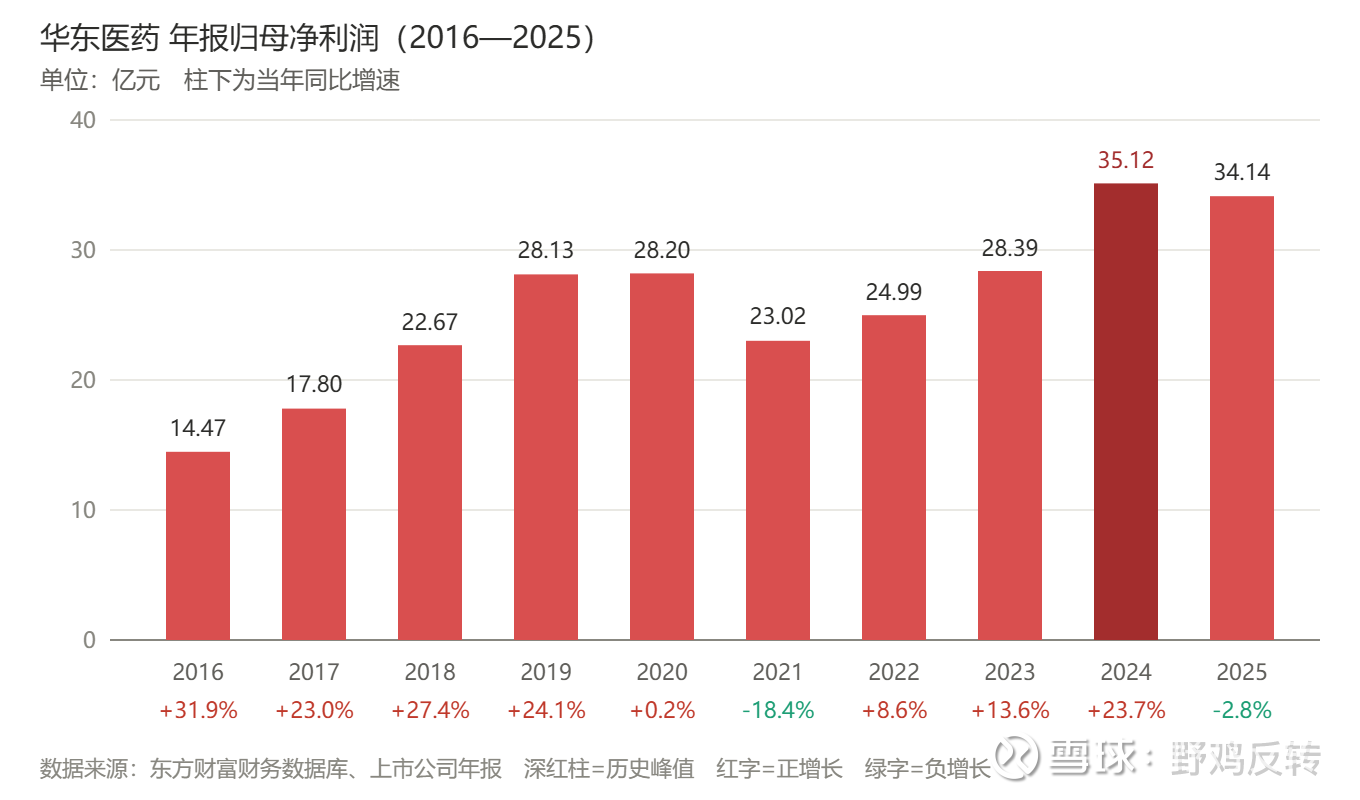
前三季归母+0.87%,也在地板;
PB / 股息率1.69 / 3.74%,每股股息 0.93 元。
一句话概括:估值在地板上,增速也在地板上。12倍多的PE和0.87%的归母增速,这是一对匹配的数字,不是错杀。市场没有犯糊涂,它就是照着报表在定价。这句判断,是我后面所有推演的起点。
二、下跌的第一性原因:不是"情绪",是三张报表里只有一张在赚钱。
我的核心判断:股价持续下跌,反映的是传统医药集采的真实冲击和医美的实质塌方,而不是任何情绪性因素。
把前三季度的报表拆成三栏,这个判断就一目了然:它一边开着自己的药厂(医药工业,卖药最赚钱),一边干着医药批发的苦力活(医药商业,流水巨大但几乎不挣钱),前几年又靠买买买搞了个医美生意(打针、抗衰)。现在药厂的老品种被集采砍、医美的爆款红利吃完,只有药厂里那批新药还在猛涨。但新药赚的钱,还没大到能填前两个窟窿。
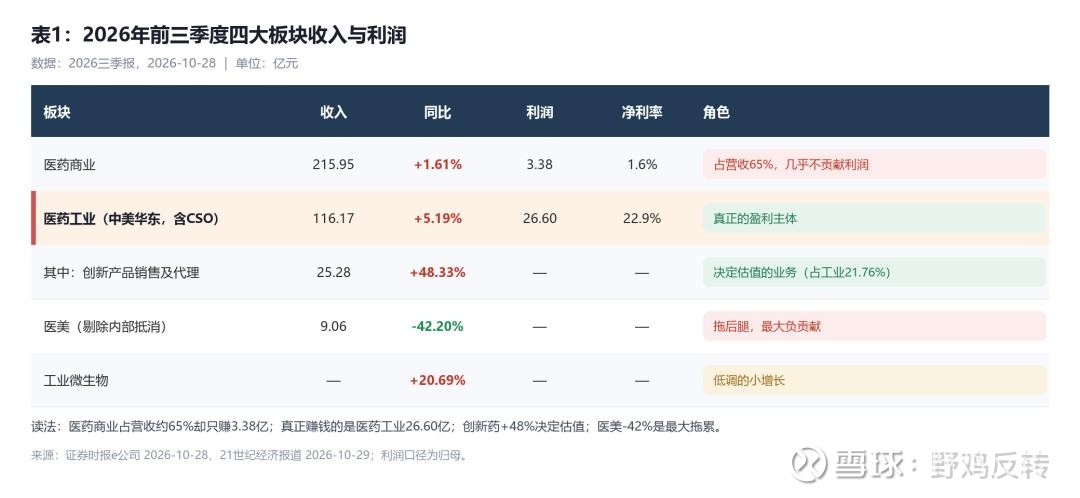
市场给12倍的PE,不完全是集采恐慌,还有一部分是口径问题——市场在用"集团330亿收入"当分母,用"工业26.6亿利润"当分子。这个错配本身,就是估值折价的技术性来源。
集采这一刀,测的是真壁垒还是纸糊的。
第十二批国采,8月2日公告:环孢素软胶囊、他克莫司胶囊、美沙拉秦肠溶片3个品种拟中选;艾沙康唑注射剂、吡格列酮二甲双胍片、吲哚布芬片、苯甲酸阿格列汀片4个落标。
账要这么算:
- 中选3品种:2025年合计销售20.76亿,占总营收4.76%、占工业营收14.04%;2026Q1合计5.33亿,占工业13.16%
- 落选4品种:2025年合计46.34亿,占总营收10.62%、占工业营收31.34%;2026Q1合计13.48亿,占工业33.30%
- 其中吲哚布芬是核心中的核心:2025年中国公立医疗机构终端销售额突破20亿,是心血管板块长期培育的主力品种。
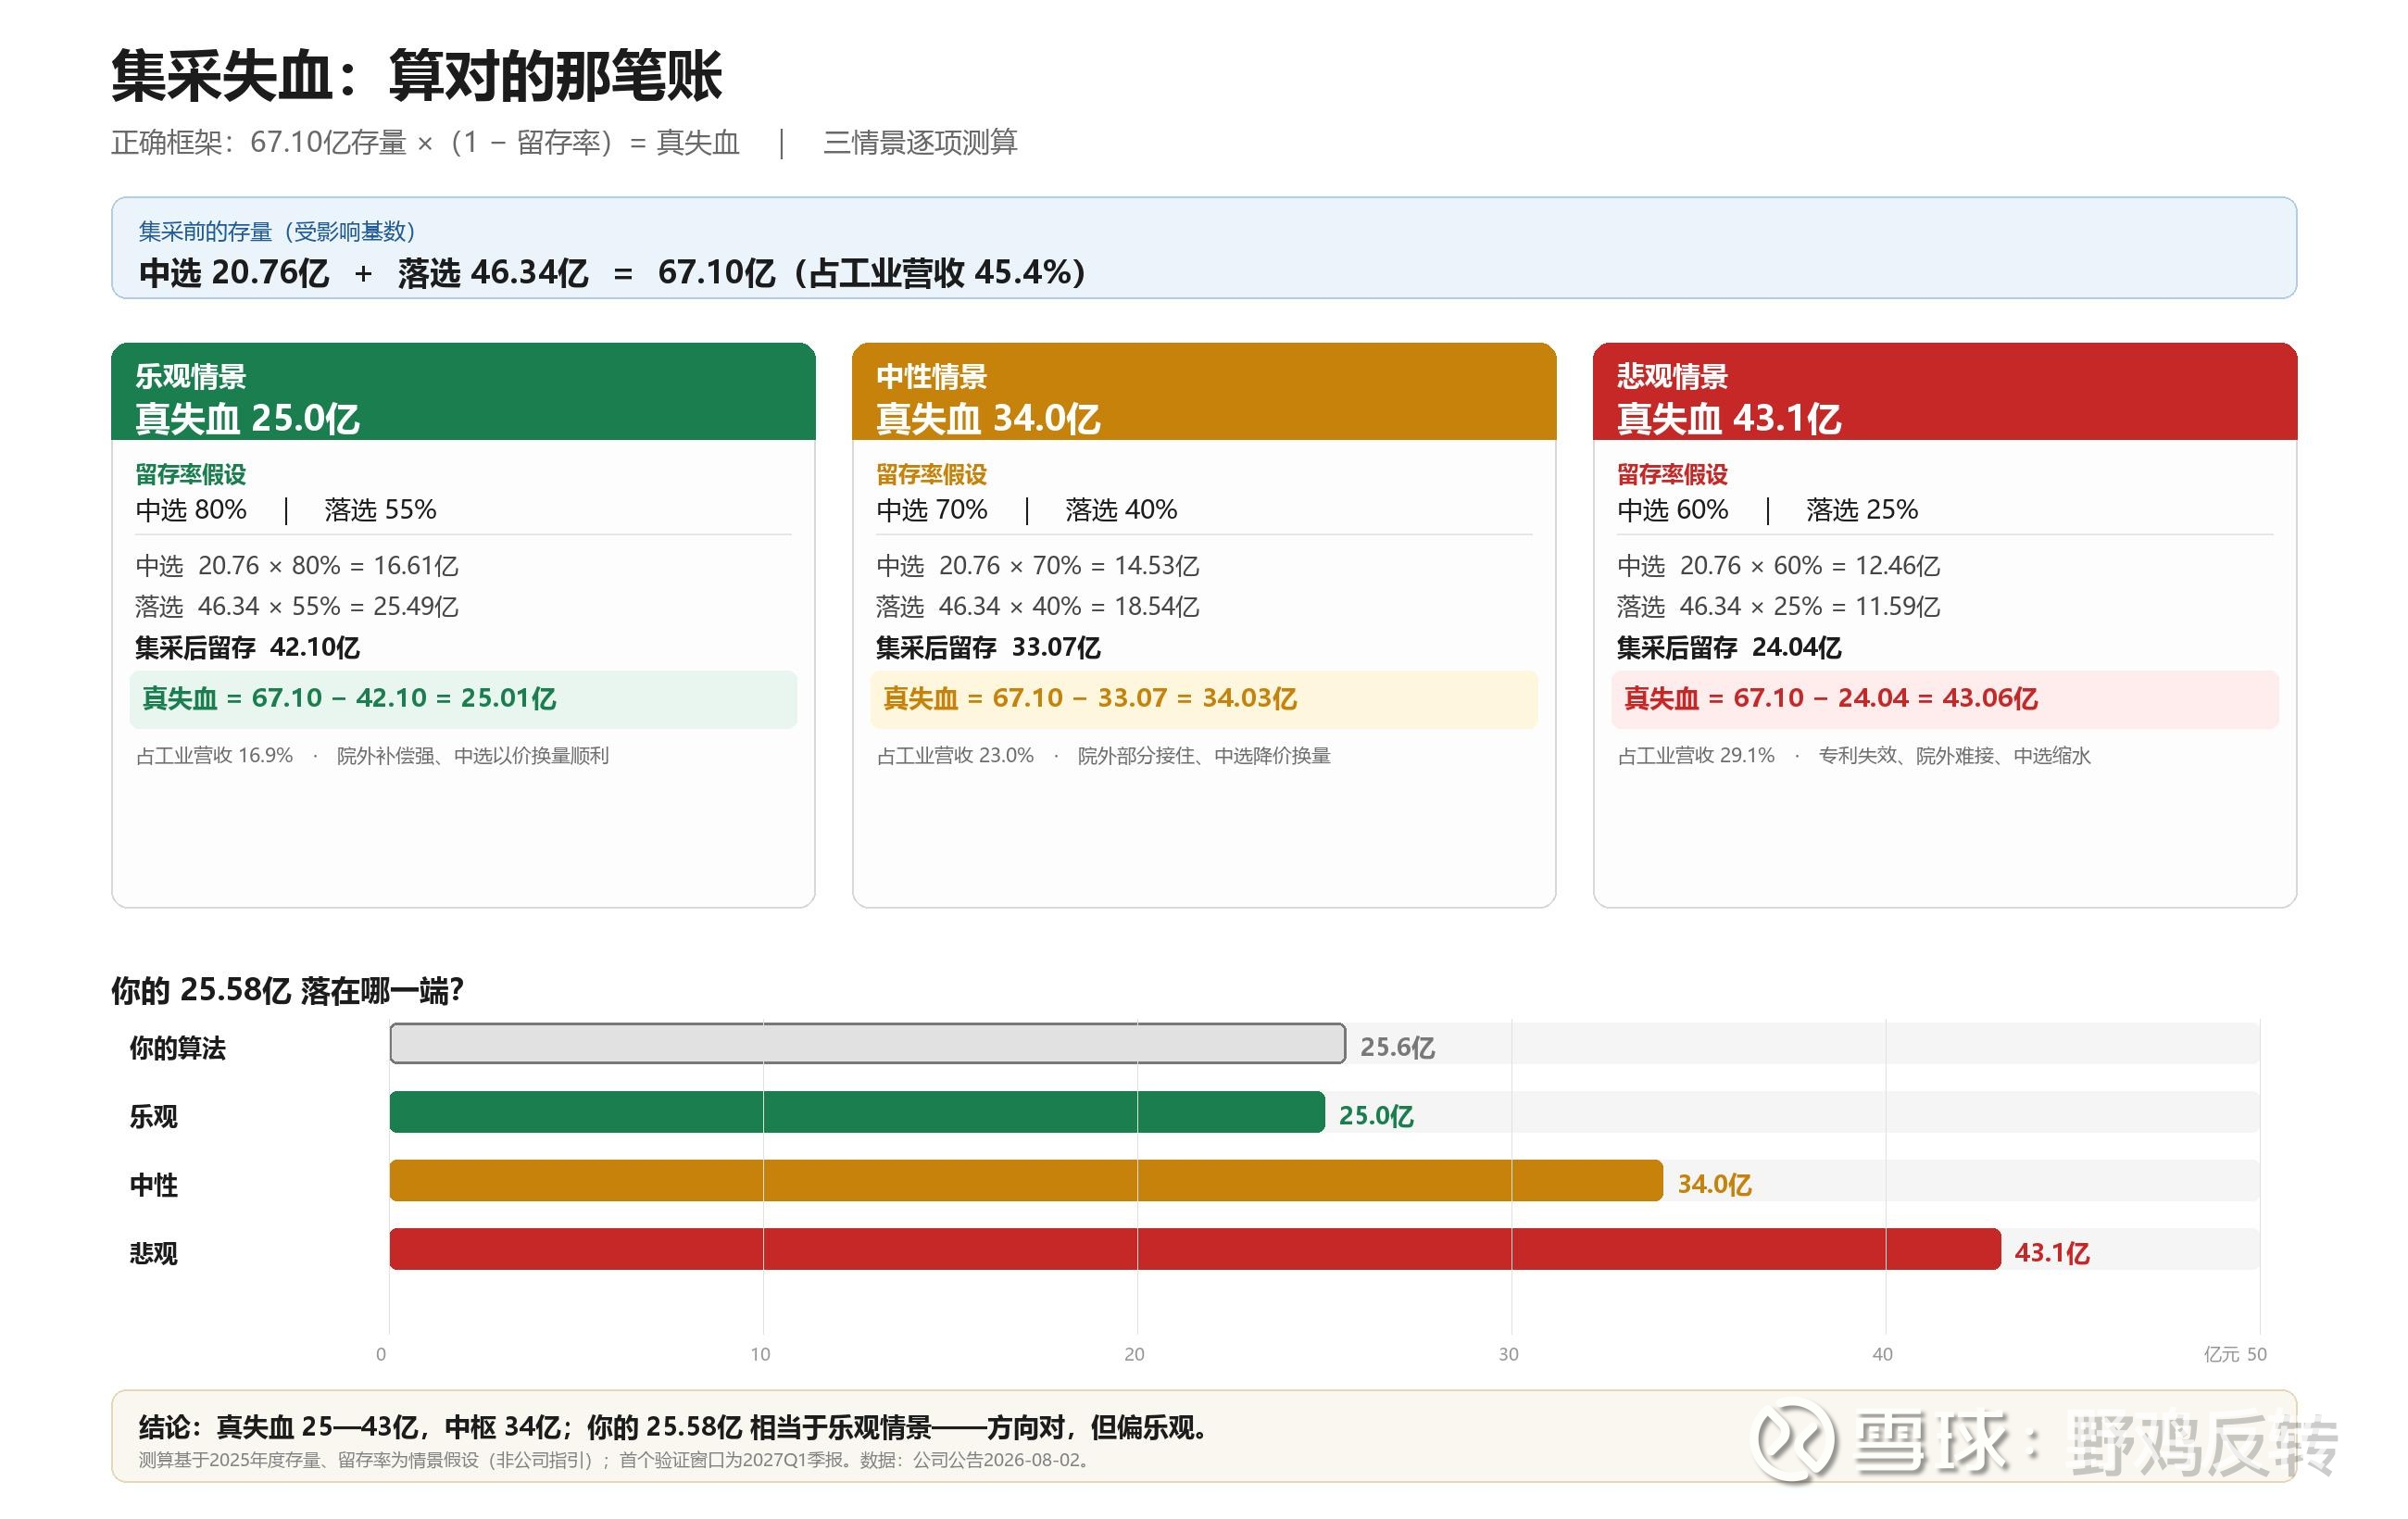
中选的是20.76亿,丢掉的是46.34亿——落标体量是中选体量的2.23倍。这不是"喜忧参半",按留存率情景测算,真失血约25—43亿、中枢34亿,占工业营收约17%—29%。
公司这么解释:吲哚布芬晶型专利诉讼(已对15家涉嫌侵权企业维权)、中选品种借"优先选用"稳住院内、院外全渠道承接。
但都有同一个弱点:都要时间,而且都要"院外市场愿意为品牌付溢价"这个前提(2020年阿卡波糖的经验摆在前面:院外能接住的,大概只有原来的零头)。
医美:不是"周期调整",是"红利耗尽"。
医美这条线,我必须把话说重一点:把它当作"等复苏"的标的,是我这次犯下最大的错。
- 2026前三季医美合计营收9.06亿,同比-42.20%
- 年化约12亿,而这个板块的历史峰值是24亿量级
-三年蒸发一半
原因不在宏观消费,在竞争格局:当年靠单一爆款建立起来的稀缺性红利已经耗尽,再生材料、玻尿酸、肉毒、光电全线内卷,价格战常态化;海外平台经过多年整合也没有跑出渠道复利;新品接力的时点又全部晚于旧爆款退潮的时点。
所以我对医美的定位是:2027年它不是利润贡献项,是"减亏项"。医美降幅如果能从-42%收窄到-10%以内,就等于给集团报表贡献数亿收入修复、一两亿利润修复。这是"少亏即赢",不是"第二增长曲线"。
真正的增长引擎只剩一个。这就是全部问题的收敛点。
三、创新药对冲:真的在对冲,但差着18个月的时间
我的第二个判断是:创新药的高增长,确实抵消了一部分下跌空间,所以股价"在磨"而不是"山崩"。
数据完全支持这句话:
-2026前三季创新产品销售及代理服务收入25.28亿,同比+48.33%,占医药工业营收21.76%(较上半年的21.14%继续抬升)
- 创新药研发中心共推进96项管线,11款已申报上市,进入临床Ⅲ期15项
-未来五年预计四十余款创新产品梯次上市
-累计研发投入已超100亿
21.76%这个占比,就是"抵消"二字的量化证据。工业板块+5.19%的营收增长、+7.50%的利润增长,在46亿品种即将失血的背景下还能保持正增长,靠的就是这25.28亿。
但我必须指出这个"对冲"的三个结构性缺陷——这也是为什么它只能让股价"磨",不能让股价"涨"。
缺陷一:口径含水。25.28亿的官方表述是"创新产品销售及代理服务收入"。它同时包含自研产品销售和合作产品的代理服务收入——比如独家商业化的惠优静(脯氨酸加格列净)、合作产品赛恺泽(泽沃基奥仑赛,CAR-T)。这些品种能贡献收入,但贡献不了估值溢价。市场愿意给高溢价的是全球首创、同类最佳,而不是又一个生物类似药或引进品种。
缺陷二:结构偏轻。96项管线看着庞大,但要打三个折扣:同一分子多适应症会重复计数;来源是自研+联合开发+引进商业化权益混合,含金量差几个数量级;11款已申报上市里,真正有重估价值的只有少数自研代谢管线。能撑起"范式切换"的,只有自研的那一小撮。
缺陷三——也是最要命的:时间错位。
把两条曲线放在同一张时间轴上:
2026Q4 ─── 落选46亿品种开始执行,院内份额阶段性流失【现金流立刻变差】
2027Q1 ─── 年报预告:归母增速大概率归零甚至转负
2027Q1 ─── 医保目录执行(迈瑞东首次进医保,但体量尚小)
2027年中 ─ HDM1002有望进入审评关键期
2027全年 ─ 创新药收入大概率破35亿、占比冲25-28%
2028 ──── 创新药收入奔向40-50亿,占比才有机会逼近30%
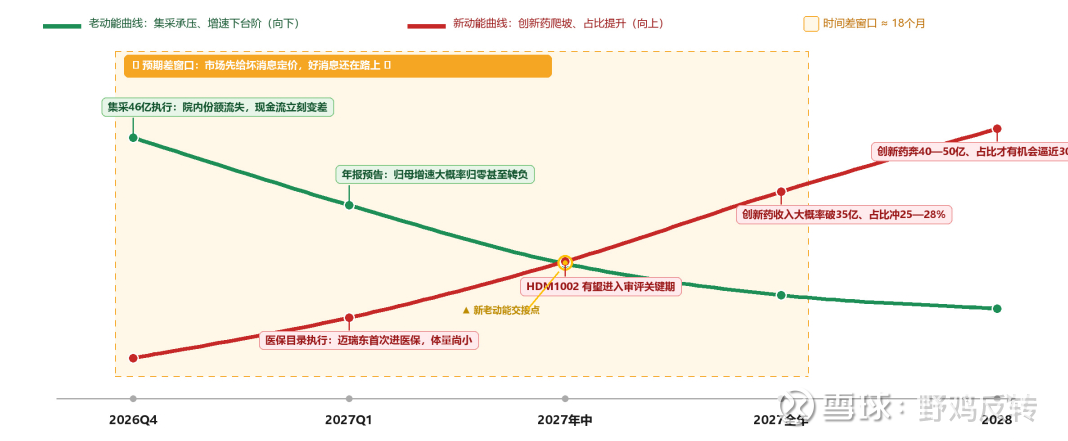
利空在左边,已经落地;利好在右边,还在路上。中间隔着12到18个月的真空期。
"磨"的本质,不是两股力量抵消,是两股力量在时间上错位,导致"贴现率"成了唯一的定价变量。
· 贴现率高(风险偏好低、医药板块整体被冷落)→ 远期利好被打三折 → 股价只看见眼前的46亿失血 → 往20元走
· 贴现率低(创新药板块来β、有重磅事件催化)→ 远期利好被提前贴现 → 市场开始用分部估值想象 → 往36-50元走
12倍PE的含义就是:市场现在用的是极高的贴现率——"我只看2027年的报表,2028年的事我不信"。
这解释了一切:为什么创新药+48%的利好被无视(因为它的大头在2028年);为什么集采46亿的利空被充分定价(因为它在下个季度就进报表);为什么"磨"会持续——因为贴现率的切换需要外部事件,它不会自然发生。
四、接下来的分岔口:向上靠什么,向下怕什么。
我的第三个判断:接下来要么创新药出大利好,要么集采影响超预期导致股价继续下挫。(两头堵,哈哈)。
向上的五发子弹(按"确定性×弹性"排序)
第一发:HDM1002(卡维列隆氨丁三醇)的审评进度——确定性最高
2026年11月2日,口服小分子GLP-1受体激动剂HDM1002片用于成人长期体重控制的上市许可申请获NMPA受理,受理号三个,规格50/100/200mg,直接研发投入超5亿。
关键Ⅲ期HDM1002-301纳入857例,第44周200mg/400mg组体重较基线平均下降9.2%/10.7%(安慰剂1.5%),第52周降至10.7%/12.2%,未观察到减重平台期。
但必须看清竞争位次:2026年11月12日,礼来的口服小分子GLP-1奥氟格列隆钙片(穆优达)已获NMPA批准,成为国内首款获批用于体重管理的口服GLP-1;闻泰VCT220在2026年7月率先提交上市申请;恒瑞HRS-7535降糖及减重适应症上市申请均已受理。
华东是"第一方阵",但不是第一个。 首发产品十年后有约6个百分点的市场份额优势——这个位置丢了就是丢了。所以HDM1002的意义是"拿到入场券",不是"独占市场"。
它的股价弹性在于:从"管线"变成"产品"的那一刻,市场必须给它一个收入假设。
第二发:BD出海授权——弹性最大、市场定价最不充分的一发
这是我认为最被低估的催化。2026年上半年中国创新药BD出海交易总额逼近千亿美元量级,全球重磅医药交易里中国药企占据多席,这个产业趋势已经成型。
华东的代谢管线里,三靶点融合蛋白、ROR1 ADC、CDH17 ADC都具备出海条件,且部分已获FDA孤儿药资格。
为什么这是最大的预期差?因为12倍PE里,这些管线的隐含估值约等于零。
一笔首付款落地,带来的不只是几亿人民币的一次性收入,更重要的是"外部机构替你做了尽调"的定价锚效应——一旦跨国药企愿意为真金白银买单,市场就必须重新给整条管线估值。这就是"从整体PE切到分部估值"的开关。
第三发:医保与商保双目录落地,2027年1月1日执行
2026年11月14日新版目录发布:
- 自研1类创新药迈瑞东(马来酸美凡厄替尼片)首次纳入国家医保目录,用于EGFR外显子21(L858R)置换突变局部晚期或转移性非小细胞肺癌一线治疗,协议期2027年1月1日至2028年12月31日
- 独家商业化惠优静(脯氨酸加格列净片)完成续约,支付标准与支付范围不变
- 他克莫司颗粒调整至常规目录管理,支付范围不变
- 合作产品赛恺泽(泽沃基奥仑赛)继续纳入商保创新药目录
- 11月10日中国保险行业协会《商保药品推荐清单(第一版)》:赛恺泽与爱拉赫(索米妥昔单抗)同时入选
同一时期,一品新增、一品续约、一品转常规、两品进商保推荐清单——这是创新药商业化支付端的集中兑现。
但我必须同时说清楚:多家公司在公告中都提示,新版目录2027年1月1日起执行,短期业绩影响有限或尚难估算。真正的验证点在2027年一季报。
本轮基本医保目录扩容107个品种,其中1类创新药51个创历史新高;商保创新药目录增加12个、覆盖28个。这意味着2027年创新药院内放量是"板块性"的,不是华东独有的——β会来,但α要看各自品种的临床差异化和准入后的学术推广能力。
第四发:管线数据的持续读出
公司在2026年下半年密集亮相EASD、EADV、ESMO等国际年会,代谢板块从减重、降糖向MASH、血脂异常、CKD、心衰等代谢并发症延伸,后续还有多款迭代管线。这类催化单发弹性不大,但密集出现时会改变市场对"管线厚度"的定性。
第五发:医美降幅收窄
2027年一季报若医美降幅从-42%收窄到-20%以内,"减亏逻辑"成立。这是修复项,不是驱动项。
向下的四把刀
第一把:集采执行首月的渠道数据(2026年12月—2027年1月,最近、最现实)
46.34亿品种的院内约定采购量从执行日起阶段性流失。若2026年报或2027Q1显示工业收入降幅超过"46亿线性外推"对应的幅度,说明院外承接失败+其他品种连带下滑,逻辑直接证伪。
第二把:2027年一致预期已转负
40家机构对2026年归母预期35.07亿(+2.71%),27家机构对2027年预期35.06亿(同比-0.04%);但华创11月17日已下调至32.02亿(-7.6%)、目标价30.9元,银河更给到30.57亿(-10.8%)。
注意这个变化:卖方对2027年的预期已从"零增长"转向负增长。 这意味着如果2027Q1、Q2报表继续走弱,下修空间是敞开的——盈利预测下修→指数权重微调→被动资金减配→股价再跌,这是一条不看你基本面的机械链条。
第三把:经营现金流
前三季经营活动现金流净额18.61亿,同比-28.73%。归母27.72亿而经营现金流18.61亿,差距在扩大。医药商业是垫资生意,集采切换期渠道账期、库存结构都会波动。这个指标如果2026年报仍不见改善,说明转型的"质量"有问题。
第四把:股息之锚松动
3.74%的股息率是当前估值最硬的一块地板(TTM每股股息0.93元,2026年9月18日除净派息0.35元)。
如果利润下滑导致绝对分红额下降,这块地板就没了。这是四把刀里最致命的一把——因为它打掉的不是增长预期,是"下跌有底"这个信念本身。
五、预期差与资金博弈:市场到底在跟什么较劲。
"市场不是在为好消息买单,市场永远是在为'比想象中更好的消息'买单。"
把这句话套到华东医药,很多反常现象就都说得通了:利好明明一堆,股价就是不涨;利空明牌一个接一个,股价却也没完全崩。 要理解这种"该涨不涨、该跌不跌",得先搞清楚一件事——预期差是怎么形成的,又靠什么兑现。
先看"预期差":股价定价的从来不是事实,是事实与预期之间的缝。
位置感:同样的利好,在山顶是诱饵,在山脚是微光。股价在52周最低、PE近10年最低一档——位置在地板上,利空大多已被看腻。
提前消化:聪明钱在消息公布前3-6个月布局,见报时已在找接盘人。HDM1002获批前,融资余额已连增;真正兑现日反而要小心"利好出尽"。
边际变化:事实发生时已无交易价值,只有"正在变好/变坏"的瞬间才有。创新药+48%是已发生事实;真正的钱在"占比从21.76%往30%爬"的边际。
流动性陷阱:利好当天成交暴增,往往是大资金借人气撤退。要盯2027年医保执行后的放量日:是温和放量抬升,还是一日游。
业绩指引:股市买未来,CEO的前瞻表述比利润表值钱。2027年卖方一致预期是"负增长",这句指引本身就是估值的锚。
技术面只能告诉你形态,资金面才能告诉你天平什么时候倾。
再看资金:三股卖力、三股买力,天平两边各站了谁
卖方三股力量,都是"有尽头"的。
第一股:被动减配。 华东是主流指数成分股。盈利预测下修→权重微调→被动卖出。这部分资金不看基本面、不看估值,但它是一次性的,下修完就结束。
第二股:业绩兑现型。 2026年归母增速从正增长一路降到+0.87%、单三季度-2.35%,"成长股溢价"消失,必须减配。这批人的卖出理由是"增速转负",而增速转负是明牌,不是新信息——所以这批货的抛压是递减的。
第三股:范式切换型。 从"传统仿制药+医药商业+医美"的15-25倍PE范式,切到"转型期药企"的10-15倍范式。这批发资金不是在卖华东,是在卖"老牌仿制药企"这个标签。它走完,估值范式的降档才算完成。
三股力量的共同特征:都有存量、都没恐慌、都会走完。这就是为什么是"阴跌"而不是"崩盘"。
买方三股力量,都在等扳机。
第一股:股息资金。 3.74%股息率、12倍多的PE、国企背景、浙江医药商业龙头地位——对保险、年金、红利策略资金是有吸引力的。但它们要"分红确定性":2026年报若分红率不提升,绝对分红额随利润下滑而下降,这批钱不会来。
第二股:事件驱动资金。 根本特征是"不来则已,来则三日"。扳机是:HDM1002审评关键节点、BD出海首单、2027年1月医保执行后的放量数据、2027年4月年报创新占比。
第三股:逆向价值资金。 他们知道便宜,但不知道什么时候涨。行为模式是"底仓建3-5%,然后等"。
当前"磨"的资金层面解释就在这里:买方有底仓、无增量;卖方有存量、无恐慌。成交量自然萎缩,股价自然阴跌。
六、远期一定向好吗?加一个前提条件。
我的第四个判断是:"远期预期肯定向好,等医美减亏、集采出清、创新药持续爆发。"
先看历史:这只股票演过一遍这个剧本
2020年1月第二批国采,核心降糖大单品阿卡波糖因报价规则出局,消息当日跌停。随后:
· 当年营收、利润双降,工业板块增速骤降至个位数
· 次年(2021)集团归母出现两位数下滑
· 第三年(2022)工业收入恢复两位数增长,集团利润转正
· 此后回到稳态增长通道
从"跌停"到"利润恢复正增长",约24个月。
这次的镜像:落标46.34亿、占工业31.34%,与当年的冲击结构高度相似。这次的缓冲垫更厚(创新药25.28亿+48%在跑、吲哚布芬有晶型专利诉讼在拖、3.74%股息在托);但这次的伤口也更大(四个品种同时失血,而非单一品种)。
所以"远期向好"这句话,我改写为:
方向是确定的,斜率和时点取决于一件事——创新药收入曲线,能不能在2028年之前,跑赢"集采失血+医美塌方"两条曲线的合计斜率。
这不是"会不会"的问题,是"快不快"的问题。而这个问题,未来18个月就会给出第一个答案。
七、这不是长期资产,是一次"范式切换套利"。
这是我把前面全部推演收敛后,得到的最重要的结论——也是对我自己原来那句"远期一定向好"最重要的修正。
华东医药不是"可以穿越周期的长期持有型资产",它是"赚一次估值范式切换的钱"的转型套利资产。
理由四条,都在报表里:
第一,集团结构臃肿,转型摩擦力大。 215.95亿医药商业(净利率1.6%)+ 9.06亿塌方医美,占了集团营收三分之二,却几乎不贡献利润。纯制药企业转型,只需要换引擎;华东转型,要先给两节车厢减重。
第二,创新药占比21.76%,在"转型大药企"里明显偏低。 这个数字还在爬升,但从21.76%到"能扛住46亿缺口"的30%以上,至少还需要两年。
第三,自研管线的兑现时点普遍在2027年末之后。 HDM1002刚受理、三靶点管线的关键数据还要更久。而集采的失血在2026年四季度就开始了。
第四,我重点讲日本这面镜子。1990年泡沫破了,日经225从1989年底的38915点一路往下,到2020年底约27444点,三十年累计下跌约30%(若计入股息、并算到2024年,也只有2.5%涨幅)。
这期间日本药企的日子其实很难过。1981年药价全面下调18.6%,从此两年一降成了规矩,1981—1991十年间药价累计降了67.9%。控费的刀一直架在脖子上,一度把日本制药业逼成"发达国家里罕见的新药研发负增长"。但有意思的是,到2020年,日本医保药品支出仍未超过10万亿日元——30年增长不到一倍,而同期老龄化程度翻了三倍。
真正值钱的教训,不是"医药刚需"这四个字。很多人从日本只学到一句"医药是刚需,跌了也会涨回来"。这是错的,而且很危险。日本那一批活下来、涨了几十倍的药企和器械厂,靠的不是"刚需"两个字,是三样东西:
1.出海。武田海外营收占比超60%,股价长期跑赢大盘;泰尔茂、奥林巴斯靠全球份额(内窥镜市占约70%)活着。
2.在窄领域做到全球前三。控费把"大而全但没壁垒"的厂商出清了,留下的是希森美康(IVD)、泰尔茂(导管)这种"窄而刚需"的隐形冠军。
3.支付端换了玩法。2000年日本推出介护保险,把护理从医保里剥出来单独立保险、保险承担90%,硬是把"老龄化"从医保的负债,变成了银发产业的资产。
把镜子照到华东医药身上
它现在站的格子是——国内为主、老品种被集采、出海刚起步、创新药占比21.76%。按日本的标准,它既不是"没救的纯仿制药厂"(创新管线够厚),也还不是"真救的全球隐形冠军"(BD出海还没兑现)。它卡在中间。这就是12.68倍PE的全部含义:市场在等它证明自己能挪到"出海+创新"那一格,但还没等到。
还有一层是消费降级。日本人在通缩里养成的是"省钱但不将就"——优衣库、百元店、折扣店起来了,奢侈品不行了。华东医药的医美,恰好撞在这条线上:少女针从五位数起步价跌到渠道千元级促销,经济下行,消费降级,消费者的钱包和心态都变了
结论:这波钱的性质是——"从仿制药企12倍多的PE,切到创新药企20多倍PE+分部估值"叠加行业β的一次重估。对应市值从400多亿到1000亿上下,股价从25元到50+。赚完这波就走。
还是那句话:华东只做一波困境反转,不做长期。医保控费是长期状态,不是周期扰动——这句话,和上面的推演指向同一个终点。
八、结语:磨的不是股价,是耐心
第一,下跌的原因是真实的。 46.34亿落标、占工业营收31.34%,医美-42.20%,医药商业65%的收入只挣1.6%的净利——12倍多的PE是照着这三张表定的价,不是情绪错杀。
第二,"磨"的原因是时间错位。 集采失血在2026Q4,创新药放量在2028年,中间18个月真空期。真空期里定价的就一件事:市场愿不愿意为2028年的事付钱。12倍多的PE的答案是:暂不。
第三,最大预期差不在HDM1002,在BD出海。 获批只是"拿到入场券"(而且礼来已经抢先获批,我们不是第一个);而一笔跨国药企的首付款,是"外部机构替你做了尽调",是把远处的不确定性变成眼前的现金——这是贴现率下降唯一有效的方式。
第四,医美不是"复苏",是"减亏"。 从峰值腰斩到年化12亿,靠的是新品矩阵重新爬坡,不是周期回暖。2027年医美给报表的意义是"少亏即赢",不要把它计入增长。
第五,这不是长期资产,是一次范式切换套利。 从12倍多的PE到20多倍PE,对应25元到50元左右。赚完就走。医保控费是长期状态,任何一家以仿制药为基本盘的公司,在这个状态里都谈不上"长期配置价值"——除非它真的把创新占比做到30%以上,但那是2028年以后的事(存在不确定性)。
最后一句给资金面:
换手率已经缩到1%以下,股东户数两期累计增加近半,主动偏股基金几乎清零,融资余额连增7日。这组数字拼出来的画像是:机构走完了,散户在接,杠杆在赌。
这是"磨底中后段",不是"磨底末端"。末端长什么样?要么是换手连续多日压到0.5%以下的死寂,要么是一根成交放到10亿级、带长下影的放量反包。
在那根K线出现之前,25块钱的华东医药,不值得重仓;但它值得一个底仓和一份日历——因为2027年4月那份年报,会告诉所有人,创新药的25.28亿到底能不能长成46亿的替代品。
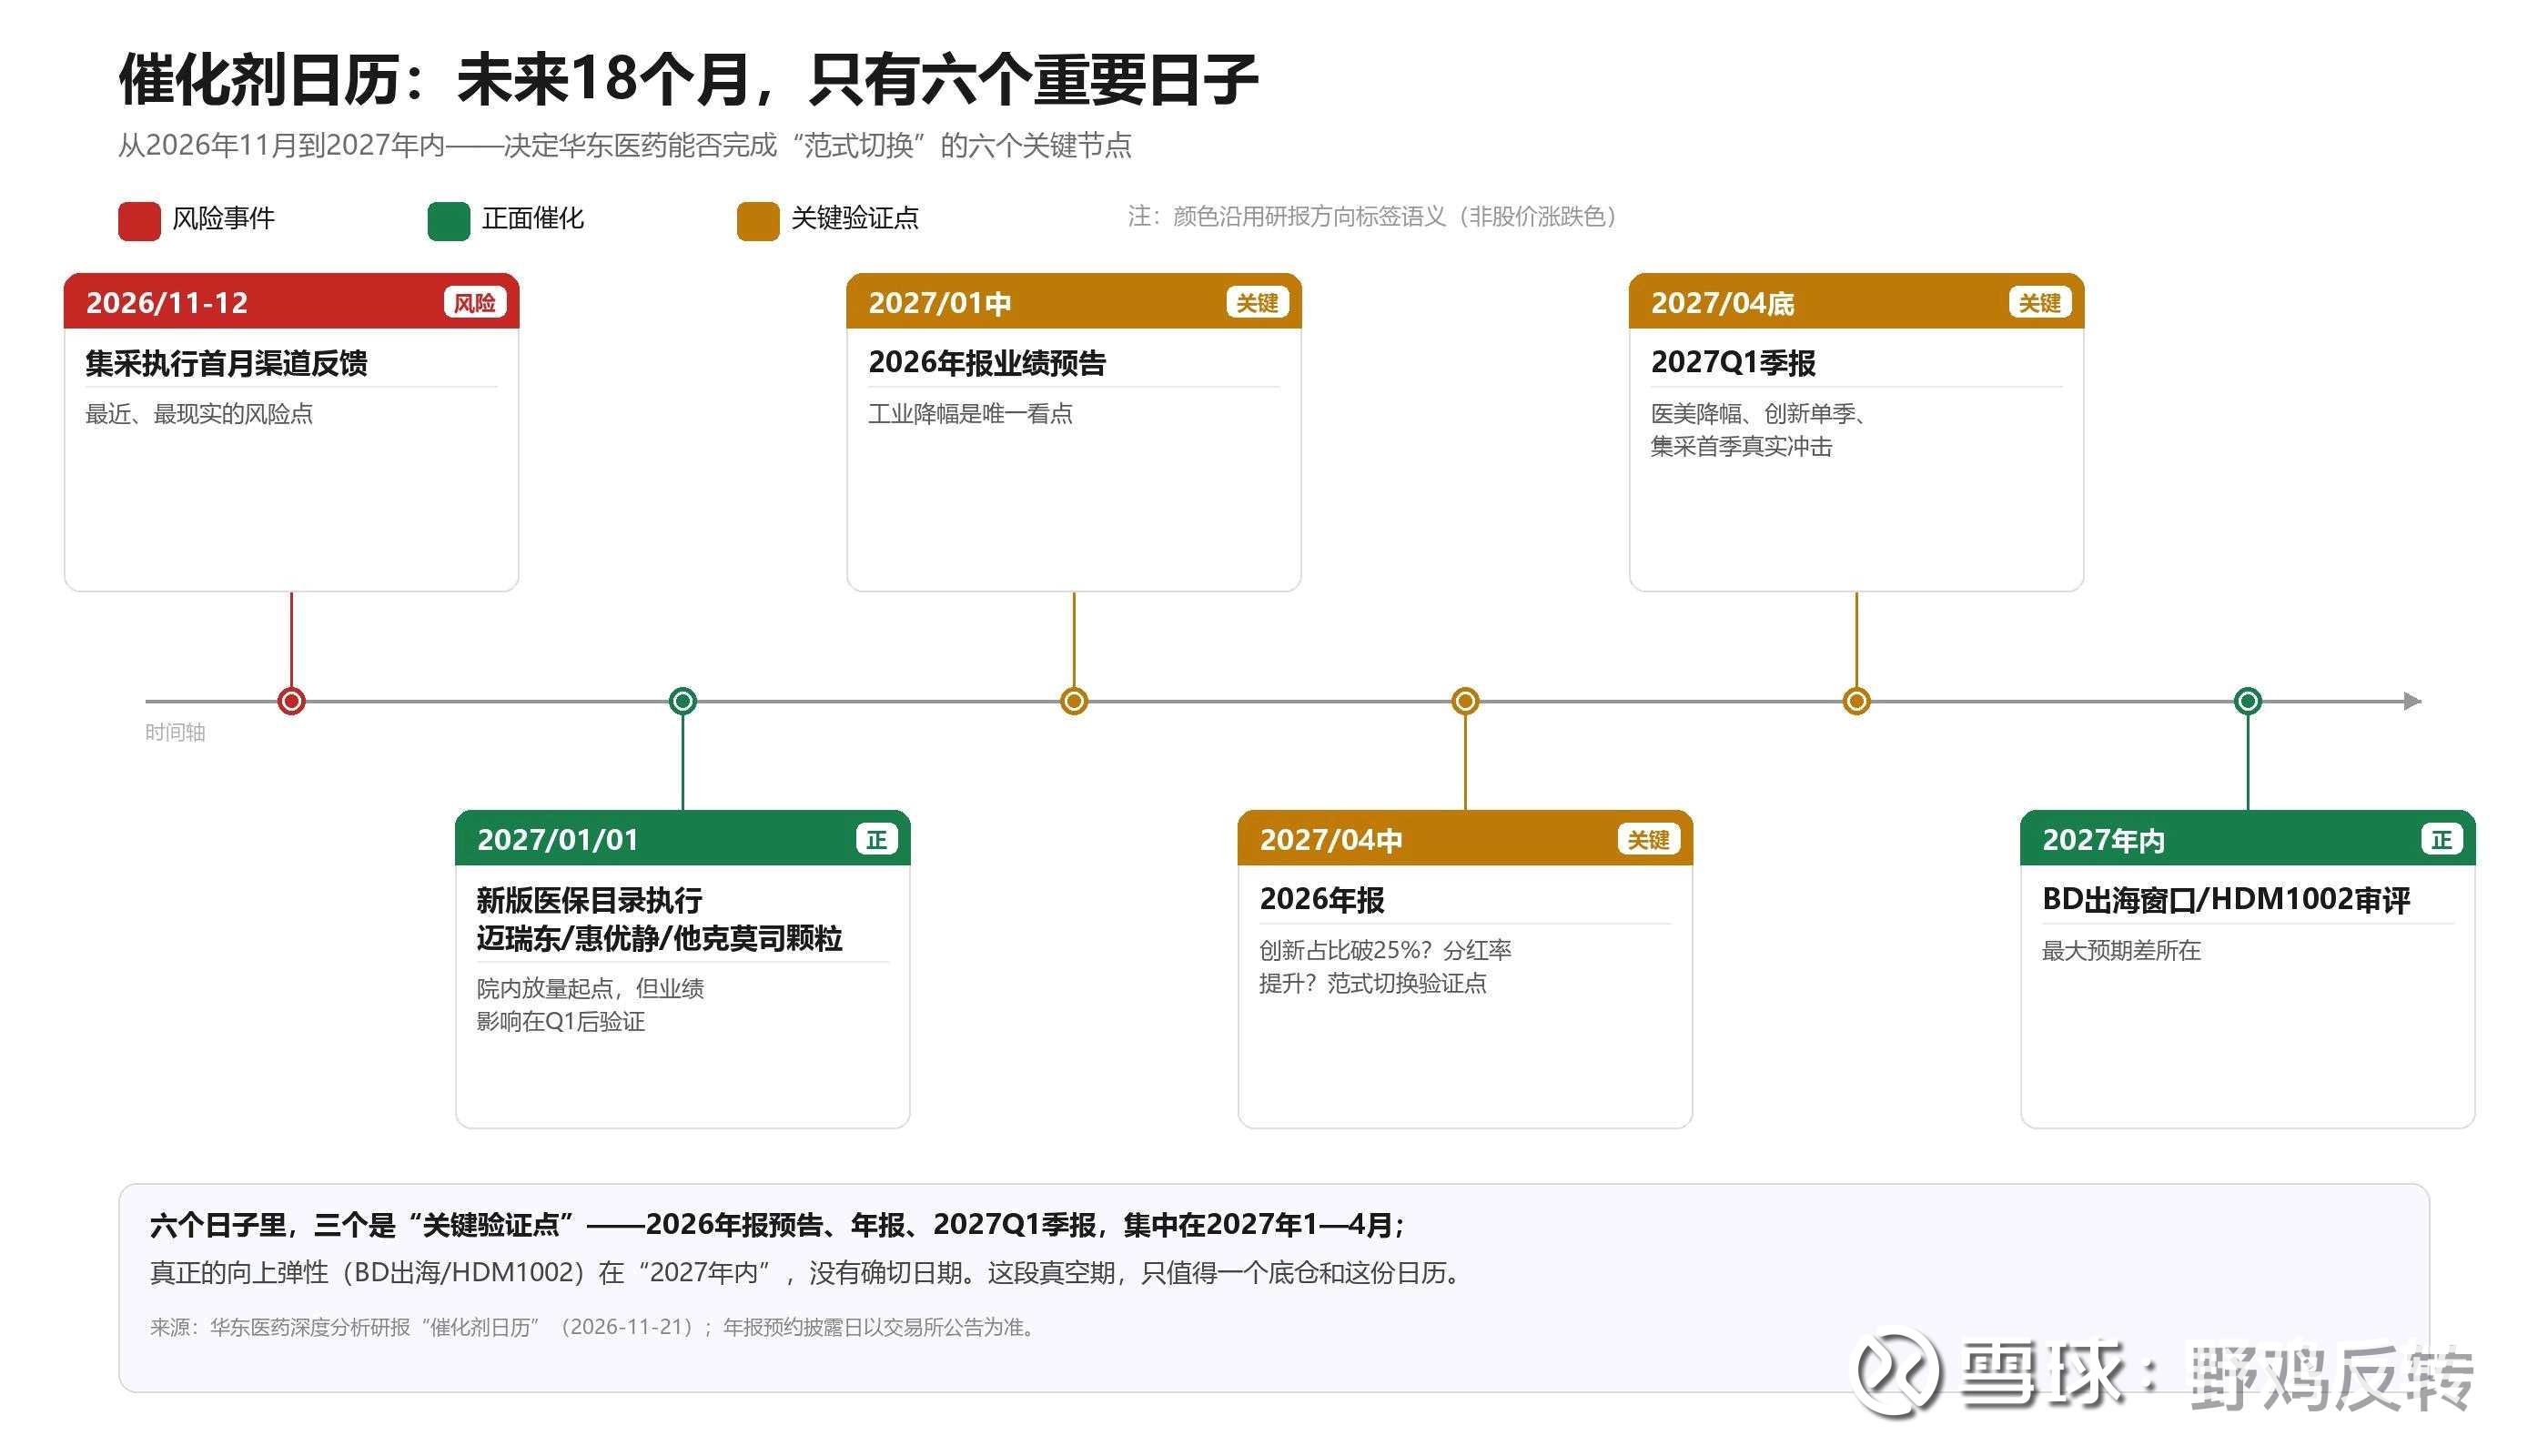
答案如果是"能",36元是起点不是终点。答案如果是"不能",20元才是真正的黄金坑。
而在这两个答案之间有18个月。这18个月里最贵的东西不是钱,是仓位效率。$华东医药(SZ000963)$ #创新药#
本话题在雪球有28条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>