本文来自微信公众号: WIN商业地产头条 ,作者:黎浩然
北京西单,华表商场走完最后一程。10月30日正式停业,为45年生意画上句号。这家1981年开业的国营老字号,主营平价服装,是北京人心中默认的“中老年衣柜”。
东望天津,历经94年、经过多次改造的中原百货华联店今年初歇业;南向长沙,经营20年、身居长沙最繁华的五一商圈内的新世界百货长沙店,定于11月11日停摆。
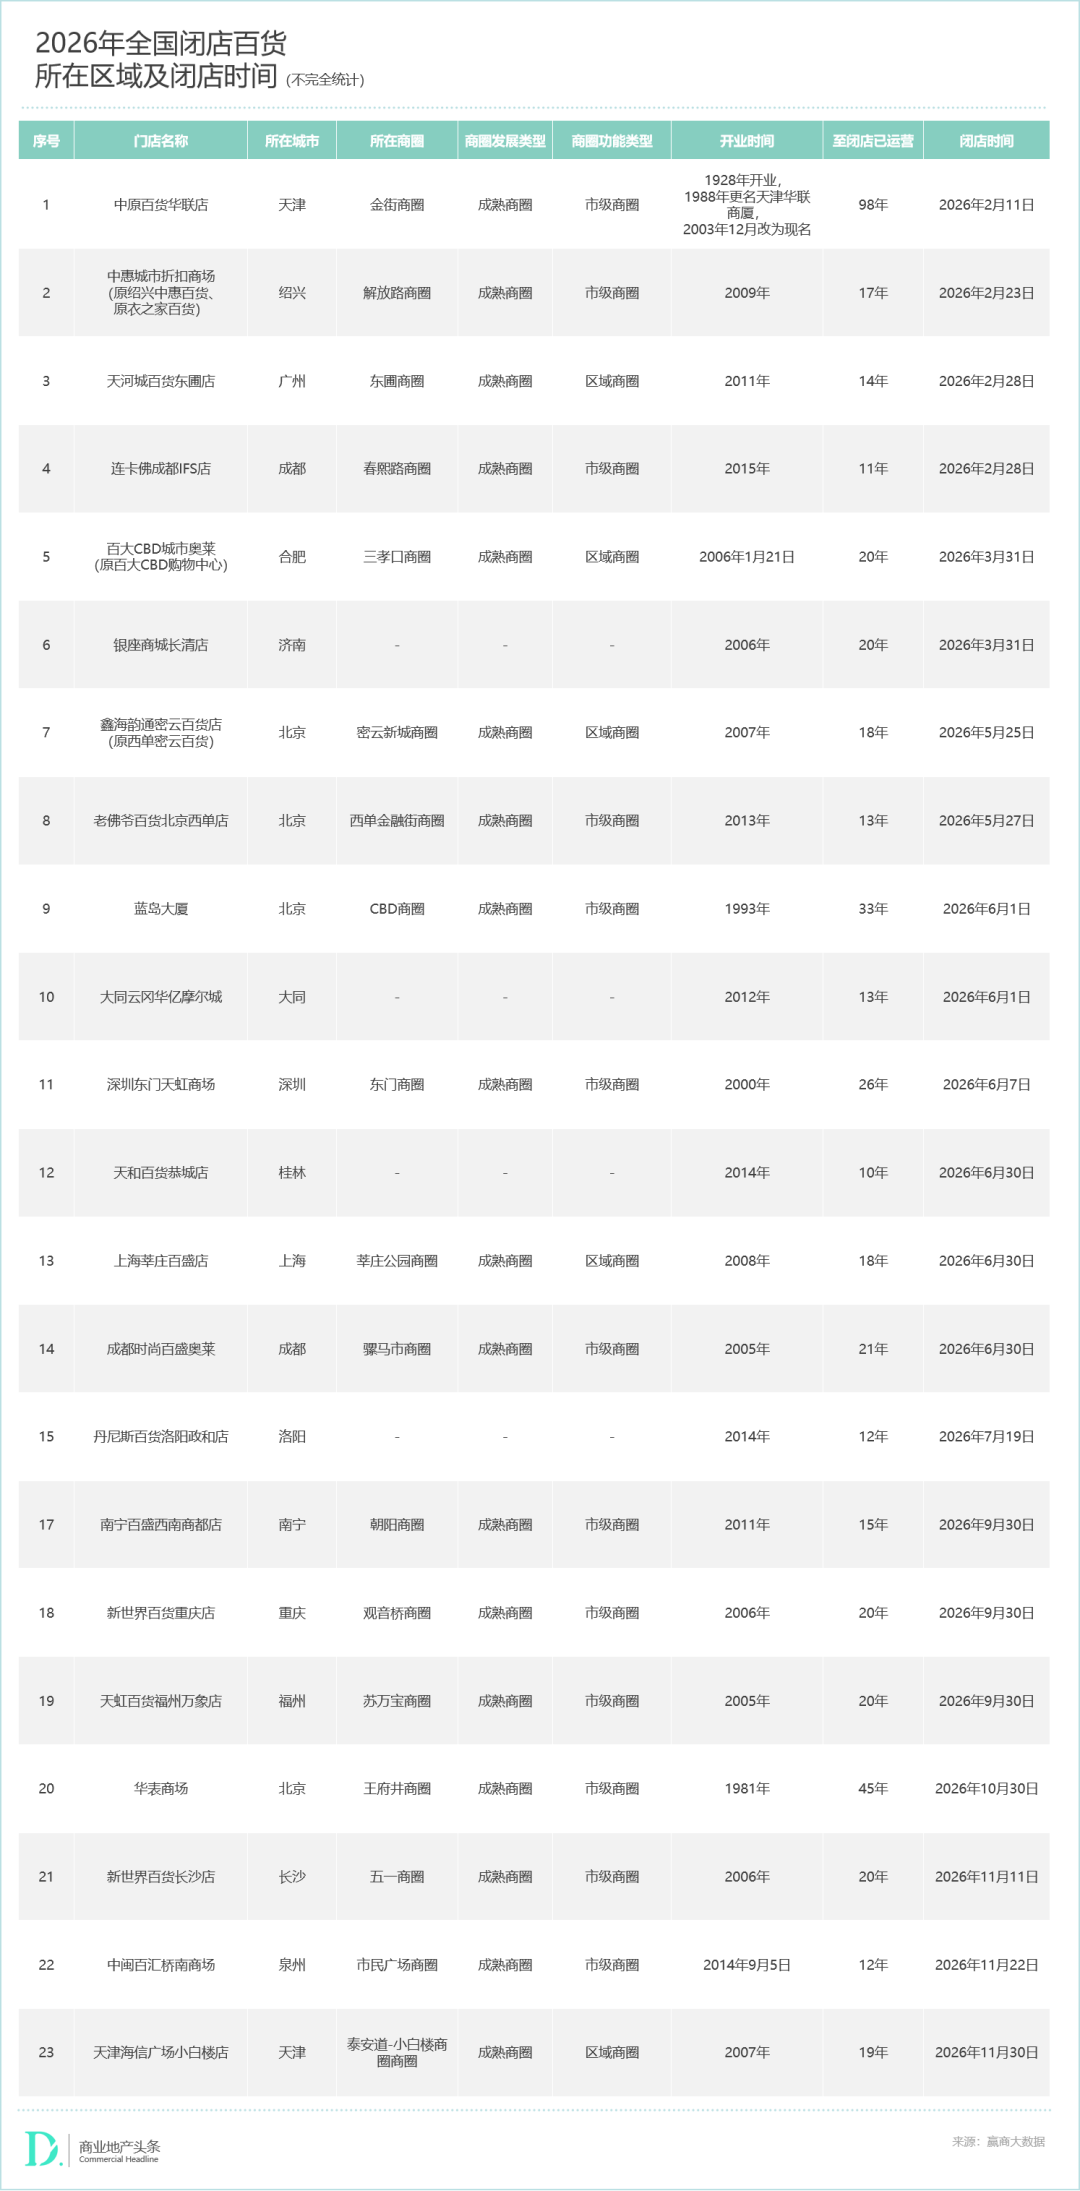
据赢商大数据不完全统计,2026年1月1日至今,国内宣布闭店改造或停止营业的百货门店超20家,其中开业20年以上的百货达到10家,占45%。
这个闭店的数字,占全国5000平以上百货店总数不到0.4%。虽难证系统性问题,却可窥时代变迁之浪潮。
样本案例中的老百货,近半开业于2006年前后。彼时的商业地产圈,购物中心刚刚起步,百货还在黄金年代。
二十年间,星河易转。老百货们在一轮又一轮的消费迭代中翻滚着向前,逐渐落寞、边缘化。当门前不再喧嚣,时代留给它们的结局已然明了。
往昔记忆终以一纸停业公告而终结,亦留下了一串问题:关的是谁,为什么留不住?它们之后,还会有谁?
01
消失的老百货
核心城市、核心商圈成“显眼包”
赢商网统计显示,闭店时间轴上,22家关门的老百货,上半年闭店的占比最大,达到60%,特别是6月份实现单月闭店6家,闭店的节奏主要与租约合同到期日相关。
01
老店”最受伤,近半超20岁
一众标签中,最显著的是“老店”。
22家闭店百货全是老店,经营时长均在10年以上,且近半运营超过20年。拆分来看,9家开在2005—2008年、7家开在2011—2015年,合计超七成。
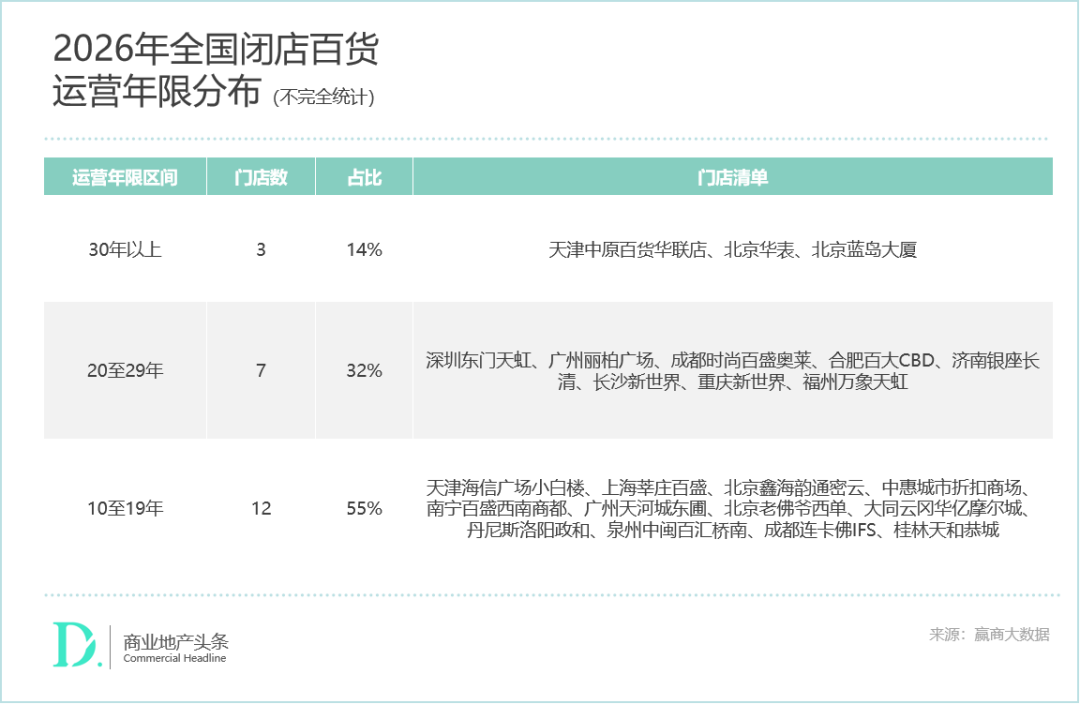
其中,4家百货同在2006年开业、又同在2026年闭店,20年租约周期集中到期的痕迹非常明显。
时间回到2004年12月,中国按照加入WTO承诺,零售业全面开放。以此为节点,前后十几年间,是百货业的黄金时代。大商、王府井、茂业、银泰等本土百货走出大本营,开始跨区域铺店,百盛、伊藤洋华堂、新世界等外资/港资百货加速布局内地市场。
02
核心城市“重灾区”,占比超半
城市能级上看,关闭的22家老百货分布在一线城市的有7家,占32%,其中北京单个城市闭店数量最多,达到4家。
新一线城市7家,占32%;二线及省会城市5家,占23%;三线及以下与县域3家,占14%。一线与新一线合计14家、占64%,这说明今年的百货闭店“重灾区”在核心城市。
上世纪八九十年代至本世纪初,百货业扩张首先进入北京、上海、广州、成都等城市的传统中心。因此,一二线核心商圈既是老百货最密集的地方,也是门店年龄最长、设备和空间最老化的区域。闭店数量集中,首先存在“存量基数大”的原因。
03
成熟市级商圈,百货出清物业重估
商圈属性上看,22家百货中有商圈归属的为17家,且所属商圈全为“成熟商圈”,无一为“新兴商圈”。若按功能和影响力划分,所在商圈为“市级商圈”的占55%。
这轮闭店潮的本质不是“核心商圈衰退”,而是核心物业价值重估和传统百货模式出清。很多老百货闭店后,物业并不会闲置,而会通过调改、更名或引入新运营方重新入市。真正被淘汰的不是核心地段,而是无法匹配核心地段价值的旧经营模式。
02
集中退出之因
租约到期之外,各有逻辑
22家老百货门店今年集中闭店,原因几何?
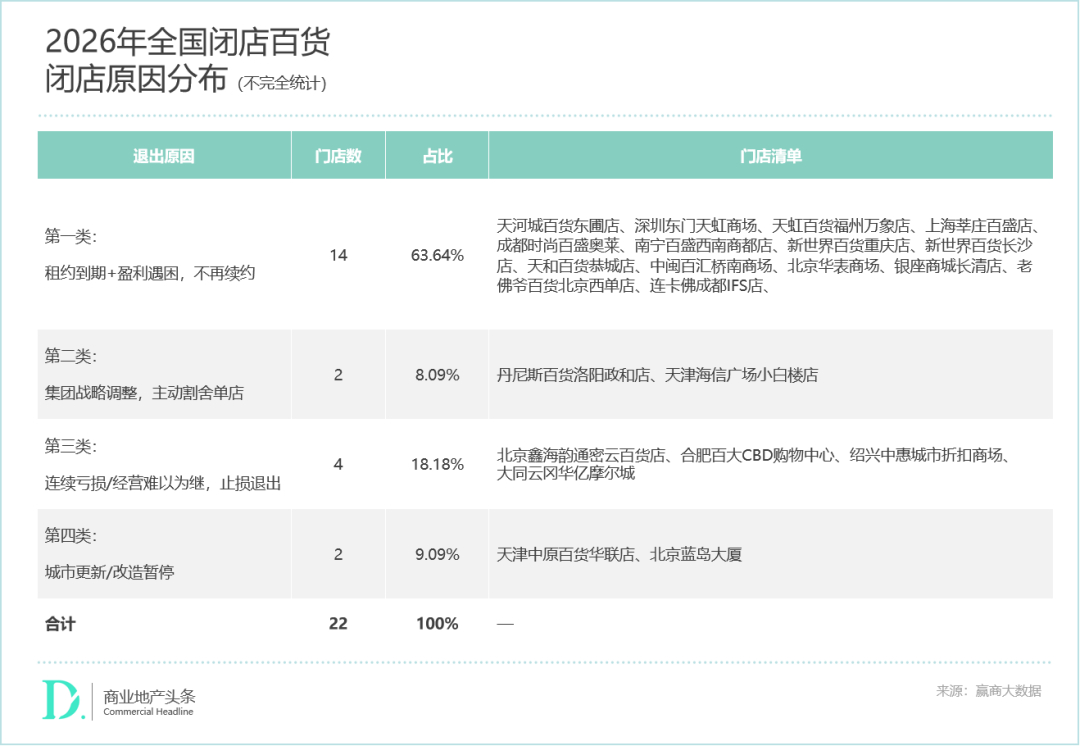
从对外公告来看,“租约到期”是最普遍原因。但仔细拆分,可分为四类:租约到期+盈利遇困、集团战略调整主动割舍单店、连续亏损后止损离场、城市更新/改造暂停。
01
租约到期+盈利遇困,不再续约
租约到期是这批百货闭店的最大理由,各家公告中多提到“租约到期”、“合同期满不再续签”。但逐店审视,租约更像一个体面的退出理由。
连锁百货方面,百盛3家、天虹2家、新世界2家、天河城1家、银座商城1家、中闽百汇1家,其背后皆有集团经营压力导致的战略收缩,趁租约到期之际,选择不再续约,而将资源更多集中于其他盈利更为理想的门店。
这些门店虽然闭店时经营有一定困难,甚至部分经历了长期的亏损,但很多门店位于核心城市的老牌商圈,区位优势显著,目前已有门店完成了重新招商开业,或由业主接手重开投入运营。
02
集团战略调整,主动割舍单店
这一类百货选择闭店,主要是配合其运营商整体战略布局,实际经营未见明显问题。
其中,海信广场小白楼和丹尼斯百货,闭店属于重心/布局转移,而非规模收缩。天津海信广场小白楼的撤场是海信广场在天津的战略转移,计划将品牌商户整体转移至新项目天津泰达海信广场;而丹尼斯百货目前在洛阳正同时推进三个重大项目,分别为涧西区的南昌新里、伊滨区的丹尼斯天地以及西工区的九洲里,选择关闭政和店可以将资源更多集中于新项目上。
03
连续亏损后,止损离场
这部分门店早已被市场遗忘,即便经历过自救,亦无翻身迹象。
合肥百大CBD城市奥莱,为两年前由百大CBD购物中心(高端百货商场)转型而来,最终输给当地早已饱和的市场,以及城市商圈的迁移;绍兴中惠城市折扣商场则陷入欠款的法律问题,被品牌方申请倒闭清算,现已被苏宁易购接盘;大同云冈华亿摩尔城公告提到“运营费用高额递增、品牌方诉求降低合作条件,经营难以为继”,该门店长期服务于工矿区,随着工矿区衰落,人口持续外流,无自救的机会。
04
城市更新/改造暂停
北京蓝岛大厦配合朝外大街城市更新二期,改造后定位全球IP首发中心,预计2027至2028年焕新亮相;天津中原百货华联启动老字号焕新升级,将对这座有着近百年历史的老建筑进行外立面翻新、内部重新布局。
两家的物业的经营主体并未变更,未来重开的计划已摆上日程,和租约到期被迫撤场并不相同。从背景上看,两家均为国资百货,闭店改造承担了更多公共价值。
03
城市奥莱非免死金牌
老百货自救不易
赢商网统计的22个今年闭店百货中,有3个早在几年前由百货转型城市奥莱,包括成都时尚百盛奥莱、合肥百大CBD城市奥莱、绍兴中惠城市折扣商场。
它们的离场,一定程度上证明老百货依靠转型奥莱自救,非免死金牌。
近年,百货业受到购物中心和网购的双重夹击,转型城市奥莱则是其中较为普遍的尝试之一。一方面,奥莱项目以零售为主,餐饮与体验占比远低于购物中心,在经营思路上与百货一脉相承;另一方面,奥莱业态同样以联营扣点为主要经营模式,与百货的运作逻辑近似。
因此,百货商场转向奥莱,在明面上是所有转型选项里门槛最低、路径最熟悉的一条——招商体系不必推倒重建,运营团队不必换一批人,沿着既有的舒适圈往前挪一步即可。这也解释了为何众多百货在寻找出路时不约而同选中奥莱,与其说是深思熟虑后的战略转向,不如说是路径依赖下的顺势而为。
但从结果来说,能够真正依靠奥莱翻身的百货似乎不多。事实上,奥莱的核心竞争力是对品牌尾货的组织能力,百货公司转型后若拿不到差异化品牌资源,就容易退化为普通打折卖场,与电商特卖正面竞争。
成都时尚百盛奥莱、合肥百大CBD城市奥莱都是经营超过20年的老百货,转型时间分别为2021年和2024年。两者转型的动力、能力及时间节点都有区别,但失败原因却是相似的。
01
成都时尚百盛奥莱:硬件、品牌制约显著
成都时尚百盛奥莱的转型采取了三大举措,曾一度实现客流增长5倍,销售增长374%的成绩。其调改方向有三:一是调整品牌结构,引入百余个品牌,主打运动、女装、童装三大品类;二是扩充餐饮配套,引入20余家餐饮品牌,弥补此前体验业态的不足;三是确立“常年折扣”定位,吸引价格敏感型客群。
2021年转型城市奥莱后,部分大牌陆续撤柜,品牌档次随之调整。闭店前夕,场内品牌几乎是在县域或地级市才能看到的各类“假洋牌”,以中老年款式为主——与“奥特莱斯”本该有的名品折扣相去甚远。
有限的面积决定了它无法承载足够丰富的体验业态——没有大型餐饮区、没有亲子游乐、没有影院等强引流业态。项目已运营超过20年,空间逼仄、动线单一、装修老旧。在“逛吃逛吃”已成为主流消费习惯的当下,纯购物导向的百货形态越来越难吸引消费者专程到访。
最终,在百盛集团选择在成都收缩之时,成都时尚百盛奥莱成为了弃子。
02
百大CBD城市奥莱:当地早无转型空间
相较之下,百大CBD城市奥莱的转型更为被动,其前身百大CBD购物中心曾是安徽最大的单体百货商场,引入过Rolex、OMEGA、Longines、Dunhill等合肥首进奢品。但随着合肥银泰中心、合肥万象城等更为现代化的高端购物中心的开业,百大CBD购物中心的品牌资源迅速流失,再加上城市发展往天鹅湖转移,商圈人流亦随之跟随,百大CBD购物中心沦为了长期亏损的老百货。
2024年,百大CBD购物中心选择转型城市奥莱以自救,但动作已经太迟。此时的合肥奥莱市场上早已拥有砂之船、杉杉、首创三大奥莱头部企业的郊区奥莱项目,城市奥莱亦有唯品会的两大项目,早已没有容纳其他奥莱项目的空间。最终,转型的百大CBD城市奥莱仅仅运营一年,客流和营收没有明显起色便宣布结业清盘。
03
绍兴中惠城市折扣商场:运营主体破产
绍兴中惠城市折扣商场的路径与前两家不同。2009年,前身衣之家百货开业,最初定位就是品牌折扣店,营业面积8000余㎡,以低于专柜价30%—70%的折扣切入市场,是绍兴市区最早以奥特莱斯业态运营的商场。此后,更名中惠百货,后再改名为“中惠城市折扣商场”,重拾折扣商场业务,延续至今年初。
今年2月,绍兴中惠城市折扣商场正式宣布闭店清仓,其实去年9月就已经被品牌商申请破产清算,因商场运营方一直拖欠入驻品牌商货款。
22家百货退场,表面上是租约到期、战略调整或经营止损,背后却指向同一个事实:依靠黄金地段和品牌联营就能长期生存的时代,已经结束。闭店门店中,运营20年以上的占近一半,一线与新一线城市占65%。被淘汰的并非区位不佳的“差项目”,恰恰是未能把地段优势转化为经营能力的旧模式。
租约到期只是最后一根稻草。品牌老化、商品同质、体验不足与物业陈旧,早已削弱老店竞争力。即使换上“城市奥莱”的招牌,如果没有真正的折扣供应链和客群重塑,也只是延后闭店时间。
百货闭店不等于核心商圈衰退。部分物业将由新运营方接手,或借城市更新重新入市。真正退出舞台的,是只靠历史、位置与情怀维持的百货逻辑。未来能否留下,不再看它开了多少年,而要看它是否仍值得消费者专程到访。