出品|虎嗅汽车组
作者|邢书博
题图|视觉中国
凌晨一点,深圳南山。充电站的灯把地面照成一片冷白,小马智行一辆白色 Robotaxi 正在补能。车里没有人,只有仪表盘还亮着:今天的第 23 单在 22:47 结清,扣掉平台折扣,这台车一天挣了 338 块钱。
隔壁办公室里,运营还在填表。一辆车一天的账目排成一列:折旧、保险、充电、停车、网络、人员。加在一起,不到 300 块。
中间剩下的,不到 40 块。这就是 2026 年这个行业最响亮的一个词——单车盈利。
没有人否认这 40 块是真的。真正的问题是:它到底能不能说明,这门生意开始赚钱了。
为此,虎嗅汽车近期访问了小马智行、文远知行、九识智能、新石器无人车这四家做L4的公司。
四种算法,四个“单车盈利”
四家公司,四种算法,算的是同一个词,口径却完全不同。
四家公司在对话提到最多的是“单车盈利”模型。这是一个财务指标,叫UE,全称单位经济模型,大白话就是“最小收入模型”。简单讲:把一门生意拆到最小单元,看它自己能不能养活自己。
放到这篇稿子里,最小单元是“一辆车一天”。全篇要回答的,就是这辆车一天赚的钱,够不够撑起整家公司。
小马智行算的是“月度单车运营盈利转正”。在接受虎嗅对话时,它把这句话拆成了四个词。
它是“月度”的,不是年度的;是“单车”的,不是车队的;是“运营”口径,不摊总部费用;是“转正”,不是“赚很多”。
这四个限定,每个都划走一块成本。“月度”只说明这个口径按月结算,不等于全年持续盈利;“单车”只覆盖一台车、一个区域,不能自动代表整支车队;“运营”把算法研发、总部人力、市场投放挡在这张表之外;“转正”是毛利刚过零线,可能只有一块钱。四个词没有一个承诺“全年、全车队、全成本”。
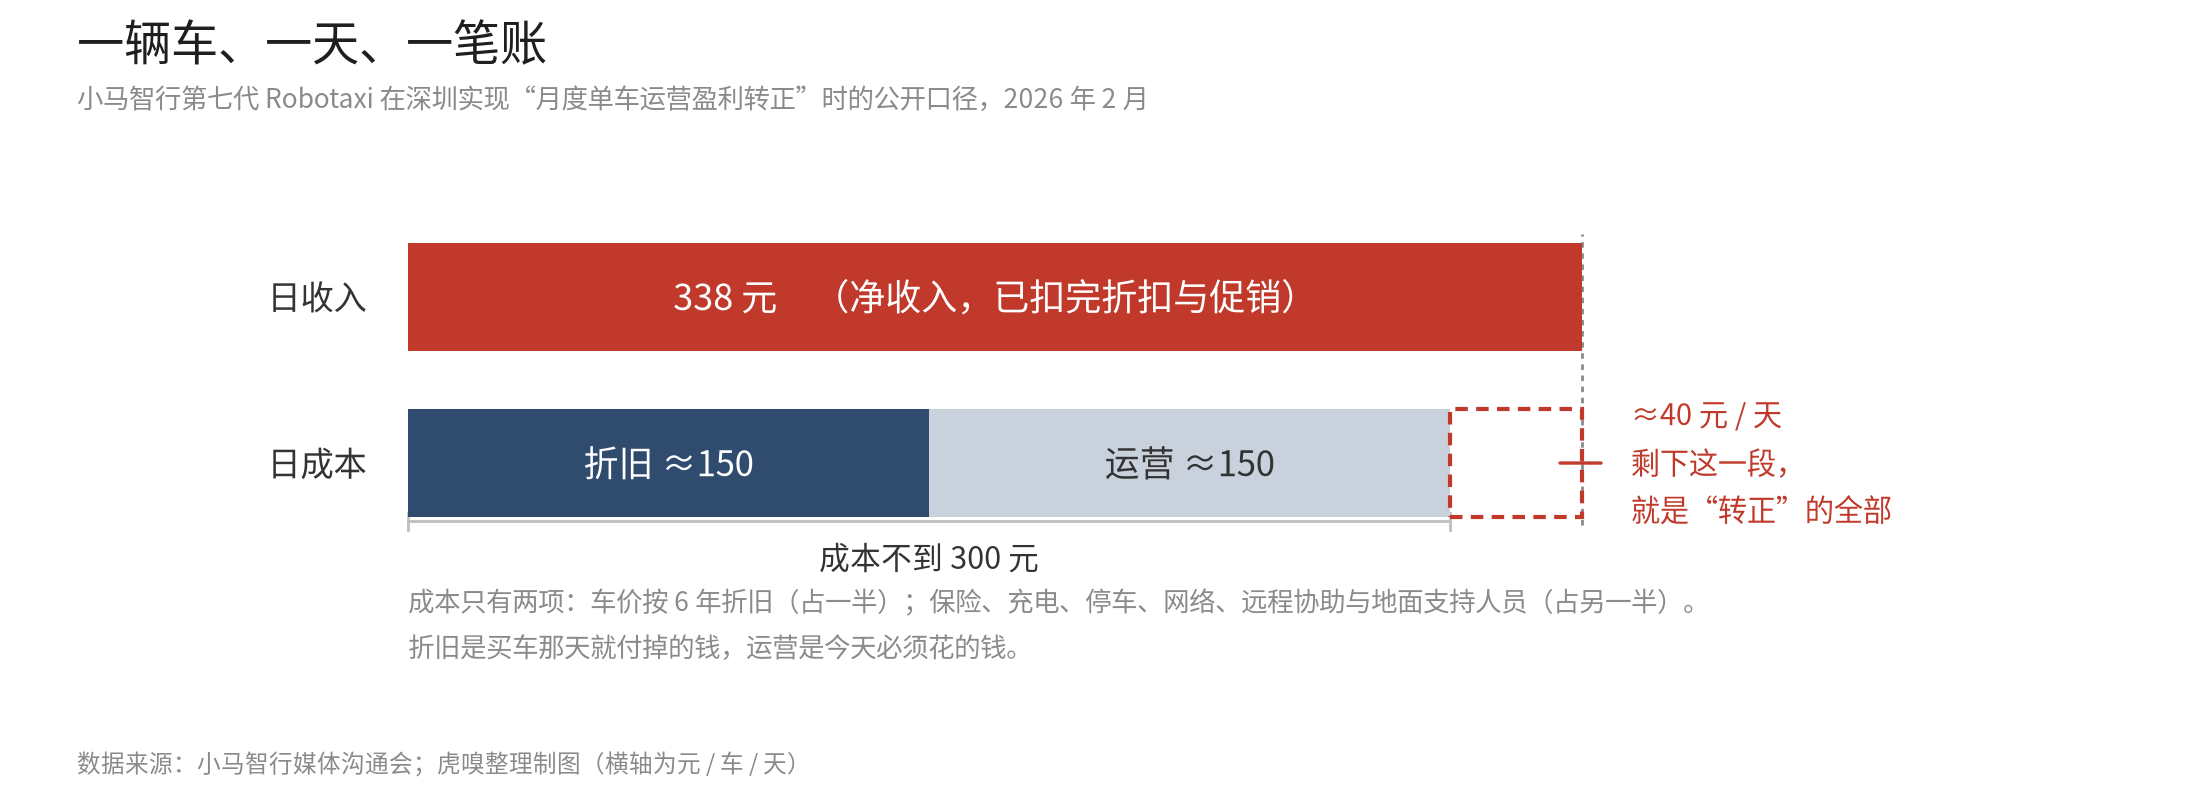
一辆车一天的收入与成本结构
338 元是净收入,不是折扣前的价格,当天日均 23 单、短单为主。深圳的单价比广州高 10%,南山一带更密,峰值能到一天 394 元、25 单。反过来说,这个模型对单量极其敏感——一天少 4 单,收入掉 50 块,40 元的毛利当场变负,这也是它只在密度足够的区域成立的原因。
成本一半是硬件折旧,一半是运营。第七代车设计寿命 6 年,是营运商用车的强度——网约车一天三四百公里,6 年对应的是私家车十几年才能跑完的里程。运营里的人员分两类:远程协助 2025 年底做到 1 个人管 30 台车,现在更高;地面支持一个人维护几十台。人车比已经不是最大的项了。
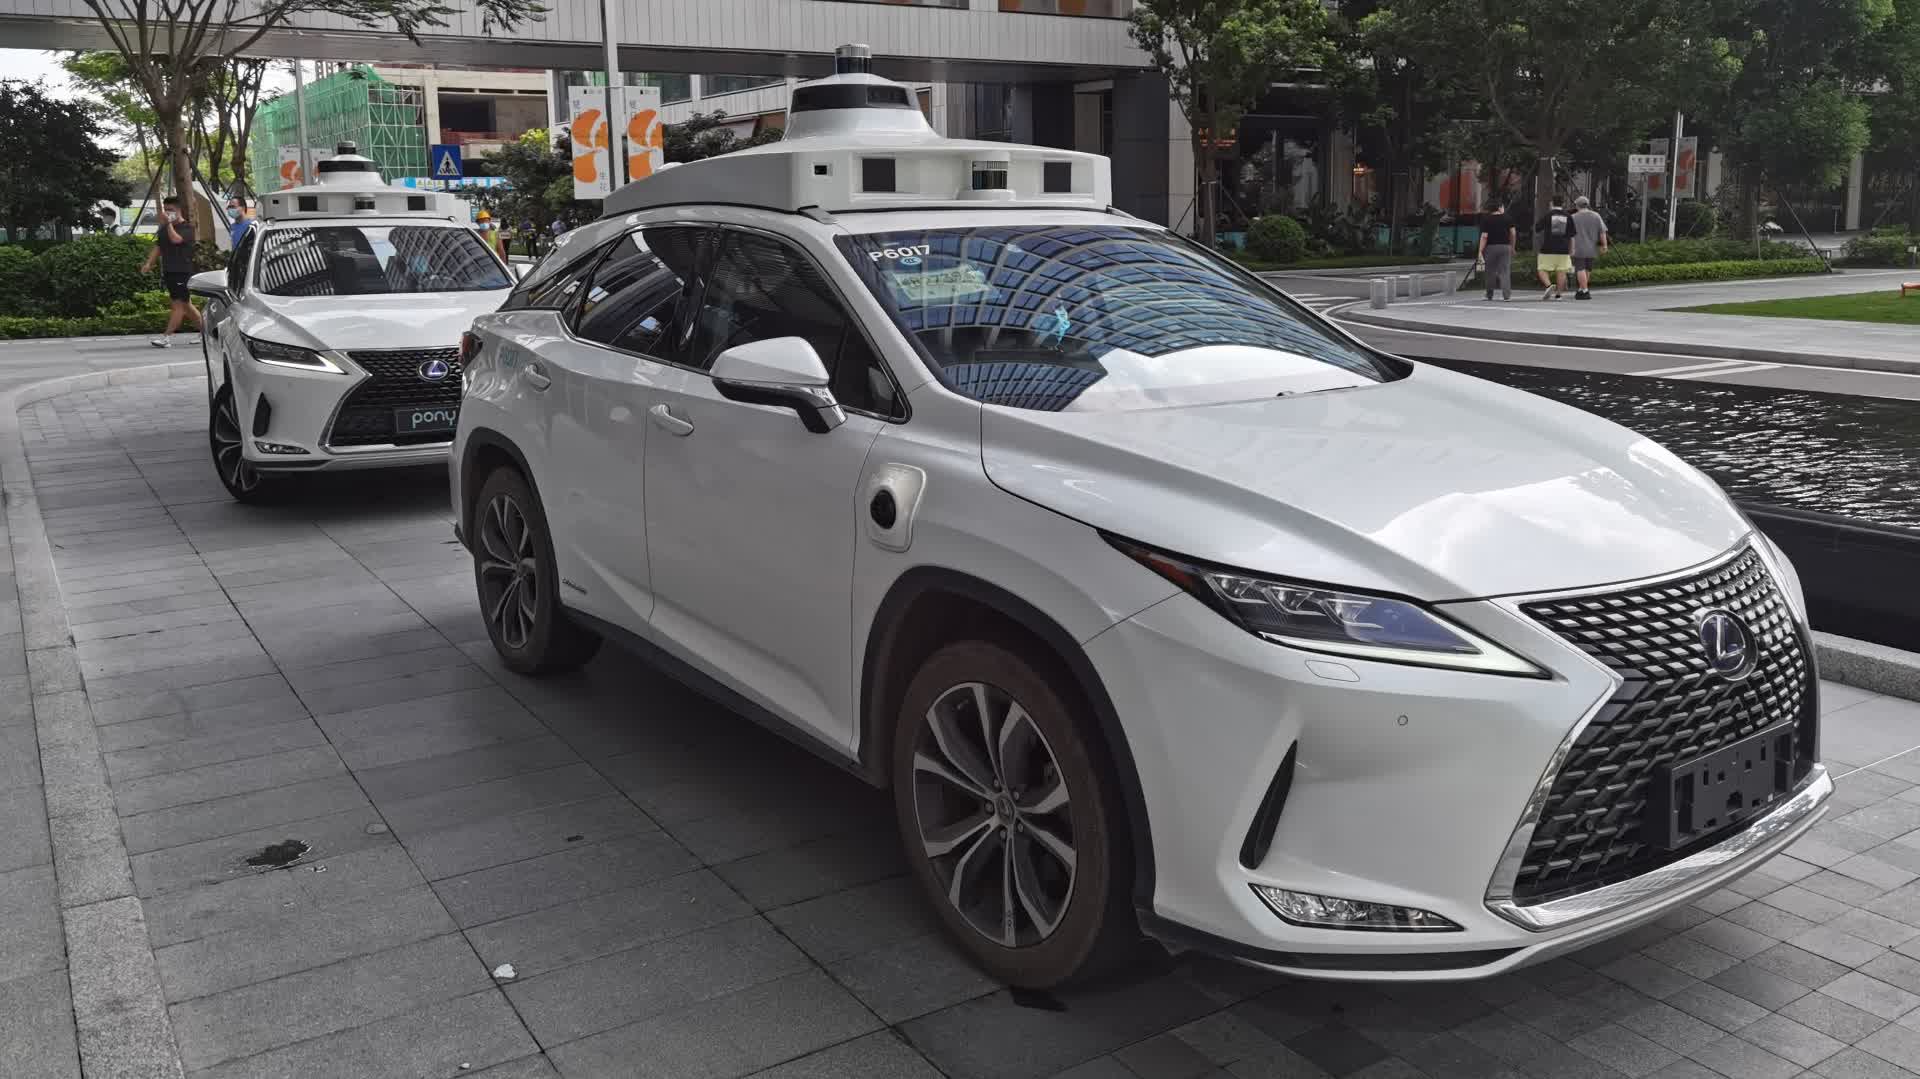
小马智行第七代 Robotaxi
先厘清这 40 元是什么。
折旧已经按日摊进那不到 300 元的成本里,所以剩下的 40 元,是扣完折旧之后的单车运营余额——它既不是会计上的净利润(研发、总部、市场还没进来),也不是能拿去再买车的自由现金流。
而且折旧本身省不出来,它是提前垫出去的钱:一辆车二三十万,按 6 年摊,等于每天都在先还一笔账。把 40 元 × 3500 台 × 365 天算出来约 5100 万元,这是满负荷跑出来的运营余额量级,不是利润,也不是资本回收。
对一家现金及短期投资 105 亿元、Robotaxi 只占总营收约六分之一、集团毛利率一年只提升不到 1 个百分点的公司来说,这连公司层面的固定开销都盖不住,只是开头。
文远知行算的是“海外单车正向收益”。在书面回复里,它把边界划得很清楚。
海外与国内自营“两者不具备直接可比性”——海外以轻资产为主,提供自动驾驶技术授权,不持有车辆资产、不承担折旧保险,交付并授权后单车即可实现正向收益,按运营规模与里程抽成;国内自营则要承担车辆资产、车队运营和部分运力平台职能。
换句话说,海外卖的是“AI 司机”,这门生意成立,不等于 Robotaxi 能靠拉客养活自己。文远知行还提了一个词:ODD 覆盖,即一辆车一天有多少小时、在多大范围、被多少人叫得到。ODD 越宽,分母越大,折旧才摊得越薄。所以“7×24 运营”和“扩城”不是宣传口径,是 UE 公式里的分子。
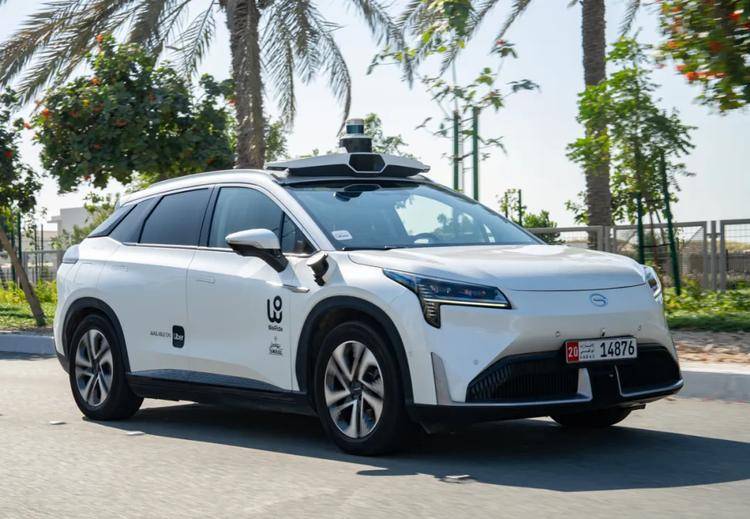
文远知行的 Robotaxi 在阿布扎比上线 Uber 平台
九识智能算的是“不算研发的盈亏平衡”。在书面回复里,它把成本拆成了两类。
面向下一代产品、基础模型和前沿技术的研发投入,与维持现有车队正常运营的支出,是不同性质的成本。车辆制造、交付、售后,以及网络通信、远程安全、车辆维护,都是经营中必须考虑的成本;同时仍保持对 APEX 世界模型、端到端、VLA 的投入。
这个回答比“不算研发”四个字清楚得多:折旧、保险、远程安全员、云与运维全在账内,挪出去的只有“留给未来的那一笔”。
但这条线是可以移动的——把更多投入归进“前沿技术”,账面会更好看。
新石器算的是“全生命周期运力 UE”。在接受虎嗅对话时,它把口径说得最具体。
60% 以上的单车毛利率,对应的是全生命周期运力服务的运营 UE,不是卖车环节的一次性硬件毛利——这才是行业里涵盖最全、最深、最真实的口径。
它一开口就是 60%,比“转正”更具体;算的也不只是收入减成本,还把 TCO(总拥有成本)拆成数十项,逐项对冲。但 60% 是毛利率,分母是收入,收入取决于订单密度。
四种算法,一句共同点:都在找一个可复制的最小正向单元,没有一家用它证明“全面盈利”能成立。
全面盈利,要同时满足三个条件
单车说完了,说全公司。
这里要把三层分清:
第一层,单车运营能不能自己转正;
第二层,公司层面能不能盈利,并且经营现金流能覆盖资本开支、不靠融资和补贴;
第三层,这套账能不能在多数城市普遍复制,而不只在一两个样板城市。
本文的“全面盈利”,指的是三层同时成立——单看任何一层都不够。
按这个标准看四家,没有一家三层齐备。
为什么做不到?问题出在四道缝里。
第一道,收入属于谁。拉客、技术授权、订阅费、运力服务——四家收的是四种钱。文远海外一单是知识产权的抽成,九识一单可能是硬件加订阅,新石器一单是运力时长。九识智能在书面回复里,把收入结构说得更细。
FSD 订阅是商业模式的一部分,除订阅收入,还有合作研发收入与生态车辆合作收入。
也就是说,九识的钱也不全来自卖车。把四种“收入”并排比较,本身就不公平。
第二道,成本算到哪。单车 UE 只算一辆车直接发生的成本,研发、总部、市场这些公司级成本全在分母之外。研发、总部、市场这类平台型投入,都不按单车数量线性变化,却必须有人来摊——UE 的分母是“一辆车一天”,它们的笼子是“一年、一个公司”。九识智能在书面回复里,把研发成本怎么摊也讲明了。
技术有较强规模效应,随着运营车辆规模扩大,底层模型、算法平台、云端基础设施能服务更多车辆,单位分摊成本会逐步降低。
两个分母不一样,结论自然不一样,这是“单车盈利”总能先于“全面盈利”出现的原因。
第三道,分母怎么取。
行业里也常用 ODD 覆盖来描述这个分母的大小——一天能跑多少小时、覆盖多大范围。
简单讲,分母越大,同一份折旧摊得越薄;分母越小,单车再省也撑不住(ODD并不天然等于分母,但会影响资产利用率,利用率又影响固定成本摊薄和收入。具体财务算法数据解释口径归属权在各大厂家,虎嗅不做财务背书)。那么,车因路权停在场站、折旧照算、收入是零,算不算进这个分母?九识智能在书面回复里,给了四家中唯一正面的回答。
车辆交付并不等于运营价值实现。对因政策原因暂时无法上路的车辆,可按合同及适用政策协商暂停相关计费、调整使用安排或办理退车。
但运营天数取决于地方政策、客户资质和路权节奏,不由算法决定。同一批车,在 A 城一天跑 18 小时,在 B 城可能半年只路试一次;折旧是一样的,收入不是。
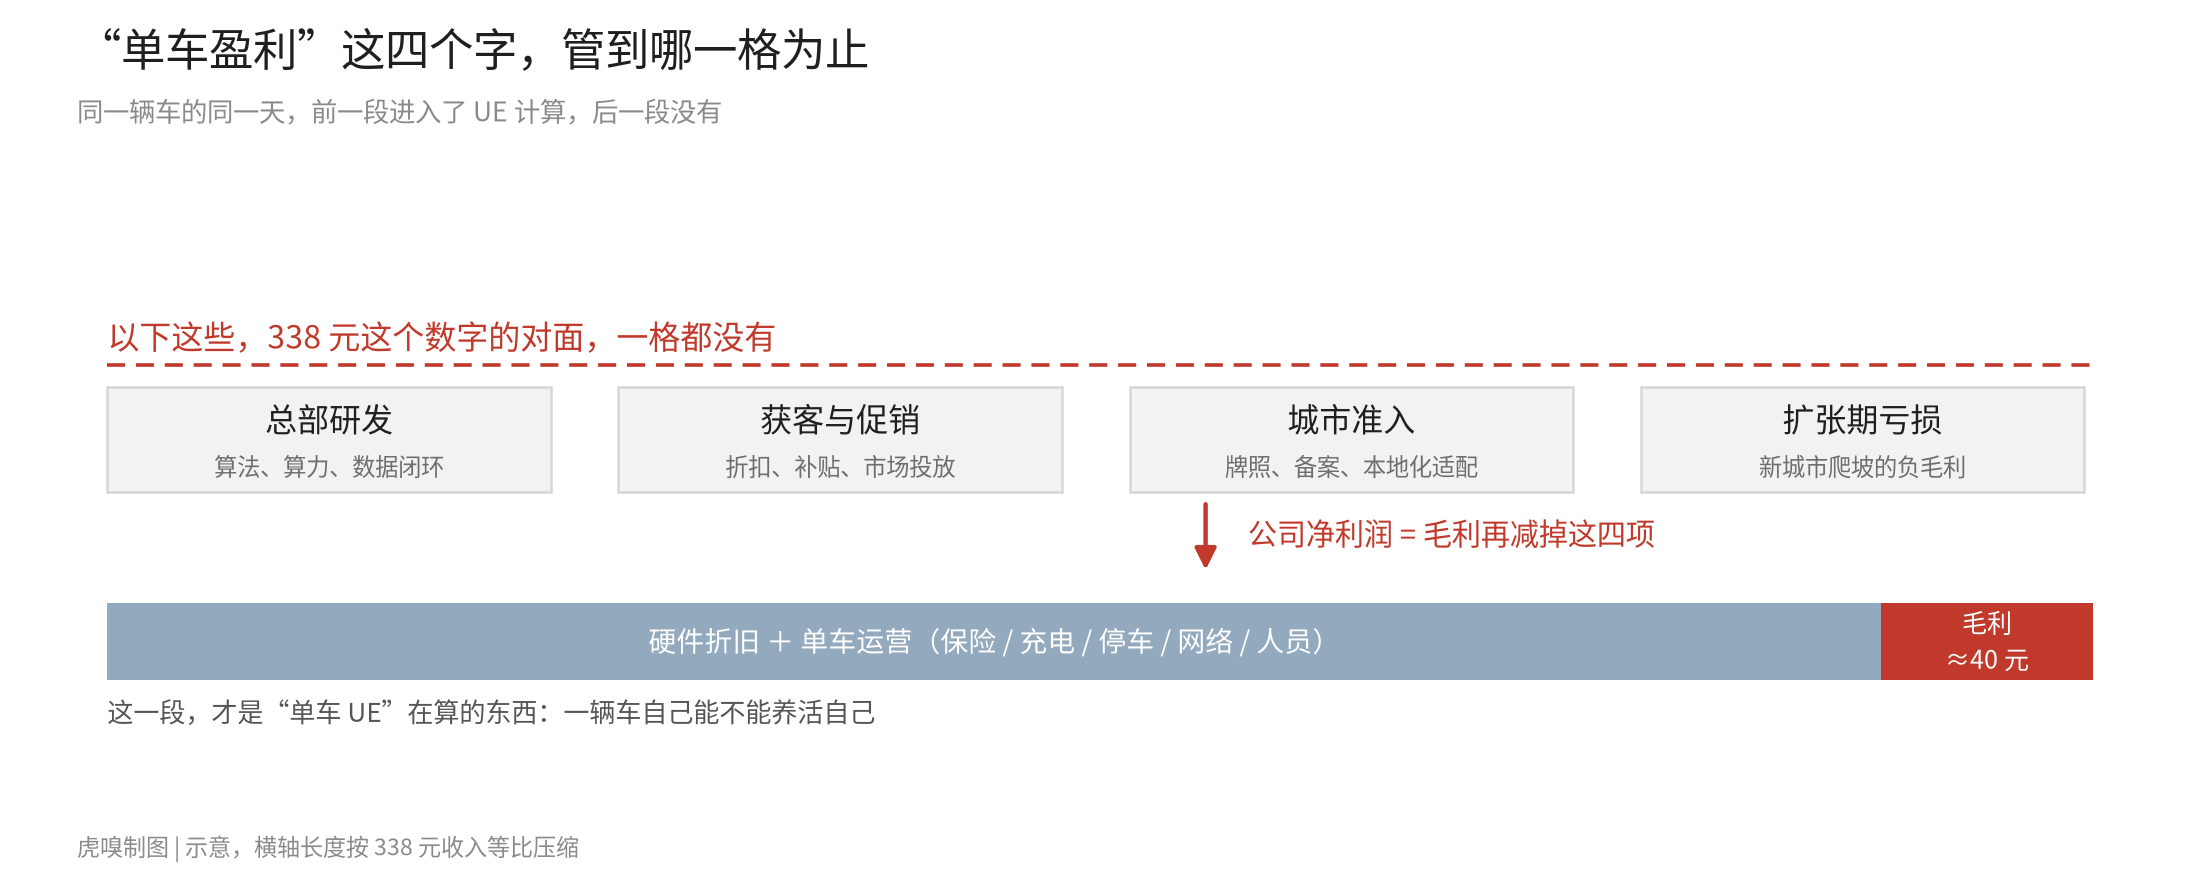
“单车 UE”测算
第四道,规模由谁承担。小马智行在接受虎嗅对话时,把话说到最重。
未来不做 CAPEX owner,一定不持有车,车通过合作方持有。我们赚的是“AI 司机”那一段。
九识走的是另一条路:不只卖车,还卖“车+时间”。今年 9 月推出“九识租车”,日租、月租、年租、分时、按单付费,覆盖快递、商贸、园区短驳、冷链。
逻辑是:不少客户一天只用五六个小时,把这些闲置时段 重新组织给另一个客户,同一台车的收入结构就变了。但 45 个城市里,九识只说“部分”跑出正向模型,“约三分之一”是公开信息推的——两个表述之间的空隙,恰恰是这类口径最容易被误读的地方。
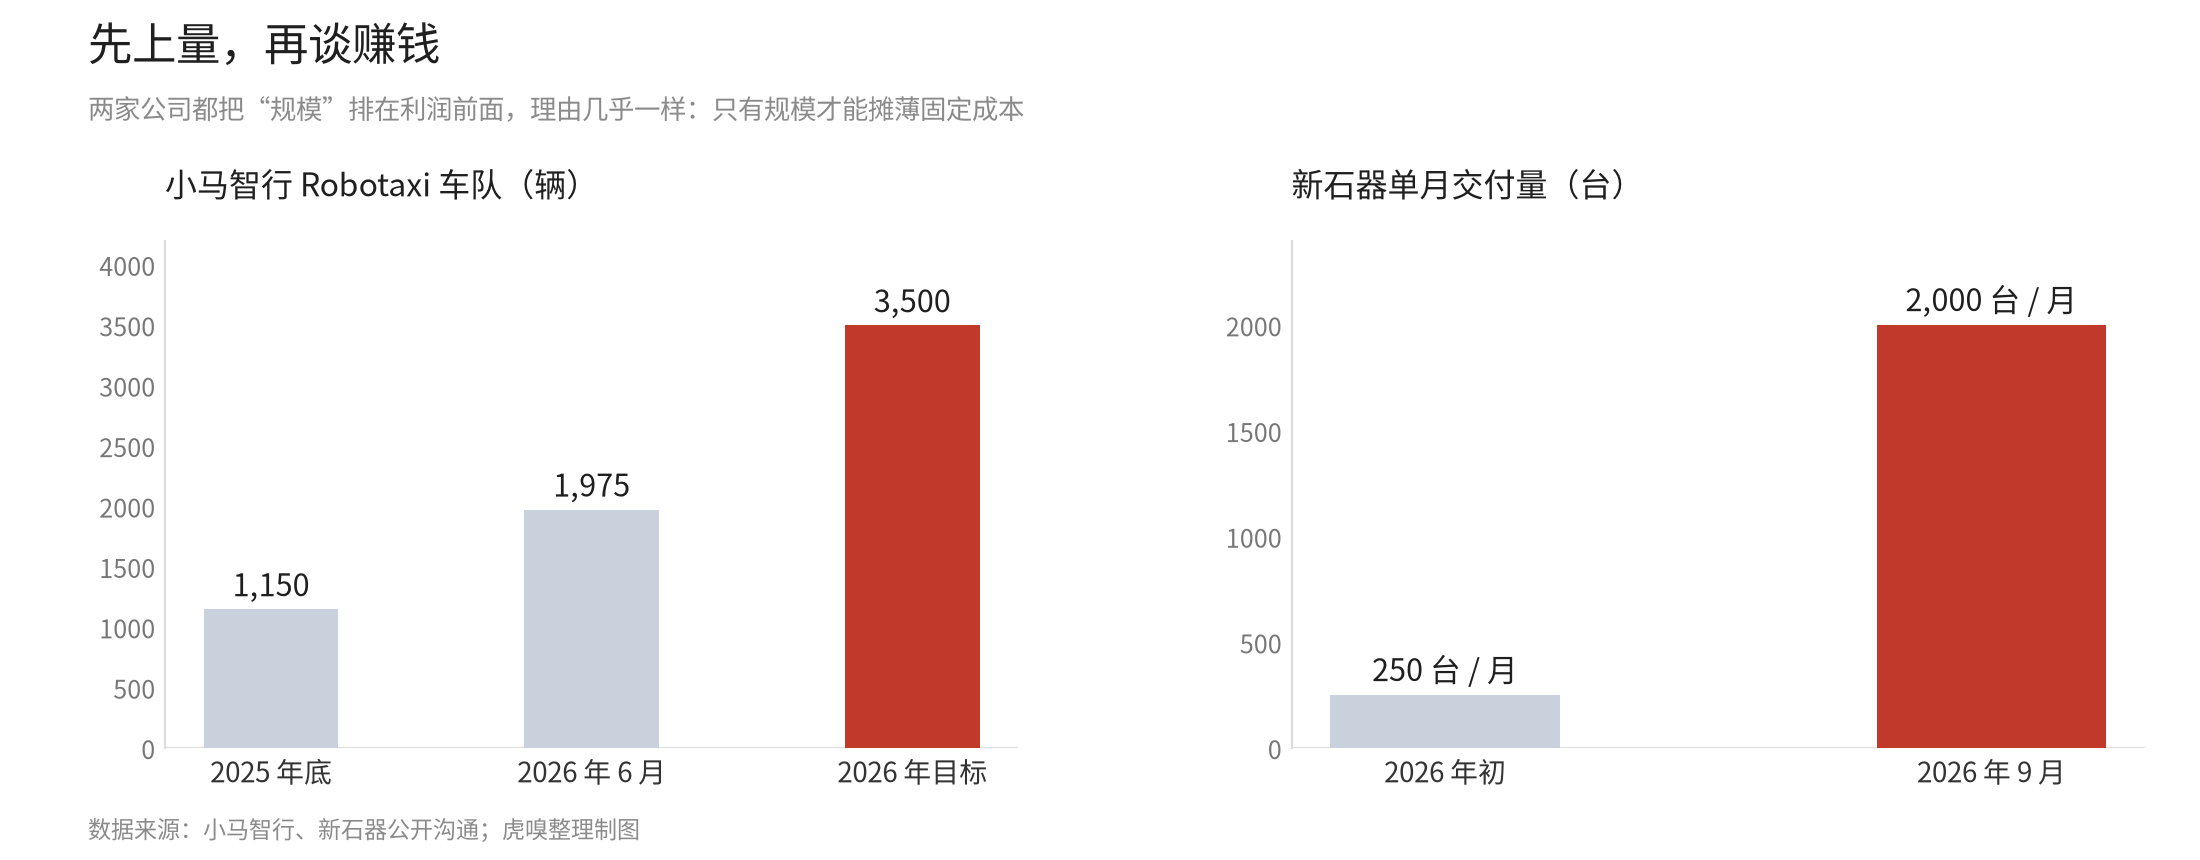
图 5:两家公司都把规模排在利润前面。小马智行计划年内把车队从 1150 辆推到 3500 辆,新石器单月交付量从年初约 250 台升至 9 月的约 2000 台。虎嗅制图
现实里的困境,比公式具体得多。青岛 1200 台新石器,峰值一天 6500 单,累计一百多万次即时配送,场景从建材、生鲜铺到医药、团餐;日常却只有 4 单左右——60% 的毛利率,救不了 4 单的订单密度。新石器在接受虎嗅对话时解释,青岛的解法是“硬件重构+全时段运营”。
夜间道路拥堵少、时效高,配合新车型的长续航与极速补能,夜间单车运行里程与接单量大幅提升,目前青岛夜间订单已爆发式增长并超越白天。
这是“用时间换密度”:把 18 个小时的有效运营时长拉满,好让固定成本摊薄。但它同时承认,4 单撑不起来。运营不可谓不努力,但却被电池续航、充电效率这些物理条件卡住了上限。
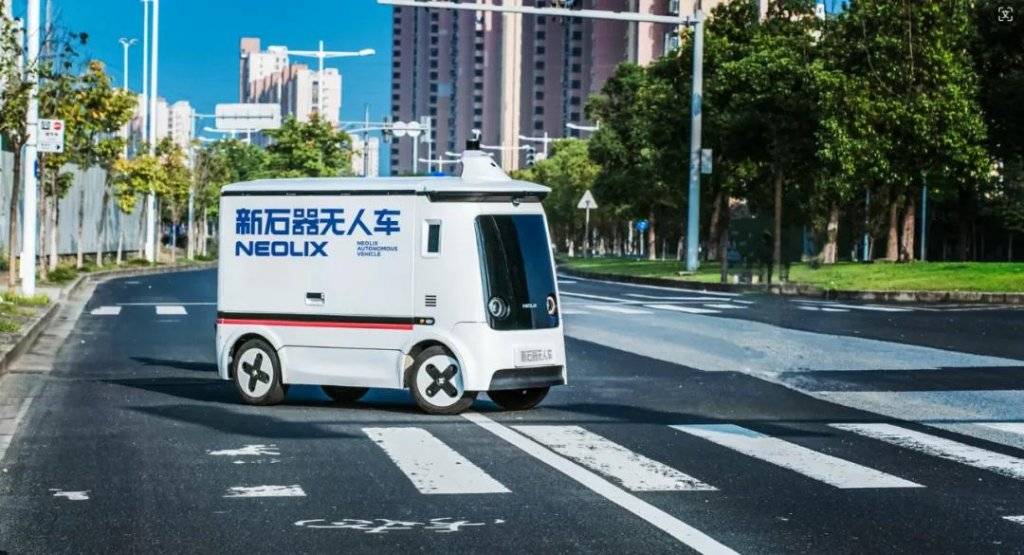
新石器的无人配送车
不过行业里还流传着另一份账:一位从业者按青岛估算,一辆无人物流车一天持有成本近 100 元,还没算充电、保险、维修、调度和运维;日均 4 至 5 单只留下 70 至 80 元毛利,还有 20 至 30 元缺口。虎嗅把这份账发给九识求证,得到的书面回复是——
青岛 9.9 元跑 30 公里以及相关单车订单数据,并非九识的运营数据。
于是同一座城三种说法同时为真:新石器说青岛是样板城市,第三方按观察估出 4 至 5 单,九识说那组数据不是它的。真正该追问的是它属于谁的车队、哪一段时间、算不算空驶,而不是数字对错。
扩城是另一本账:车价降到 10 万元以内、年均落地两三万元,但路权“一城一策”;新城市初期只有几十台车时,合规与本地化会吃掉硬件降本的红利,跨过规模化临界点才有质变。意味着一个城市 UE 转正,不等于十个城市都转正,每进一座新城都要先亏一段时间。
什么时候才算真的赚到钱
把四家口径并排成一张表,答案就清楚了。
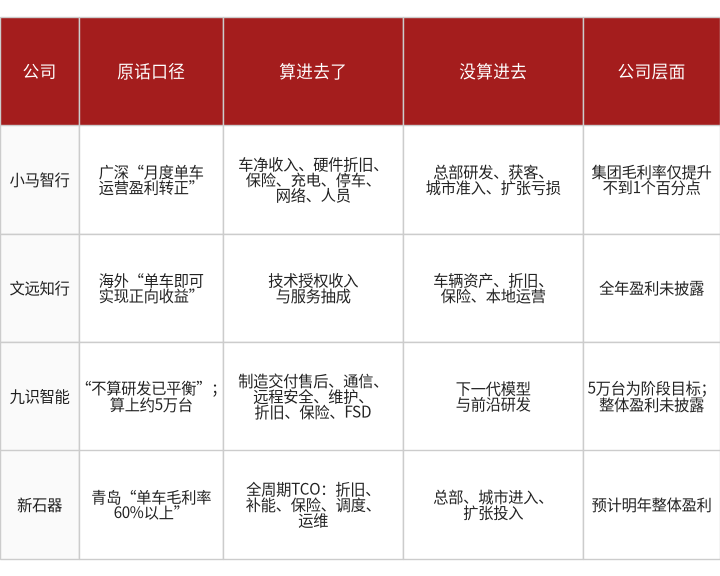
四种“盈利”的边界
每句“单车盈利”都藏着一个限定:小马是“月度、单车、运营”,文远是“海外、技术授权”,九识是“不算研发”,新石器是“毛利、青岛”。这些限定不是话术,恰恰是财务上的诚实;麻烦出在传播——限定一被省略,“单车盈利”就变成“快赚钱了”。
其实什么时候才算真赚到钱,商业史给过答案。
共享单车是最好的前车之鉴。2016 到 2018 年,ofo 和摩拜都算过一笔漂亮的单车账:一辆车几百块成本,一天骑两三次就回本。单车 UE 是真的转正,公司却崩了——押金链断裂、运维成本失控、投放密度互相踩踏。单车能赚钱,和公司能赚钱,中间隔着一整个资本结构。
特斯拉是另一面镜子。它 2003 年成立,2008 年造出第一辆 Roadster,直到 2020 年才第一次实现全年盈利,前后十七年,先把单车毛利从负做到 20% 以上,再把产量从一年几千台拉到百万台。单车毛利转正只是第一步,后面的规模化、降本、供应链,每一项都比第一辆车更难。
写在最后
“这个行业的本质也不是卖车。”
小马智行在接受虎嗅对话时讲过一句:传统 L2+ 把车造出来卖掉就结束了,Robotaxi 是“每公里挣钱”的服务,“服务能不能让大家买单,不是车本身,而是车加运营体系加全部”。
这也解释了它为什么反复强调“先把一个城市跑成样板,再把样板复制出去”,这就是UE 转正的意义。
回到最开始那个数字。338 元收入,不到 300 元成本,中间不到 40 元。这个数字放在今天的环境里,显得有点不合时宜,距离全面盈利还很远。
不过通过这四家L4公司的对话,还是能看到技术公司的务实。他们不奢谈过度增长,专心做事。在如今的市场环境下,难能可贵,
这几年,几乎每个行业都在上速成班:增长要快、利润要早、故事要大,既要规模,又要毛利,还要估值。揠苗助长的结果,是一批被催熟的公司,和一批被催熟的行业。
这四家 L4 公司提供了一份反例。业务各不相同:有人卖 AI 司机,有人卖车加时间,有人卖全生命周期运力,有人只做技术授权。但步调出奇地一致——扩城慎重,研发照投,运营管理一直在调,从卖车转向租车,从自持转向共建,从单车收入转向全生命周期核算。
这些话听起来不像增长故事,更像一份施工图。
他们曾经也是追风者。自动驾驶最热的那几年,融资、发布会、Demo 视频,一个都不少。现在风停了,他们开始造风——用一辆车一天 40 元这种笨办法,把行业从 PPT 里拽回地面。
商业化慢一点不是坏事。慢,意味着还有时间把一座座城市的路权跑通,把每一台车的折旧算准,把每一次远程接管压下去。这个行业最贵的不是钱,是信任:一次事故、一次虚报的“盈利”,都要用几年去还。
所以这篇稿子不是在说他们没赚到钱。它说的是:在一个都想速成的年代,还有人愿意先把一辆车的账算清楚,再谈一万辆。
40 元很薄。但它是从零到一的全部。