本杰明·格雷厄姆(Benjamin Graham)在《聪明的投资者》里把二级市场比作脾气古怪的市场先生。市场应该做你的仆人,而不是做你的向导。但如果把今天的真实股市拆开来看,市场先生其实并不是一个统一的大脑,而是一个挤满了各路人马的交易集市。坐在你交易对手盘上的那些人,有的背着低成本解禁考核,有的盯着短期商品价格调仓,有的纯粹是看新闻标题冲进来凑热闹;所谓利用市场,第一步就是别把所有的涨跌都当成企业基本面的变化,先看清对手到底在算什么。
我在前几篇里提过 2021 年操作中远海控的例子,我不是最早进入的,我是利用对手盘非基本面减持大幅回撤后进入的。当年集装箱航运正处在暴利爆发期,公司业绩好得一塌糊涂,股价却在中途被砸出了一波大幅回调。我去翻股东明细,发现砸盘的是早年以三块多钱低位参与定增的小非股东,他们手里的筹码翻了好几倍,到了解禁期股价大幅上涨按考核要求减持兑现是再正常不过的动作,跟航运景气度好坏毫无关系。别人是因为本钱太低要完成考核而卖,我算的是当期暴利与估值折价的账,趁着小非减持砸出的大坑借机杀入,这就是利用市场的筹码错位捡便宜。
光会利用别人的减持和恐慌买进还不够,在资金效率和上一篇非对称赔率里我都聊过,全市场 97% 的股票本质上都是周期摆锤或阶段性波段工具。对于这类不打算拿一辈子的股票,怎么利用市场的热度卖个好价钱,往往直接决定了这一仗能留下多少利润。很多人在无人问津的底部买入时像格雷厄姆一样清醒,可等股价涨起来、满市场都在吹捧宏大叙事时,反而忘了自己当初是来赚波段预期差的,最后在山顶上跟股票谈起了恋爱。
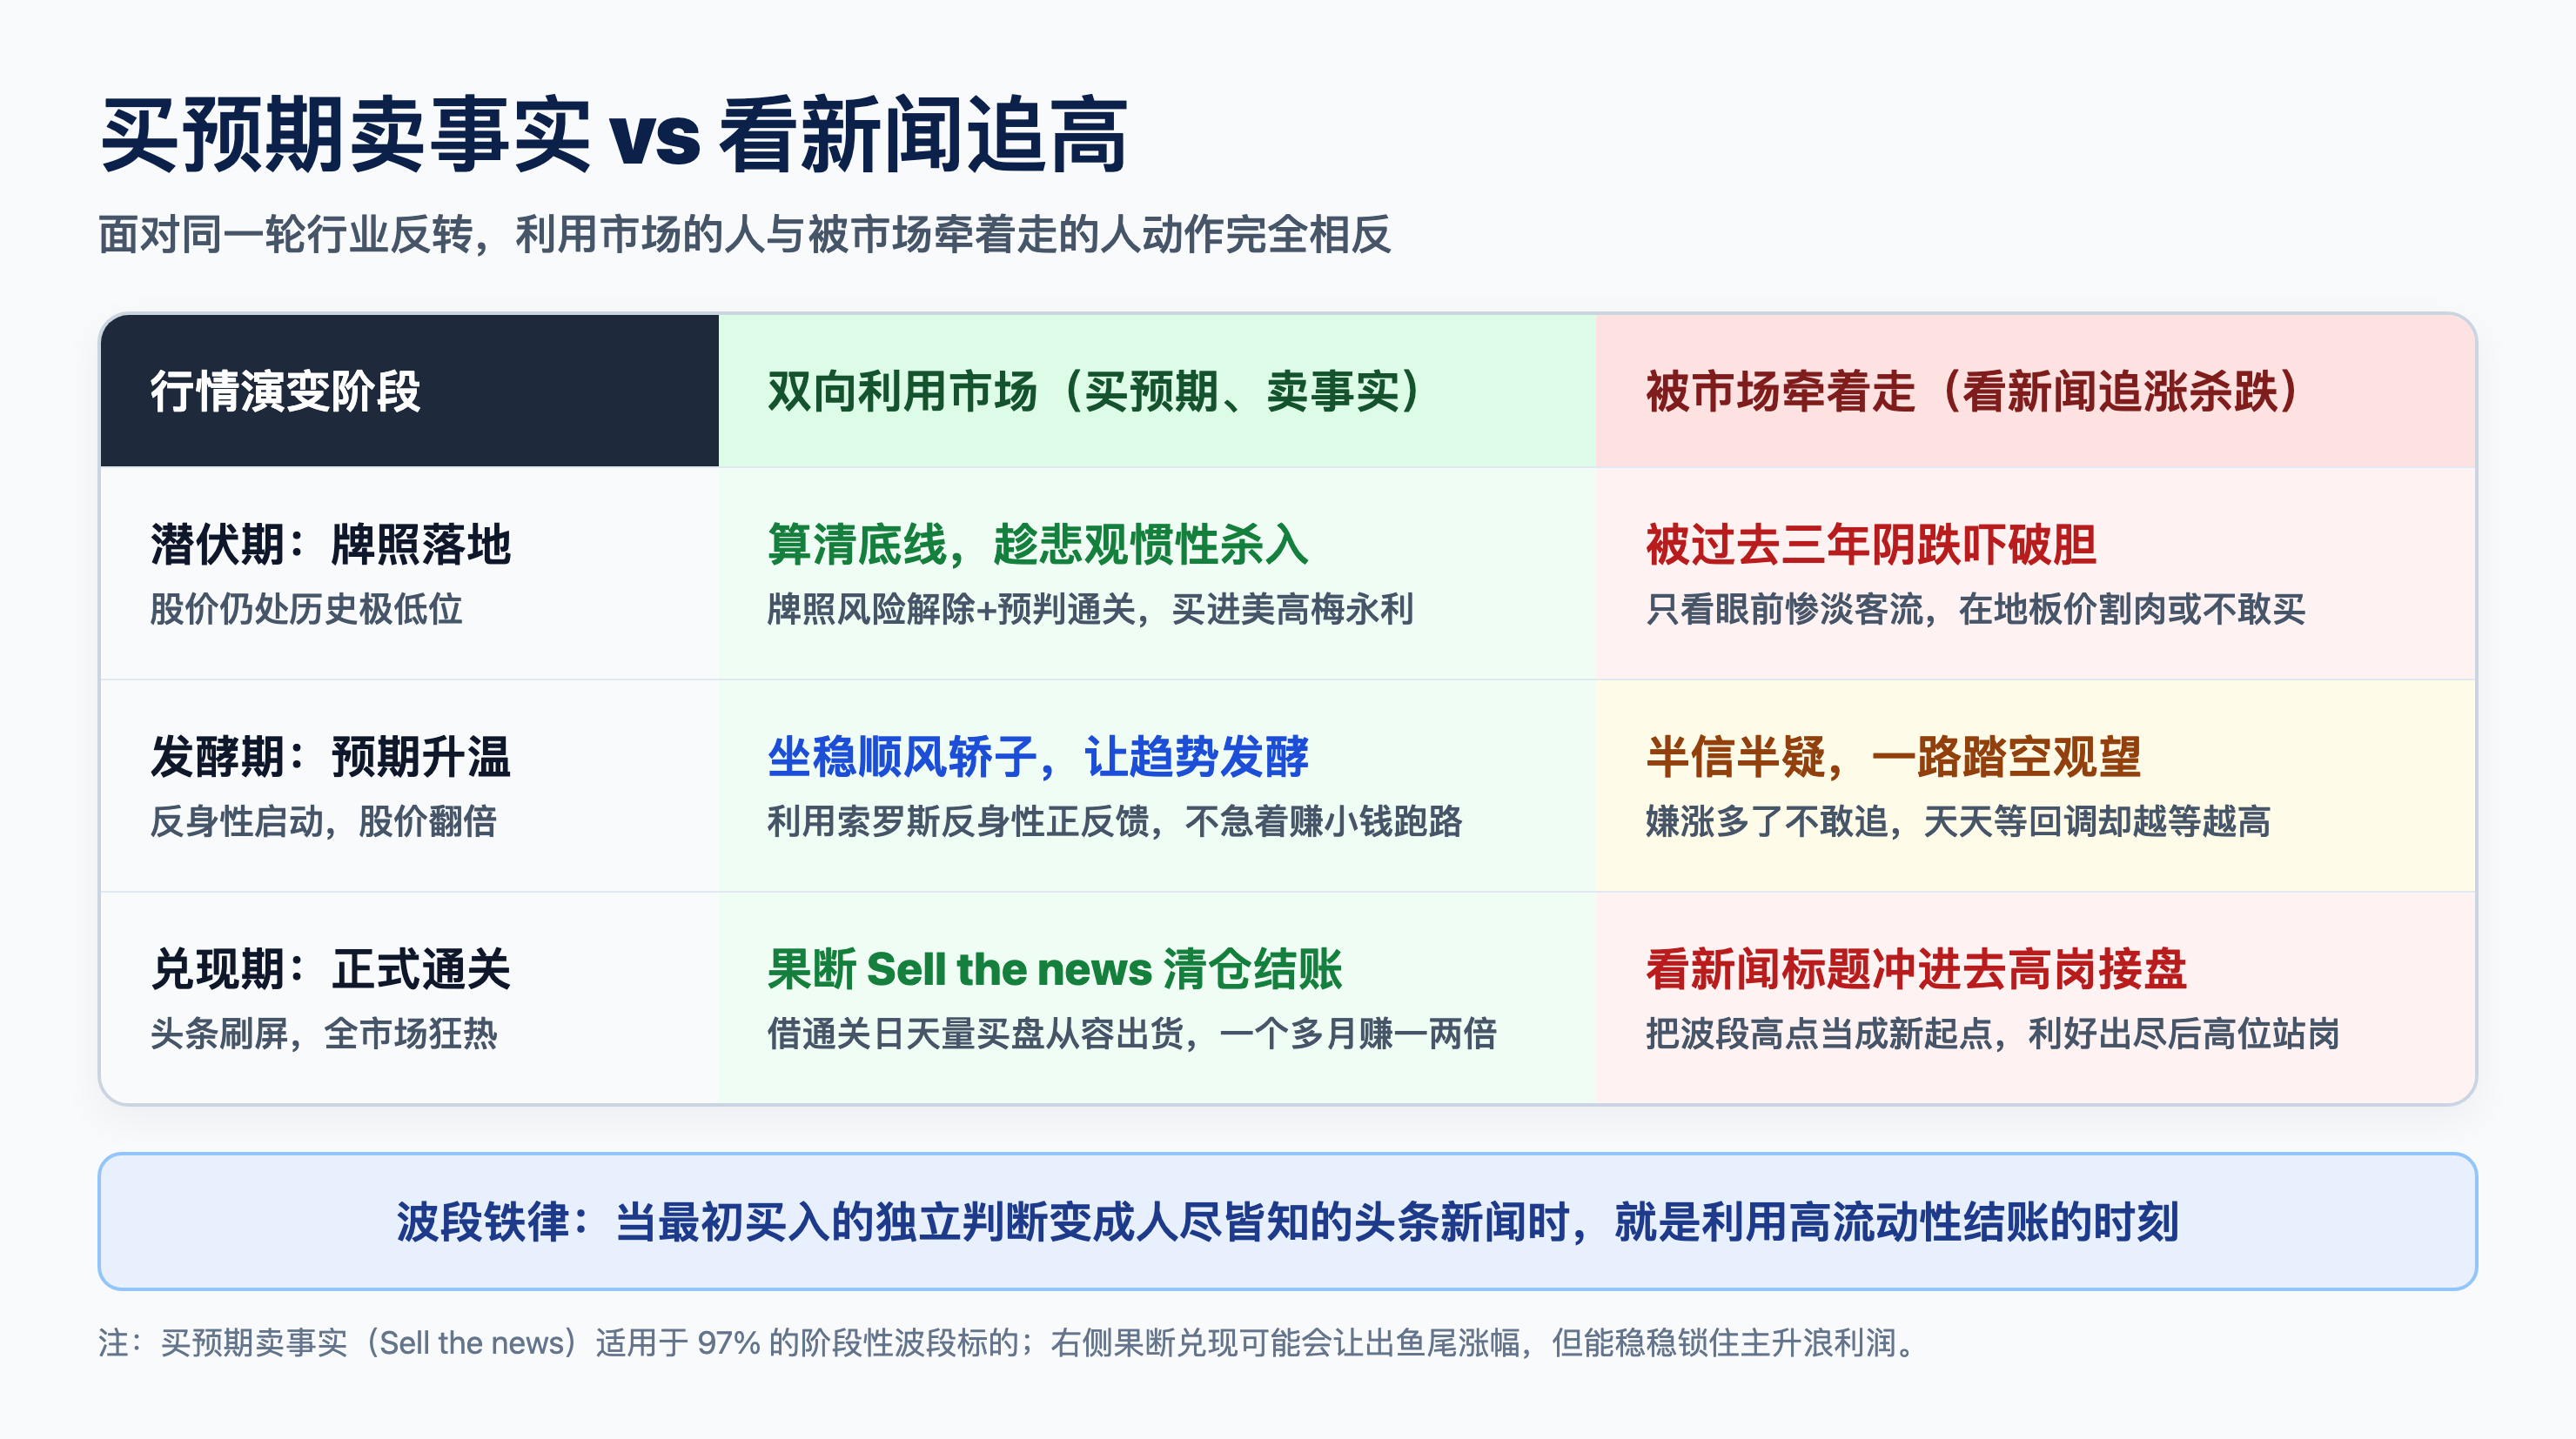
2022 年底我在港股操作澳门综合旅游休闲企业的经历,是一次从买预期到卖事实的完整实战。现在官方文件和公告里已经不再用旧称呼,所以我现在也统一称他们为综合旅游休闲企业或娱乐场运营商。那时候我人从加拿大到巴厘岛过冬,每天都在关心国内的新闻,根据各方面消息判断出内地与港澳即将恢复通关。当时受过去三年疫情影响,港股整个板块在 10 月底还被杀在极低的位置,之前市场一直担心美高梅、永利这类公司会在换牌照时丢掉牌照,结果大家担心丢牌照的公司其实也拿到了新牌照。最让人担心的牌照风险落地解除,不仅锁死了向下的安全垫,更大幅增加了向上反弹的弹性。
我正是在 10 月底他们拿到牌照之后,很快就果断杀入了板块里弹性最大的美高梅中国和永利澳门。买进之后的短短一个多月里,随着防控政策放开、通关风声越来越多,就像乔治·索罗斯(George Soros)在《金融炼金术》里描述的反身性过程那样,上涨的股价不断唤醒市场共识,踏空资金蜂拥而入,推着这两只股票一路往上狂飙。在预期还没有变成头条新闻之前,先知先觉的资金就已经在盘面上把重估最肥美的那一段走完了。
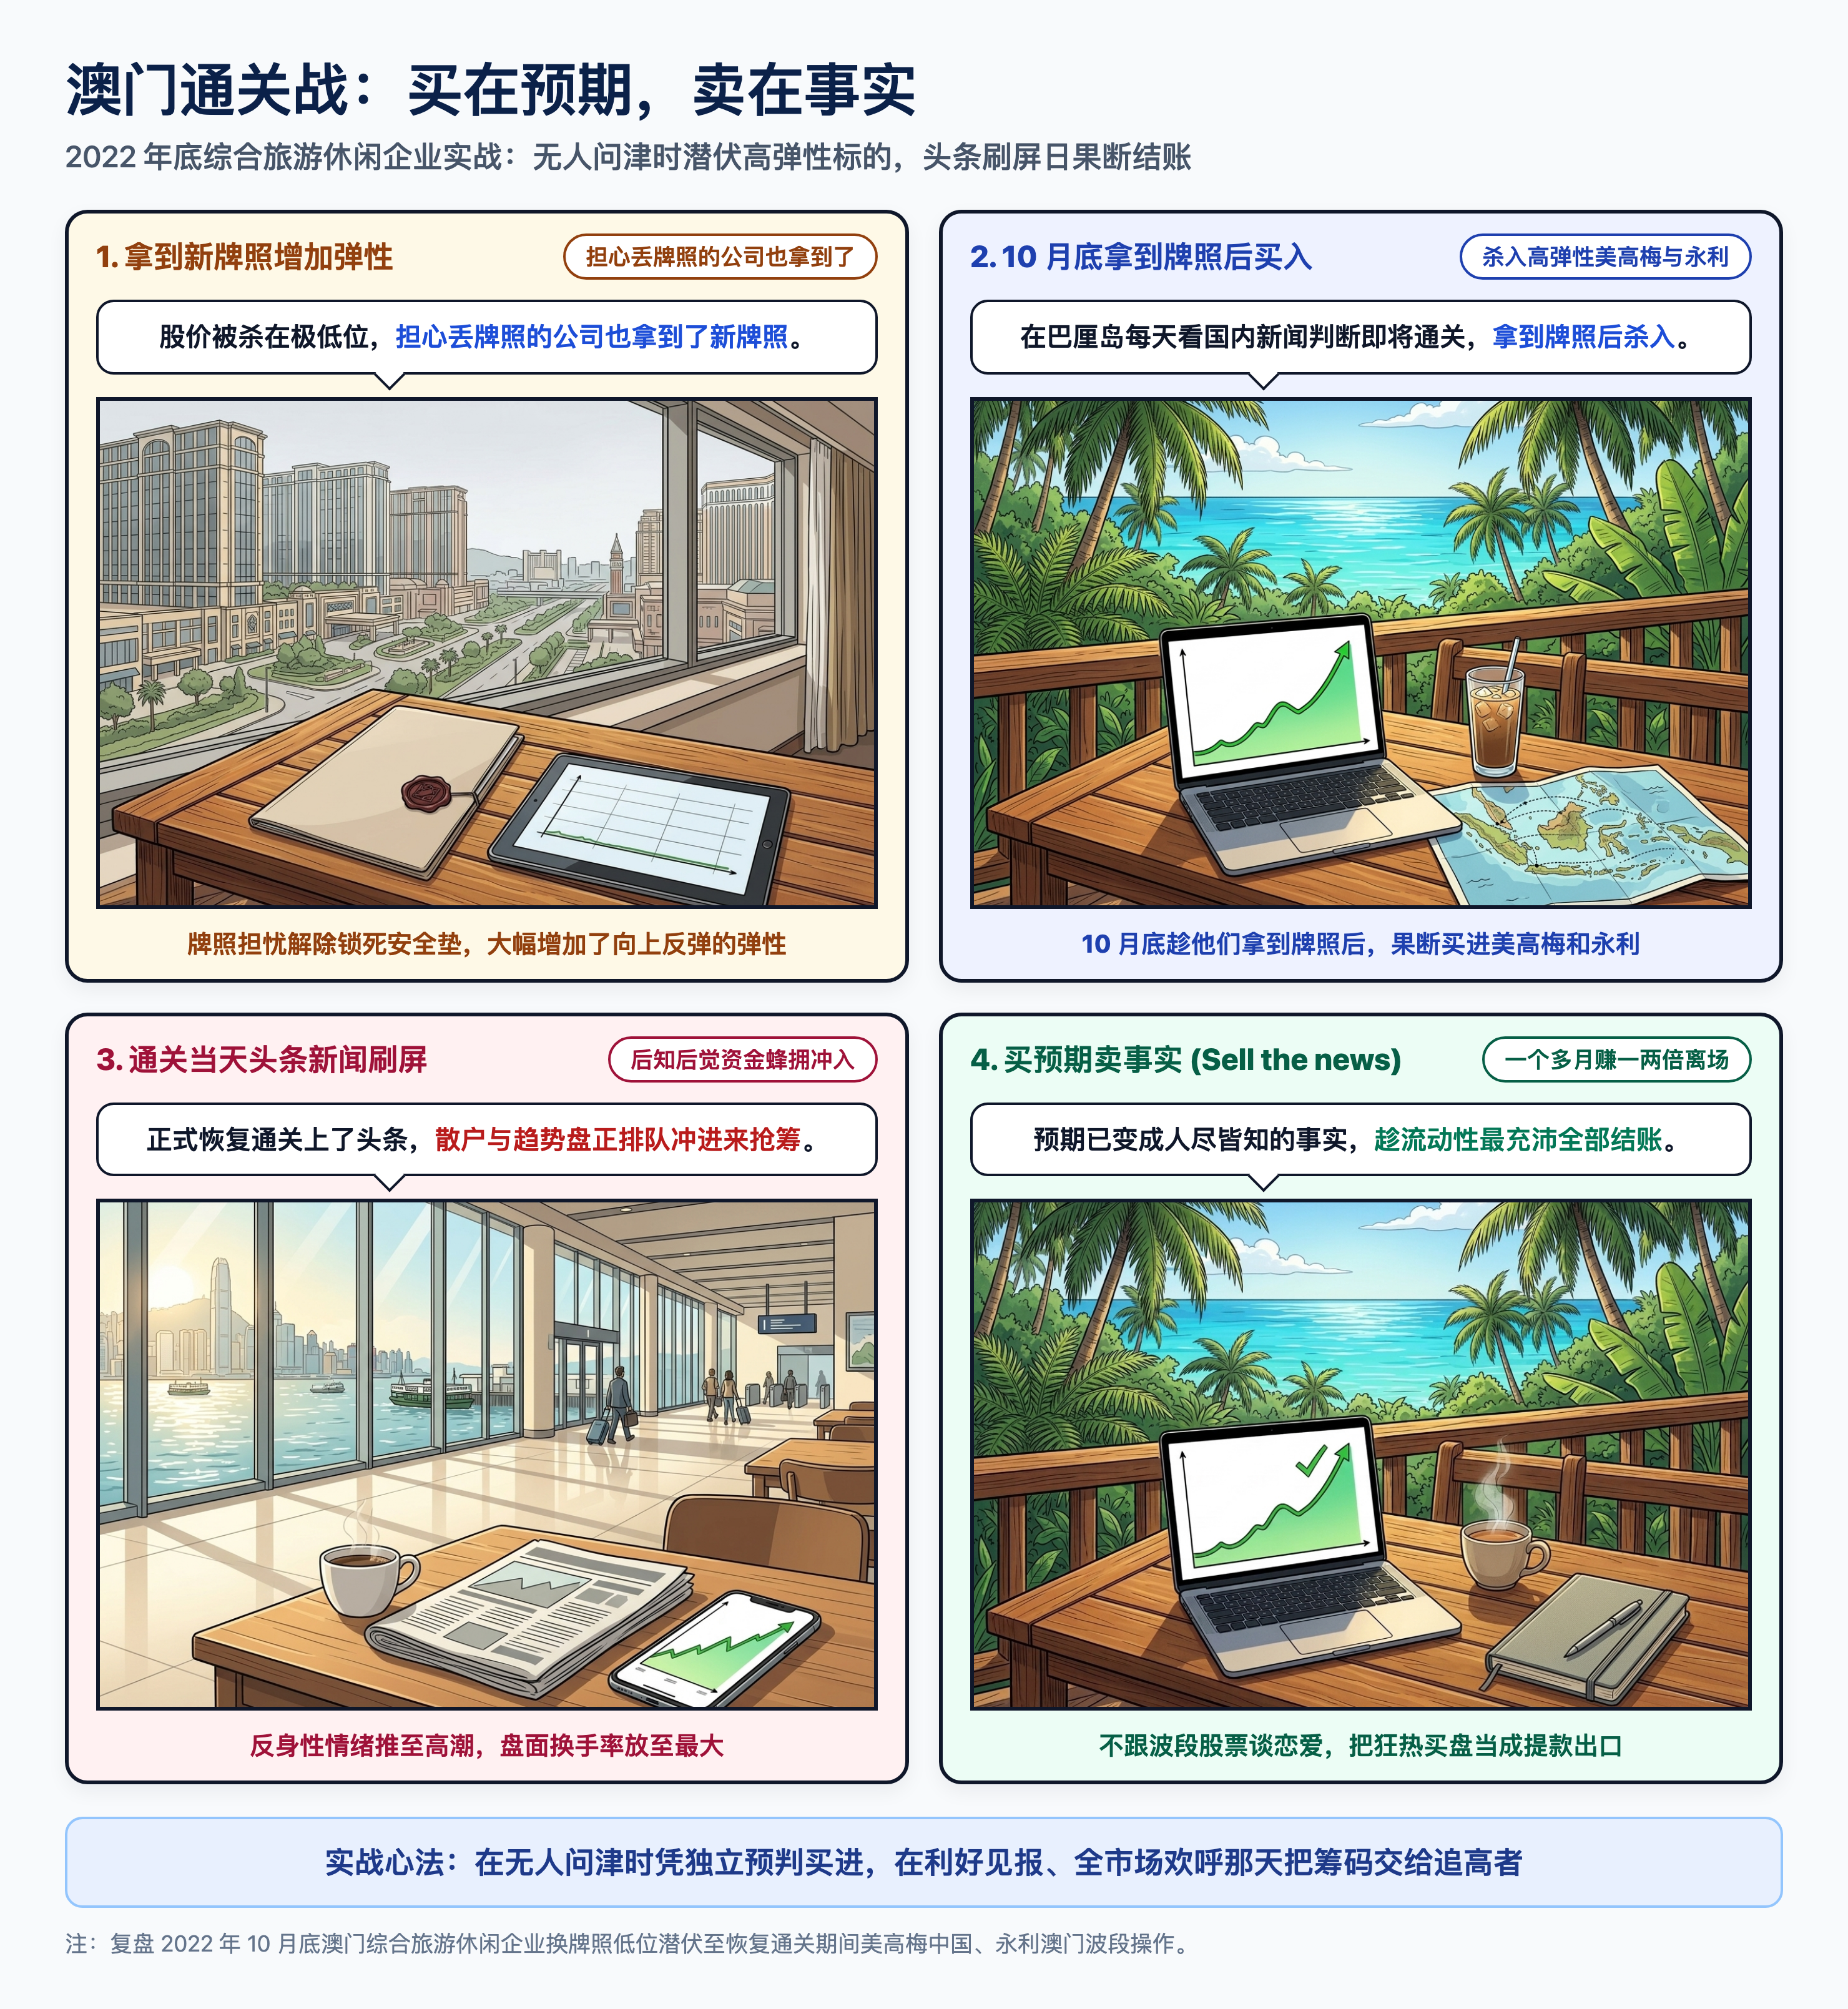
真正决定这笔交易收益落袋的动作,发生在正式恢复通关的那一天。通关当天,各大财经媒体和社交平台到处都是通关客流恢复的热闹新闻,无数之前不敢买、也没做过功课的投资者看着新闻标题冲进来接盘,盘面换手率大得惊人。我没有丝毫犹豫,在通关当天直接清仓卖掉了手里的美高梅和永利,前后一个多月时间干脆利落地赚了一两倍离场。华尔街有句老话叫买预期、卖事实(Buy the rumor, sell the news),当最初支撑你买入的那个独立判断已经变成全市场人尽皆知的头条新闻时,狂热涌入的买盘不是催你加仓的号角,而是市场先生专门送来帮你高价结账的流动性出口。
像美高梅、永利这种高弹性波段股需要利用市场快进快出,那我们在长期底仓里聊过的那 3% 规避竞争的收租股,是不是买进之后就该锁进箱子里完全不管市场了?并不是。哪怕是打算长期持有的红利底仓,只要你摸清了同桌大资金的脾气和跨市场的定价机制,照样可以利用市场少挨毒打、多攒筹码。
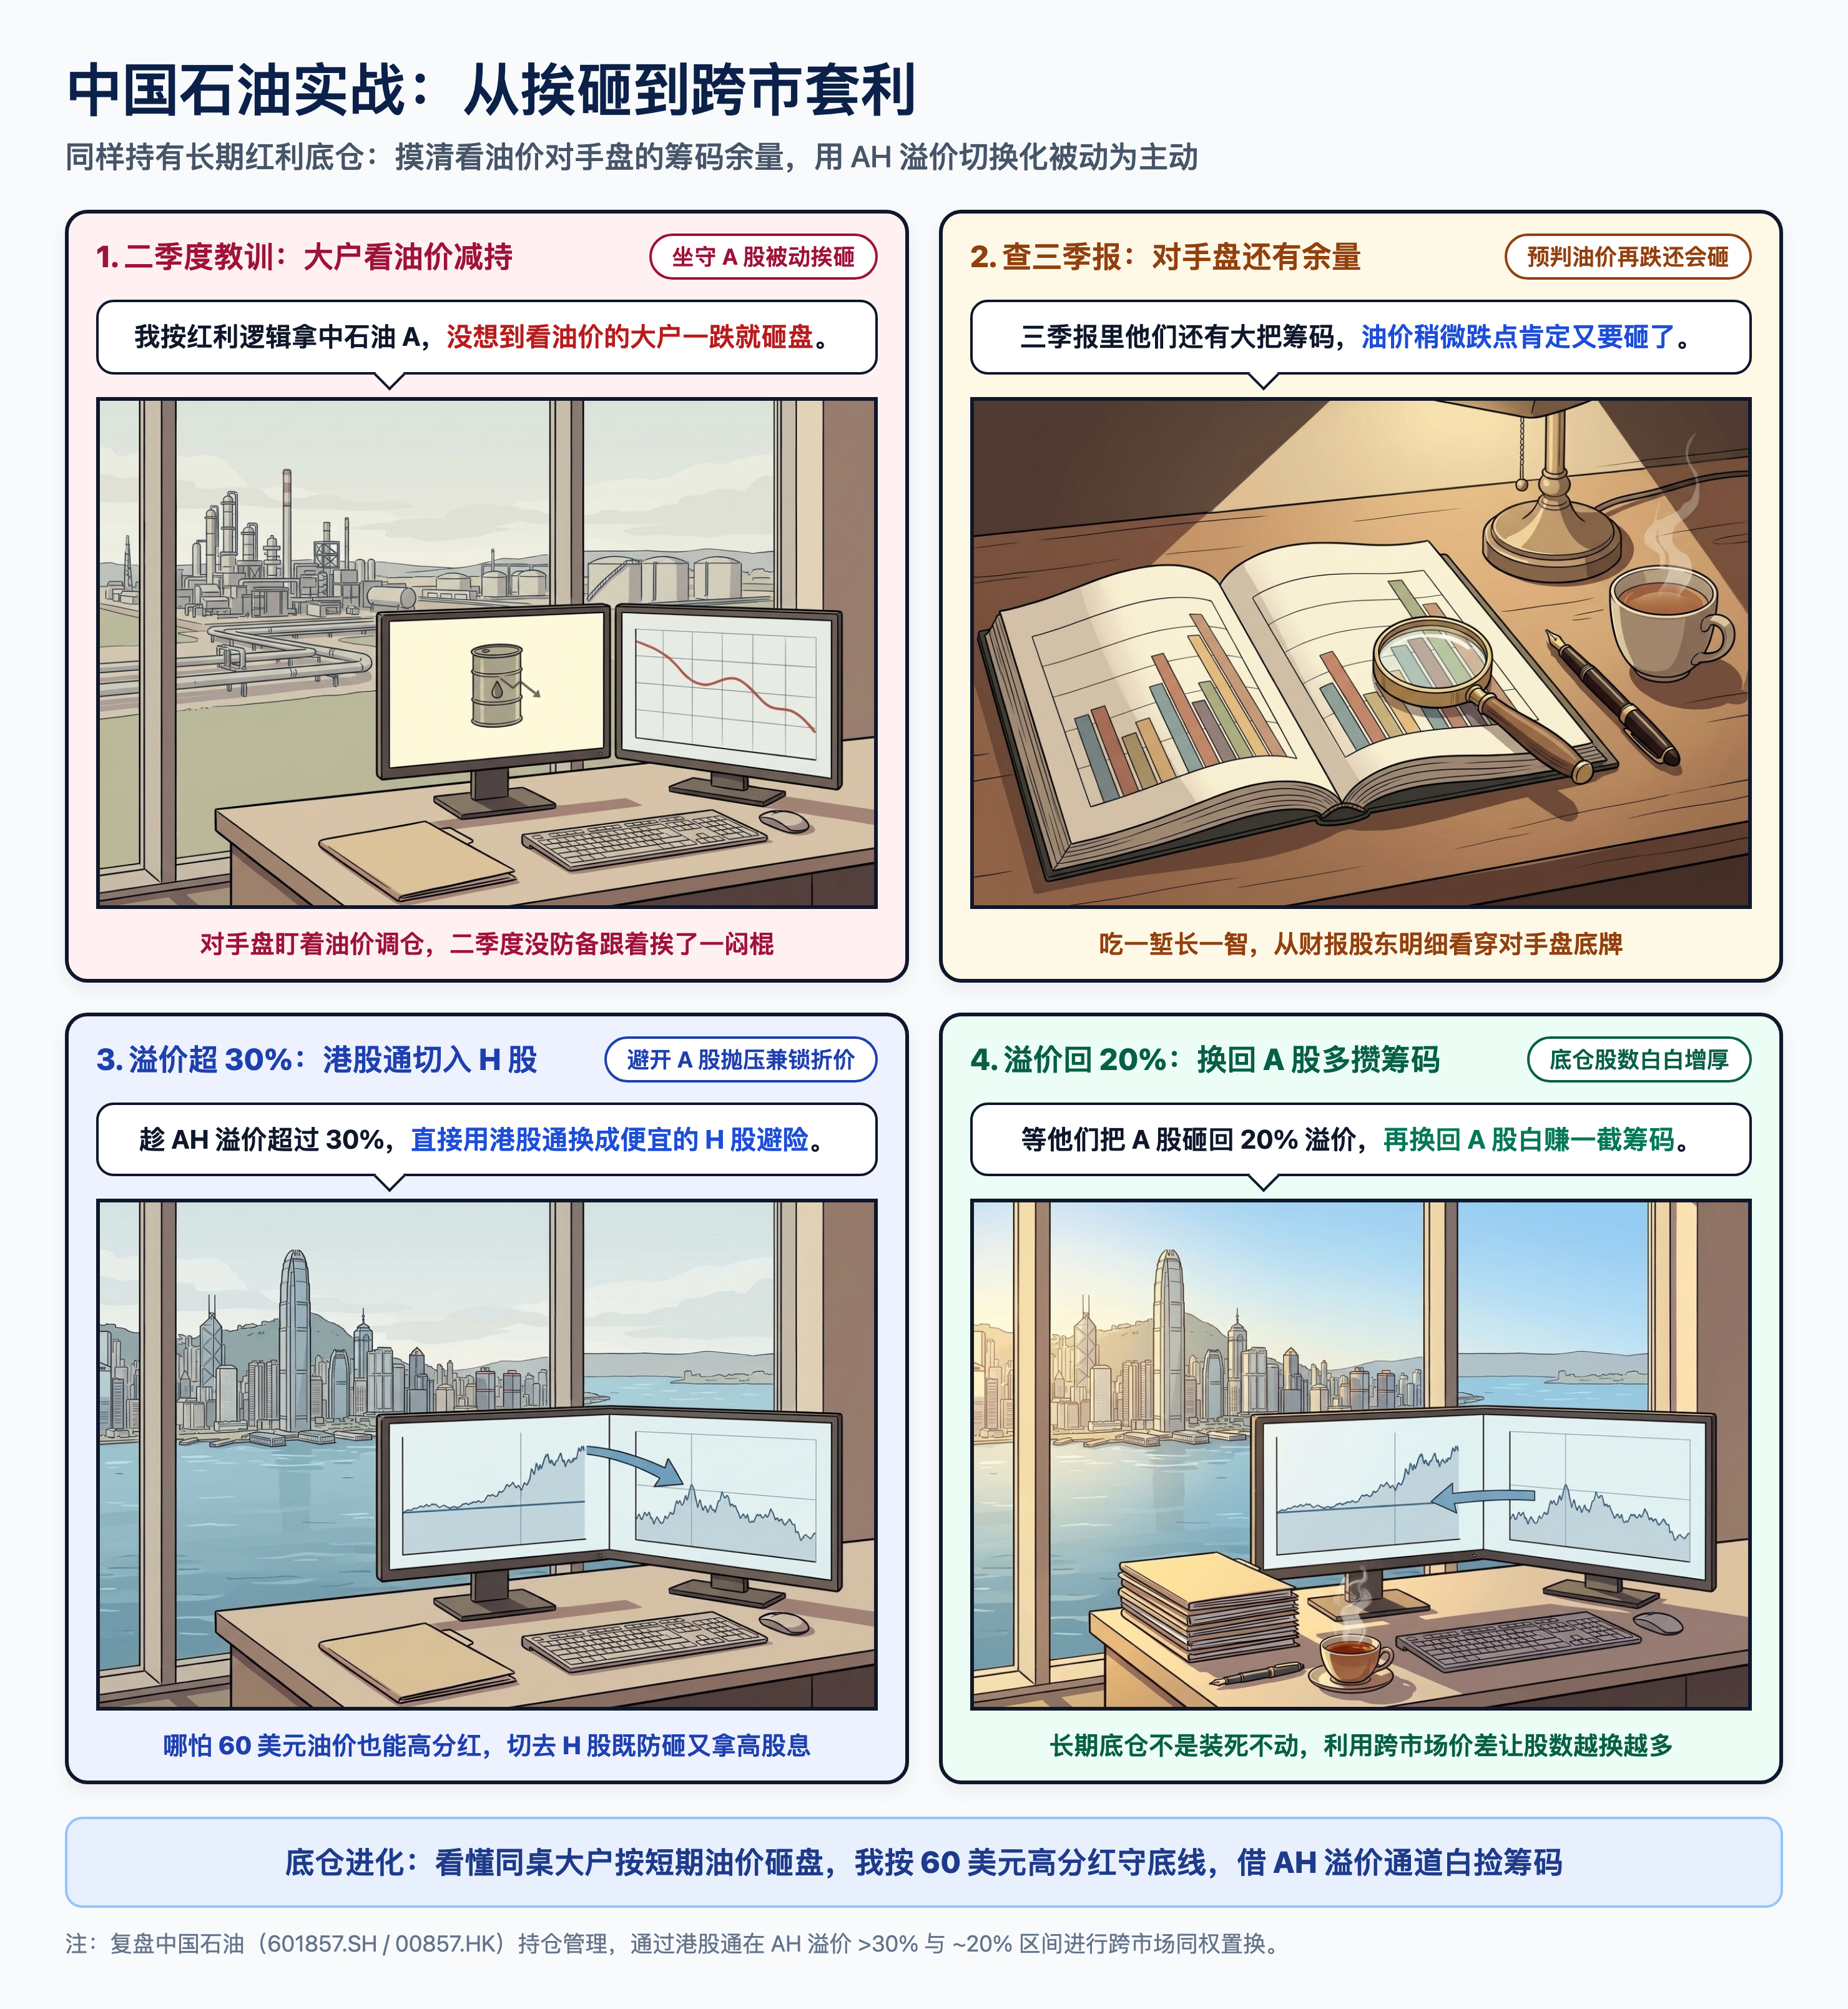
今年我在中国石油上的操作,是一次典型的吃一堑长一智。在长期底仓里我说过,我买中国石油 A 股完全是按照长期红利逻辑来的:它的国内天然气业务高度垄断,资本开支受控,哪怕国际油价跌到 60 美元一桶,公司照样能赚大钱、维持高比例分红。可盘面上的其他大资金并不全都按红利逻辑算账,像汇金、诚通或者部分大机构手里握着大量的流通筹码,他们相当一部分交易是盯着短期油价走的,油价一开始跌,他们就开始往下砸盘。今年二季度国际油价出现回落时,这批资金就在集中减持中石油 A 股,我当时光顾着算长线分红账、没防备这股筹码抛压,结果在二季度硬生生跟着被砸了一波。
到了下半年,我吸取了二季度挨砸的教训,注意到这批看油价的机构在三季度并没有卖完,手里还留着大把筹码,估摸着只要接下来国际油价再往下跌一点,他们肯定又要开始砸盘了。我不愿意丢掉中国石油这么好的红利底仓,但更不想像二季度那样坐在原地白白挨砸,于是我把目光投向了港股市场。恰好那时候因为 A 股前期有险资买入,中国石油的 AH 溢价率拉大到了 30% 以上,出现了非常明显的跨市场套利空间。
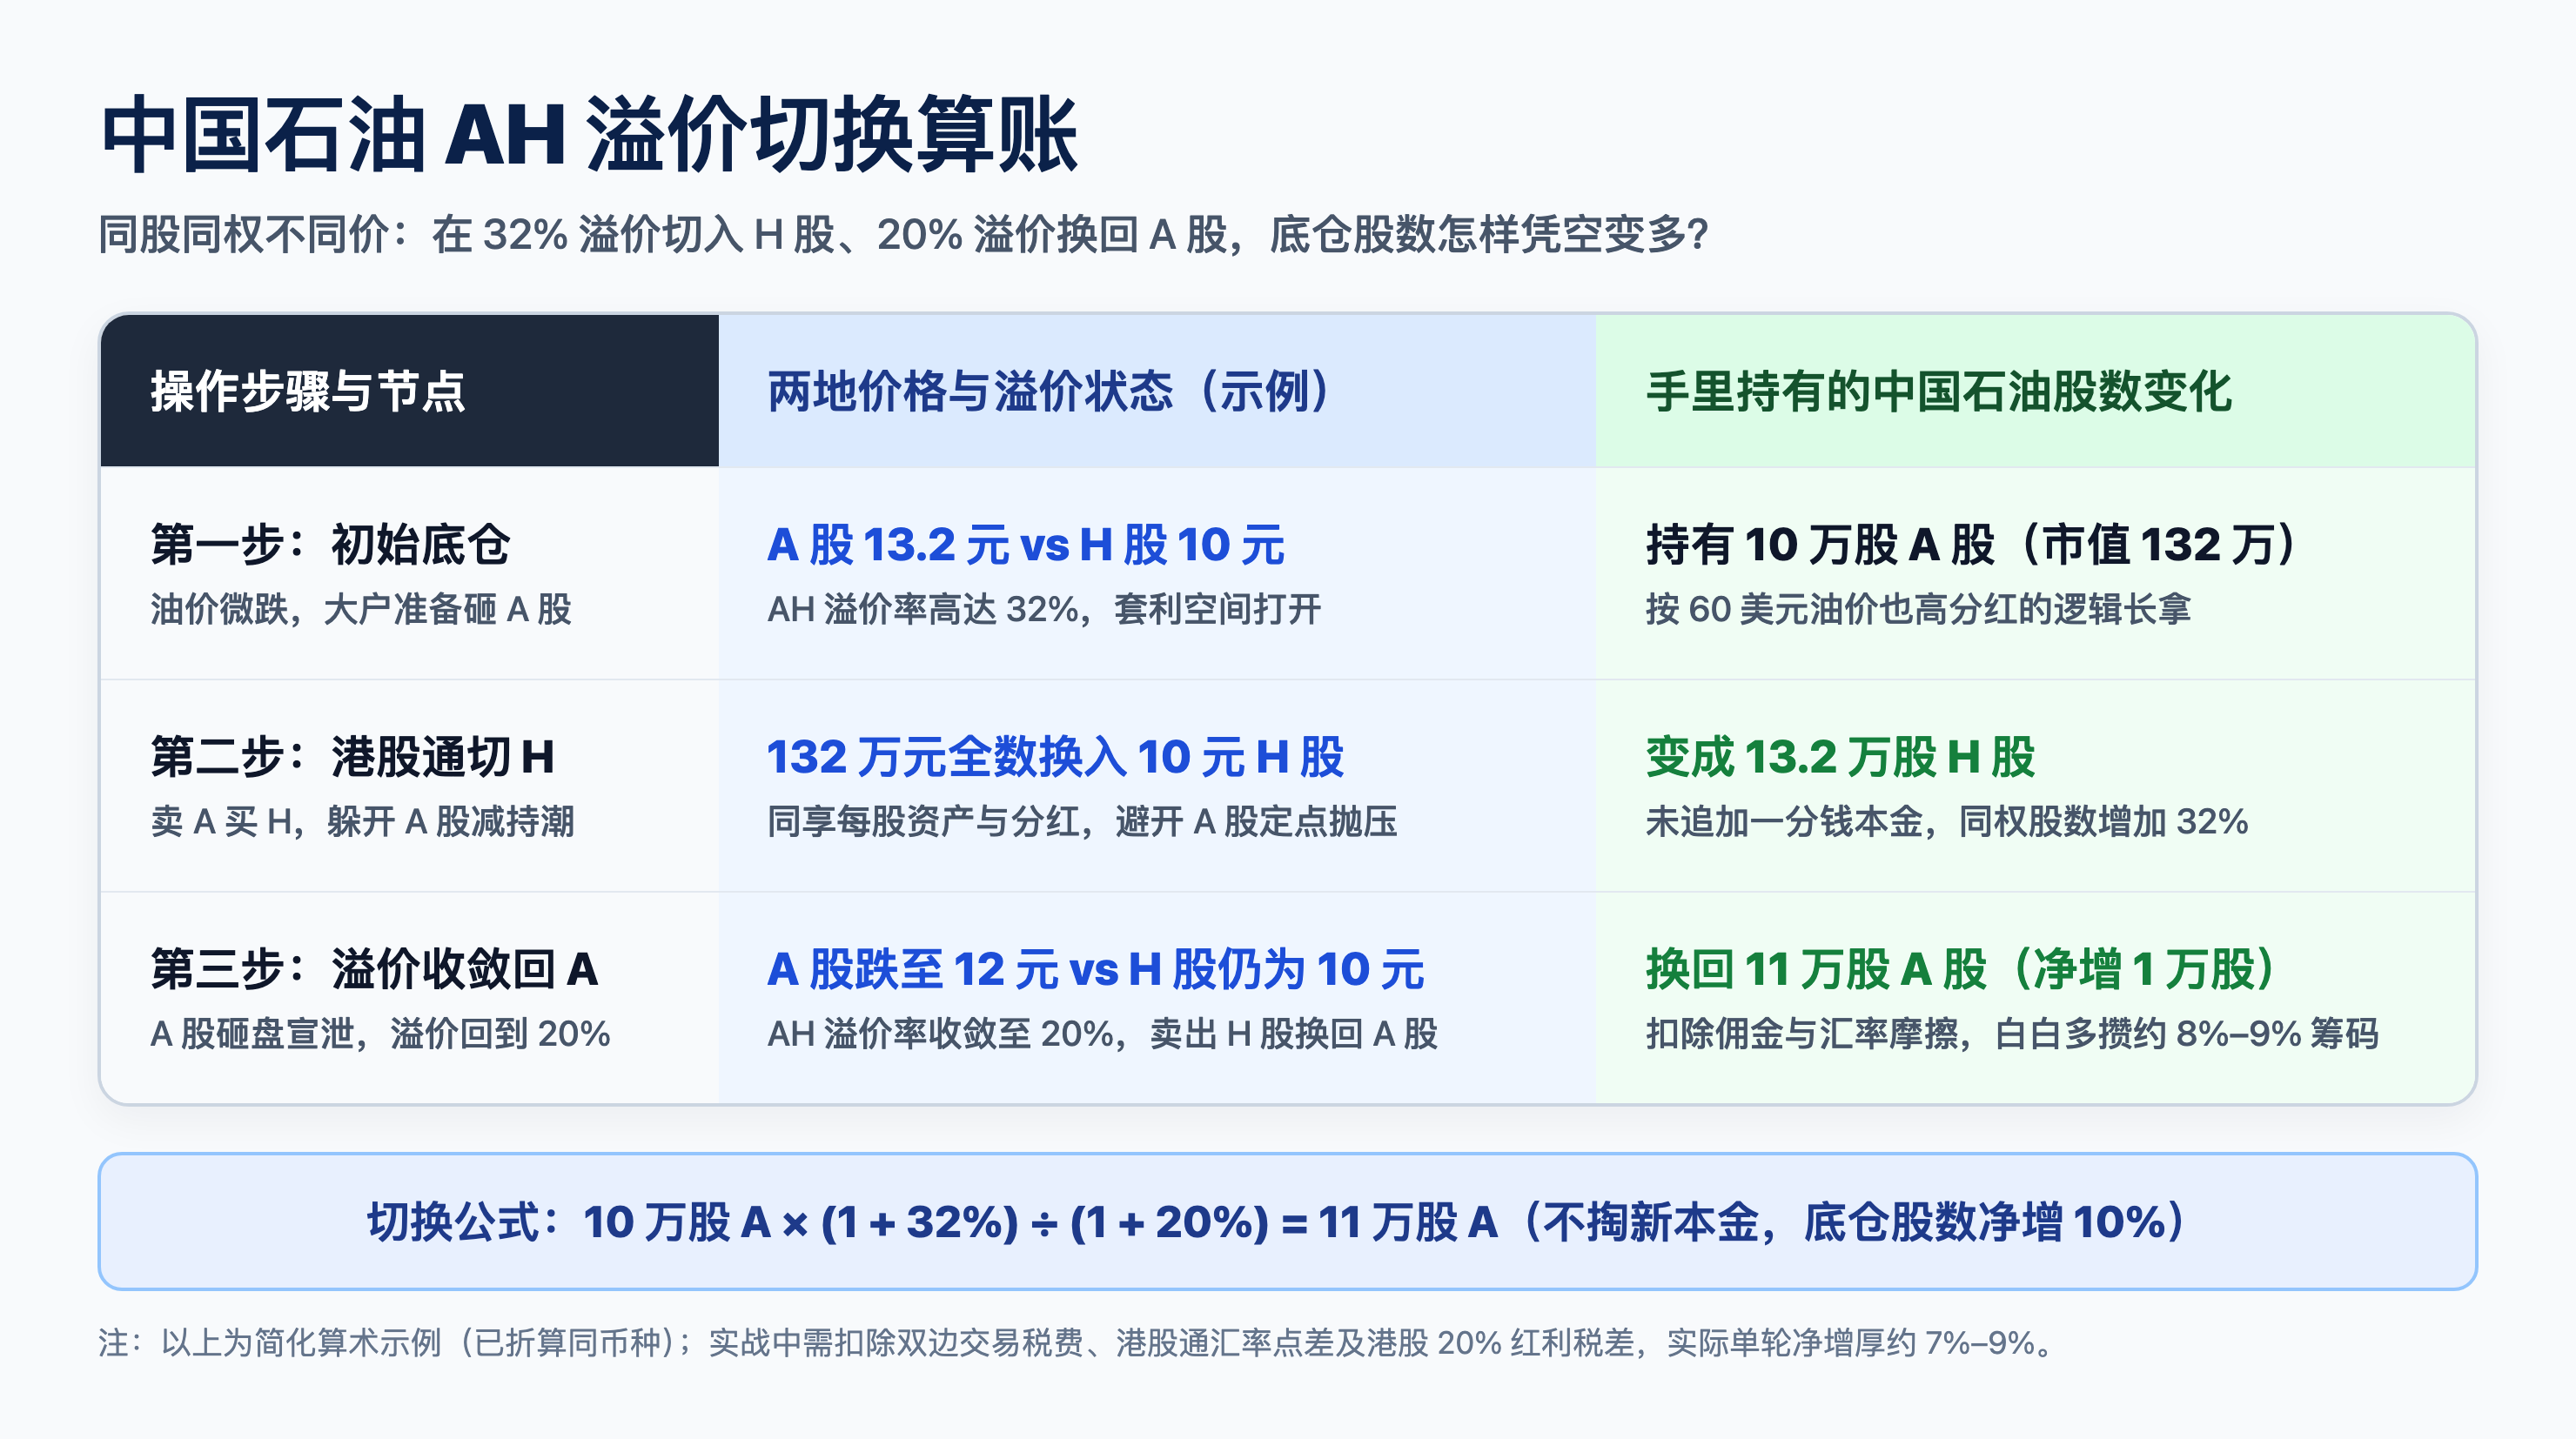
我们看看利用市场折溢价对长期底仓有多大帮助。假设中国石油 H 股折算成人民币的价格是 10 元,当 AH 溢价率达到 32% 时,对应的 A 股价格就是 13.2 元。如果你手里原本拿着 10 万股中国石油 A 股(市值 132 万元),在 32% 溢价时卖出 A 股并同时通过港股通买入 10 元的 H 股,132 万元立刻就能换回 13.2 万股 H 股;过了一阵子,A 股看油价的减持盘砸完,假设 H 股价格还是 10 元,而 A 股跌到 12 元使 AH 溢价率回到 20%,这时你把手里的 13.2 万股 H 股(市值 132 万元)卖掉换回 12 元的 A 股,就能买回 11 万股 A 股。哪怕算上两边的交易佣金、印花税和港股通汇率点差,这一进一出也相当于在分文不掏的情况下,让手里的中国石油底仓凭空多出了八九千股。
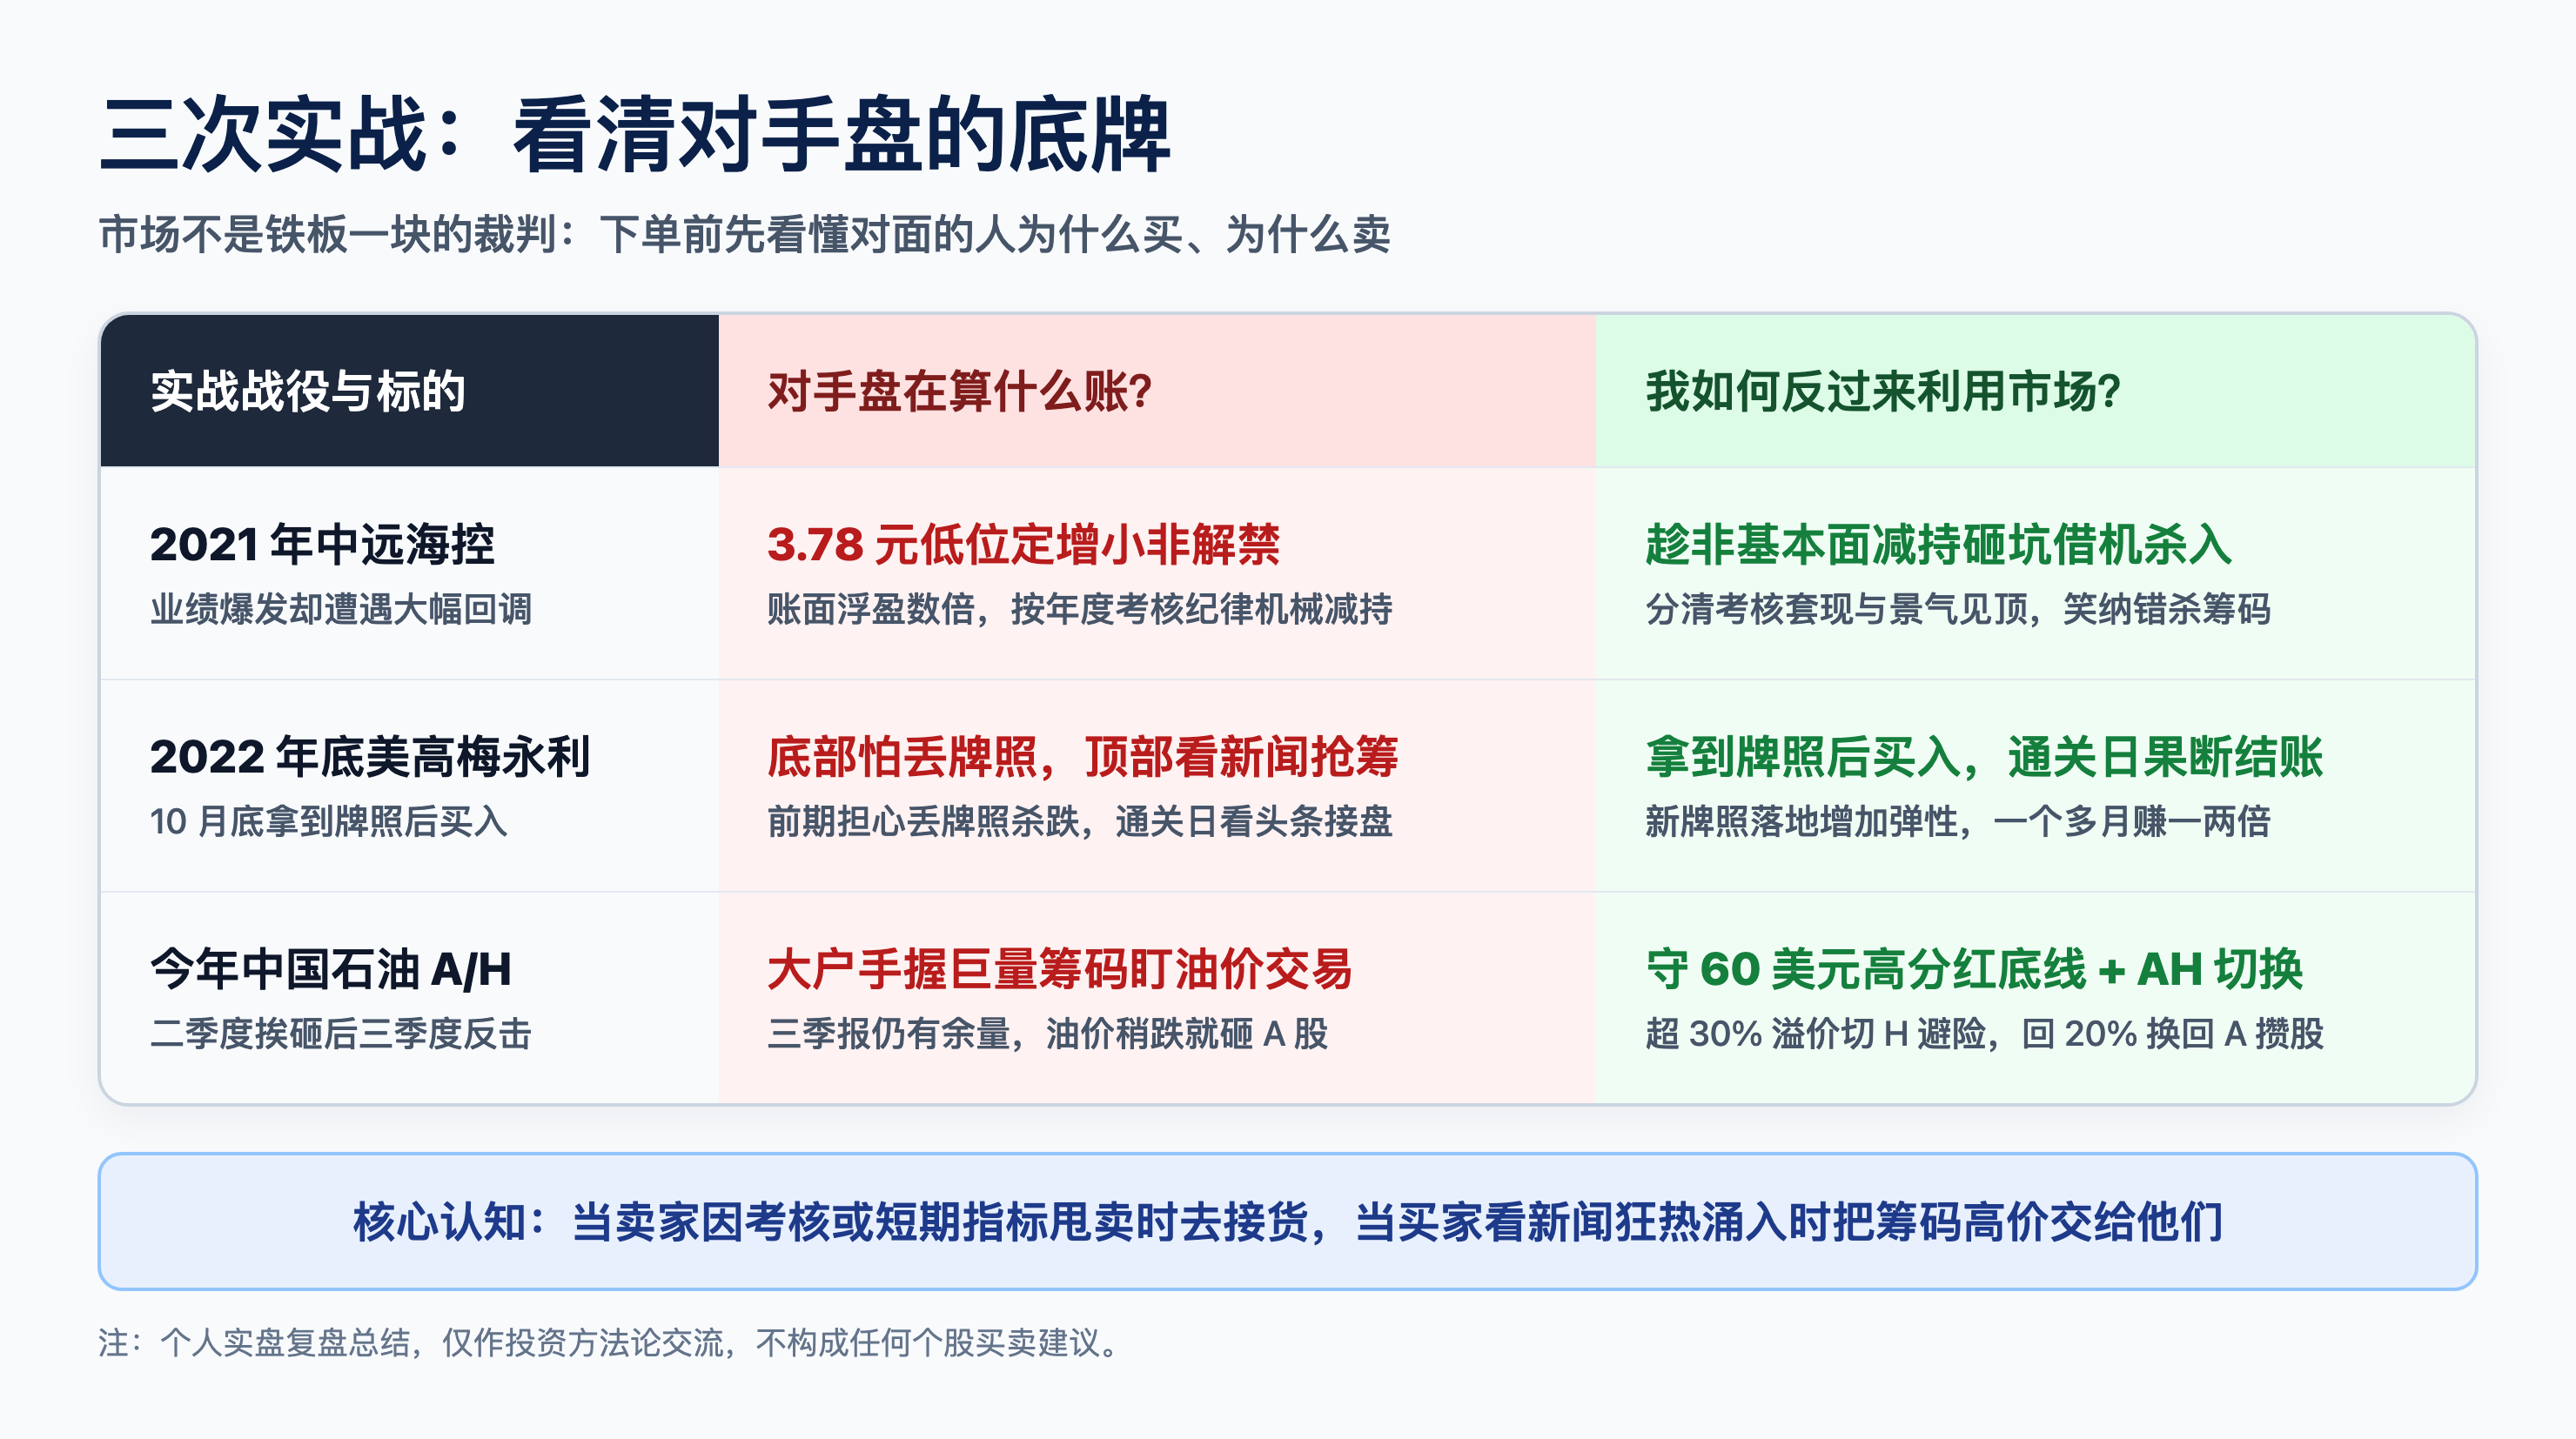
在海控上,我利用的是三块多定增小非按考核减持的非基本面抛压;在美高梅和永利上,我买入时利用的是市场对新牌照落地的麻木,卖出时利用的是通关当天看新闻追高盘提供的充沛流动性;在中石油上,我利用的是看油价减持的大户与红利投资者的维度错位,以及 A 股和 H 股两地市场的溢价通道。只要你在下单前多问一句对面的人为什么买、为什么卖,市场先生每一次情绪化的报价都会变成你的垫脚石。
当然,利用市场还有最后一层同样重要的含义,就是当盘面走势和我们的主观判断发生背离时,要学会利用市场来做免费的认知验钞机。每个人的信息渠道和研究深度都有盲区,有时候我们按基本面算完觉得某只股票便宜得流油,或者觉得某家大户应该砸完了,可按理解回撤打入两三个点的试错仓之后,股价不但不企稳,反而像感受市场的温度里说的那样放量跌破了关键支撑位。这时候千万别跟市场赌气,觉得是市场瞎了眼;当真金白银砸出来的走势图持续否定你的推演时,往往说明牌桌上还有你没摸清的底牌,利用市场给出的警报信号果断止损认错,才是活得久的根本。
遇到好公司因为低位定增解禁或机构被动调仓而大幅回调时,勇敢接下非基本面的错杀筹码;操作 97% 的高弹性波段股时,坚持在预期刚萌芽时潜伏,在利好正式见报那天果断执行买预期、卖事实(Buy the rumor, sell the news);持有 3% 的长期红利底仓时,盯紧定期报告里大股东的筹码动向,一旦跨市场溢价拉开超过 30% 就用港股通做高低切换;而在任何一笔交易里,只要盘面走势证伪了自己的预判,就立刻把市场当成纠错验钞机按纪律离场。把二级市场彻底当成服务自己的工具箱,而不是支配自己情绪的主人,无论行情冷暖都能找到舒服的赚钱姿势。
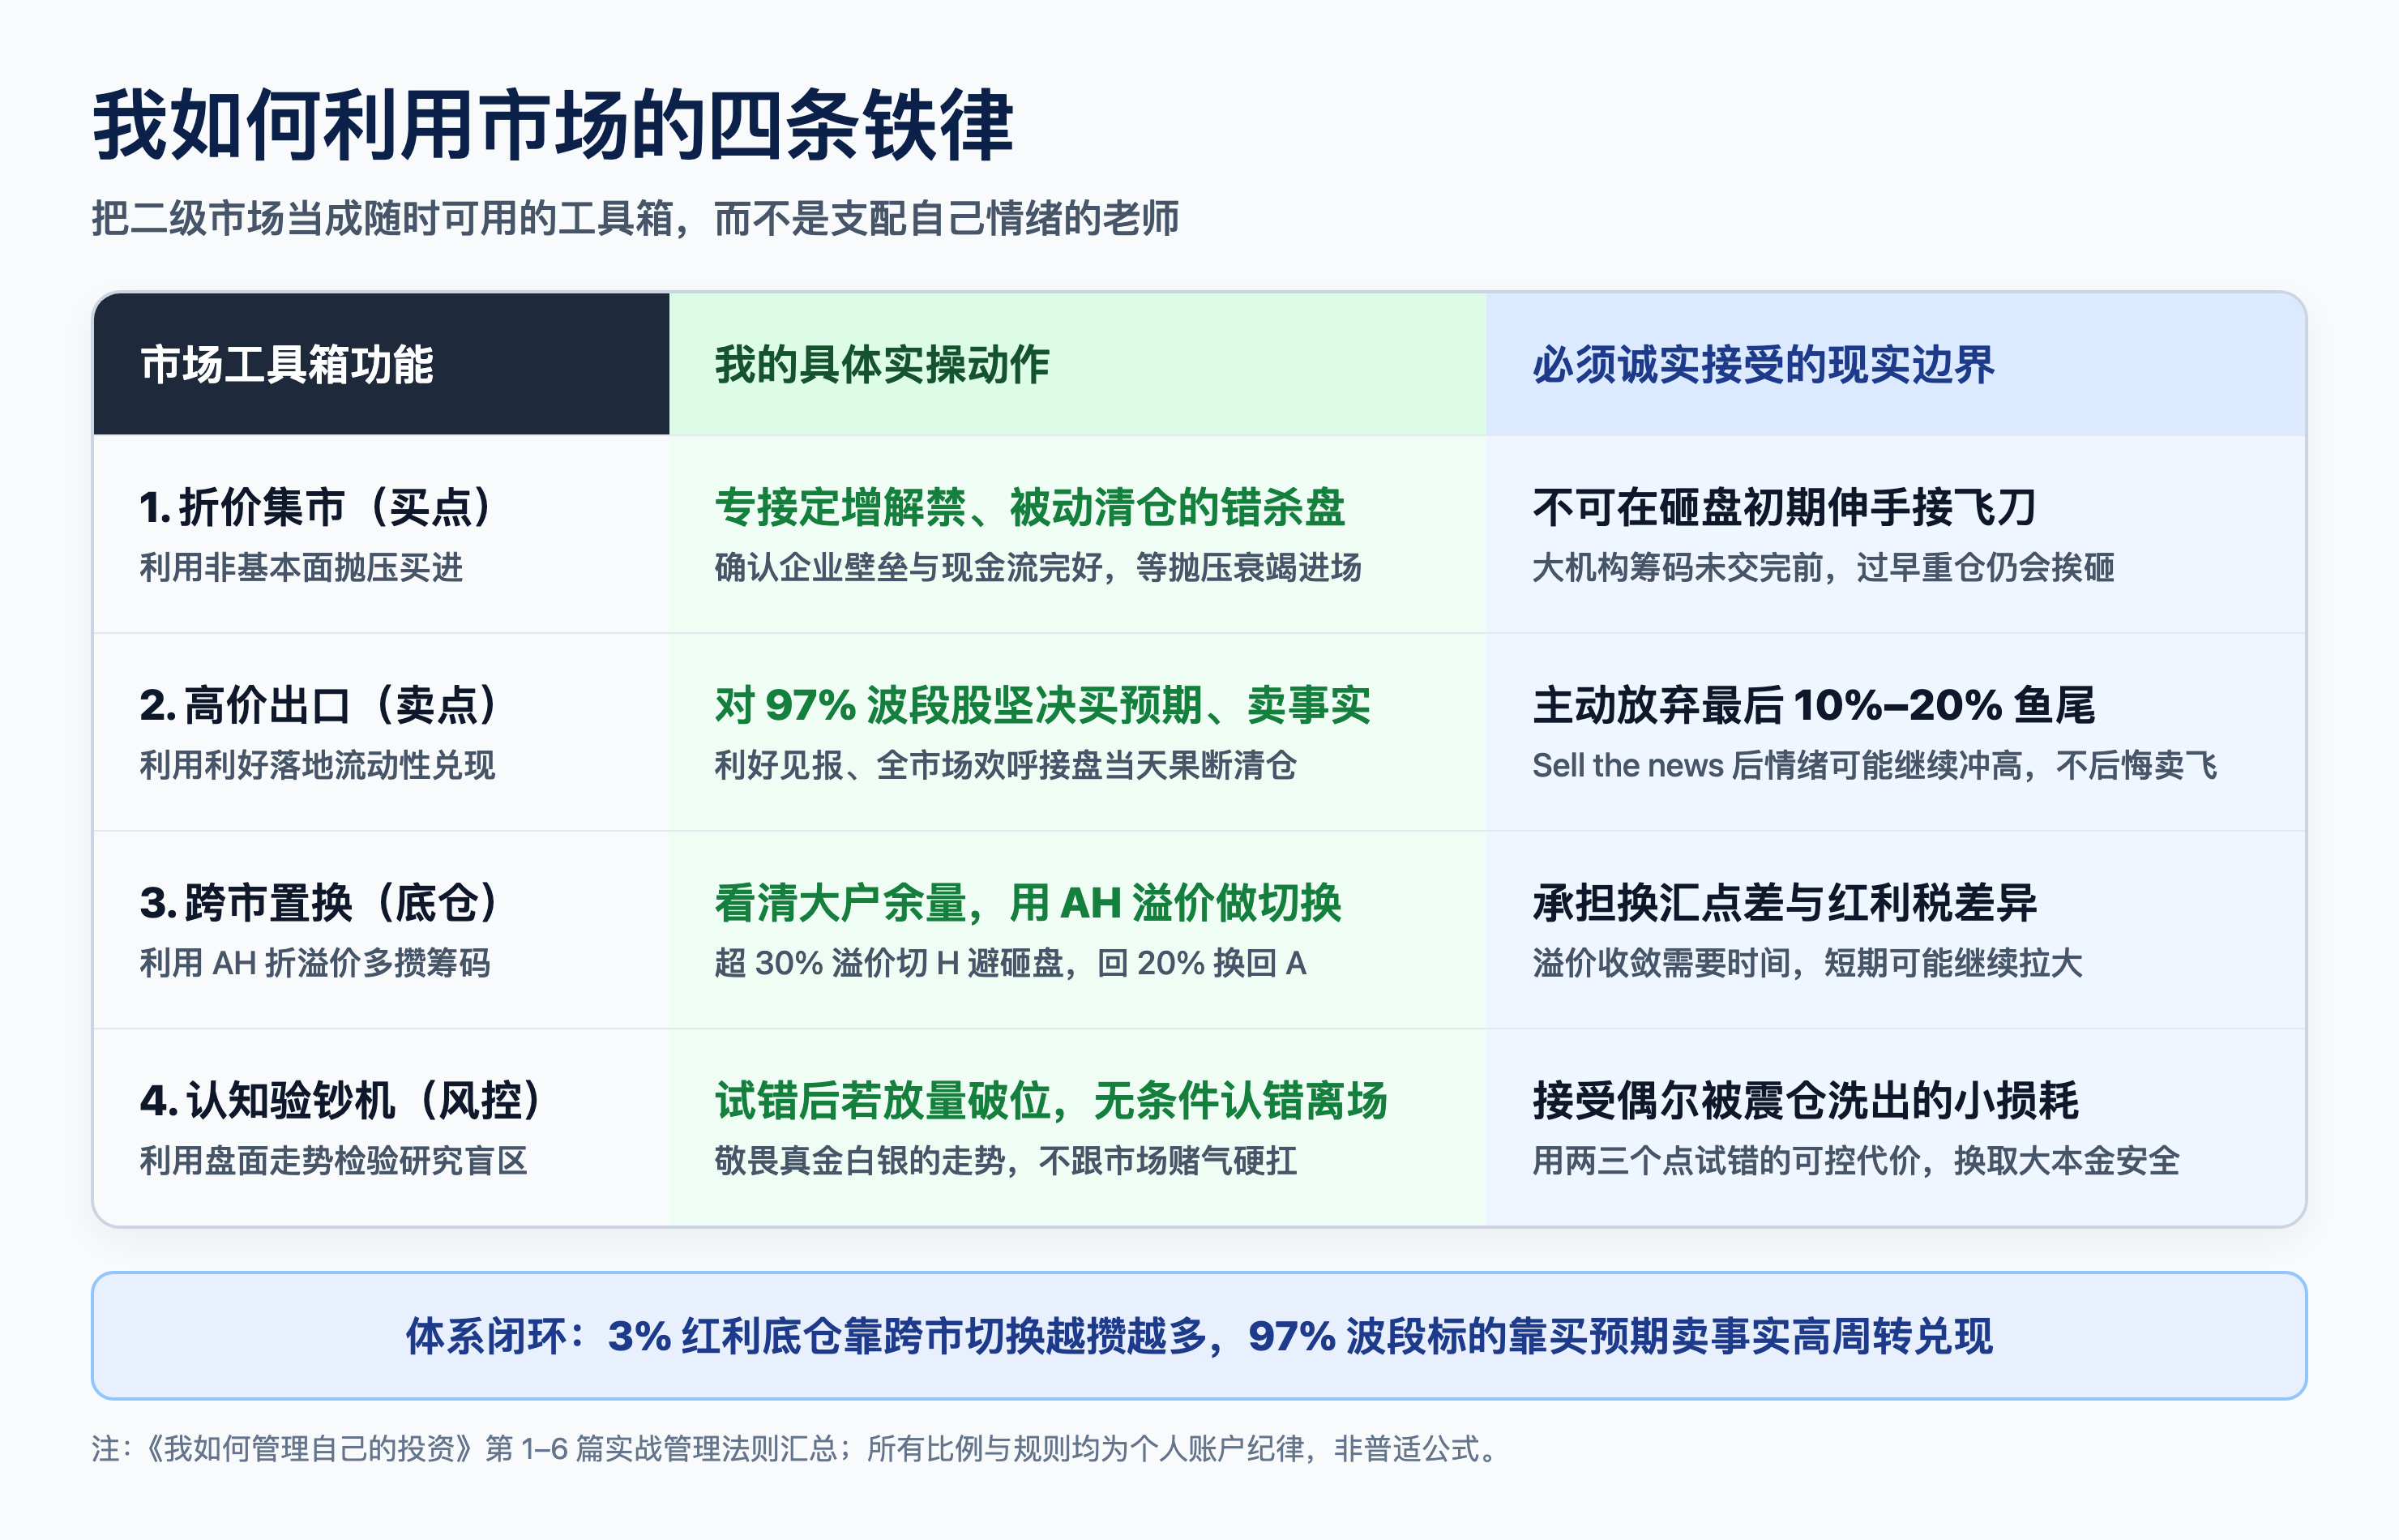
最后也要诚实地交代这套打法的现实边界:没有任何一种利用市场的策略能让你赚尽每一个铜板。在通关当天执行买预期、卖事实,如果后面市场情绪继续亢奋,你完全可能少赚最后那百分之十几的鱼尾涨幅;用港股通做中国石油的 AH 溢价切换,也要面对港股红利税率高于 A 股、两地换汇点差,以及溢价率可能从 30% 继续拉大到 40% 的等待期。但投资本来就不是追求买在最低点、卖在最高点的满分考试,能够看清对手盘的软肋,赚走预期兑现和溢价回归里最肥美、最确定的那一段,就已经足够让账户长期稳健地复利下去了。
本话题在雪球有141条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>