(本文作者为 源媒汇,钛媒体经授权发布)
文 | 源媒汇,作者 | 利晋
最近,身边的恒大业主告诉了我们一个出乎意料的消息,“恒大的物业做得还是不错的,运营、服务响应也很好”。这不是个例情况,在社交平台上,不少网友给出了恒大物业很高的评价。
很多人都没有想到,在恒大集团出险后,处在“散养”状态的恒大物业,如今,管理服务开始有了口碑。
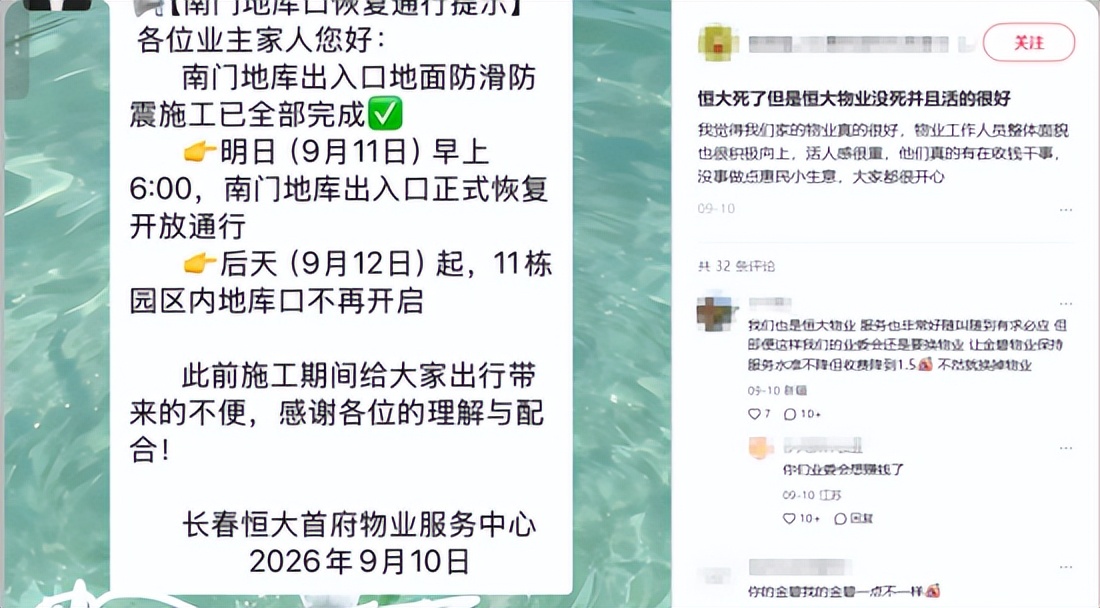
截图来源于小红书
业主反馈中提到最多的关键点:收费价低,服务“随叫随到”。
当前物业行业迎来撤退潮,其本质是:业主对缴费定价与服务质量不适配,降价对物业公司来说又算不过账之间的冲突。
某种程度上,恒大物业的口碑提升,是一次市场错位下形成的结果,即在住宅物业公司集体涨价时,它陷入与恒大体系资金纠纷中,被迫进入“散养”状态。
好的一面是,期间,恒大物业几乎不再受到母公司体系影响,逐渐变成了恒大体系最优质的资产。
不过,这种状态估计很快会走到转折点——传闻已久的恒大物业,近日正式敲定“新东家”为太盟投资。当资本进场之后,恒大物业以“价低质优”稳住市场的经营策略,或许会发生改变。
物业公司也有春天
时间回到2020年。当时,是物业公司的巅峰时刻。
在那个“口罩”时期,物业公司的价值变得愈发明显,开始迎来了发展的窗口期。
不只是规模扩张,行业内频频上演“大鱼吃大鱼”,也包括管理范围从纯住宅延伸到写字楼、园区、医院,物业公司一步步进化为城市运营商。
物业公司野心的有两个支撑来源:资本市场的青睐、住宅服务基本盘。
2020年这一年,有18家物业服务公司成功登陆资本市场。克而瑞物管数据显示,年末已上市公司数量达到42家,TOP100公司管理规模集中度提升到33%。
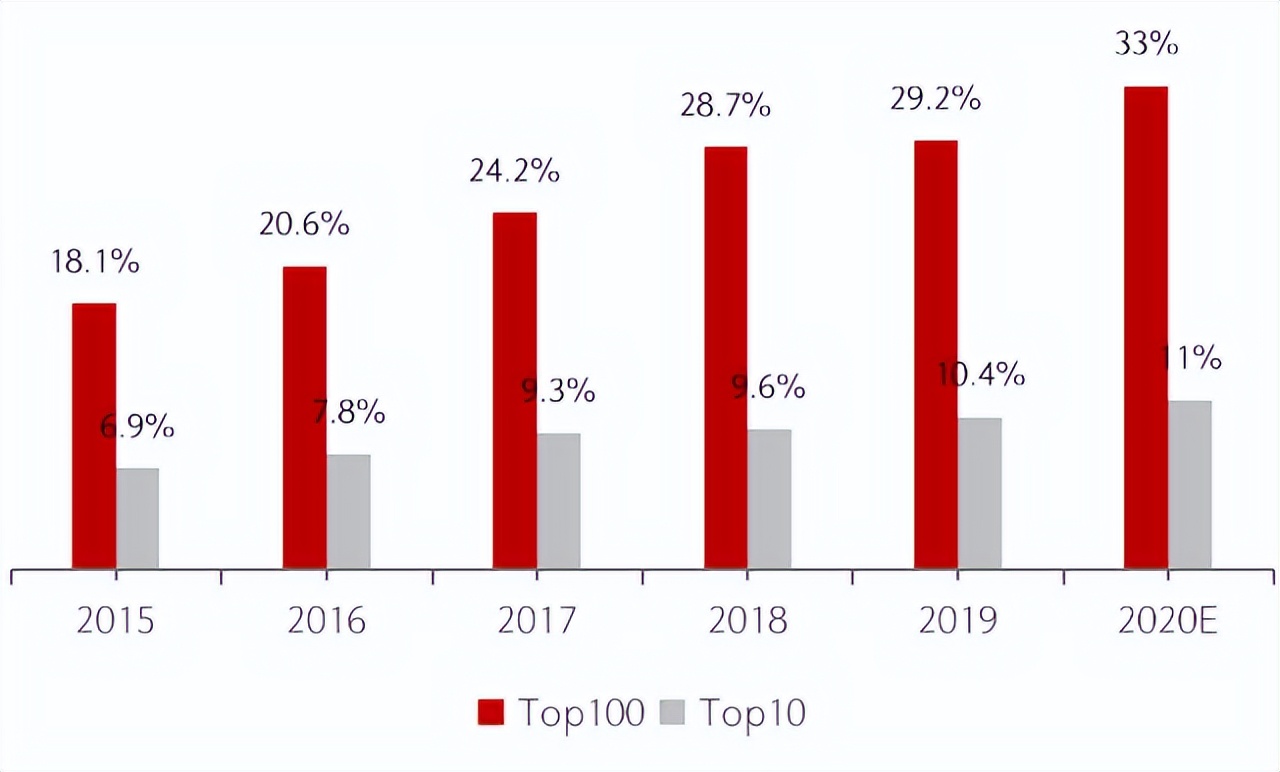
物业公司管理规模集中度 | 图片来源于克而瑞物管
另一个背景也要考虑进来。
房地产行业开始进入调整周期的初期。这让很多把脚放在“高杆杠”油门上的房企,并不适应突然地刹车。于是,他们把资金来源放在了产业条链后端的物业管理平台上。
全国各地物业公司,掀起了涨价潮。
在中指研究院披露数据中,2020年,20城物业费均价为每月2.33元/㎡,之后每年维持着2%到6%的上涨幅度,到2024年均价升至每月2.72元/㎡,五年年均复合增长率为3.14%。
比较有意思的是,一边是整体不断上涨的物业费,另一边是物业公司却叫苦:物业费涨价难。虽然2020年开始推行物业费市场化定价机制,但进展缓慢,已有项目物业费涨价往往容易受阻。
于是,物业费上涨的“大旗”,主要是新房的业主在抗着。
但相比涨价,物业公司所提供的服务质量和价值,是否同步上升?或许更为关键。到了2025年“质价不符”的矛盾开始激化,业主缴费意愿快速下滑,一场撤退潮开始席卷全国。
克而瑞数据显示,2025年到2026年上半年,全国物业撤退项目规模多达285个。2025年主动撤退或到期不续占比为60%以上,而今年上半年这一比例上升到76.8%。
与之对应的是,全国物业费开始转向降价,2025年20城均价同比下跌0.23%,2026年上半年再跌0.05%。
行业潮起潮落,恒大物业却有自己的独木桥要走。
错位的“搅局人”
2020年12月到2021年8月,恒大物业6家附属公司通过8家境内商业银行,为36家第三方融资提供质押,合计涉及134亿元的存单质押担保,相关资金划转到恒大集团。
上述质押担保到期后,恒大物业合计约134亿元的存单存款,被相关的银行划扣了。
这笔钱几乎是“冻过水了”。但恒大物业却意外成为了物业行业的错位“搅局人”。
当然,恒大物业如今逐渐有口碑,是经历过一场“血雨腥风”的。
行业其他物业公司一边上演“大鱼吃大鱼”,一边上调物业费。被“抽血”的恒大物业,却是恰恰相反。
它一边率先从停摆或配套不全,业主以房屋质量、延期交付等为由拒缴物业费等项目中撤退,另一边不少原有项目进行服务降级,费用降价。
到了2025年,物业行业迎来“撤退潮”,恒大物业却意外率先抢跑。
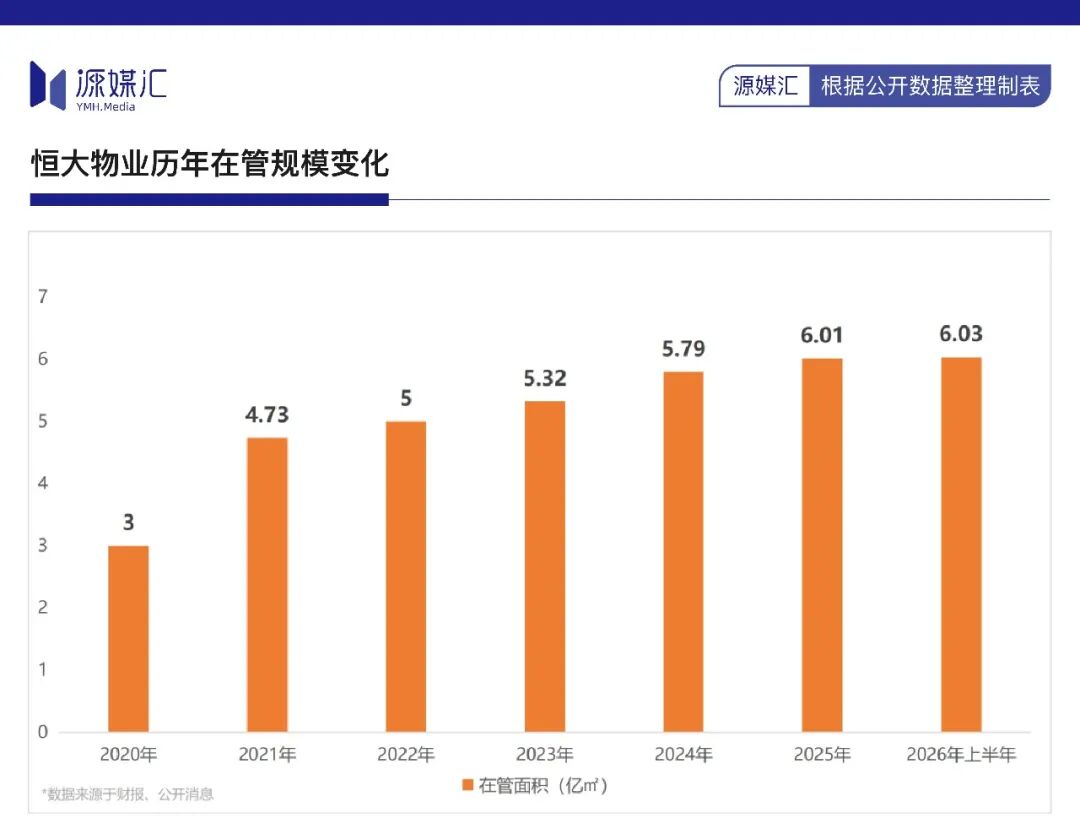
财报、天眼查信息显示,2020年至2026年上半年期间,恒大物业在管规模在2021年开始进入缓慢上升阶段,进入2025年扩张速度进一步放缓,2026年6月末为6.03亿㎡。
价低,也是因为恒大物业早早回归到主业物业管理基础服务上。
2020年至2025年,恒大物业营收从105亿元增长到137亿元,2026年上半年为69亿元,其中,物业管理服务收入占比逐年攀升,从约60%一路上升到约84%,超过行业均值水平的76.7%(数据来源于克而瑞物管)。
拿广州来说,恒大地产“发家楼盘”金碧花园一、二期物业费低至每月1元/㎡、三期为每月1.6元/㎡,近几年交付的高端项目恒大御府,收费约每月3.5元/㎡。其他项目收费普遍在每月1.4到3元/㎡。

这是让很多人意外的地方。2025年,行业百强物业公司喊出“聚焦主业”时,全面转入战略收缩状态,恒大物业变相领跑了。
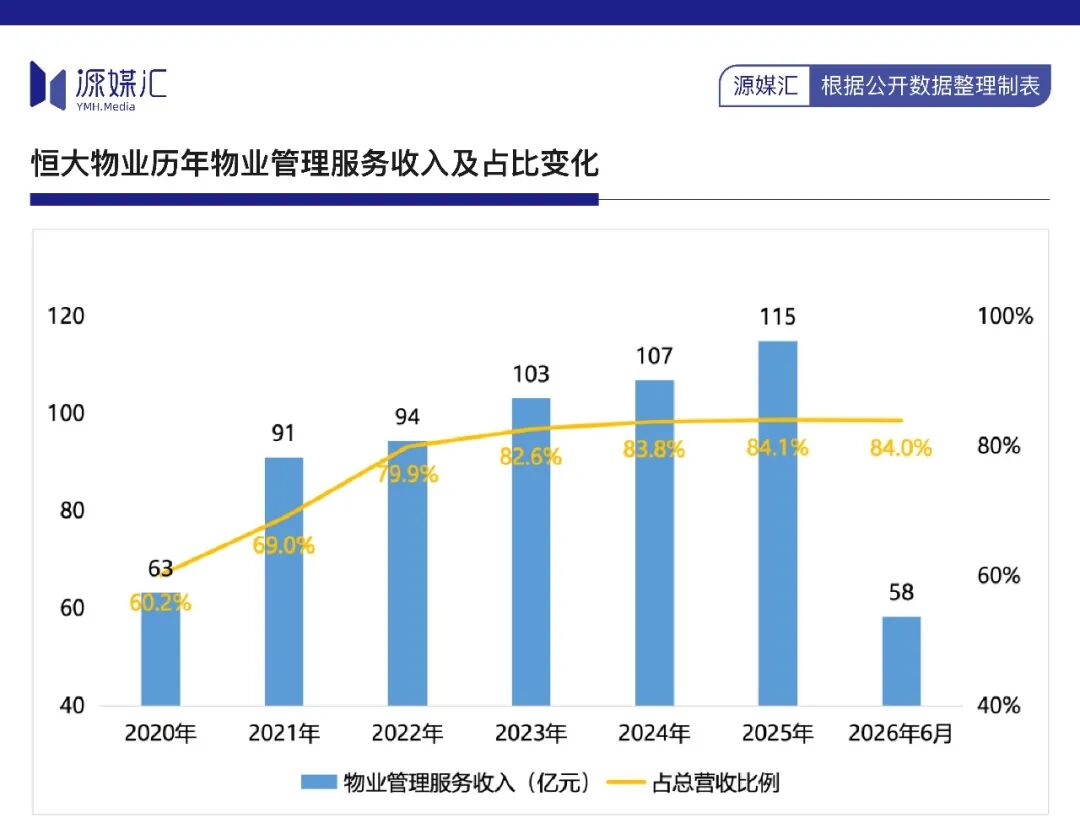
毫无疑问,这种战略卡位是被动选择完成的。
不再活在交易传闻中
另一个不可忽视的因素是,为了提高现有项目的业主缴费意愿和满意度,恒大物业不少在管社区响应及时,并且服务全链条还用上了AI,提升了渠道缴费、保洁、秩序工程等场景的效率。
于是,恒大物业慢慢变成了“价低质优”的代表。
太盟投资并不是第一个盯上这个恒大体系最有价值的资产。
在它进场之前,率先传出要收购恒大物业的,是两大巨无霸央企:中海、华润。传闻尚未捂热,就被否认了。随后,刚完成二代接班不久的合生创展,表现出惊人的胆识:被传拟以200亿港元收购恒大物业,最终未能成行。
合生走后,中国恒大清盘人接管了公司,恒大物业开始活在交易传闻中。
进场一年多里,清盘人接触了超过160位潜在投资人,起初,与广东省旅游控股集团展开独家谈判,因为尽调与价格分歧,还是在2026年6月谈崩了。
3个月后,太盟投资、华平投资、信宸资本等私募股权机构,开始准备报价收购恒大物业。最终,太盟投资胜出了,以40.26亿港元现金收购恒大物业51.016%股份,将成为实控股东。
按公告日股价计算,太盟投资只用7折买下了一个恒大体系相对干净,且能持续产生现金流的资产。
2026年上半年,恒大物业收入来源于第三方占比为100%,即69.4亿元,整体毛利率为19.2%,净利润为5亿元,盈利表现同比都有所上升;同时,实现经营性现金流净额扭亏为盈,为8188.8万元。
恒大物业经营开始“恢复血气”,太盟投资便精准抄底了。
只不过,在资本猎手正式进场之后,恒大物业也将转入经营新阶段。所以,好好珍惜当下仍处在“散养”状态的恒大物业。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App