(本文作者为 景行知屿,钛媒体经授权发布)
11月20日晚间,易天股份(300812.SZ)发布对外投资公告,拟以现金收购深圳市艾晨数字能源有限公司(以下简称“艾晨数能”)37%股权,并通过一致行动安排取得标的公司控制权。公司预计,本次交易不构成重大资产重组。公告披露前,易天股份当日以20%涨停收盘,公司当晚同步发布股票交易异常波动公告。
这笔收购关系到易天股份能以多快的速度进入数据中心设备市场。贡献近九成营收的显示设备主业承压,易天已开始自研电源设备。若收购落地,公司有望借助艾晨数能的团队和产品,把供电、制冷设备和机柜作为一套方案交给客户,以此补足公司的第二成长曲线。
显示设备主业承压,新管理层加码储能
作为一家深耕平板显示模组自动化的设备厂商,易天股份主要为京东方、TCL华星、深天马等面板厂提供清洗、贴合、绑定和检测设备。2025年,平板显示专用设备业务实现收入5.56亿元,占公司营收近九成。
今年上半年,这块主业的收入和毛利率双双走低。平板显示专用设备业务实现收入2.41亿元,同比下降13.15%,毛利率降至27.55%。公司去年刚实现扭亏,今年前三季度营收为3.72亿元,同比下降3.19%,归母净利润约1724万元,同比下滑50.29%。
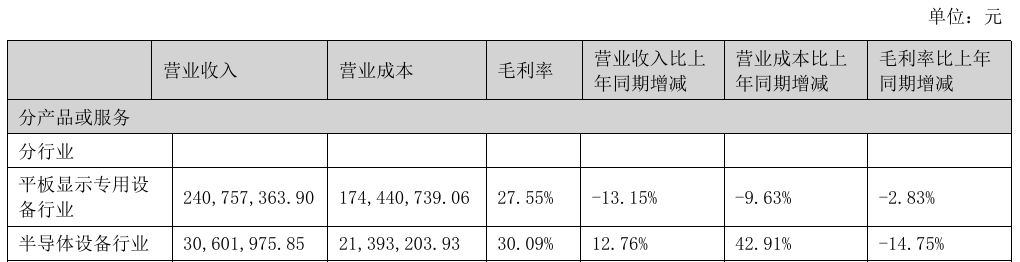
图源:公司半年报
在显示设备之外,易天此前已沿着精密贴装和微组装技术向半导体设备延伸,陆续布局传统封装和先进封装设备。2025年,半导体设备业务收入7315万元,同比仅增0.99%,占公司营收的11.63%。易天仍在寻找新的增长点。
去年10月至11月,易天股份先是引入了新股东,随后选出了新董事长。10月19日,易天股份控股股东、实际控制人与千吉投资签署股份转让协议,后者以1.256亿元受让公司5%的股份,并于11月7日完成过户。11月28日,易天完成董事会换届,曾任艾默生网络能源研发部高级总监、盛弘股份副总经理的肖学礼当选董事长,高军鹏继续担任总经理。肖学礼也是千吉投资的有限合伙人,出资4000万元,占千吉投资总出资额的33.17%。
在引入战略投资者的同一年,公司战略随即转向,易天设立了储备一体化产品事业部,将新业务方向落在数据中心供配电和新型储能设备上。今年上半年,公司已推进部分功率段的储备一体化电源、UPS电源和储能变流器的研发、认证及市场开拓。由此可见,易天此前已经开始研发电源设备,而此次加码,是希望能够更快的实现交付能力。
标的2025年自报营收近2亿元
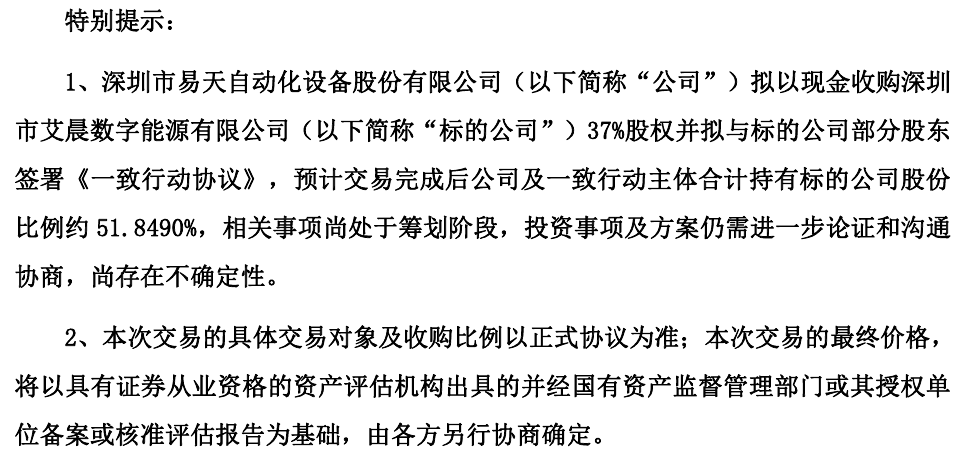
值得注意的是,在现金收购股权的同时,易天股份拟与艾晨数能股东刘兆燊、夏小荣签署《一致行动协议》。若按现有方案完成交易,易天股份及一致行动方预计合计持有艾晨数能约51.8490%的股权,艾晨数能将纳入易天股份合并报表。
目前各方仅签署了《股权转让框架协议》,尽职调查、审计和评估尚未完成。最终作价将在资产评估的基础上由各方协商确定,具体收购比例及交易条款以正式协议为准。

图源:公司公告
艾晨数能成立于2022年底,主营数据中心关键基础设施和智慧储能系统,产品涵盖模块化UPS、智能微模块数据中心、精密空调和储能系统。比如,艾晨2024年推出的储能型不间断电源(UPS),能在停电时让服务器继续运行。平时,数据中心也可以用它在电价低时把电存起来,等电价高时再用,省下电费。
按政府采购《中小企业声明函》中的企业自报口径,艾晨数能营收从2024年的约8300万元增至2025年的约1.92亿元,同比增长约131%。上述营收数据未经审计。
对于易天股份而言,艾晨数能的价值在于已有成套产品和交付能力。以微模块数据中心为例,艾晨可以把供配电、UPS、精密空调和机柜集成为一套方案。如果收购顺利完成,易天就有望借助艾晨的研发团队、生产能力和销售渠道,更快为数据中心客户提供整套设备。
这笔收购划不划算,要看易天出多少钱、艾晨能赚多少钱。一方面,收购作价尚待协商,标的净利润和毛利率也未在框架协议公告中披露。按现有方案,艾晨并表后的营收将全额计入易天合并报表,而艾晨每实现100元净利润,按持股比例计算,其中37元归属易天股东。艾晨的净利润和毛利率,还有待后续披露。
另一方面,易天熟悉的是面板产线设备的定制、安装和验收,艾晨面对的是数据中心供配电、制冷和后续运维需求。艾晨的核心团队能否留任,易天的制造和供应链能力能否用到艾晨的项目上,还要看后续的整合安排。
对于主业承压、换届近一年的易天股份而言,收购艾晨数能,有望让易天更快能够实现AIDC设备的交付能力。易天能不能靠储能业务摆脱困境,眼下要看双方能否谈妥正式协议,还要看收购后能不能持续接单、交货以及核心团队的整合效果。(作者|陈析南)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App


