问的人不是一两个。现在存款利率确实低,三年期定存才 1.3% 左右,于是流行一种说法,钱存银行不如买银行股,反正都是银行,股息率是存款利息的三倍。
银行股最近也确实涨得好。10 月银行板块涨了将近 5%,国有大行领涨,工商银行、农业银行、建设银行、中国银行这四家,市值合计第一次站上 10 万亿。从 2022 年底部算起,工商银行涨了一倍多。全板块 42 家上市银行,股价都在净资产以下,整体市净率 0.7 倍上下,板块股息率 4.7% 左右,同期十年期国债收益率 1.7% 上下。
涨得好,估值低,分红多。雪球上和评论区问的朋友,就越来越多。
我研究银行业二十年了,持有、跟踪招商银行也十几年。今天说句掏心窝子的话:这些问题,都问错了顺序。买股票,第一件事不是问能赚多少,是先问,我会亏在哪里。
一、存款是存款,股票是股票
先把最基本的概念掰清楚。「钱存银行不如买银行股」这句话,是把两样东西彻底搞混了。
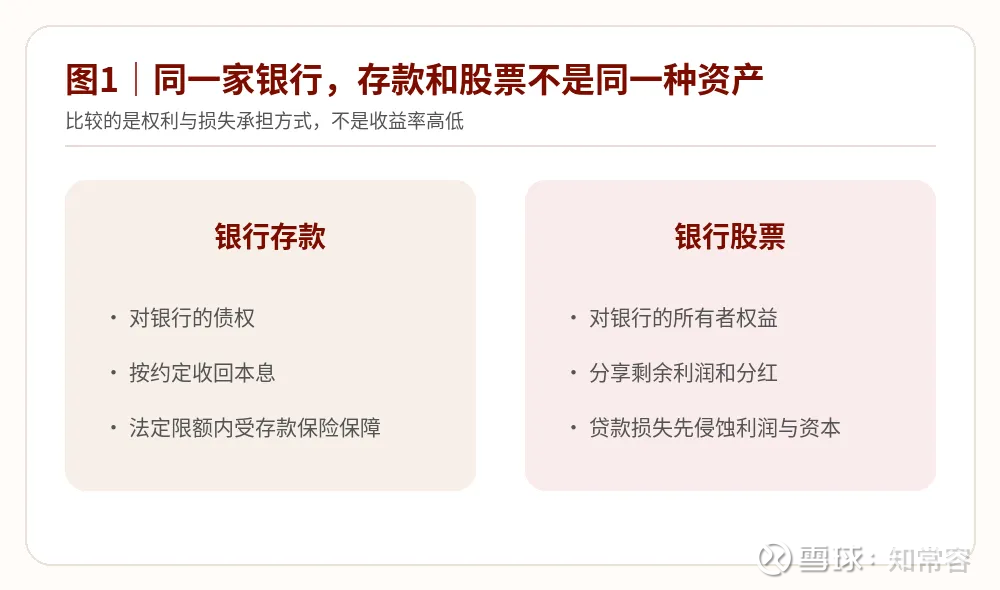
存款是什么?是债权。你把钱存进银行,银行欠你的钱,保本保息,50 万以内还有存款保险托底。银行真出了事,法律上也是先保存款人。
股票是什么?是权益凭证,价格随时上下波动,某些情况下你可能被迫以亏损的价格卖出。买了银行的股票,你不是银行的债主,是银行的股东,是「剩余索取者」。银行赚钱,你排在存款人、债权人之后分利润;银行出事,你排在存款人、债权人之后承担损失。
顺序是反的。利润你先人后己,损失你先己后人。
同一家银行,存款是它最安全的负债,股票是它风险最高的那一层。把存款搬家买成银行股,不是「反正都是银行」,是主动把无风险的钱换成了风险最高的钱。股票有可能赚,有可能亏,记住这个铁律。这个顺序一错,后面全错。
二、一知半解,比一无所知更可怕
2022 年 4 月我写过一篇《对银行股的一知半解,比一无所知更可怕》。今天借这个机会,把那篇的核心再讲一遍。
一知半解为什么更危险?一无所知的人,心里还有畏惧,不敢碰;一知半解的人,知道了几个指标,就以为懂了,反而敢下重手,敢重仓一只,敢借钱买,最后把自己推到深渊边上,自己还不知道。
银行股最大的陷阱就在这里。你看它市盈率四倍、股息率 6%,以为买了个「类债券」。
可银行的主要资产是贷款,一笔贷款的真实价值,是薛定谔的猫。没到期之前,它可能连本带利收回来,也可能血本无归,永远处在「收得回」和「收不回」的叠加状态。银行的净资产、净利润,都建立在对这些贷款的主观估计上。严格讲,银行的净资产和净利润,本身就在叠加状态里。
数字最能说明问题。拿中国银行举例:2021 年底净资产 2.35 万亿,年净利润 2273 亿,贷款总额 15 万亿,每年计提贷款损失约 1000 亿,相当于估计千分之六收不回。可如果实际有 2% 收不回,一年的利润就归零;极端情况下有 10% 收不回,净资产直接打六折,一年亏损上万亿。
你看到的那个「4 倍市盈率、6% 股息率」,分母都是估计出来的。估计一变脸,低估值瞬间变高估值。
三、银行,是全世界最高杠杆的生意
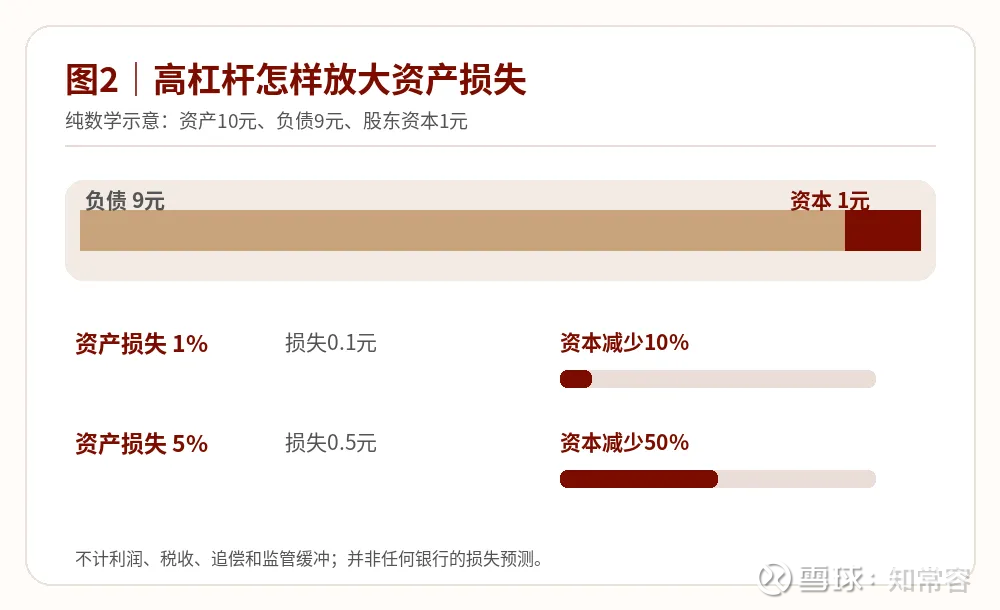
再说杠杆。银行怎么赚钱?一句话,用别人的钱,赚利差。
一块钱资本,撬动十块钱左右的资产。杠杆放大收益,也放大风险,资产端只要烂掉几个百分点,就能把净资产击穿。高杠杆加"薛定谔的贷款",就是银行股风险的完整公式。
这不是危言耸听,世界银行业的历史写满了案例。
美国:上世纪 80 年代储贷危机,上千家储贷机构倒闭,纳税人掏了几千亿美元买单;2008 年次贷危机,花旗银行获得政府注资,原股东权益被大幅稀释;雷曼直接倒了。
日本:90 年代泡沫破裂后,银行体系被不良债权拖了十几年,北海道拓殖银行、日本长期信用银行接连破产。中国台湾:80 年代末股楼双崩,坏账出清用了近十年;2005 年前后的双卡风暴,又把一批银行拖进泥潭。
平安集团金融危机前投资富通银行,次贷危机中政府接管并清零股东权益,200 亿人民币化为乌有。机构尚且如此,何况散户。
这里要特别说说国有大行。很多人买银行股的理由就一句:国有大行不会倒闭。这话没错,但只说对了半截。不会倒闭,不等于利润能持续稳定增长,更不等于股价一定涨。
还有政策。银行是需要小心呵护的经济动脉,却常被当成高盈利行业。降息、降费、向实体经济让利是应尽的社会责任,落在报表上却是盈利压力。息差收一块,收费空间再少一块。2026 年二季度商业银行净息差 1.41%,较一季度微升 0.01 个百分点;招行上半年净息差 1.83%,同比下降 0.05 个百分点。总算稳住了,可比前几年 2% 左右的息差跌了大半。这是行业的利率和政策环境,跟某家管理层努不努力关系不大。
就说最近的国资增资。2025 年,财政部安排 5000 亿元特别国债支持中行、建行、交行和邮储补充资本;2026 年工行、农行拟获财政部合计 2000 亿元资金支持。增资能提高抵御风险和放贷的能力,也会增加股本。是否摊薄每股利润,还要看发行价格和后续盈利,不能只凭增资就断言银行已出现坏账危机。但可以提高警惕。
更深一层:国有大行上一次大规模剥离不良资产,还是 2000 年前后,四大资产管理公司承接约 1.4 万亿坏账,占当年银行业重资产 14% 左右。二十五年过去,再没有过同等规模的动作。如果房地产风险继续演化,逼出新一轮剥离或注资,压力最终落在股价和股东权益上。
好多地方银行,出事前报表都好看着呢。银行的风险有个特点,平时看不见,看见的时候已经晚了。坏账不是一天长出来的,是经济下行时集中暴露;等它集中暴露,股价早就跌完了。
四、中国的房地产风险,远远没有出清
再说回我们自己。很多朋友觉得,房地产调整差不多了,银行坏账也消化几年了,该出清了。我的看法恰恰相反:还在半路上。
最近的华发股份,就是个活生生的例子。它背后的华发集团由珠海市国资委控股,是珠海大型地方国企平台。按过去的逻辑,这种主体是「国企信仰」的顶流,被认为不可能出事。
10 月 26 日,媒体报道华发集团曾与银行商谈贷款展期和降息,两款信托产品未按期兑付,华发系股债随之承压。11 月初,相关债券利息按期支付,据媒体报道,逾期信托产品也已兑付。风险警报有所缓和,债务接续压力仍值得跟踪。
10 月 31 日交出成绩单:前三季度归母净亏损 64.37 亿元;整个集团 2025 年已经净亏 168.6 亿元,把前四年的利润一把亏光。集团有息负债四千多亿,现金短债比只有 0.34。
连地方国企都传出展期磋商,说明房地产链条的流动性压力还不能轻视。债务最终怎么化解,银行贷款实际质量如何,仅凭报表摘要看不清楚。报表上的不良率是可以「管理」的,借新还旧、展期、重组,都能让数字好看。但经济的账,不会因为报表好看就消失。
现在买银行股,是在风险出清的中途下注,不是在安全的时候捡便宜。
五、研究银行二十年,越研究越敬畏
我从 90 年代深发展一年涨十倍那会儿开始研究银行,写了几十万字的银行研究文章,连续多年出席招商银行股东大会,还有幸作为招商银行三十年庆典的小股东代表出席行庆活动。越深研究,越敬畏。
银行业的报表,是 A 股所有行业里最复杂、最容易误读的。三个原因。
第一,银行的资产是贷款,贷款质量要靠主观判断,坏账该提多少、展期的算不算不良,都可左可右。第二,绝大多数银行的行长是流动的,不是所有者,天然有把问题往后拖的动机,这届埋下雷,下届再爆。第三,银行出问题从来是「大事」,可你看那些出过事的银行,报表上几乎没有痕迹。
旧文里我举过几个例子。康美药业造假被证监会实锤之后,照样有银团给它续贷 100 亿,借新还旧,这 100 亿在各家银行账上长期都是「正常贷款」。某股份制银行成都分行被监管查出造假贷款 770 多亿,而那一年全行报表上的不良贷款才 700 亿。一个分行的造假就超过全行披露的不良,你说报表能全信吗?
所以,凡是只看市盈率、股息率就冲进去买银行的,多半是没见过银行怎么「做」报表的。这不是说银行都在造假,而是说:银行业的真实风险,从来不在报表的第一页上。
六、普通股民,最好放弃银行股
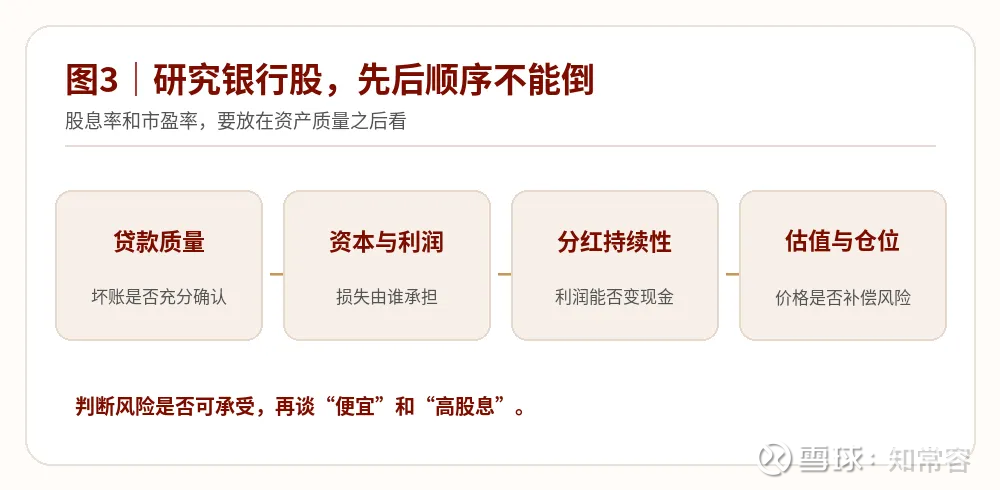
把前面几段连起来,结论其实很清楚了。我自己的看法是,多数普通股民最好别碰银行股。
不是银行股不好,是它不适合你。高杠杆、报表复杂、风险滞后暴露,需要极专业的跟踪能力和极强的定力,才拿得住、看得懂。没有这些,你拿银行股吃股息,赚的是 4% 到 6% 的息,担的是净资产归零级风险,不划算。
回到开头那位朋友的问题:重庆银行能不能买?四倍市盈率、6% 股息率,看着是真便宜。但它是城商行,城商行普遍扎根本地、抗风险能力差,资产质量和当地地产、城投深度绑定,恰恰是这轮风险暴露里最需要警惕的一类。那个「4 倍市盈率」,不是市场送钱,是市场在给它定价。所以我的答案是:不买。
真要在这个行业里挑,我只会认真看招行。跟了十几年,它的报表我相对放心,靠零售客户沉淀的负债成本确实低,风险文化也审慎。它也有弱项,亲周期,短期业绩会波动。但这是我自己跟踪下来的看法,不是让谁去买,更不是让人重仓。好公司也要看价格,也要控制仓位,这是纪律。
七、现在研究,永远不晚
最后说句实在话。这一轮银行行情有它的逻辑:利率下行、资产荒、险资和被动资金持续买入、分红稳定。这些都没错,行情也可能延续。
但知常容从不追热点。我们更愿意做慢功夫,持续跟踪银行业的资产质量、净息差、房地产敞口,把风险一笔一笔算清楚,写成报告。看不懂的时候,宁可错过,不可做错。
银行股能不能买?对不懂它的人,答案是现在不买、以后也别买;对愿意研究的人,答案是先搞懂它,再看价格,再谈仓位。判断一家银行,要看贷款利率和不良率匹不匹配,看长期历史,看经营的本质。看不懂,就不要买。
我是张志刚,知常容创始人,一个在股市里摸爬滚打三十多年的老股民。
知常容在雪球写了十一年,不追热点,只把账算清楚,写过的都留着。
推荐阅读
网页链接{对银行股的一知半解 比一无所知更可怕}
如果觉得不错,请【点赞】+【关注】。本文首发于XX号,全网同号
@今日话题 $招商银行(SH600036)$ $中国银行(SH601988)$ $工商银行(SH601398)$
本话题在雪球有11条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


