头图|视觉中国
作者|陈伊凡
播客整理|刘煊琦
编辑|苗正卿
“AI原生100”是虎嗅科技组推出针对AI原生创新栏目,这是本系列的第「71」篇文章。点击这段文字收听“虎嗅AI 100”完整播客内容。
站在光里的人已经在寻找下一个“光的故事”。
玻璃基板,直指下一个风口。
四年前,互联网上这四个字。“玻璃基板”是什么?投资人都不知道。
玻璃厂商不知道自己可以做基板,基板厂商也不知道自己能切入半导体的赛道。
巽霖科技创始人兼CEO甄真和他的父亲甄洪滨,正站在这个即将起飞的浪尖。
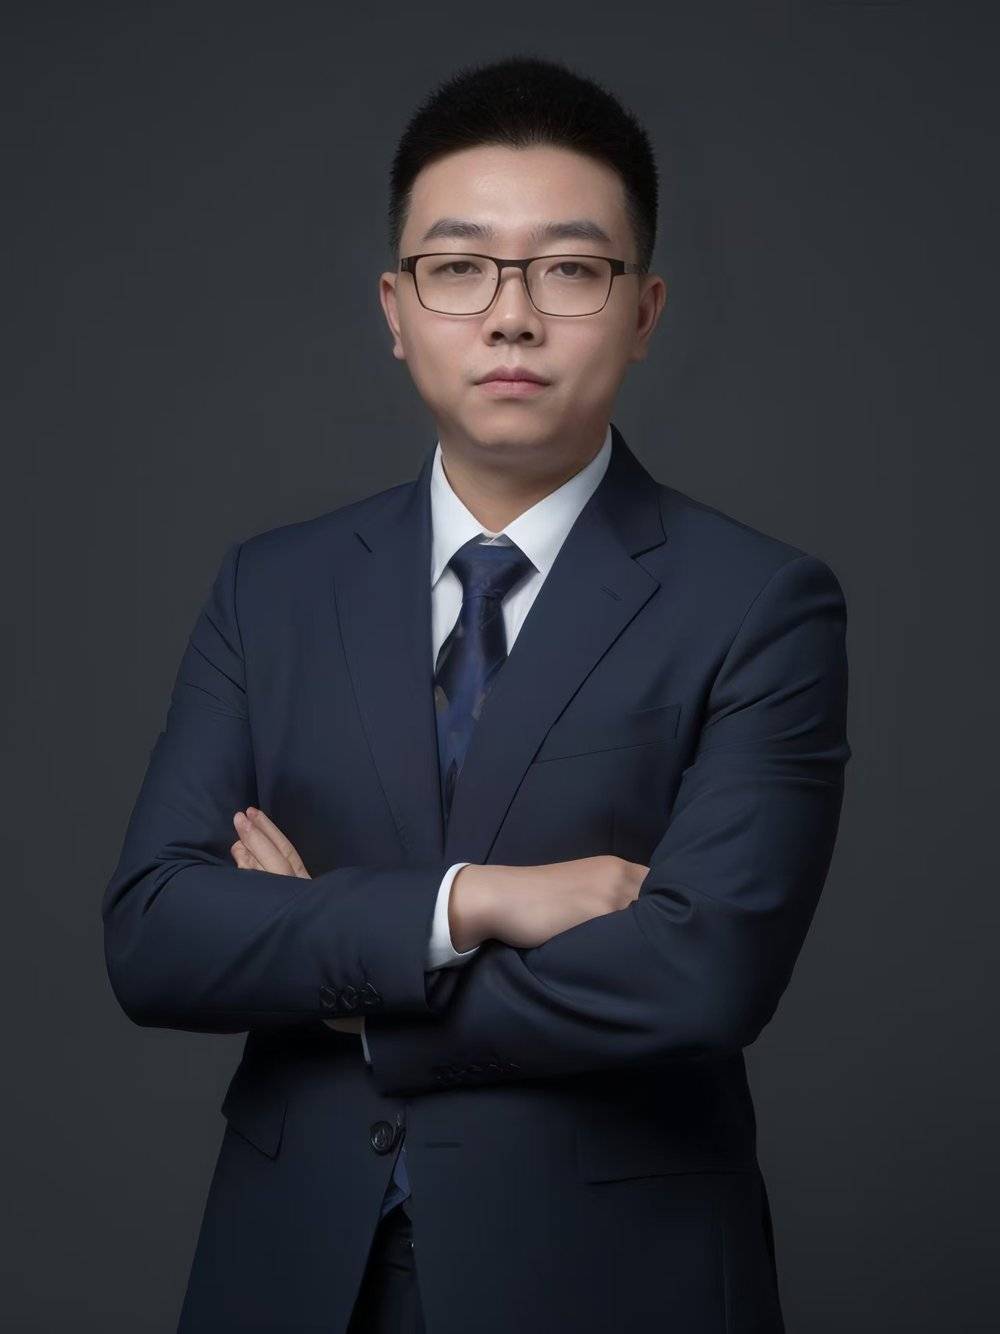
巽霖科技CEO甄真 图片由巽霖科技提供
甄真最近很忙,一天恨不得掰成几瓣用,见投资人、见客户、去工厂……只有在开车时,才有一整块时间聊一聊。
半年融三轮,估值每两个月翻一倍。
但谁能想到,三年前,这家公司递出的商业计划书被投资人扔进垃圾邮件,后来又捡了回来,原因是出于好奇,想弄明白这是什么。甚至最初的产业链,都是巽霖从头自己“手搓”了一个。
四年后,就在我们交谈之际,英伟达要求全产业链配合开发玻璃基板,二级市场相关板块应声上涨,半年里国内冒出一百家玻璃基板公司。
这个推手是算力。AI 把芯片越做越大,树脂基板开始变形、发热、走不动光。
英伟达的 Rubin 架构、CPU、光通信封装,现有的树脂基板解决方案都不够用。台积电现有 CoWoS-L 压不住这个尺度的基板翘曲,该版本最终取消,据半导体研究机构 SemiAnalysis,翘曲是直接原因。
英特尔在这条路上起步很早。2023年公布玻璃基板方案时,它给出的数字很具体:图案畸变减少50%,互连密度可以做到有机基板的10倍,甚至在路线图上写着2030年在单个封装里塞进一万亿个晶体管。今年1月,它拿出带EMIB 的玻璃芯封装样品,78×77毫米,面积是常规方案的两倍。
对于巽霖科技,有太多有趣的地方,清华父子创业,父亲来自清华1985级机械系,这次的创业也获得了85级校友,豪威集团董事长虞仁荣的支持。
我对巽霖这家公司的另一个好奇是,其如何能够提前预判5年后的风口,并敢于做风险如此之大的投入?这是某种巧合,还是基于实证的判断?当一个新的技术即将进入扩散期时,巨头争相押注,创业公司的先发窗口还有多久?这份直至后摩尔时代的技术,还有多少年才能兑现?一项新的技术要扩散,终将革掉上一代技术的命,玻璃基板和如今的有机基板的关系究竟如何?是互补还是替代?又如何能预判,这就是下一个“光的故事”?
第一个吃螃蟹的人
这场关于玻璃的生意,来自一场“无心插柳”的尝试。
甄真的父亲甄洪滨,是天津第一家外资企业伊莱克斯最早一批中方高管。九十年代,他管七八千人,年产值约20亿。
PVD涂层(物理气相沉积),指的是在真空腔里把金属气化,让它落回零件表面,结成几微米厚的一层膜。甄洪滨拆过国外的冰箱压缩机,发现连杆、轴承都做了这样的涂层,几微米的涂层,能够把冰箱的寿命增加10倍以上。手机中框的颜色、水龙头、刀具、模具、航空发动机叶片,背后都是这个PVD涂层。
2010年,甄洪滨成立了一家涂层公司。故事发展到这里,其实跟半导体,依然没有交集。
但科技的发展路线,就是如此不可思议,技术史上,这种交汇一再发生。
瓦特的蒸汽机差点死在漏气上。气缸内壁不够圆,活塞每走一圈都在漏汽。1775年,威尔金森的镗床把气缸镗圆,热力学才变成动力。
玻璃也一样。1966年,高锟提出玻璃纤维能把光送出几十公里。当时最好的玻璃,光走几十米就衰减殆尽。四年后,康宁拉出第一根损耗20分贝每公里的光纤。玻璃原本装水、装酒、装窗,此后承担起全球互联网的骨架。
2018年年底,有四家客户先后找上门。他们问,能不能在玻璃上镀铜?
这是最早玻璃基板的雏形,只是在2018年,行业也说不清这项技术的真实用途。只知道找过来的客户中,又做Micro LED的、有做AR眼睛中透明基板的、有做透明显示的,还有一家想用在芯片上。
“当时只是想解决玻璃镀铜的技术难点。”甄真说。父子俩把这件事当科研项目,一做近四年。一块玻璃要变成基板,后面还有十几道工序,甚至连产业链都没有,巽霖从头自己建了一个。
2022年底,技术做成。在研发的这几年,玻璃基板的技术研发,开始有苗头。2021年,英特尔就尝试过用这个技术做芯片。甄真他们在MicroLed上,对接到了国内最大的客户,研判之后发现玻璃本身的平整、重量、尺寸、价格和涨缩的特性都很适合做基板。
2023年巽霖科技成立,花两年补齐打孔、填孔、电镀、键合、封装,电镀牌照……一系列产业链。
钱是另一个问题。
2023年,国内 IPO 几乎关闭,巽霖的第一笔融资尽调耗时八个多月,有几家机构一路聊到了合伙人,最后都放弃。那个时候,玻璃基板刚刚出现技术苗头,很多行业信息公开资料根本查不到,就连行业大佬都只是一个模糊的方向。因为看不懂,投资报告写不出来。
谁会投第一个吃螃蟹的人?创始团队卖了两套房,投入了一千多万开发产线。
转机来自豪威集团。
巽霖科技的商业计划书,用甄真的话,就是个博士论文,甚至市场前景都写不清楚,辗转被交给了产业方豪威集团手里,豪威集团通过产业链资源调研了一波,发现玻璃基板在CMOS封装、光学等场景上有需求。天使轮,豪威集团投了。
后摩尔时代的押注
2000年互联网泡沫破裂,全球光纤过剩,康宁的股价从天上摔到地上。此后二十年,光通信是一门稳定而乏味的生意。2023年,AI 数据中心铺开,互连成了GPU之外,尤其重要的部分。
摩尔定律跑了五十年,当晶体管的尺寸快画到头,后摩尔时代的重点,转向了封装——把更多芯片、更多存储装进同一个壳子,让它们连得更近、走得更快。封装从一项没有太多技术含量的收尾工序,变成了新的战场。
2026年5月,华为发布韬定律。摩尔定律缩小晶体管,韬定律缩短信号走过的时间,信号从 A 点到 B 点花多久,成了新的标尺。它的工具几乎都落在封装里:逻辑折叠、3D 堆叠、芯粒互联、光互连。这些都直指玻璃基板的优势。
玻璃基板,即将等来一场后摩尔时代的爆发。
巽霖如今有三条产线,最早一条在青岛,2023年底动工,八个多月建成。规模小,够不上量产标准,但几乎所有工序都在里面,客户打样靠它。天津的产线,年产能三十多万平方米,做玻璃和PCB相关的加工。另一条是显示线,做 MicroLED 封装。南通是芯片线,做玻璃基板,2026年建成中试线,2027年下半年进客户验证。他预计,明年,将是公司收入暴涨的一年。
对技术的押注,晚了,就被甩在后面,早了,就成了先烈,时机十分重要。
我让甄真大胆设想一下这项技术商业化扩散后的图景,如果未来玻璃基板真的铺开,多久能落到普罗大众手里,他的答案是五年到十年,未来手机不用背那么高的算力,玻璃基板会进入算力中心,散热不再成为一个让人头疼的问题,再远是太空。
这场变革发生的顺序,甄真说,现在判断玻璃基板对有机基板的替代节奏还为时尚早,玻璃基板不会完全替代有机基板,未来算力中心是分规格布局。他说目前只有最尖端的场景会率先应用玻璃基板,之后逐步向下沉市场渗透。
玻璃基板等的,就是先进封装成为主战场的那一天,而当这一天到来,如今当红的技术又会被革新一波。
以下为访谈问答实录,虎嗅进行了不改变原意的精编:
半导体业务产生现金流至少需要2-3年时间
虎嗅:什么时候发现玻璃镀铜这项技术可以用在芯片上?
甄真:2022年准备成立公司的时候,我们花了大概半年时间做调研,就挖到了相关信息。英伟达在做 GB200的时候考虑过这个方案,英特尔在2021年就公布过明确方案。这类信息在公开搜索渠道是查不到的,我们当时借助了很多行业深部资源才完成论证。
虎嗅:从零到一,技术上最难的点在哪里?护城河和壁垒是什么?
甄真:玻璃基板不是单一技术的应用,不是靠采购设备、拼装工艺就能做出来的。第一大难点是缺少源头设计。
目前玻璃基板的设计理念、概念还没有行业标准和成熟方案,相关的热力学耦合、尺寸精度、良率等核心问题都处于行业空白状态,对材料学设计能力要求极高。
第二大难点是供应链极度不完备。这个赛道在人、机、料、法、环、测六大生产要素上都存在缺失,需要从源头搭建或者联合行业共建,周期很长。
第三大难点是核心材料特性差异。铜和玻璃的 CTE 膨胀系数相差近5倍,这是材料天然属性带来的问题,会直接影响基板良率、结构设计、工艺应力释放、结合强度。半导体行业从业者和 PCB 贴铜箔行业从业者都不熟悉相关技术。
第四大难点是产业链验证门槛极高。一旦换用玻璃基板,后端封装设备、工艺都要大幅调整,封装成本很高。封装厂集中度又很高,没有大厂愿意花大量时间配合迭代实验,要求玻璃基板供应时就达到0 ppm,也就是0缺陷。即便基板达标,后端制程适配也需要一到两年才能进入正式生产序列。这类似航空发动机叶片的风洞测试门槛,测试资源稀缺。
虎嗅:如果玻璃基板后面要彻底替换树脂基板,对芯片的制程、设计、封装环节改变有多大,是根本性变化吗?
甄真:确实是根本性变化。它会大幅提升封装尺寸,带动封装工艺改变,意味着不能沿用现有产线批量生产,必须新建产线或者做大规模改造,对封装厂压力很大,但这又是必须推进的方向。不管是英伟达的 Rubin 架构,还是 CPU、光通讯封装,现有基板已经无法满足需求,加上玻璃本身的导光特性,相关应用是绕不开的。
虎嗅:原来用在树脂基板上的工艺,包括后续的芯片制造技术,有多少能够在玻璃基板上复用?
甄真:大概有30%到50%的技术可以复用,剩下的部分需要二次开发。如果复用比例很高,玻璃基板的落地不会这么困难,载板厂只要改造现有产线就能生产。
从实际情况来看,当前在客户终端企业眼中,半导体赛道的玻璃基板是叫好不叫座的,它是很好的未来方向,但现有玻璃基板的制程能力和精度水平处于尴尬位置:作为高端基板,国内封装能力满足不了其生产需求;作为低端替代,又面临很大的成本压力。要解决这个问题有两个路径,一是踏踏实实地做显示基板的工业化落地,满足人机交互和成本框架的严格要求;二是按照半导体制程精度要求搭建专门的产线。
虎嗅:比如?
甄真:我们第一步是定位做链主企业、全制程加工型企业,覆盖从玻璃切割、打孔到基板制作、多层对叠和键合的全流程工序。
目前已经吸纳了行业内多家公司、上市公司的人财物资源,落地了全制程加工能力。第二步是开展客户联动研发,联合股东方、战略合作的上市公司,由我们提供加工能力,共同开展产品定义,匹配客户端的高频电阻、反射率等隐藏在产品端的参数需求。第三步是聚焦提升制程良率,重点攻坚直通良率和批次一致性交付良率,以量产标准的 CPK 要求考核生产一致性、稳定性,以及设备、人员、材料的稳定性。待产品达标后,再借助上市公司合作方的渠道,送到三星、台积电、国内产业链开展验证。目前全行业都还在解决前述三类核心问题。
虎嗅:玻璃基板赛道现在都还不算成熟,什么样的企业是你认为非常理想的链主?
甄真:目前玻璃基板赛道还没有出现真正的链主企业。真正的链主需要具备全工序加工能力,能够配合客户需求调整每道工序的加工能力和范围。
虎嗅:显示端和半导体端的产品从做出来到量产需要多长时间?
甄真:以显示端为例,从研发样品通过验证到量产,大概花了接近一年半。半导体领域的话,已经两年以上了。
虎嗅:半导体领域量产难度更大,很关键的是良率,目前的良率是多少?
甄真:第一个难点是产业链条过长。做基板需要十几道工序,基板做完之后,后续封装还有几百道工序。任何一个环节的变动或者质量不稳定,都会在后续流程里被无限放大,对应的成本很高,没人愿意承担这个试错的研发成本。哪怕一块基板几千块钱免费送,对方也不一定愿意尝试。客户没有迫切需求,也不会轻易更换现有方案。第二个难点是玻璃基板要进入显示或者芯片这类已经非常成熟的制造流程,必须达到很高的良率,但目前整体良率还很低。
虎嗅:现在可以公开的良率大概是多少?
甄真:这要看不同的赛道和制程,不能一概而论。玻璃基板就好比汽车,分为新能源车、卡车、轿车等不同品类,对应的制程、良率、价格区间和应用方式都有差异。
显示端产品的直通良率大概在70%到80%。半导体端目前没有统计意义上的良率数据,因为当前的生产数据量级还不够。
虎嗅:现在是三条产线,未来扩产考量的核心决定因素是什么?
甄真:未来扩产的核心考量还是现金流,要避免无意义的投资。每条产线都要有明确的投入产出比,必须有明确的订单方向、联合研发的客户以及落地的周期节点,不会为了融资建没有实际落地价值的产线。
虎嗅:半导体产线的国产化率可以达到多少?国产设备现在能达到什么水平?
甄真:做显示板块的产线国产化率有80%-90%。做芯片端的产线目前是100%采用进口设备。国内在芯片端设备的精度、良率以及部分技术方案上,海外设备确实具备先发优势,但国内设备并非没有发展空间,只是缺少原型机和需求牵引。只要有原型机和明确需求,国内的二次开发能力是很强的。
虎嗅:供应链怎么做到可控,当玻璃基板的供应链还在早期,国产化设备还没准备好的时候,你们如何屏蔽国际贸易摩擦带来的设备风险?
甄真:首先是尽量优先使用国产化设备,比如有些设备性能不错,但国产化程度不高,我们就不会优先选择。其次是开展联合研发,和合作方做战略性绑定,锁定一到三年的合作周期,或者开展二次开发。设备到场后,我们自己的团队会做二次调试、二次数据开发和整理,设备的使用方法、形成的知识产权都归我们所有,这是商业逻辑上的保护。
至于供应链安全层面,目前只能走一步看一步,当下能采购的设备先下单,同时联合国内大型设备公司开展国产化设备的二次开发。
虎嗅:显示业务哪一年明显能见到现金流?半导体什么时候见收入?两边毛利差几倍?
甄真:显示端业务在2026年底,2027年会翻倍,2028年产值预计在2027年基础上翻倍。显示端的毛利在20%。
半导体端在2026年建成中试线,预计2027年下半年进入客户处开展中试验证。这条中试线本身具备盈利性,半导体领域的中试样板在有明确需求的情况下是付费的。按当前进度,预计半导体业务在2028年底左右会有初步盈利,毛利水平很高。
虎嗅:从你的描述来看,2027年会迎来很大的营收提升?主要拉动是哪一块?
甄真:增长主要靠显示端业务带动。
虎嗅:不是芯片端?
甄真:芯片端在短期两到三年内,全球范围内都不会有特别大的营收订单。
未来最大订单的落地点主要看两个因素,一是产品验证情况,二是资本架构。目前面板厂都在转型做封装业务,公司原先的显示类客户现在也在主动索要芯片基板产品。目前可以确定的是,未来两到三年内中试研发的需求会非常大。在全行业半导体转型的背景下,这类需求对巽霖这个量级的公司来说,已经是很大的订单规模。
虎嗅:公司在显示和半导体方面的投入比例大概是多大?
甄真:到2026年年底,资本投入比例大概接近二比一,显示板块占二,半导体板块占一。2027年开始半导体领域的投资会大幅增加。
虎嗅:半导体业务要真正像显示业务一样见到不错的现金流,行业还需要发展多长时间?
甄真:至少还需要两三年的时间。
虎嗅:公司估值有特别明显的增长是从哪一年开始的?
甄真:今年下半年。最近几轮融资,连续三轮大概是两个月翻一倍的节奏。
虎嗅:投资人挑战过的最尖锐的一个问题是什么?
甄真:此前公司为存活以显示业务为主,芯片业务距离落地还有较长距离,这是客观事实。投资人的质疑分两方面。一是如果只做显示业务,显示赛道竞争激烈,毛利水平和未来资本溢价不足以支撑投资价值。二是如果同时布局显示和芯片,行业普遍认为两者需要不同的团队支撑,以公司当时的人员规模,很难跨过业务跨度的门槛,不相信公司能完成双线布局的落地。
虎嗅:融资的时候,P/S 估值是按制造业公司来定,还是按半导体公司来定?
甄真:这确实是经常纠结的问题,核心是公司未来要走纯制造业路线,还是科技输出型公司路线。
当前赛道还处于非常早期的阶段,可选的发展方向很多。既可以往科技型公司方向走,也可以布局工厂走量产路线,最终选择技术输出还是铺工厂的重资产路线,还需要动态调整。
现阶段公司在铺量产能力,规模不算大,是围绕轻资产逻辑布局的。未来是否转向重资产模式需要共同决策,决策会参考几个因素:一是公司自身的融资能力和市场形势,二是国内 IPO 的政策和市场情况,三是当前工业竞争环境下政府支持力度变化,以及和客户的合作模式。如果客户投入大额资金,公司做技术输出也是可行的路径。
押注万亿赛道
虎嗅:玻璃基板应用场景越来越多,尤其 AI 算力需求起来后,芯片越做越大,加上光通信、光互联技术发展,这一趋势是偶然还是必然?
甄真:是必然的,和我们当初判断做玻璃基板的逻辑一致。从第一性原理看,玻璃本身具备便宜、低胀缩、尺寸大的特性,只要解决加工能力和易碎问题就可以应用。另外芯片带动了资本、行业逻辑和大公司投入,推动了加工能力发展。
过去半年已经冒出很多家玻璃基板相关公司,设备厂商都在转向。尤其中国诞生的低成本加工能力,技术会发生迁移,不止影响芯片领域。目前已经延伸到微流道散热玻璃基板、生物提取、微结构支架、底盘、静电吸盘、还有航天领域。太空环境里辐照会分解高分子,玻璃不受辐照影响,所以太空光伏相关的板级材料除了硅就是玻璃。原本用高分子的场景,现在也在大量改用玻璃,这也是我们最近几个保密项目的开发方向。正如彭寿院士所说,玻璃基板赛道才刚刚开始,有可能成为万亿级赛道。不是说在芯片领域实现100%替代,而是加工能力的辐射会覆盖方方面面。
虎嗅:现在赛道涌现了很多公司,你认为未来的竞争对手会是哪类?
甄真:这个赛道的公司未来前景很好,但当前还处于早期阶段,行业门槛很高。不管是做半导体、芯片还是玻璃加工的企业进入,除了需要大量投资,人员能力建设的压力也非常大。所以现有公司首先要解决的是活下去的问题。我判断未来三年国内这个赛道只会剩下几家规模较大的公司。
虎嗅:台积电、三星这些做CoWos的大厂会自己去做吗?
甄真:目前来看,台积电没有布局玻璃基板业务。英特尔在自主尝试做相关研发。英伟达则依靠供应链布局玻璃基板相关环节。从传统产业链划分来看,玻璃基板可以理解为有机载板的替代方案,有机载板厂商和封装厂的业务是相互隔离的。
虎嗅:原来做树脂基板的公司,会往玻璃基板方向转型吗?
甄真:目前行业内企业有转型的想法,但实际有落地动作的不多。真正有基板生产经验的企业对基板制造的难度有清晰认知,转型动作会慢一拍,另一方面转型需要大笔预算投入,现有产线无法适配,需要重新投资建设产线。
虎嗅:如果未来玻璃基板成为主流,哪些公司可能会被淘汰?
甄真:这个行业变革速度没有那么快。大概要三年以后才能看出大致趋势,十年以后才会真正有企业受到实质影响。玻璃基板一开始是面向高精度大基板的最先进封装场景,当前国内连普通封装都还没做好,远不到讨论企业淘汰的阶段。
虎嗅:华为提出的韬定律,对封装堆叠提出了新的技术要求,这对玻璃基板技术会产生什么影响?会促进玻璃基板对现有的有机板材的替代吗?
甄真:韬定律的核心是后摩尔时代传输比算力更重要,这相当于给玻璃基板的应用做了背书。
但现在判断玻璃基板对有机基板的替代节奏还为时尚早,玻璃基板不会完全替代有机基板。
未来算力中心是分规格布局的。比如太空场景是独一档,对电力、算力、散热、节电、光伏的要求极高,会优先适配玻璃基板。地面算力中心会根据不同国家的经济发达程度、每度电成本、每 token 算力成本、气候条件、排放标准、碳协定要求选择适配的材料。
虎嗅:会考虑跟海外公司合作吗?
甄真:目前公司在尝试这条路线,但推进难度很大,核心原因是中美贸易摩擦和供应链问题。比如美国整条供应链体系,非美国企业是无法进入的。这不是单家公司面临的问题,是国内所有涉足半导体领域的企业都会遇到的共性问题。
虎嗅:太空计算还在非常前沿的阶段,还谈不上规模化,怎么看这一块的订单?
甄真:这类前沿领域从工业角度讲,不代表当下没有订单,只是还没进入批量使用阶段。一旦进入批量使用阶段,核心供应商的席位就不一定有创业公司的机会了。研发和中试环节也可以做成盈利的生意,具体要看量级。
比如马斯克做太空光伏,SpaceX 布局 100GW 太空光伏产能,用于在轨算力卫星组网,传统航天光伏成本可达地面千倍,且还只是开始。
虎嗅:如果这门生意有一天做不下去,你觉得可能会是什么原因?
甄真:主要有两个风险。一个是资本层面的风险。进入资本赛道后,资本要求短期实现快速价值增长,如果遇到不可控的资本动荡导致无法上市,可能需要通过收并购或者其他方式解决,这是较大的风险。另一个是核心业务验证失败的风险。玻璃基板这类需要全体系验证的业务,如果投入所有努力后仍存在无法解决的根本性问题,就意味着行业验证失败,需要等待下一个技术周期出现新的技术方案才能挽救赛道。
针对这两个风险,我们一直在做风险屏蔽保障,也就是布局显示业务。当显示业务的规模和生产产值达到一定程度,巽霖就不只是依靠融资、等待产业爆发的科创型公司,还会具备制造业公司的基本盘,拥有稳定现金流和20%左右的毛利,成为盈利企业。目前公司是科创属性加制造业属性的混合状态。
虎嗅:这种混合状态会持续多久?
甄真:预计在取得极大规模发展之前都会保持这种混合状态。