这个说法听起来有道理,因为它总有“证据”——每年都能找出几段红利和科技反向走的行情。但“能找出几段”和“是规律”,中间隔着一整个统计检验。
我用 2020 年 1 月到 2026 年 11 月的日线数据,把中证红利、创业板指、科创50 三条线放在一起,算了 1602 个六十日滚动窗口的相关性。
结果是这样的:负相关的窗口只占 5.6%,全区间均值是正 0.36,最负的时候也才负 0.18。
换句话说,在这七年里,红利和科技有 94% 的时间是同向波动的。所谓跷跷板,是一年出现几次、每次持续几周的插曲,不是主旋律。
更反直觉的还在后面。
一、负相关,不等于一涨一跌
大部分人把“负相关”理解成“你涨我跌”。但只要看两年的数据,这个理解就不成立了。
2021 年,中证红利涨了 13.4%,创业板指涨了 12.0%,两个都涨。可这一年的月度相关性是负 0.37,是七年里第二低的。
2022 年,中证红利跌了 5.5%,创业板指跌了 29.4%,两个都跌。这一年的月度相关性是正 0.41。
负相关和同涨同跌,可以同时发生。因为相关性衡量的是“节奏是否同步”,不是“方向是否相反”。
2021 年的真实情况是:红利在一季度和三季度涨,创业板在二季度和四季度涨,两者在不同月份轮流表现,全年算下来都是正收益,但相关性是负的。这是错位,不是对立。
这个区别很重要。如果是错位,那“红利涨完该轮到科技了”就不成立,因为它们根本没有在争夺同一个东西。如果是对立,才谈得上轮动。
二、红利赢的时候,科技不是输给它
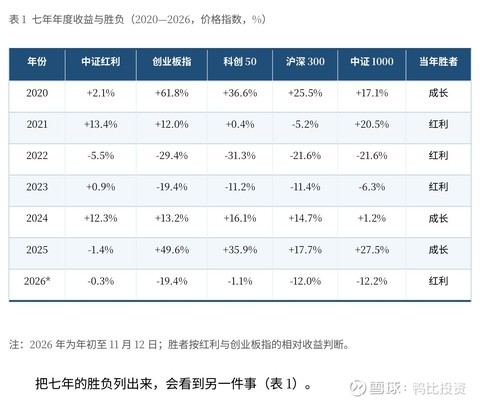
把七年的胜负列出来,会看到另一件事(表 1)。
红利赢的年份是 2021、2022、2023、2026,一共四年;科技赢的是 2020、2024、2025,三年。四比三,几乎对半。
但红利赢的那四年里,有三年它自己是跌的或者几乎不涨的:2022 年跌 5.5%,2026 年跌 0.3%,2023 年涨 0.9%。
也就是说,红利“赢”,多数时候不是因为它涨得好,而是因为它跌得少。2022 年它跑赢创业板 23.9 个百分点,但自己也是亏钱的。
这里有一个被普遍误读的机制。大家说“红利和科技是跷跷板”,潜台词是“钱从科技流到了红利”。但如果钱真的流过来了,红利应该是涨的,而且涨幅应该和科技的跌幅相称。实际数据显示的是:两边一起跌,只是科技跌得更狠。
钱没有流到红利,钱离开了两边。留在红利里的,是不愿意走的那部分长期资金;离开科技的,是去追别的东西或者干脆空仓的资金。
这个区别决定了完全不同的操作。如果你相信跷跷板,你会在科技跌的时候买红利,期待资金轮动;如果你看清了是“抽水”,你会知道红利的作用不是“接棒上涨”,是“少亏一点、帮你留住本金”。
三、红利的分红,被指数藏起来了
第三个反常识,是所有关于红利的讨论里最容易被忽略的一点:你看到的红利指数,是不含分红的。
中证红利指数是一个价格指数。它只反映股价变化,每年 4% 到 5% 的现金分红,在指数里是看不见的——除息那天指数直接扣掉,不会补回来。
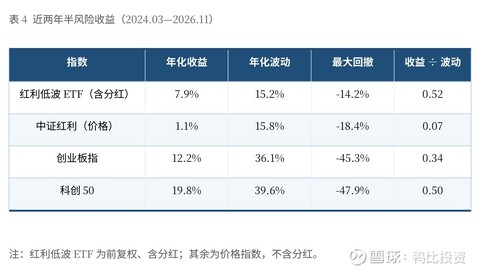
这个差额有多大,有一组现成的对照:2024 年 3 月到 2026 年 11 月这 640 个交易日,红利低波 ETF(前复权,分红再投资)年化收益 7.9%,同期中证红利指数(价格)年化 1.1%。
同一批股票,同一个方向,差 6.8 个百分点。这 6.8 个点,就是股息。
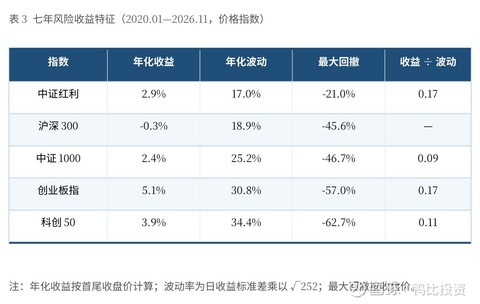
把时间拉长到七年,结论会翻转。2020 年初到现在,中证红利价格指数年化 2.9%,创业板指年化 5.1%,看起来科技赢了 2.2 个百分点。但如果把 5% 左右的股息加回去,红利的总回报年化在 8% 上下,反超创业板近 3 个百分点。
这七年,恰好是科技最风光的七年——2020 年的新能源、2021 年的半导体、2023 年的 AI、2025 年的算力。即便在这样的七年里,含分红的红利仍然跑赢了科技。
绝大多数人比较红利和科技时,用的是价格指数,这等于让红利带着一个 5% 的手铐上场比赛,然后说它跑得慢。
四、真正的差别不在收益率,在回撤
如果只看年化收益,红利和创业板的差距没有想象中大。但看另一个数字,差距是数量级的。
七年里,中证红利的最大回撤是 21.0%,创业板指是 57.0%,科创50 是 62.7%。
收益波动比也说明了同一件事:红利 0.17,创业板 0.17,科创50 0.11。红利的收益率并不比创业板高多少,但它是用一半的波动换来的。
这个差别在纸面上是一个数字,在真实持仓里是一道生死线。
一个跌 57% 的资产,要涨回原点需要涨 133%。在跌到一半的时候,绝大多数人会做两件事之一:割在最低点,或者在最底部不敢加仓。所以那个 5.1% 的年化收益,理论上是存在的,实际拿到的人很少。
回撤 21% 的资产,同样的跌幅,多数人能扛过去。扛过去,那个 8% 的年化才是你的。
收益率是算出来的,回撤是感受出来的。而决定你最终能不能拿到收益率的,是感受。
五、为什么它们会同向:一条久期曲线上的两端
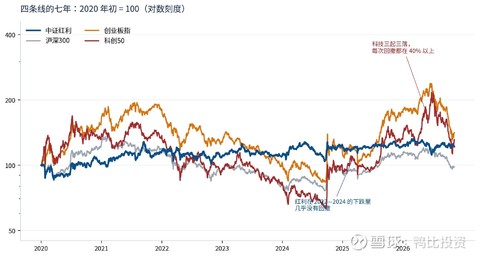
图 1 四条线的七年:2020 年初 = 100(对数刻度)。数据来源:腾讯财经日线。
回到最初的问题:既然不是跷跷板,那红利和科技到底是什么关系。
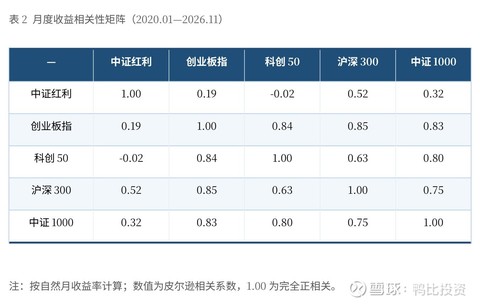
看相关性矩阵(表 2)会发现一件更有意思的事:中证红利和沪深300 的相关性是正 0.52,和创业板是正 0.19,和科创50 是负 0.02。而创业板和科创50 的相关性是 0.84,几乎是同一个东西。
也就是说,“红利对科技”这个对立,本质上是“价值对成长”的对立,而且只在最极端的两端才显出一点负相关。中间地带全是一起走的。
原因在久期。
红利资产的现金流是当下的、确定的:今年的分红、明年的分红,折现率变化对它的影响有限。科技资产的现金流是远期的、不确定的:五年后的利润、十年后的市场空间,它的估值几乎全部建立在贴现假设上。
两者是同一条利率曲线上的两端。利率下行,两端的估值都往上走,只是科技弹性更大;利率上行,两端都受压,科技跌得更狠。所以它们同向的时候远多于反向——因为它们共享同一个分母。
真正的反向,只发生在一种情况下:市场里的钱不够了。增量资金消失,存量资金必须在两类资产之间做选择,这时候才会出现“卖红利买科技”或者“卖科技买红利”。
所以跷跷板不是基本面的规律,是流动性的现象。它出现在缩量市里,消失在上量市里。
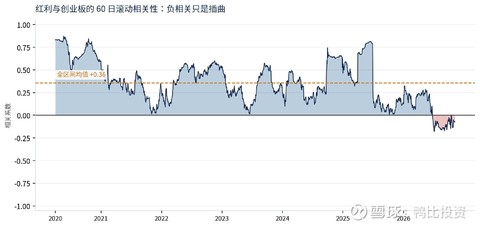
图 2 红利与创业板的 60 日滚动相关性:1602 个窗口中仅 5.6% 为负。
六、那到底该选哪个
如果把问题从“哪个更好”换成“哪个更适合你”,答案就清楚了。需要回答三个问题。
第一,你能承受多深的回撤。如果账户跌 50% 你会睡不着、会割肉,那创业板的那个 5.1% 年化跟你没关系,你该拿的是回撤 21% 的那个。这不是保守,是诚实。
第二,你要不要当期现金流。红利每年给你 4% 到 5% 的现金,创业板给你 0.5%。如果你靠投资收益生活,或者需要现金流来对抗波动带来的焦虑,这个差别是决定性的。
第三,你能拿多久。七年这个尺度上,含分红的红利跑赢了科技。但如果你只能拿两年,那 2024 到 2026 这段科技涨得更多——同样是两年,答案完全不同。
这三个问题没有标准答案,但有标准错误:用两年的业绩去证明一个十年的结论,或者用别人的风险偏好来配置自己的钱。
七、2026 年 11 月,我们站在哪里
今年的数据是这样的:中证红利跌 0.3%,创业板指跌 19.4%,科创50 跌 1.1%。
三个都在跌。又是“抽水”,不是“轮动”。
如果按跷跷板的逻辑,红利跌得少、科技跌得多,接下来该“轮到科技了”。但过去七年的数据显示,这种情况出现过三次(2022、2023、2026),后面接的都不是“科技反弹”,而是“继续磨”或者“两边一起跌”。
真正该等的信号不是“跌够了”,是“水来了”——增量资金重新进场。这个信号在数据上表现为成交量放大、新发基金回暖、两融余额回升,而不是某一条线跌到了某个位置。
在那之前,红利提供的不是收益,是一个能让你留在场内的位置。这个位置的价值,只有在你熬过一轮下跌之后才会显出来。
附:数据说明
1. 指数口径:中证红利(000922)、创业板指(399006)、科创50(000688)、沪深300(000300)、中证1000(000852),均为价格指数,不含分红;红利低波 ETF(512890)为前复权净值,含分红再投资。
2. 时间区间:2020 年 1 月 2 日至 2026 年 11 月 12 日,共 1661 个交易日。科创50 自 2020 年 1 月 2 日起有数据。
3. 相关性:月度收益相关系数按自然月计算;滚动相关性为 60 个交易日的日收益相关系数,共 1602 个窗口。
4. 风险收益指标按日收益率计算,年化波动率为日波动乘以 252 的平方根,最大回撤按收盘价计算。
5. 红利全收益的估算:以中证红利价格年化 2.9% 加上约 5% 的平均股息率,得约 8%;更精确的口径应直接使用中证红利全收益指数。
6. 本文为公开数据的统计整理,不构成投资建议。
$长江电力(SH600900)$ $伊利股份(SH600887)$ $中国神华(SH601088)$
本话题在雪球有41条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


