本文来自微信公众号: 凌霄-科技投资人 ,作者:凌霄
云收入翻倍,也不等于AI投资已经回本。10月28日(美国时间),谷歌母公司Alphabet公布三季报:谷歌云收入同比增长103%,集团当季自由现金流却为负90.65亿美元。看科技投资,我更在意这个反差:卖出去的算力,什么时候能变成留下来的现金?
最新密集出炉的科技巨头财报,犹如对生成式AI浪潮进行的一场“压力测试”。从营收增长继续往下看,投资回报率与自由现金流的兑现度,正在成为更难绕开的考题。
通向AGI,算力投入可以买来能力,却不能自动买来商业回报。这轮财报最值得拆解的,是现金流约束、变现路径分化,以及它们怎样改变下一轮硬件与应用竞争。
01
营收往上走,
现金未必留下来
Alphabet当季资本开支约513.55亿美元,超过经营现金流。除了前置投入,TPU系统销售相关库存增加,以及约52亿美元的欧盟罚款付款,也影响了现金表现。单季自由现金流为负,不能全部算成AI业务亏损。
亚马逊在10月29日公布的财报中,维持全年约2200亿美元现金资本开支预期;截至9月末的过去十二个月,自由现金流为负424亿美元。这是滚动十二个月口径,不能拿来与谷歌的单季数字直接比大小,集团投入也不全是AI。
机房、电力、网络和芯片,都需要在收入形成之前花钱。现金采购先影响现金流,资产投入使用后的折旧再逐步影响利润;折旧不是当期又付了一遍钱,也不能把资本开支直接当成费用。
市场真正需要检验的,是重资产投入能否在合理周期内收回来。自由现金流承压,是投资回收的提醒,不是需求消失的证明。要看利用率、收费能力和设备更新周期,也要看今天的扩张会不会变成明天的闲置。
02
真正的分野,
是算力怎么变成生意
微软拥有Office、Teams等存量软件与企业客户基础。Copilot和Agent可以沿着既有工作流提供增值服务,减少重新获客的难度。但客户愿不愿续费、生产率改善能否覆盖订阅成本,仍要靠使用效果验证。
Meta将AI用于内容推荐和广告投放,商业闭环可以比单独售卖模型更短。公司表示AI已带来增量广告收入,但当季自由现金流同样为负。这说明,有现成变现场景,也不会自动免除资本开支压力。
AWS和谷歌云对外提供算力与平台服务,要把容量转成可持续的客户收入。不过,谷歌还有搜索、广告和订阅,微软也经营Azure。几条变现路径会在同一家公司里重叠,不能按公司名称就把成败分好队。
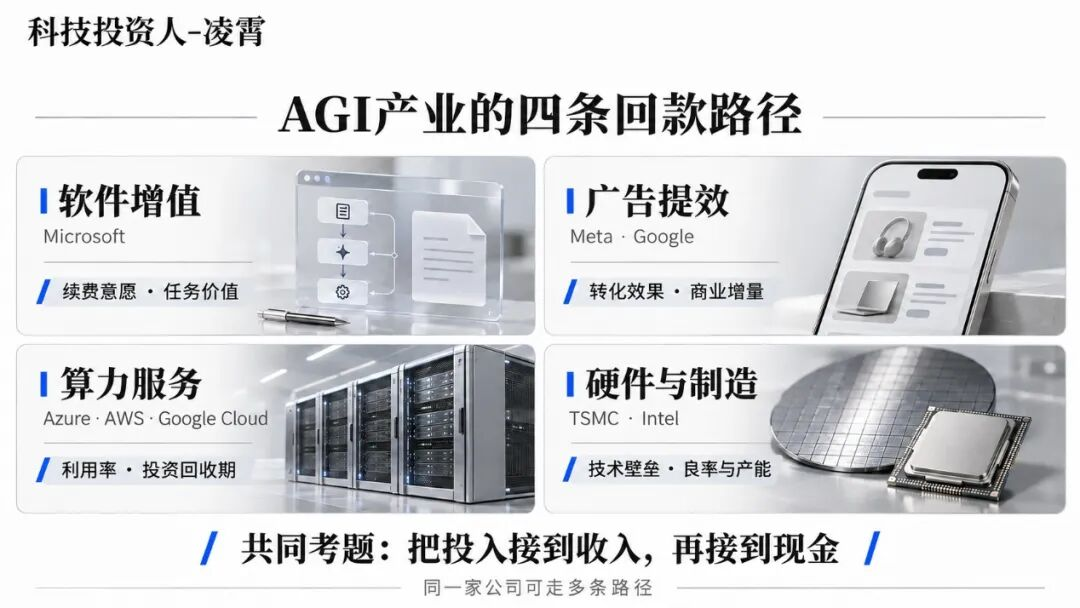
软件增值、广告提效、算力服务、硬件制造,各有生存法则。前两者要证明客户价值,算力服务要算利用率与回收期,硬件制造要看良率和产能纪律。真正有溢价的,是把投入接到收入、再接到现金的能力。
03
上游需求仍在,
瓶颈正在向GPU之外扩散
台积电先进制程与封装、英特尔数据中心业务的表现,说明基础层需求仍然旺盛。晶圆制造的工艺与交付能力依然是重要壁垒,但扩产同样要承担资本周期风险,不能视为永远稳收利润的环节。
英特尔三季度数据中心与AI业务收入同比增长78%,而客户端相关业务收入下降5%。两端出现分化,不能把服务器需求强劲直接当成AI PC已经进入全面增长周期的证据。
随着Agent、多步推理、外部工具调用和上下文调度增加,系统不只需要GPU。CPU负责更多调度与通用处理,存储容量、内存带宽和高速互联,也可能成为限制有效产出的瓶颈。AGI基础设施竞争,越来越像整套系统的工程协同。
谷歌TPU、亚马逊Trainium等自研芯片,是降低特定负载成本的重要路径。但成本优势取决于模型适配、软件生态、规模和利用率,不能统一套上三成或五成的降本数字。芯片便宜了,整套服务是否更划算,仍要把迁移与运维算进去。
04
Agent与混合部署,
重排下一轮价值
未来的重要增量,是推理效率与Agent工程化。AI不再只是输出一次文本,还要执行任务、调用工具、处理异常和自我纠错。这会增加新的计算需求,并不意味着预训练从此退场;更关键的是每完成一项有效任务要花多少钱。
应用层的壁垒,也不只在模型本身,而在私有企业数据连接器、权限系统与业务流程。拥有工作流入口的公司有获客优势,深耕行业的团队则可以靠交付能力留住客户。孤立的功能更容易被替代,嵌进核心流程的产品才有机会持续收费。
云端与本地混合部署,是另一条解题思路:复杂规划交给云端,合适的即时任务在终端处理,兼顾隐私、时延与调用成本。但本地也有硬件、能耗和维护账单,能否节省总成本,要按任务衡量,不能预先宣布它能替云厂商卸下多少开支。
一轮财报不足以宣判AI泡沫破裂,却能让产业的价值重构更清晰。未来更值得关注的,是那些能持续压降计算成本,并拥有核心商业场景、让客户愿意反复付费的企业。AGI的远期空间,要靠今天有效的计算、可靠的交付和持续的回款,一步步接住。