本文来自微信公众号: 动脉网 ,作者:牟磊
2026年10月15日,纽约。
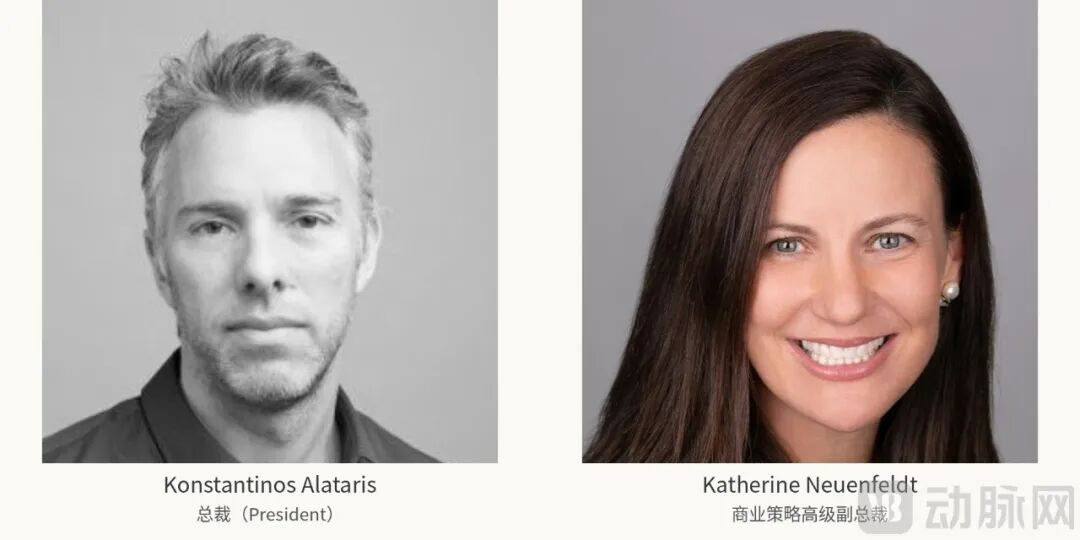
图1.Percision高管人事变动
刚刚完成2.5亿美元D轮融资的Precision Neuroscience发布了一则任命公告:Nevro创始人兼前首席执行官Konstantinos Alataris出任公司总裁,此前在多家生命科学公司负责商业化的Katherine Neuenfeldt出任高级副总裁,执掌商业战略。
这则人事变动值得细读。Alataris是神经调控行业公认的商业化专家——2006年创办Nevro,把高频脊髓电刺激技术从实验室一路做到规模上市,并于2014年亲自敲钟纳斯达克。Neuenfeldt则代表的是支付与市场准入能力,她在Nevro只有约60人时加入,一路主导了商业团队从0到40人的组建,并带动产品拿下全球主要市场的医保覆盖。
很明显,Precision这次招人完全是为商业化铺路,其任职公告也写得很清楚:两位新高管的任务,就是为核心产品“Layer7皮层接口”后续上市做准备。
事实上,不只是Precision,整个脑机接口行业当前都在通过招兵买马为“变现”蓄力。
比如Neuralink,2025年底,其就已聘请FDA高管David McMullen为医疗事务部负责人;2026年4月,又招募首批联邦游说团队,目标是推动BCI设备纳入医保覆盖。此外,包括Synchron、Paradromics、Blackrock Neurotech等,当前也都在大量招聘注册、临床以及市场方向的商业化人才,核心目的是抢占产品获批与量产的时间窗口。
与此同时,大洋彼岸的另一端,“抢人”动作同样密集。
2026年4月,格式塔宣布引入Neuralink前临床合作负责人Bashar Badran任临床与科研副总裁,主要负责转化与监管落地;2026年9月,博睿康更新招股书,其中销售费用已从2023年的3092万元增至2025年的4498万元,且主要投向销售团队搭建,这意味着大量商业化人才已相继涌入博睿康。
而这只是浮出水面的一小部分,在国内各大招聘软件上,脑机接口企业的商业化岗位当前也在密集放出,个别岗位的薪酬甚至达到百万级别。某位行业资深投资人也验证了这一现象,“我们当前正在帮被投寻企业找商业化方向的关键人才”。
人,永远是行业变局最早的风向标。当一批懂临床转化、懂医保准入、懂渠道落地的人开始向脑机接口聚拢,这个行业要讲的,可能就不再只是单纯的技术故事了。
01
窗口不是被打开的,而是被推开的
脑机接口这团火,最初是马斯克点燃的。
2024年1月,Neuralink完成人类首例脑机接口植入——一个四肢瘫痪的年轻人用意念在屏幕上移动了光标,并下了一盘国际象棋。那一刻,全球舆论场开始沸腾,此前只是停留于学术会议与科幻想象之间的脑机接口,突然变成了一个可以谈论时间表、谈论适应症、谈论公司估值的产业命题。
于是在之后的两年里,行业要回答的问题就变得非常具体:一方面是这项技术到底要用在哪些场景;另一方面是技术本身能否被证明足够安全,以及有没有真实的临床效果。转化为投资人的背调,就变成了“选哪条技术路线”、“切入哪个适应症”、“团队背景够不够硬”以及“手里有没有拿得出手的临床数据”等。
也就是说,行业在这一阶段的重心主要是“验证”,还远没有到“做生意”的程度。
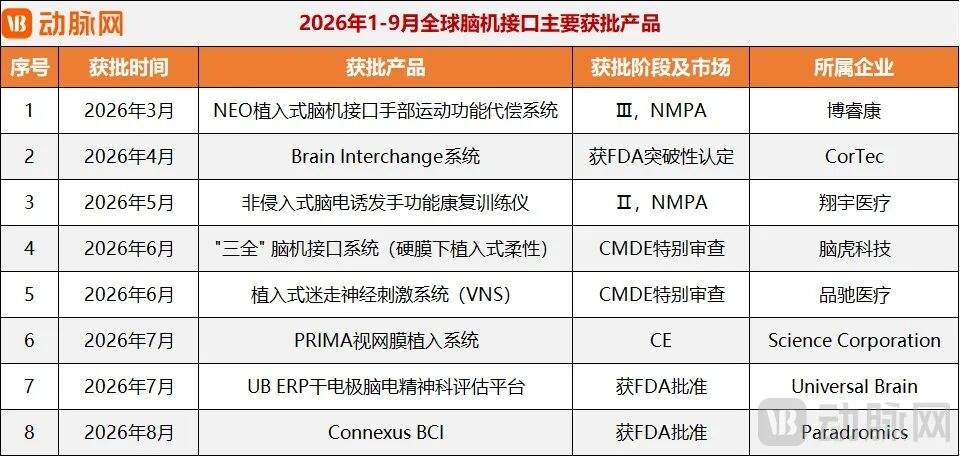
图2.2026年1-9月全球脑机接口主要获批产品
转折发生在2026年。这一年的第一天,马斯克在个人社媒宣布Neuralink将在2026年开启大规模量产,并将加速推进近乎全自动化的植入手术;3月,博睿康的植入式脑机接口手部运动功能代偿系统正式获国家药监局批准,成为全球首个获批上市的侵入式脑机接口医疗器械。除此之外,包括Synchron、Precision Neuroscience、Paradromics,以及国内的脑虎科技、阶梯医疗、强脑科技等,也都在商业化进程上加速落子。
那么,为什么是现在?答案早已藏在三条曲线同时拐头向上的瞬间里。
第一条曲线是技术进展和临床数据第一次同时到位。过去几年,脑机接口悬而未决的几道难题——信号采集的稳定性、植入体的长期耐受性、手术的可复制性等,当前已经被逐一拆解:电极通道密度持续爬升,无线传输、生物相容材料和植入工艺相继成熟,Synchron甚至把植入方式从开颅改成了血管介入。在“怎么把信号稳定、长期、低损伤地植入大脑里”这个关键命题上,行业已经在逐步交出解法。
而在临床端,量变也开始产生质变:到2025年底,Neuralink的植入人数已从最初的个位数增长到20人左右,受试者累计使用时长超过1.5万小时,设备稳定性达标率超过98%;国内这边,博睿康、脑虎、阶梯的植入案例也先后跨过了从“首例”到“成组”的门槛,并且阶段性数据含金量十足。成规模的病例体量不仅撑起了统计意义上的有效性,也第一次在大样本、长周期的真实使用中验证了安全性——这两项,恰恰是监管放行和商业化的入场券。
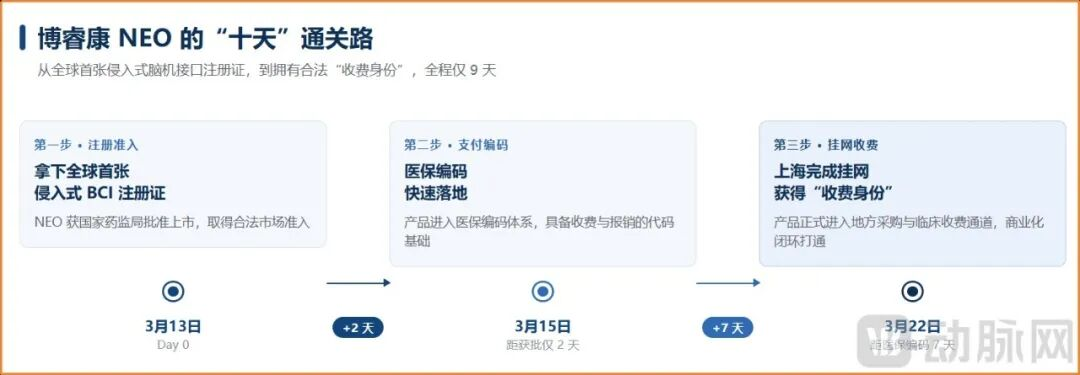
图3.博睿康NEO获批到挂网时间节点图
第二条曲线是监管与支付端完成了“历史性跨越”。2026年3月13日,博睿康NEO拿到全球首张侵入式脑机接口注册证,两天后医保编码落地,再一周后上海完成挂网,从“获批”到拥有“收费身份”前后不过十天。
这并不是某一家公司的运气,而是一套被压缩的制度流程:创新医疗器械特别审查把监管前置,京沪浙同步推进收费和医保覆盖。简而言之,这套流程并非一次性的个案通融,而是一条可预期、可复制的常规通道——它意味着监管与支付已从需要等待的外部变量,转变为支撑脑机接口产品落地的基础设施。
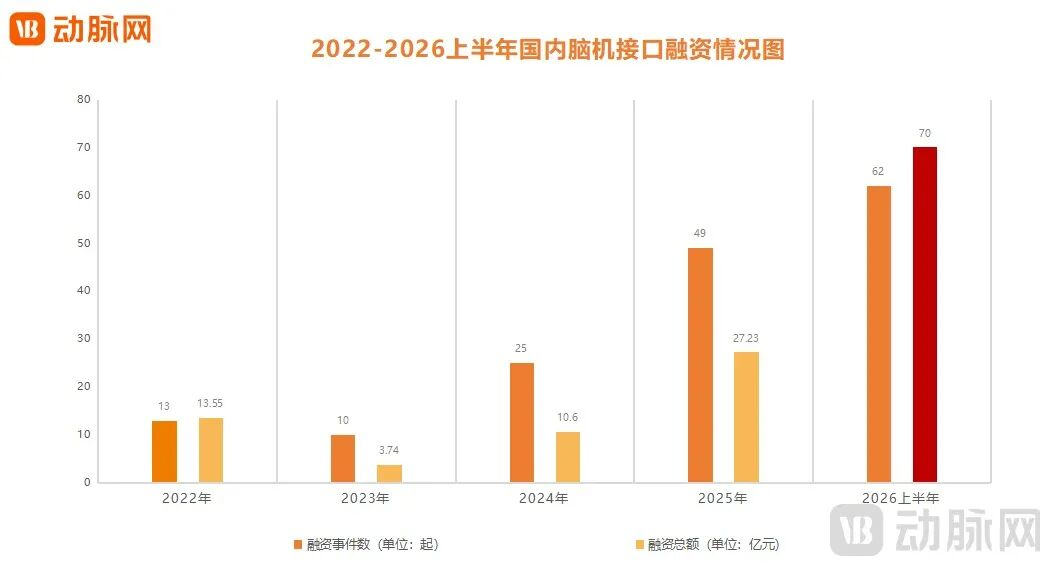
图4.2022-2026上半年国内脑机接口融资情况
第三条曲线是资本压力和行业竞争拧在了一起。据动脉橙数据库不完全统计,2026年上半年,我国脑机接口融资总额超70亿元,是过去五年融资总和。这一疯狂数字背后,是投资人对“商业回报”越来越急迫的追问。
对此,一位已完成三轮融资的创始人感同身受,“一年前,投资人关心的是‘你们做什么技术方向,赛道够不够大’,今年重点问的是‘获批时间,产品什么时候进医院,成本怎么压下来,付费方是谁’”。不难看出,资本方在逐步将行业从“讲技术”拉回到“算生意”。
当然,并非只是国内。Precision在完成2.5亿美元融资后,融资用途也说的很直白:扩大临床项目、推进FDA审查,以及建设商业化所需的基础设施。对此,CEO Michael Mager还特别强调,“脑机接口的下一阶段,将不仅仅由技术来定义”,由此可见其商业化意图已非常明确。
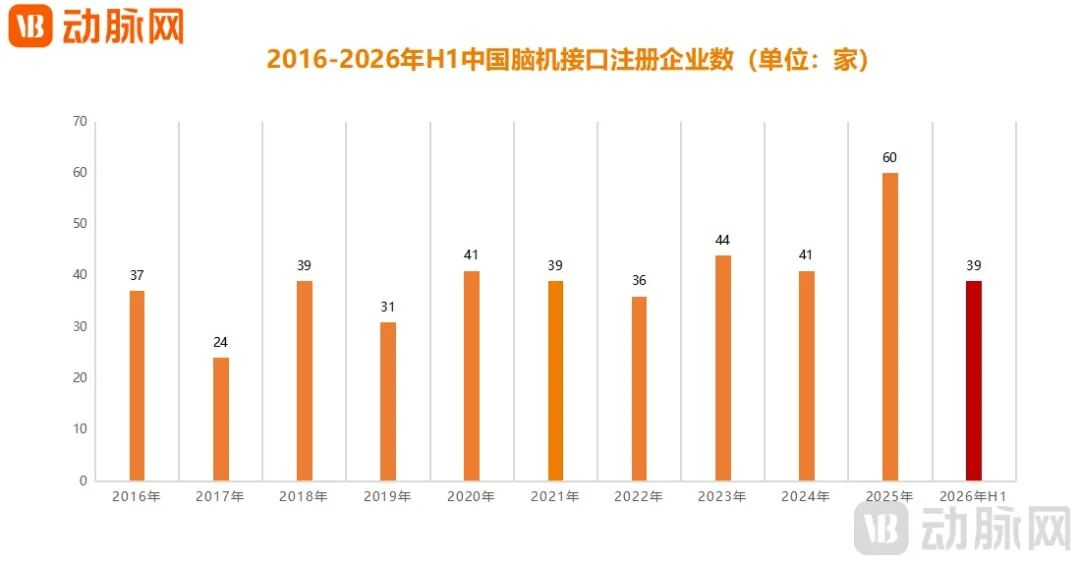
图5.近十年中国脑机接口企业注册数量图
此外,当热钱疯狂涌进来,赛道也很快挤满了“人”。据天眼查数据,截至2026年上半年,国内与脑机接口相关的企业已有350余家,而一年前,行业报告的统计口径还只有280家左右。当体量扩大,行业竞争也在加剧,市场兑现能力也由此成为决定谁能从拥挤赛道中脱颖而出的关键筹码。
所以,脑机接口商业化的窗口并不是被打开的,而是被技术、监管以及资本一起推开的。这意味着,行业竞争的重心已经转移:接下来比的不是谁的技术叙事更宏大、融资数字更亮眼,而是谁能先把产品送进医院、把成本压到可及。人才作为其中最稀缺的变量,围绕它的争夺自然也就最先开始了。
02
抢的并非纯销售,而是能“从0卖到1”的人
翻开这批新“员工”的履历,会发现他们有着几乎相同的特征——每个人的职业轨迹里,都刻着一条把产品“从0卖到1、再从1卖到100”的完整闭环。
仍然以Alataris为例,他曾把一款基于10kHz高频刺激、与传统脊髓电刺激完全不同的产品Senza,从一项不被看好的新技术做成了经过临床验证、获得FDA批准并进入全球市场的标准治疗方案——Senza 2010年拿到CE认证,2015年又获FDA批准,次年业绩便突破2亿美元,自上市以来,Senza已贡献超50亿美元收入。
Neuenfeldt的“战绩”同样惊人,在任职Nevro期间,她亲手组建了一支40人的商业团队,短短几年内便完成了全球主要市场的医保覆盖——2010年11月敲开欧洲市场,2011年8月拿下澳大利亚,到2016年底,美国前十大商业保险公司已将其全部纳入报销范畴。
这两个人凑到一家公司,恰好拼出了脑机接口商业化的两半:一半是“把产品做出来、让监管放行”的临床转化能力;另一半是“让付费方愿意掏钱、让渠道愿意铺货”的市场准入与销售能力。
而沿着这两项核心能力往下拆解,脑机接口公司当前正在补的“生意人”画像也就逐渐清晰了:
第一类是懂临床转化与注册的“老注册人”。他们大多在FDA、国家药监局或大型医疗器械公司干过,清楚一张注册证究竟要跨过多少道门槛。比如Neuralink请来的FDA高管David McMullen以及格式塔引入的Neuralink前临床合作负责人Bashar Badran等,他们本质上干的都是同一件事:把实验室里的技术翻译成监管看得懂、医院敢用的产品,加快获批速度,率先拿到市场“入场券”。
第二类是懂支付与医保准入的“老医保人”。获批只是入场券,谁来付钱才决定天花板,而这一步往往比拿证要慢得多。以美国为例,侵入式脑机接口至今还没有拿到Medicare或商业保险的CPT报销编码;国内今年医保口子虽然开得很快,博睿康NEO获批后两日即完成医保编码、一周纳入上海目录,但47.5万元的设备本体仍未进入基本医保,可见“有码可挂”和“有人持续买单”之间还隔着相当长的距离。
于是,Neuralink在今年专门聘请前众议院筹款委员会成员Ron Kind作为联邦游说团队,核心目标就是为N1打开CMS覆盖通道。国内虽然目前还没有披露类似的“老医保人”加盟,但博睿康在最新的招股书中已将“未能纳入各省级医保目录”列为重大经营风险,并表示后续要引入能跑通国家医保谈判与省级目录增补,并设计商保、惠民保等多元支付路径的“链路专家”。
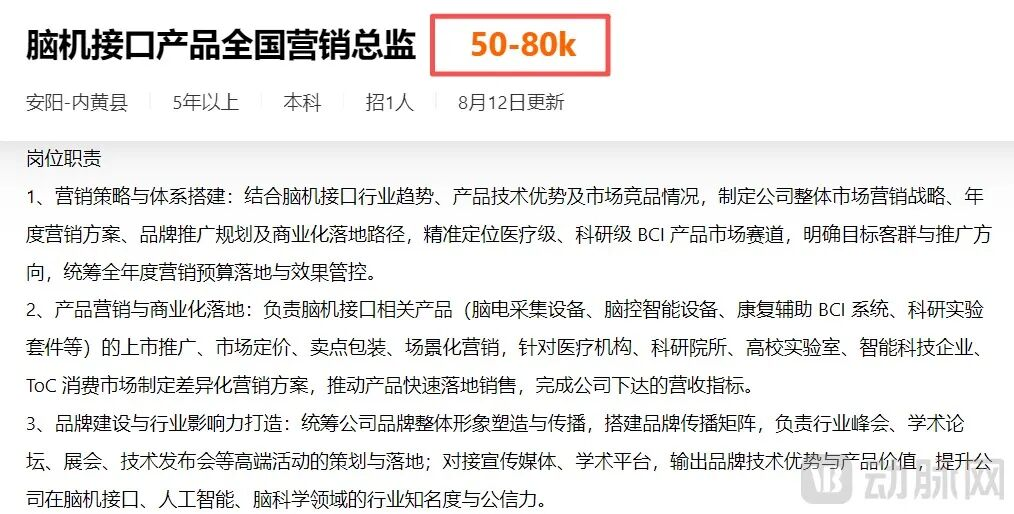
图6.脑机接口市场岗位招聘图(图源智联招聘)
第三类是懂渠道与卖货的“老销售”。产品过了审,支付路径也已打通,最后卡住的是真正能把货“卖”出去的那些人。于是,在今年招聘市场上,我们看到大量相关岗位密集挂出,比如翔宇医疗就挂牌招聘神经脑机事业部全国销售总监,月薪最高开到5.5万,条件是要有8年以上营销操盘经验、有脑机接口或神经调控产品的0到1商业化案例,还要手握全国头部三甲医院神经康复科的人脉资源,“卖货”的目的性已经相当明确。
海外市场同样动作频频。Synchron是行业里动手最早的一个,早在2022年就任命Kurt Haggstrom为首席商务官,开了侵入式脑机接口设CCO岗位的先河,而在近期完成2亿美元融资后,也明确表示要扩张商业化团队;Precision则引入John Woock作为首席商务官——这位新CBO是Axonics的第15号员工,曾带领团队把公司上市首年营收做到上亿美元,并最终促成波士顿科学37亿美元收购;Paradromics则挖来在Cerus等器械公司摸爬滚打多年的老将James Burrows执掌运营,在商业化放量前把交付班底先搭了起来。
不难看出,这批新入局的“生意人”,没有一个是纸上谈兵的顾问型选手,履历里每个人都至少跑通过一次“产品过审、支付打通、渠道铺完、医院放量”的完整闭环。这恰恰是当前脑机接口当前所需要的核心生产力,即能把前沿技术真正变成“生意”。
而为了将他们招致麾下,脑机接口企业不仅花了大力气,同时也拿出了足够的诚意。据公开信息显示,国内脑机接口企业的商业化岗位年薪大致落在40~70万元区间,个别岗位甚至冲上百万,并且普遍搭配期权。海外公司则是另一套打法——给钱之外,更给title、给股权,像Alataris就直接坐进了Precision的董事会,从被雇佣者变成了合伙人。
当然,这是一笔双方都算过账的“买卖”。
03
人才到位,只是商业化的第一步
2026年,被行业一致认为是脑机接口的商业化元年。
一方面,大量核心产品获批:博睿康拿下全球首张侵入式脑机接口注册证、强脑科技、海天智能、麦澜德、睿瀚医疗等非侵入式脑机接口产品也相继获批拿证;另一方面,马斯克的量产宣言、半年超70亿元的超高融资总额,直接把行业从“验证”推向了“做生意”。
但无法回避的是,眼前商业化的挑战仍然非常具体。
首先是产品本身。虽然当前信号采集精度、解码算法性能、植入创伤等问题正逐步改善,但长期稳定性、生物相容性等弊端仍然存在。以信号采集为例,Blackrock Neurotech的Utah电极阵列在BrainGate长期试验中曾出现通道逐年衰减的问题,多位受试者在植入数年后,可正常记录的通道仅剩最初的一小部分,最终只能靠算法优化和少数幸存通道勉强维持解码性能。
其次是如何起量。根据博睿康9月30日更新的招股书显示,NEO获批至今已卖出13套、完成8例终端植入,另外在手及意向订单超过70套,虽然已经是相当不错的交易成绩,但放大到整个行业来看,体量仍然不够。而卡住产品放量的,是市场教育、入院门槛以及患者的支付能力,这些都需要靠时间来磨。
最后是成本。脑机接口贵,主要贵在三个地方:研发周期长、投入大;核心器件用量太小,采购价摊不下来;另外植入手术和长期随访,还要占用最贵的医疗资源。因此,在产业尚未跨过规模化临界点之前,很容易形成“越少越贵、越贵越难放量”的死循环,商业落地也就遥遥无期。
所以,回过头来看,脑机接口行业当前确实已经到了验收“报表”的关键阶段,但人才的争夺只是第一步,后续产品力、入院放量与成本控制的全方位比拼,才是决定谁能真正跑通市场闭环的关键。
而这场通往规模化营收的“长跑”,其实才刚刚开始。
*封面图片来源:AI生成


