在几个月前,我上线AI商业模式画布网站的时候,就把英伟达的商业模式画布,作为第一批案例写入,但当时并没有发公众号。商业模式画布是一个很好的商业思考框架,是最适合用于启发创业新人的商业思考工具。
此时此刻,我们有必要从商业模式画布的视角,来认真理解一下英伟达的商业模式,因为以后的英伟达,未必还是现在的样子了。
英伟达是世界第一家市值突破 5 万亿美元的公司。
在最新的年报里,营收 2159 亿美元,净利润 1200 亿美元。每收进来 100 美元,有 55 美元是利润。
这个数字放在一家卖芯片的公司身上,不太正常。半导体行业里,毛利率能到 50% 已经是很高的水平,英伟达是 71%。净利率 55.6%,这是很多软件公司都达不到的利润率。
今年上半年,我做商业模式画布网站的时候,把英伟达的九个格子完整填过一遍。现在回头看它最新的年报,最直接的感受是,这家公司表面上在卖 GPU,实际上在卖一张算力生态的“门票”,这种商业模式,支撑了它超高的毛利率。
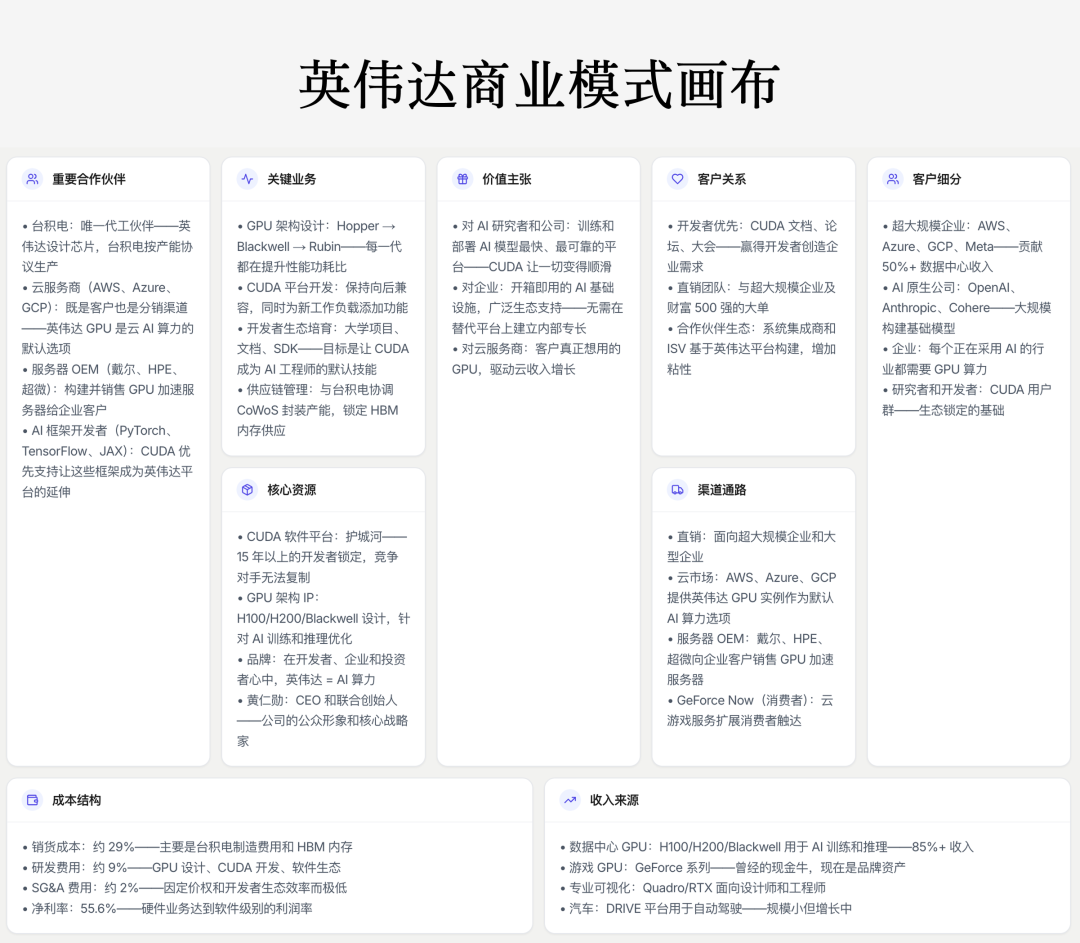
55% 的净利率,是几个格子互相咬合之后长出来的,不是踩中一次风口的奖励。
这篇文章,就用这张画布,把英伟达拆开看一遍:它到底在卖什么,钱从哪里来,护城河是怎么垒起来的,以及有业务危险的地方在哪里。
01 先看画布的右半边
商业模式画布把一家公司拆成九个格子。右边是客户和市场,左边是资源和能力,下方是成本和收入。
画布右边:客户和市场
只看画布的右半边,英伟达是一门很朴素的生意:把 GPU 卖给需要算力的人。
客户细分那一格,写着四类人:亚马逊、微软、谷歌、Meta 这样的超大规模云厂商;OpenAI、Anthropic 这样的 AI 原生公司;正在采用 AI 的各行业企业;以及研究者和开发者。前五名客户,贡献了数据中心业务超过 50% 的收入。
价值主张那一格,写得更直接:对 AI 研究者和公司,是训练和部署模型最快、最可靠的平台;对企业,是开箱即用的 AI 基础设施;对云厂商,是客户真正想用的那块 GPU。
渠道也不复杂:直销给超大客户,通过云市场卖 GPU 实例,通过戴尔、HPE、超微这些服务器厂商卖给企业。这一把Miss Huang的公司,就属于一个渠道,但在整个英伟达的渠道体系里,Miss Huang其实根本谈不上入流,非常小的一个细枝末节。
收入来源更简单:数据中心占 85% 以上,游戏占 10%,专业可视化和汽车加起来 5% 左右。
看到这里,你会觉得这就是一家赶上了风口的硬件公司。客户集中、收入集中、产品也集中。放在任何一个行业里,这都不是一张让人放心的画布。
真正让这张画布不一样的,在左半边。
画布左边:资源和能力
核心资源那一格,排在第一的并不是GPU本身,而是 CUDA,一套处理结算平台。英伟达GPU上的代码、算子、性能调优,都通过CUDA编写。
GPU从业者,从大学学习课程,到上了班实际开发,假设一名工程师的职业生涯是15年,那这15年里,他基本上都要和英伟达绑定。锁住了人,这成了竞争对手最难逾越的护城河。
关键业务那一格,也不是制造芯片,是 GPU 架构设计、CUDA 平台开发、开发者生态培育、供应链管理。四件事里,有两件跟软件和生态有关。英伟达不认为自己是个制造业企业,而是一个生态服务科技公司。
重要合作伙伴那一格,写着台积电、AWS、Azure、GCP,也写着戴尔、HPE、超微,还有 PyTorch、TensorFlow、JAX 这些框架的开发者。台积电是最主要的代工伙伴,云厂商既是客户,也是渠道。
客户关系那一格,写的也是开发者优先。CUDA 文档、论坛、GTC 大会,先赢得开发者,当从业者都在用英伟达的时候,雇佣他们的企业就不得不像英伟达买单。
一家硬件公司的核心资源和关键业务,都指向软件,这是英伟达商业模式画布有意思的地方。
画布的下方,是成本结构和收入来源,业务的底座。英伟达的底座很干净:收入高度集中在数据中心,成本的大头是制造,销售费用被压到极低,中间留出了巨大的毛利空间。
这个结构在景气的时候极其赚钱,在退潮的时候也也会比较脆弱,所以在AI浪潮来临之前,英伟达并不像现在如此风光,为了卖出芯片,黄仁勋还要到小米的发布会上用中文讲话。
这张画布为什么会长成这样,要从 2006 年那场赌局说起。
02 2006 年那场没人看懂的豪赌
故事还要从 1993 年讲起。
那一年,黄仁勋、Chris Malachowsky 和 Curtis Priem 在 Denny’s 餐厅里碰面,决定做一家图形处理器公司。他们判断,电子游戏是当时最吃算力的应用,销量又大,可以先用游戏养研发。
这个判断是对的。GeForce 系列显卡让英伟达在游戏市场站稳了脚,但真正决定这家公司命运的,是 2006 年。
那一年,英伟达发布了 CUDA,一个让 GPU 可以跑通用并行计算的软件平台。
在 CUDA 之前,GPU 是用来画图的;在 CUDA 之后,GPU 可以用来算别的东西。这个转变听起来简单,做起来很难,最重要的是很贵。英伟达每年要投入数亿美元,去建一个开发者生态,而这个生态在最初几年几乎不赚钱。
华尔街看不懂。一家芯片公司,为什么要花这么多钱做软件?
答案六年后才浮出水面。2012 年,AlexNet 用 GPU 训练出的深度神经网络,在 ImageNet 比赛里拿了第一,证明了深度学习这条路走得通,而 CUDA 已经在那里等了六年,AI 开始逐渐起于青萍之末,如同穿越者一般,黄仁勋站上了时代的风口浪尖。
后面的事情就顺理成章了。每一个 AI 研究者学的是 CUDA,每一篇深度学习论文的代码跑在 CUDA 上,每一家 AI 创业公司部署模型,都依赖 CUDA。那还要怎么样?让新的创业公司怎么打?没得打,于是英伟达就稳稳坐在了霸主宝座上。
英伟达的问题,其实可以压缩成一句话:怎么让一块芯片,变成一个开发者离不开的平台?
它给出的答案是,不去改变开发者的工作习惯,而是让开发者在原来的习惯里,拿到最强的算力。代码不用改,框架不用换,模型不用重训,插上英伟达的卡就能跑,而且跑得最快。
这才是它真正的价值主张,它没有说“我有一块很快的芯片”,它说的是“你不用为了一块更快的芯片,把已经会的东西重学一遍”。
03 钱怎么赚
先看一组数字。
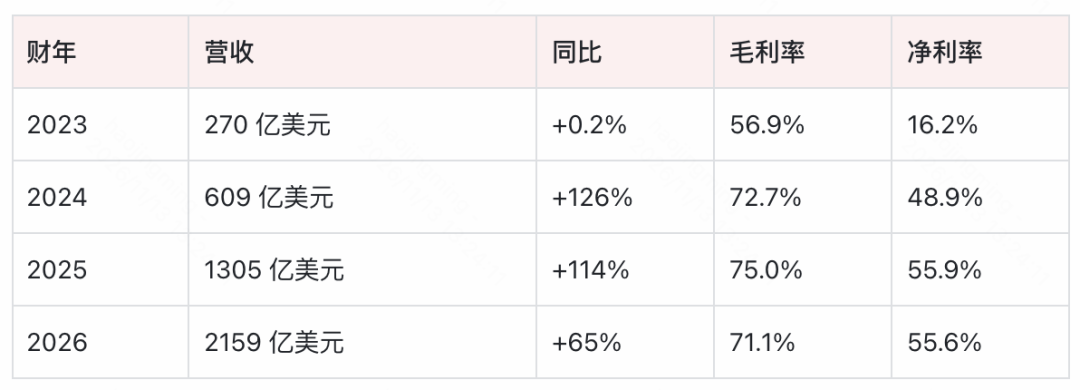
着重看两个数据:
第一个是毛利率 71%。同样把芯片交给台积电代工,为什么英伟达能多赚出二三十个点?因为客户付的钱,不只覆盖了那颗芯片的制造成本,也覆盖了芯片背后那套能让它跑起来的软件。软件的边际成本趋近于零,这部分溢价,就落在了毛利率里。
第二个是净利率 55.6%。一家卖硬件的公司,赚出了软件公司的利润率,逻辑类似,因为有了软件带来高毛利,也会带来高净利。
再看成本结构,会更清楚。
销货成本占 29%,主要是台积电的制造费用和 HBM 内存;研发费用占 9%;销售和管理费用占 2%。
研发只占 9%,看着不高。乘上 2159 亿美元的营收,这是一笔接近 200 亿美元的投入。
销货成本只有 29%,意味着每卖 100 美元,只有 29 美元花在制造上;销售和管理费用只有 2%,意味着一家年收入两千亿美元的公司,几乎不需要靠庞大的销售团队去推。羡慕啊,这种产出来就不愁卖的企业,试问谁不想拥有呢。
生产成本+销售费用双低,只有一个解释:客户是主动来找它的。事实当然如此,AI浪潮来临之后,英伟达供不应求,黄仁勋春风得意,轻舟已过万重山。
04 每卖一块 GPU,都在加固一把锁
英伟达的护城河,不在 GPU 硬件上,它在 CUDA 的锁定效应里,所以还是得多说说CUDA 。
这条护城河,可以拆解为3个维度:
第一是开发者锁定。全世界的 AI 研究者和工程师,已经把 CUDA 当成默认开发环境。PyTorch、TensorFlow、JAX 这些主流框架,都优先支持 CUDA。换一个硬件平台,意味着重写代码、重新调参、重新训练,这个成本大到没有几家公司愿意承担。
第二是软硬件协同。每一代新 GPU,都和 CUDA 版本深度绑定。H100 要配最新版本的 CUDA 才能发挥全部性能,旧版本的 CUDA 跑不了新硬件。这套机制让用户很难停留在老版本,也很难轻易迁到竞争对手的平台上。
第三是供应链。英伟达不自己生产芯片,主要交给台积电代工,但它和台积电签了长期产能锁定协议,在 CoWoS 封装产能最紧张的时候,能优先拿到供应。2024 到 2025 年,英伟达是少数能持续出货的公司,而AMD 和英特尔 AI 芯片的出货量,远低于预期。
这三样东西合在一起,转成了一个飞轮:
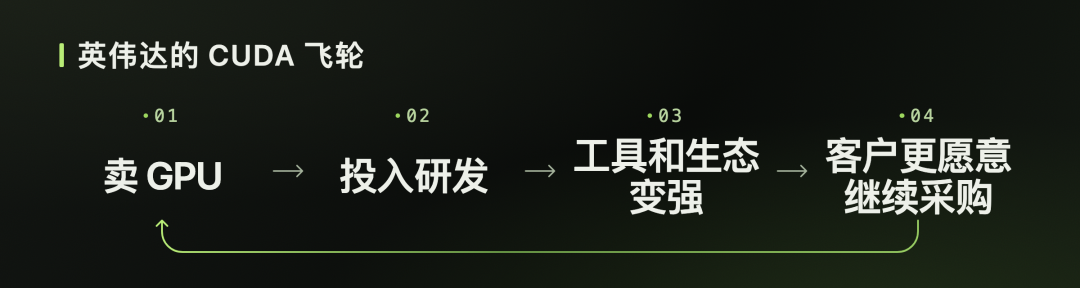
卖 GPU 赚钱 → 把钱投进研发,做下一代 GPU 和 CUDA → CUDA 生态越强,开发者的迁移成本越高 → 客户只能继续买英伟达 → 回到第一步。
这个飞轮特别巧妙的一点是,每卖出一块 GPU,都在加固下一块GPU的*锁定。*竞争对手可以做出性能接近的芯片,但复制不了十几年积累下来的软件生态。
05 三个风险,都指向“集中”
英伟达当然不是高枕无忧,尽管现在的它看起来牢不可破,但从商业模式上来看,它有三个结构性风险。
第一,客户太集中。
数据中心业务的五大客户,亚马逊、微软、谷歌、Meta、OpenAI,贡献了超过一半的收入。而这些公司,恰恰是最有能力、也最有动力摆脱英伟达的公司。
谷歌的 TPU 已经在内部训练中使用,亚马逊的 Trainium 和 Inferentia 正在对外卖,微软的 Maia 也在推进。粗略算一下,如果这些客户把 30% 的算力需求转到自研芯片上,英伟达的营收会少掉 15%。
它们自研芯片,不全是为了省钱,更多是为了不被卡脖子。英伟达需要在这些客户仍然是客户的时候,继续从它们口袋里赚钱,同时又要接受它们迟早会成为对手。
所以卡脖子这事儿,不光中国担心卡,实际上同为美国企业的云计算巨头,也担心卡。
第二,地缘政治。
这事儿都不用说是潜在风险了,已经完全剑拔弩张。英伟达过去有黄仁勋从中斡旋,能够腾挪于两个大国之间,以后接下来的路不知道要如何走。
英伟达最先进的 GPU,H100、H200、Blackwell,都在美国的对华出口管制清单里。管制之前,中国市场贡献了英伟达 20% 到 25% 的营收。禁令之后,它一度只能向中国卖 A800、H800 这样的“阉割版”。
更麻烦的是,市场空出来之后,不会一直空着。华为昇腾、寒武纪这些本土厂商正在填这个缺口,一旦生态成型,英伟达可能永久失去这个市场。
第三,周期。
2024 到 2025 年的 AI 投资热潮,很大程度上是“抢 GPU”抢出来的。每家公司都想囤足够的算力,不管用不用得上。一旦 AI 商业化落地不如预期,或者模型训练的需求饱和,数据中心的投资可能迅速收缩。
历史上有过类似的剧本。2000 年光纤投资热潮过后,通讯设备公司的营收大幅缩水。英伟达不是第一个在繁荣期被高估的公司。
英伟达的天花板,取决于一个问题:AI 算力的需求,还能增长多久?如果 AI 算力的需求再高速增长五年,英伟达的年营收会站上 1 万亿美元,净利润超过 5000 亿美元,成为人类历史上最赚钱的公司。这个情景的前提是,AI 应用持续爆发,算力需求指数级增长,而且英伟达一直保持垄断。
更现实的判断是,英伟达正处在一个超级周期的顶部,接下来很有可能会进入“高利润、中速增长”的状态。增速会从 60% 以上降到 15% 到 25%,但毛利率和净利率会维持在高位。它的护城河足够深,短期内没有谁能打破 CUDA 的锁定。
这是一门好生意吗?是非常好。
它有硬件公司里罕见的软件护城河,有软件公司里也少见的定价权,还有科技巨头里最干净的业务聚焦。它不做搜索,不做社交,也不和云厂商抢地盘,只卖芯片和平台。
但它也站在一个悬崖边上:客户太集中,地缘政治不确定,AI 投资周期可能见顶。未来三年,它会证明自己是下一个 IBM,长期稳健;还是下一个思科,繁荣过后估值永久回落。
06 商业模式要适配价值主张
把九个格子连起来看,英伟达商业模式画布里有一个巧妙的配合,发生在核心资源和价值主张之间。
一般公司的逻辑是,有什么资源,就提供什么产品。英伟达反过来了:因为有 CUDA,客户买它的硬件,是为了用 CUDA。
价值主张被核心资源重新定义了,它卖的不是芯片,是进入一个生态系统的门票。
这也是为什么,它的毛利率能比同行高出二三十个点。客户付的钱里,有一部分不是为算力付的,是为“不用重写代码”付的。
写完这张画布,我最大的感受是,商业模式画布真正的价值,是让人看到格子与格子之间的那根线,而不是把九个格子填满。
英伟达的九个格子里,客户、渠道、收入,都是很普通的硬件公司写法。真正让它变成今天这个样子的,是核心资源那一格里的 CUDA,以及它和价值主张之间的联动,围绕核心价值主张,构建整个业务模式。
一家公司最深的护城河,往往不在它卖的东西里,而在客户为了用它,已经付出的那些看不见的成本里。
参考资料:
英伟达商业模式画布,https://businessmodelcraft.com/zh/examples/nvidia
商业模式画布深度填写指南,https://mp.weixin.qq.com/s/h23zPl3JExq4lDHzwm27oQ
英伟达财年数据来源StockAnalysis,英伟达的财年截止于每年 1 月底,2026 财年截至 2026 年 1 月
本文由人人都是产品经理作者【亨亨】,微信公众号:【产品变量】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自作者提供