拆开看答案非常朴实简单,这些年苹果的产品线、渠道基本没发生大的变化,仅仅是有越来多人选择购买和持续使用其产品。
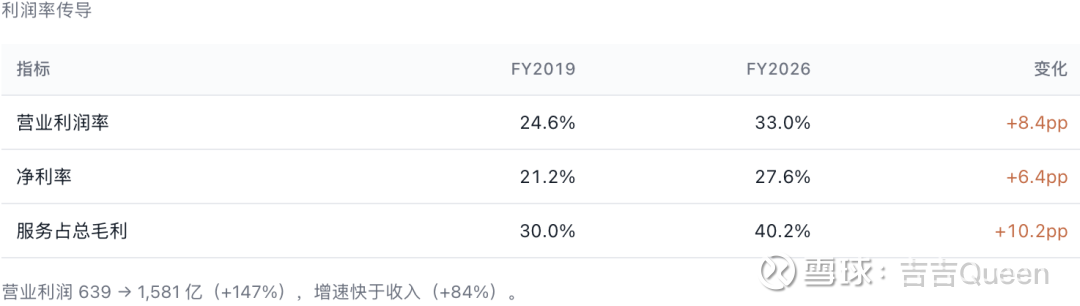
首先,7年销售额只增长了84%,另外55%利润增长来自利润率的提升。
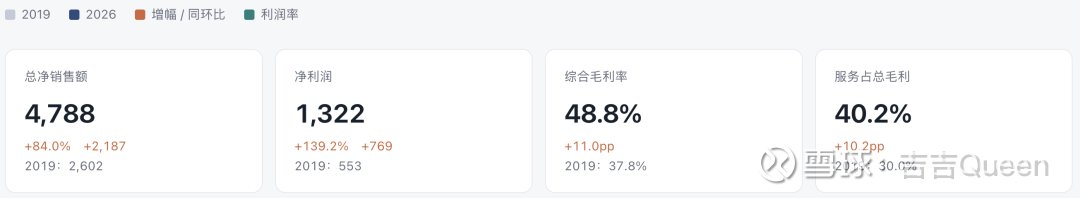
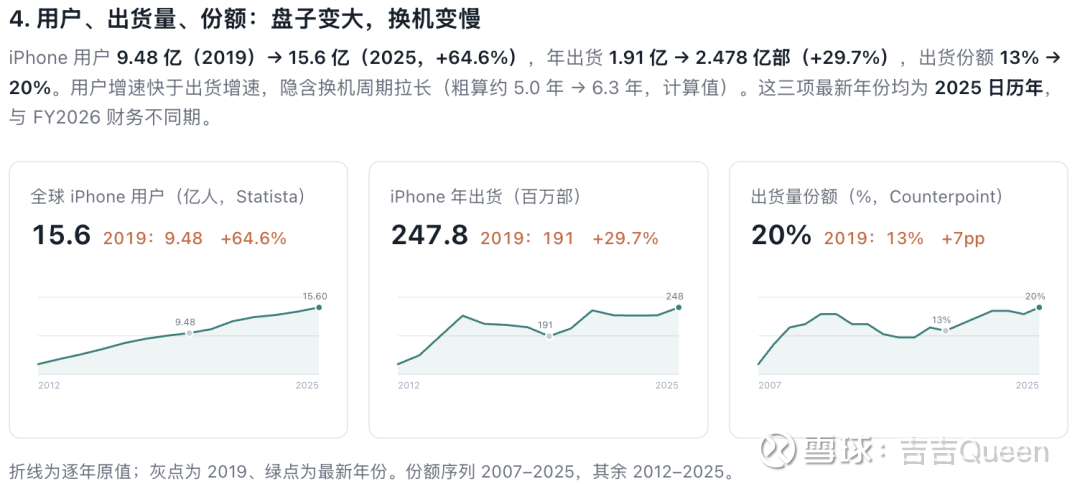
期间iPhone的收入增长了78%,市场份额从13%增长到20%,出货量从1.9亿部增至约2.5亿部(+31.6%),从收入与出货量的gap推算单价年化增速大约为5.3%。作为参考,美国这七年间平均通胀率约3.7%。
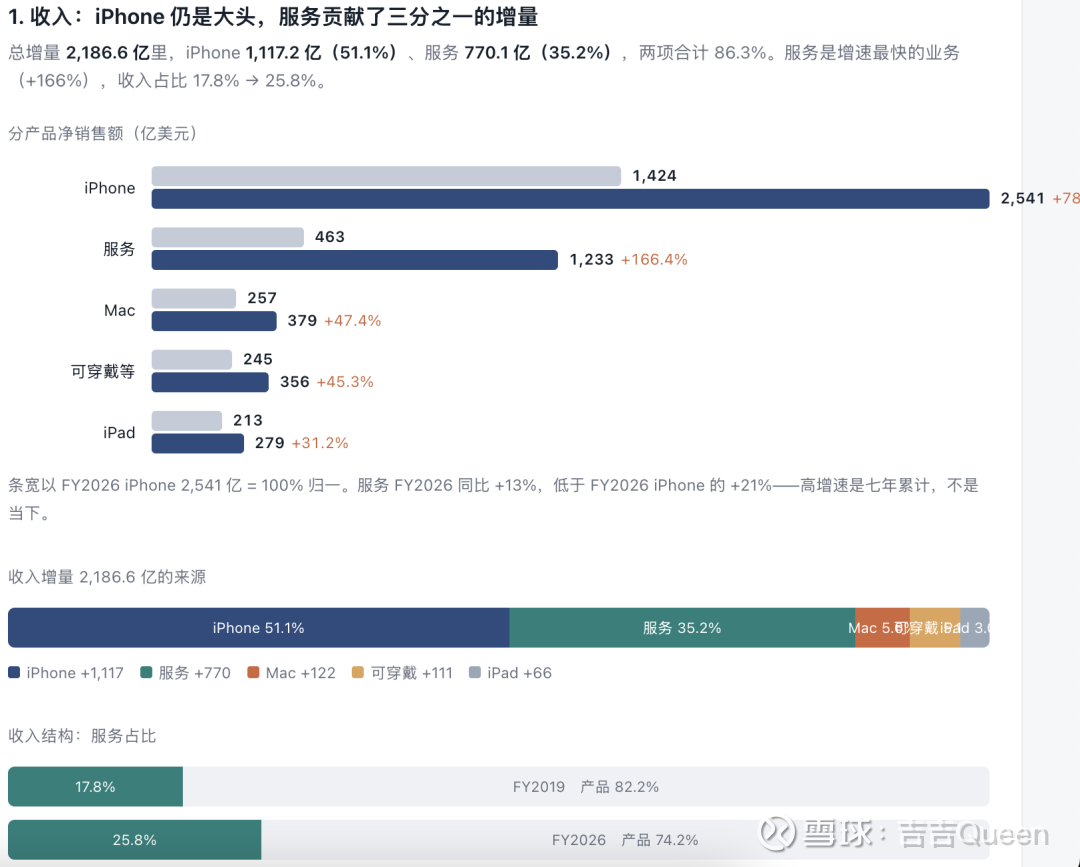
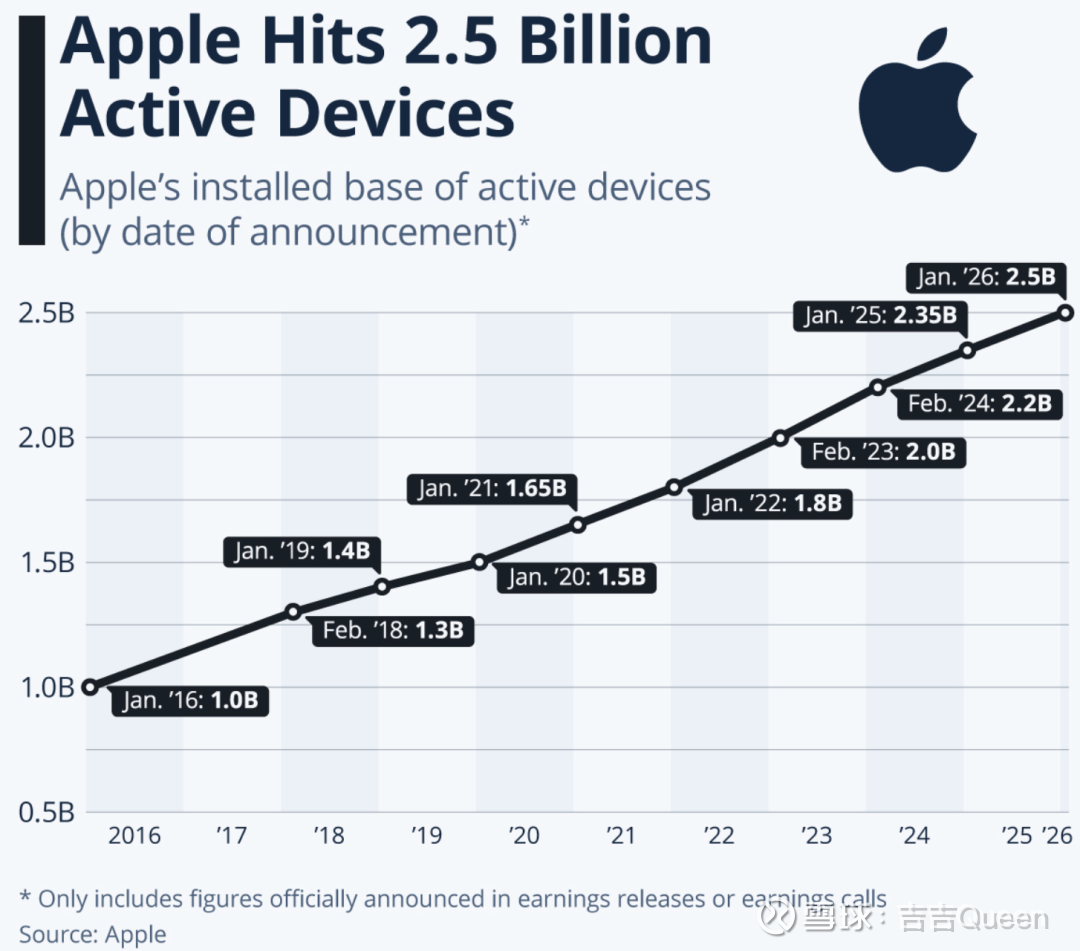
期间「服务」收入增长166.4%,对应苹果全球活跃设备数量从19年6月的14亿台增长78.5%至超过25亿台,每个设备贡献的服务收入从约33美金增长至49美金。
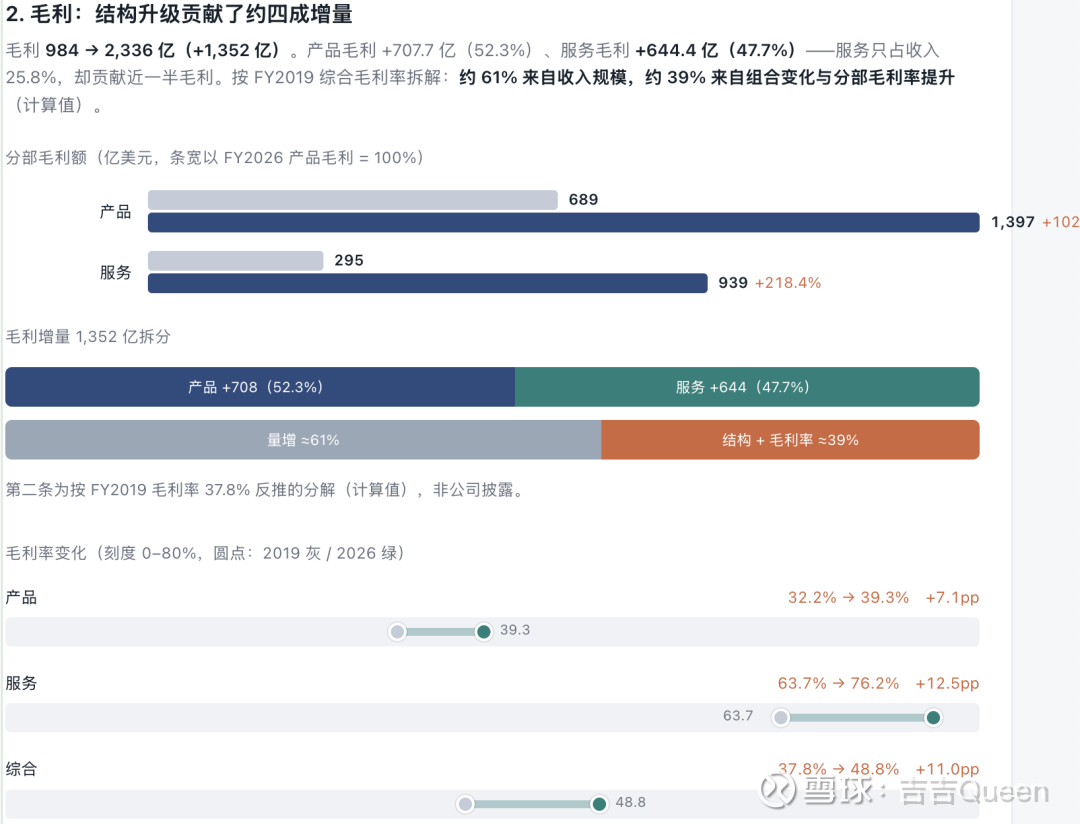
从毛利看,一方面本就高毛利率的「服务」占比快速提升,另一方面作为支柱的「产品」本身的毛利率也稳步提升。两者贡献各半,贡献1350亿的增量毛利润;整体毛利率上升了11个百分点,净利率上升6.4个百分点。
总结一下,苹果过去7年利润增长来自以下三点:
1、虽然智能手机渗透率见顶,但越来越多人从非苹果用户转变为苹果用户(市场份额、用户数扩张),各产品线销量持续增长。
2、产品定价权极强,售价长期跑赢通胀,来自升级换代、Pro机型占比提升等,硬件毛利率提升。
3、得益于激活设备量持续累积及用户使用深度和粘性的增长,以订阅、抽成、广告和授权收入为主的高毛利服务业保持了年化15%的高增长。
至此,我们看到卓越生意的恒久魅力,不依赖持续的创新和扩张新业态,而是专注地把已有好产品继续做深做好、本分地服务好消费者,即可实现远超通胀的利润复利。正如我此前所写:“随着社会的进步、物质的丰裕,每个个体消费者长期总是倾向于流向根本上更好的、最好的东西,这就是真正巨人企业“未变现的潜在价值”,如果不需要自己付钱,你一定会选最好的茅台和苹果手机,因此随着社会发展这些企业市占率不由得越来越高,以恒常的底气呈现更强穿越时间的生命力。”
好企业即是这样的简单,如果我们去拆解茅台的10年前和今天,无非也仅是多卖了几吨酒、价格增长了几倍。反过来讲,许多企业总担心自己的主业没增长,进而喜爱扩张地盘、拓展新业、烧钱打仗、紧追热点。也不难预见主业的护城河被侵蚀,消费者流失,企业做大了肌肉却不强健,在时代洪流中被更专注优秀的企业逐步取代。$苹果(AAPL)$ $贵州茅台(SH600519)$
本话题在雪球有7条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


