最近,荣昌生物引进荣昌制药自主研发的泛RAS(ON)小分子抑制剂RCZY-690,在雪球上引起了不小的争论。
争论主要集中在三个方面:
第一,荣昌生物账上有钱,为什么不自己研发,反而要花钱向关联公司买药?
第二,RCZY-690还处于早期临床阶段,首付款5000万元、最高48.7亿元里程碑,再加3%—7%的销售提成,这笔交易究竟值不值?
第三,关联交易会不会变成左手倒右手,最终让上市公司承担风险、关联公司兑现收益?
我认真研究了这笔交易,也对照了加科思与阿斯利康关于泛KRAS抑制剂JAB-23E73的重大BD案例。
我的总体判断是:
这笔交易有比较清晰的战略逻辑,定价结构也有同行业交易作为参照。荣昌生物不是简单地花钱买一款早期药,而是在尝试建立一套集团内部创新药孵化、上市公司接续开发、全球BD和商业化的资产组织模式。
我倾向于相信管理层是在为荣昌生物的长期发展布局。这不是一笔没有风险的交易,但从目前公开信息看,我认为它对荣昌生物的长期管线价值和平台能力是积极的。
下面具体分析。
一、先看这笔交易究竟买到了什么
2026年11月9日,荣昌生物与烟台荣昌制药签署许可协议,取得泛RAS(ON)小分子抑制剂项目的全球独占许可。
主要交易条件:
项目交易条件首付款5000万元人民币研发里程碑最高9.94亿元销售里程碑最高38.76亿元里程碑合计最高48.7亿元销售提成净销售额3%—7%授权范围全球独占、不可撤销、可多层级分许可
这里首先要纠正一个误解。
48.7亿元不是荣昌生物现在就要支付的钱,而是未来达到相应研发、注册和商业化里程碑后才需要支付的款项。
真正确定的首付款是5000万元。
同时,荣昌生物获得的也不只是RCZY-690一个分子,还包括相关备选化合物、后续化合物、类似物、衍生物、优化物、改进物和迭代物。
许可范围还包括单药及与其他活性成分联合使用的产品。
也就是说,荣昌生物取得的是一个泛RAS(ON)小分子研发资产组合的全球开发和商业化权利,而不只是买了一款单独的药。
二、为什么不直接BD给MNC,而要先内部授权?
这是我认为整笔交易最值得肯定的地方。
公告披露了一个重要历史:
2023年,荣昌制药曾经按照控股股东此前作出的承诺,将RCZY-690项目优先提交给荣昌生物。
当时荣昌生物认为项目属于早期小分子研发,风险较高,与当时以生物药为主的核心研发体系有所不同,因此没有承接。
随后,荣昌制药使用自己的资源继续推进项目。
经过三年,项目完成临床前研究、取得IND并进入早期临床阶段,荣昌生物重新评估其价值,最终取得全球独占许可。
我认为,这体现出一种值得重视的集团内部研发分工:
荣昌制药负责早期发现和孵化,荣昌生物负责成熟资产的全球开发和商业化。
为什么这种模式有意义?
创新药研发最大的特点就是高失败率。
在药物发现阶段,很多项目最终无法成为真正的临床候选药物。如果全部由上市公司承担早期探索成本,资金和研发资源的配置效率未必最高。
而集团内部如果拥有独立的早期孵化能力,上市公司就可以根据项目成熟度、研发前景和自身战略需要,选择性引进。
这样既保留了早期创新的空间,又可以把上市公司的资源集中到更有开发价值的项目。
这不是用授权代替研发,而是把研发风险分阶段配置。
我更愿意把它理解为:
内部孵化、阶段引进、全球开发、择机BD。
如果这套机制能够持续运转,RCZY-690可能只是一个开始。
三、最重要的参照:加科思与阿斯利康的JAB-23E73交易
这笔交易非常值得研究。
2025年12月,加科思宣布将自主研发的泛KRAS抑制剂JAB-23E73海外权益授权给阿斯利康。
这是国内泛KRAS创新药出海的重要案例,也可以作为评估RCZY-690交易结构的市场参照。
先看双方的公开交易条件:
JAB-23E73与RCZY-690交易对比
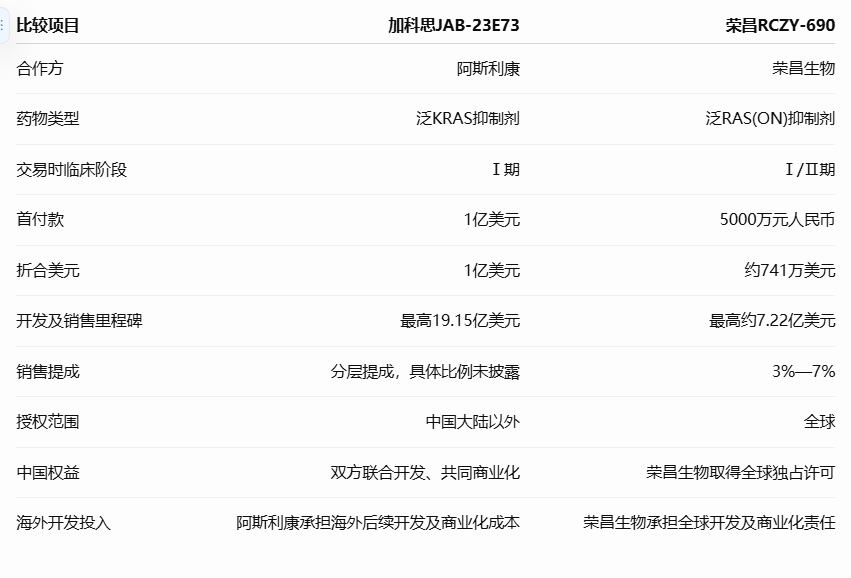
这两笔交易有一个共同点
它们都说明了一个事实:
全球药企对泛RAS相关药物的研发价值已经给予了相当高的关注,早期临床阶段的泛RAS资产也能够获得重大BD交易。
加科思与阿斯利康的合作,给国内创新药企业提供了一个很好的参照。
对荣昌来说,这至少说明RCZY-690所处的赛道并非没有商业价值。
而且,荣昌此次取得的是全球独占权益,未来可以自行开发,也可以再次向海外药企进行区域授权或全球合作。
如果后续人体数据能够证明其差异化优势,荣昌生物同样拥有向MNC进行BD的可能性。
需要强调,JAB-23E73的交易成功是指重大合作协议已经签署,并不代表药物已经完成临床成功验证。
四、RCZY-690本身有没有研发价值?
我认为有值得重视的研究基础。
很多人对荣昌制药的印象还停留在传统制药企业,但从近两年的AACR研究和国际专利看,它已经在建立自己的小分子创新药发现体系。
RCZY-690是其中一个重要成果。
2025年AACR,荣昌制药有两项临床前研究:
RCZY-690、RCZY-680:泛RAS(ON)分子胶抑制剂。
RCZY-711:Menin-MLL抑制剂。
2026年AACR,RCZY-690再次以独立研究摘要出现。
其公开研究重点包括:
对多个RAS突变模型的细胞增殖抑制;
相较RMC-6236更深的p-ERK抑制;
较高的药物暴露;
更长的半衰期;
更持久的DUSP6抑制;
较好的肿瘤组织分布。
尤其值得关注的是,在小鼠模型中,RCZY-690达到相近肿瘤生长抑制效果时,所需剂量约为RMC-6236的1/25至1/250。
这里必须严谨说明:这是临床前动物模型的剂量比较,不能理解为人体疗效高出25至250倍,也不能直接证明人体安全窗更宽。
但它至少提供了一个值得进一步验证的研发方向:
能否通过更好的药物暴露和持续靶点抑制,在人体中实现更好的疗效与安全性平衡?
这才是RCZY-690未来真正的竞争力所在。
五、研发团队也值得重新认识
我认为,评价一款创新药不能只看分子,也要看背后的研发团队。
这里值得关注的人物是鲍剑明(Jianming Bao)。
荣昌制药2026年官方年度工作会议资料显示,他担任荣昌制药首席科学官、业达孵化高级副总裁。
其公开履历中有一项比较有价值的记录:
2005年发表在《Bioorganic & Medicinal Chemistry Letters》的Kv1.3抑制剂研究中,鲍剑明是第一作者,所属单位为Merck Research Laboratories药物化学部门。
此外,他还出现在默克多个小分子专利的发明人名单中。
荣昌时期,他连续参与2025年、2026年AACR多项小分子研究,涉及:
RCZY-690、RCZY-680:泛RAS方向;
RCZY-698、RCZY-869:不同KRAS突变方向;
RCZY-711、RCZY-843:Menin方向。
值得注意的是,他在这些AACR摘要中多次处于最后作者位置,结合其首席科学官和孵化中心管理职责,可以看出他在荣昌小分子研发体系中承担了重要科学管理角色。
当然,作者排序不能证明他亲自完成了所有分子设计,默克时期的论文和专利也不能直接证明他曾主导成功上市的药物。
我的评价是:
这是一位具有跨国药企药物化学研究背景、参与多条小分子创新药研发、并承担研发孵化管理职责的科学家。
目前还没有通过一款成功上市的小分子药完成临床级别的能力验证,但从团队背景、专利布局和连续AACR成果来看,荣昌制药已经具备值得认真对待的小分子创新药研发能力。
这也是我认为RCZY-690不能简单被看作传统药企内部倒手资产的原因。
六、为什么我认为这笔内部BD对荣昌生物是利好?
这里要把RCZY-690放到荣昌生物现有管线中看。
荣昌生物目前在肿瘤领域主要有ADC和双特异性抗体。
RCZY-690的引入,补充的是一个不同机制层面。
可以这样理解:
管线药物形式主要作用方向RC118ADC肿瘤细胞定向杀伤RC148PD-1/VEGF双抗免疫调节与血管微环境RCZY-690泛RAS(ON)小分子阻断肿瘤驱动信号
这三种机制并不是简单的替代关系,而是存在潜在互补性。
未来可以探索:
RCZY-690+RC118;
RCZY-690+RC148;
RC118+RC148;
以及其他合理的联合治疗方案。
当然,三药联用尚未得到临床验证,RC148海外权益也已经授予艾伯维,海外联合开发需要遵循双方协议安排。
但至少,荣昌生物现在拥有了一个新的肿瘤治疗机制入口。
它引进的不是一个与原有管线重复的产品,而是一个能够拓宽肿瘤联合治疗设计空间的新资产。
这对于一家希望从单品驱动走向多管线平台的创新药企业,是有战略价值的。
七、再看RC148与RCZY-690:荣昌集团正在进行双向BD
我认为这两笔交易放在一起,最能体现管理层的战略思路。
RC148,荣昌生物向外授权给艾伯维。
获得6.5亿美元首付款,最高49.5亿美元里程碑,海外权益交给大型跨国药企开发。
RCZY-690,荣昌制药向内授权给荣昌生物。
上市公司取得全球独占权,承担后续开发,并保留未来向海外药企分许可的机会。
一进一出,方向不同,但逻辑相通:
对于需要国际大药企资源的资产,选择向外BD;
对于集团内部有战略协同价值、上市公司适合继续掌握全球权益的资产,选择向内授权。
这让我看到荣昌集团正在尝试改变过去单纯依靠自身研发管线的模式。
如果荣昌制药能够持续孵化小分子创新药,荣昌生物能够根据项目成熟度进行筛选和引进,再通过临床开发、海外BD和商业化实现价值,那么集团内部就有可能形成一个持续的创新药资产供给体系。
这才是RCZY-690这笔交易更值得期待的地方。
八、最后谈谈关联交易:我为什么倾向于相信管理层?
我认为,讨论这笔交易不能回避关联交易属性。
荣昌制药与荣昌生物存在共同实际控制人,本次交易确实属于关联交易。
但关联交易不等于利益输送。
判断一笔关联交易是否合理,关键要看:
上市公司取得的权益是否完整;
交易价格是否符合市场水平;
后续付款是否与研发和商业化成果挂钩;
上市公司是否有自主开发、分许可和商业化的权利;
审议程序是否充分保护中小股东。
从目前公告披露的信息看,这笔交易有几个积极因素:
第一,全球独占权。
不是只拿到中国权益,而是取得全球开发、注册、生产、商业化及多层级分许可权利。
第二,后续付款与成果挂钩。
5000万元首付款之外,大部分对价都需要未来达到相应研发或商业化里程碑才会发生。
第三,相关后续化合物也纳入许可范围。
这提高了资产包的长期开发价值。
第四,履行了关联交易审议程序。
独立董事专门会议和董事会审核委员会审议通过,关联董事回避表决,后续还需要提交股东会审议,关联股东回避。
公司公告也披露了与JAB-23E73、AN9025、JYP0015等公开授权交易的比较,并认为整体经济框架符合市场惯例。
当然,关联交易的价格公允性仍然需要专业审查,不能因为有战略协同就认为价格一定合理。
但我认为,不能因为交易双方有关联关系,就先入为主地认定管理层在进行利益输送。
从目前的交易结构、授权范围和风险共担安排看,我更倾向于相信管理层是在为荣昌生物争取一个具有长期战略价值的创新药资产。
对于一家创新药公司来说,能够把集团内部已经形成的研发成果整合进上市公司,并由上市公司掌握全球开发权,本身就是一种值得尝试的产业组织方式。
九、我的最终判断:这笔BD值得肯定,长期价值大于眼前争议
我把这笔交易的价值归纳为三个层次:
第一,产品价值。
RCZY-690具有较好的临床前药理和药代研究基础,泛RAS赛道已经被全球大型药企和临床数据验证出商业价值。它有继续开发的理由,但人体数据仍是最终检验标准。
第二,交易价值。
对照加科思JAB-23E73与阿斯利康的交易,RCZY-690的首付款、里程碑及销售分成处于可以进行市场比较的交易框架内。虽然两笔交易的权益范围不同,但荣昌生物取得全球独占权,为未来全球开发和海外BD保留了很大空间。
第三,平台价值。
这是我最看重的。
如果荣昌制药能够持续提供早期创新药资产,荣昌生物能够负责临床开发、全球授权和商业化,那么集团内部就可能形成一个持续的创新药资产孵化与转化机制。
这会改变市场对荣昌生物的传统认知。
过去大家主要看RC18、RC48、RC148。
未来我们可能还要看荣昌集团能否持续产生新的创新药资产,以及荣昌生物能否把这些资产转化为全球商业价值。
当然,平台价值需要时间证明,不能现在就全部计入估值。
我的态度是:这笔交易值得肯定,是荣昌生物肿瘤管线和长期研发平台建设的一项积极布局。
管理层没有选择盲目高价并购一个完全陌生的外部项目,而是利用集团内部已经形成的研发成果,在项目进入临床阶段后进行整合。
这是一种相对务实的做法。
我相信管理层不会轻率地做出这样的决策,也相信房健民团队对创新药研发的理解和判断。
但相信管理层,不等于放弃对临床数据和交易公允性的审视。
RCZY-690能否成为下一个有价值的全球创新药资产,最终还要靠人体数据说话。
如果RCZY-690后续能够证明自己的差异化优势,并且荣昌制药的小分子孵化体系持续产生新项目,那么今天这笔看似普通的内部BD,未来可能成为荣昌生物从单品公司走向组合型Biopharma的重要一步。
我看好这次布局的长期方向。
短期看,它增加了一条有潜力的肿瘤研发管线;长期看,它可能为荣昌生物打开一条新的创新药资产供给渠道。
这才是我认为这笔交易真正值得期待的地方。
参考资料:
荣昌生物2026年11月10日《关于与烟台荣昌制药股份有限公司签署许可协议暨关联交易的公告》。
加科思2025年12月22日与阿斯利康签署JAB-23E73许可与合作协议公告。
加科思《2025年度业绩介绍》,JAB-23E73临床进展及交易条款。
2025年、2026年AACR关于RCZY-690及RCZY系列研究摘要。
荣昌制药2026年官方年度工作会议资料。
PubMed:Jianming Bao等2005年默克时期药物化学研究论文。
本文根据公开资料整理,部分内容为个人研究判断,不构成投资建议。创新药研发存在较大不确定性。
$荣昌生物(09995)$ $荣昌生物(SH688331)$
本话题在雪球有20条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>