本文来自微信公众号: 版面之外 ,作者:画画、版君
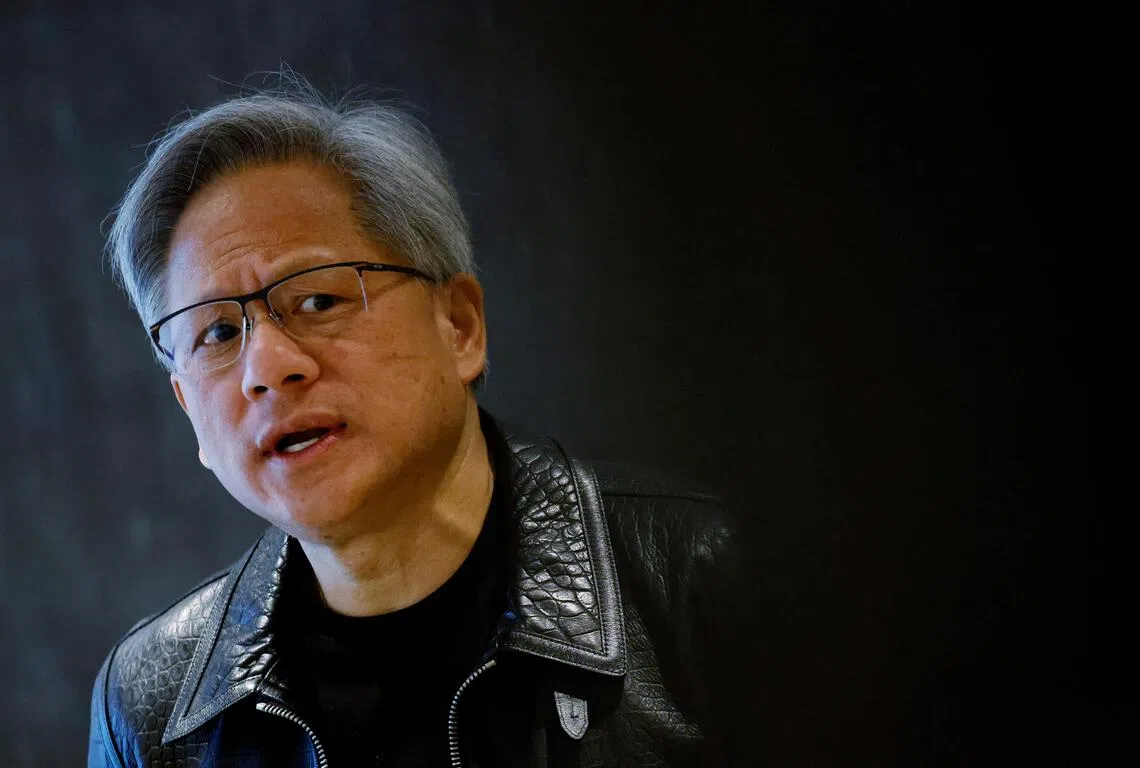
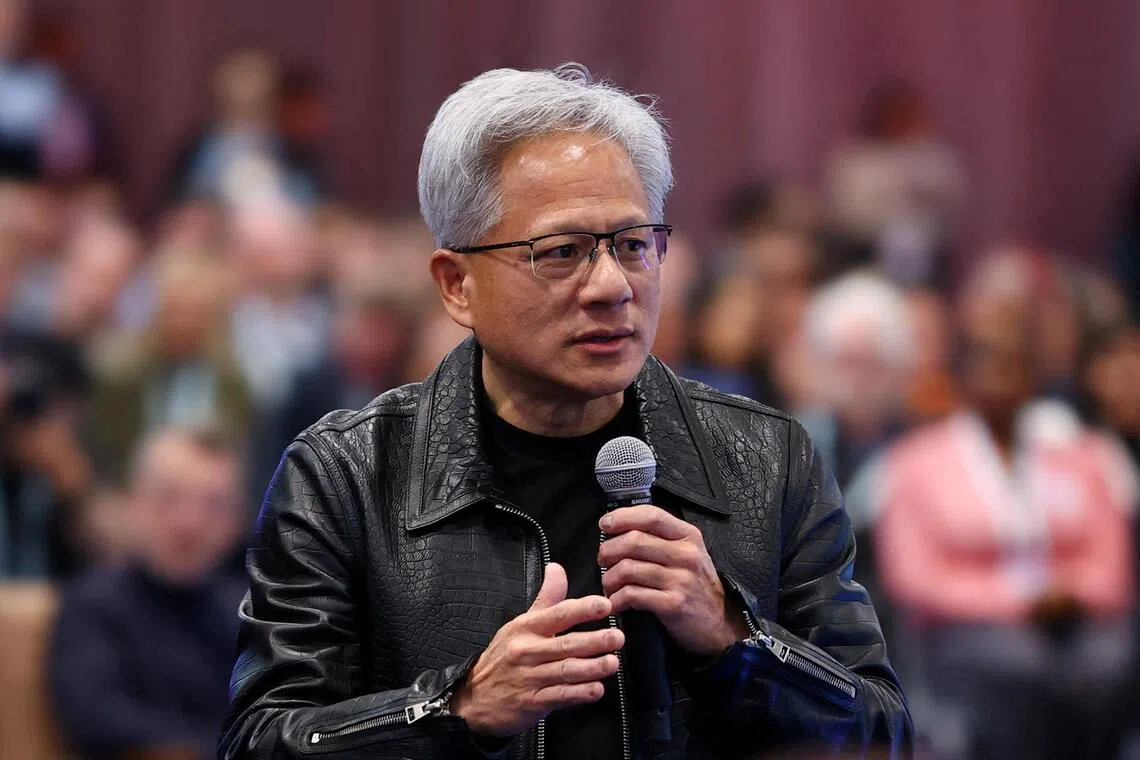
掌舵33年后,这位一手将英伟达带入AI时代的创始人,离开了自己建立的公司。
11月12日,英伟达公告,黄仁勋辞任CEO,即刻生效。
此前几天,一场私人生活风波将他卷入国会问询、董事会调查和国家安全争议。
一个人的离开,为什么会成为整个科技产业的大事?
如果把时间拨回工业革命以来的商业史,会发现这样的时刻并不陌生。
瓦特改良蒸汽机,让动力开始大规模进入工厂,洛克菲勒整合石油产业,让能源成为现代工业体系的重要支柱。
每一次生产要素发生迁移,都会有人站到产业周期的中心。
今天,这个位置属于黄仁勋。
他的黑色皮衣、英伟达的GPU,以及全球不断扩张的数据中心,共同构成了AI时代的一幅鲜明图景。
一、时代更替,主角登场
1769年,詹姆斯·瓦特获得蒸汽机改良专利。
他并不是蒸汽机的发明者,却通过独立冷凝器等关键改进,大幅提高了蒸汽机的效率。后来,他与企业家马修·博尔顿合作,将改良后的蒸汽机推向市场。
动力开始摆脱对水力和地理条件的依赖,工厂可以更自由地布局,机器也获得了持续运转的动力。
一个新的工业时代,由此有了重要的技术支点。
一个世纪后,洛克菲勒面对的是另一种资源。
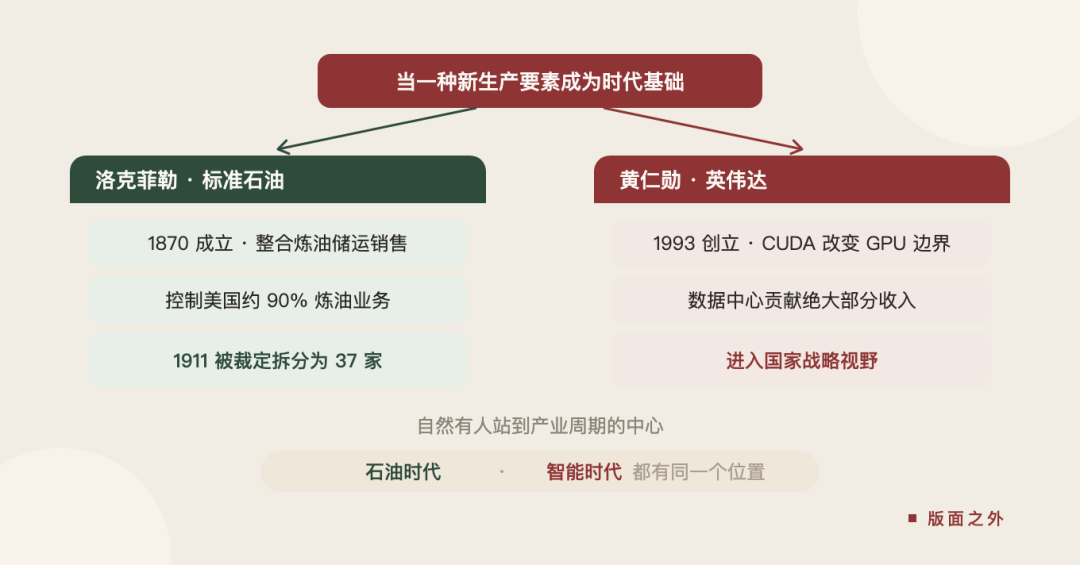
1870年,他在俄亥俄州成立标准石油公司。当时美国石油工业刚刚兴起,炼油厂分散,运输成本高,市场竞争激烈。洛克菲勒没有只盯着炼油环节,而是把原油采购、炼制、铁路运输、储存和销售连接起来。
到19世纪70年代末,标准石油一度控制了美国约90%的炼油业务。
这家公司后来因垄断问题被美国最高法院裁定拆分为37家公司。它的兴衰,留下了一个商业史上的重要样本:当一种资源成为工业运行的基础,掌握资源本身固然重要,组织资源流动的能力同样重要。
从瓦特到洛克菲勒,产业发展的底层逻辑发生了变化。
前者让机器获得动力,后者把能源组织成工业体系。一个时代的关键人物,往往出现在生产要素从稀缺资源走向基础设施的节点上。
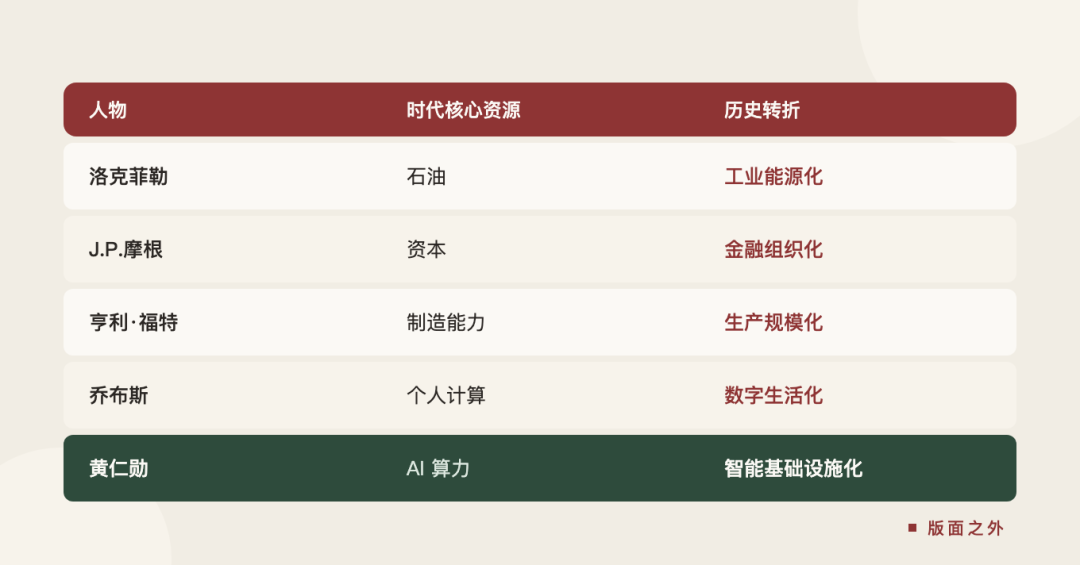
一百多年后,AI产业也走到了类似的位置。
模型公司需要GPU,云厂商建设数据中心,企业购买算力,各国政府布局自己的AI基础设施。表面上看,各方比拼的是模型能力,背后争夺的却是计算资源的供给和组织能力。
英伟达正处在这条产业链的关键位置。
它的影响力,早已不只来自芯片本身,还来自围绕计算建立起来的一整套体系。
如果说瓦特改变了动力的使用方式,洛克菲勒重组了能源产业,那么黄仁勋参与建立的,就是智能时代的计算基础设施。
但站到产业周期的中心,并不是一蹴而就的。黄仁勋用了三十多年,才等到这个时代真正到来。
二、一场押注,等了三十年
1993年,黄仁勋与两位工程师在加州创立英伟达。
那时的计算机产业还没有AI这个宏大叙事。英伟达最初瞄准的是PC和游戏市场,为电脑提供更强的图形处理能力。
GPU与CPU的不同,在于它可以同时处理大量相对简单的计算任务。这种并行计算能力,最初服务于图形渲染,却在后来成为深度学习的重要基础。
真正改变英伟达发展轨迹的,是2006年推出的CUDA。
这套软件平台让开发者能够调用GPU进行通用计算。换句话说,GPU不再只是处理图像的专用硬件,也可以成为科学计算、数据处理和人工智能的计算工具。
这项投入并没有立刻带来丰厚回报。
当时,GPU通用计算还不是一个足够成熟的市场。英伟达需要持续投入编译器、开发工具、软件库和技术支持,让开发者逐渐习惯使用GPU解决不同领域的问题。
硬件之外,一套软件生态开始成形。
这是一场漫长的铺路。
2012年,AlexNet在ImageNet图像识别竞赛中取得突破,深度学习的潜力开始受到广泛关注。研究人员发现,GPU能够显著缩短神经网络训练时间。英伟达此前多年建设的CUDA生态,终于找到了更明确的应用方向。
十年后,2022年底ChatGPT发布,生成式AI迅速走向大众。大模型训练和推理对计算资源提出了更高要求,GPU成为AI产业扩张的关键设备。
英伟达迎来了自己的时代。
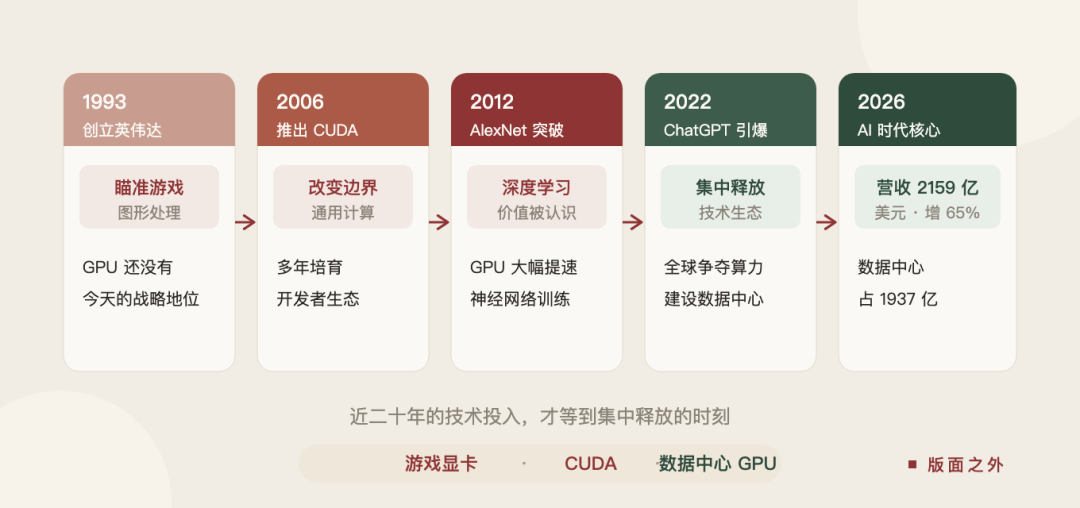
它的增长不只是芯片销量的增长。GPU、CUDA、网络设备、系统软件和开发者生态共同构成了一套完整方案。对模型公司和云厂商而言,采购英伟达产品,意味着可以更快地搭建和运行AI计算系统。
这也解释了为什么后来者即使能够设计出性能接近的芯片,也很难在短时间内复制英伟达的优势。
芯片可以追赶,软件工具、开发者习惯、工程经验和产业协作关系,却需要更长时间积累。
英伟达真正建立的壁垒,是把一块芯片变成了一套产业通用的计算平台。
黄仁勋今天的影响力,并非来自某一次技术押注,而是来自三十多年持续投入后形成的系统性优势。
三、算力战争,才刚刚开始
如果说上一阶段的AI竞争,焦点是模型能力,那么今天,竞争已经延伸到资本、能源和基础设施。
最直观的变化,是科技巨头的资本开支。
市场预计,微软、亚马逊、Alphabet和Meta四家公司2026年的资本开支合计可能达到7200亿至7400亿美元。
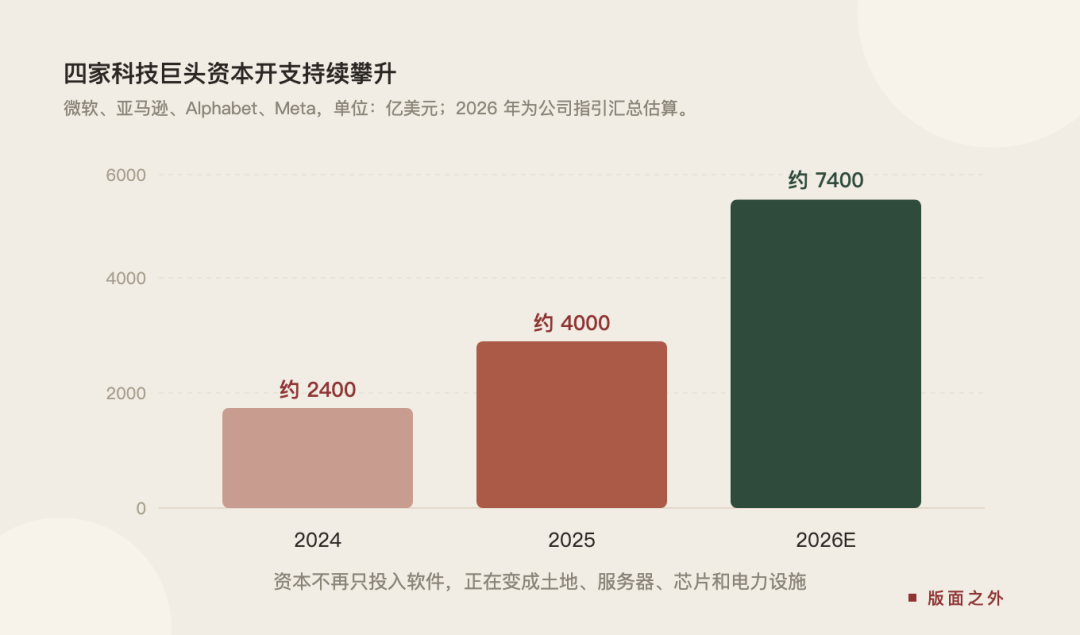
摩根士丹利对五家大型科技公司的估算则达到8040亿美元。不同机构的统计口径有所差异,但都指向同一个趋势:AI正在成为全球科技公司最重要的投资方向之一。
这些钱流向了哪里?
芯片、服务器、网络设备、数据中心,以及支撑它们运行的电力和冷却系统。AI不再只是实验室里的模型训练,也不是一款应用上线就能完成的产品。它需要持续建设物理设施,才能支撑模型规模、用户数量和调用频次不断增长。
英伟达的财报,恰好映照出这轮投资的规模。
在2026财年,英伟达营收达到2159亿美元,同比增长65%;其中数据中心业务收入约1937亿美元。公司增长的核心,已经从游戏显卡转向AI计算基础设施。
但芯片只是这场建设的起点。
根据仲量联行(JLL)的预测,全球数据中心容量将从2025年的约103吉瓦增长到2030年的约200吉瓦。五年间,新增容量接近翻倍。
未来五年,数据中心设施本身的房地产投资可能达到1.2万亿美元;如果把租户采购GPU、网络设备等投入计算在内,整体投资规模可能接近3万亿美元。
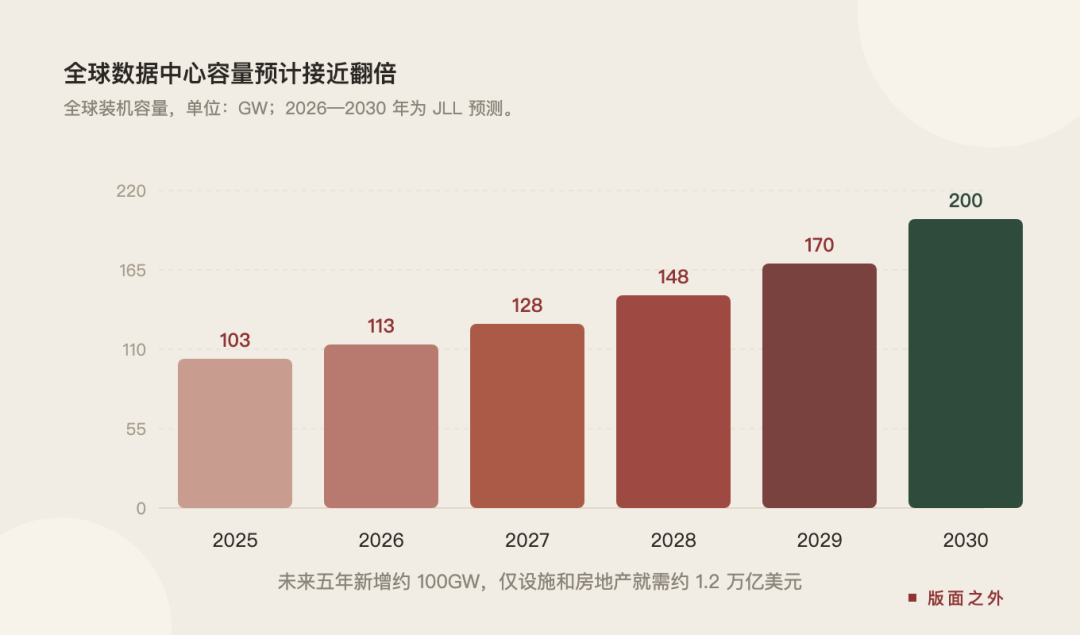
这意味着,AI正在带动一轮跨越科技、能源、地产和制造业的基础设施建设。
最难绕开的变量是电力。
国际能源署估计,全球数据中心用电量将从2024年的约415太瓦时增长到2030年的950太瓦时。其中,AI数据中心是增长最快的部分。
950太瓦时是什么概念?
相当于全球数据中心每年消耗的电力,接近日本这样一个大型经济体一整年的用电量。
算力的尽头,开始碰到能源的边界。
一座数据中心能否建成,不再只取决于土地、资金和芯片,还取决于能不能接入足够稳定的电网,以及获得长期电力供应,同时还能解决散热和水资源问题。
美国一些地区的数据中心项目已经面临电网接入排队和电力供应压力,能源逐渐从运营成本变成产业扩张的约束条件。
这也让AI竞争的边界发生变化。
过去,科技公司可以通过购买服务器、租用云服务来获得计算能力。如今,算力需求增长得太快,云厂商提前锁定芯片和电力,能源公司开始调整供给规划,地方政府也要重新评估数据中心对土地和电网的影响。
这恰恰是英伟达影响力扩大的原因。
它不仅提供芯片,也参与定义数据中心的计算架构,并通过软件、网络和合作伙伴,把分散的资源连接成可交付的算力系统。
当一家公司深度嵌入整个产业的基础设施,它的命运也就不再只是创始人的个人故事。
四、个人有终点,周期没有
黄仁勋的故事,很容易让人联想到洛克菲勒。
两人都在关键生产要素发生变化时,抓住了产业组织方式重构的机会。一个把石油产业连接起来,一个把GPU、软件和数据中心连接起来。
他们的影响力,都曾经超出一家公司的边界。
但历史也提醒我们,产业周期不会永远停留在一个人身上。
洛克菲勒离开标准石油之后,石油工业并没有停止发展。福特之后,汽车产业经历了全球化、自动化和电动化。甚至乔布斯离开苹果后,移动互联网也没有停下脚步。
英伟达同样如此。
AMD持续推进GPU产品,云厂商加快自研芯片,越来越多国家和企业开始建设自己的AI计算体系。与此同时,模型架构和推理技术也在快速变化。更高的计算效率、更低的推理成本,以及不同类型芯片之间的协同,都可能改变未来算力的供需结构。
英伟达今天的优势很深,但并不意味着它可以永远占据同一个位置。
黄仁勋的辞职,让这个问题提前摆到了台前:英伟达能否在创始人离开后,继续维持技术路线、组织协同和产业生态的稳定?
这不仅是一次管理层交接,也是对一家高度依赖创始人判断力的公司的考验。英伟达董事会已经任命CFO科莱特·克雷斯(Colette Kress)担任临时CEO,并启动永久继任者遴选。
接下来,市场要观察的,不只是新CEO是谁,更是这家公司能否把过去33年形成的能力,转化为不依赖某一个人的组织机制。
当然,个人离开并不意味着产业周期就此结束。
GPU短缺、数据中心扩张、能源争夺和模型竞赛,构成了AI基础设施建设的前半场。下一阶段,决定产业走向的,将是这些投入能否真正转化为生产力,让AI进入工厂、汽车、医疗和科研,扎根现实世界。
一个人的时代会过去,但他参与建立的产业体系,会延续很久。
一个时代,也总会有一个名字与它紧紧相连。
AI时代,黄仁勋是其中一个。
【版面之外】的话:
人们总习惯用一个人的名字,为一个时代命名。
但名字通常是后来才出现的。先有技术的积累、产业的迁移和无数人的协作,才有一个人站到历史的聚光灯下。
企业家能做的,是比别人早一点看见变化,再用几十年的时间,把一种可能变成现实。
只是,衡量一个人的时代,不该只看他站在中心时创造了多少。也要看他离开之后,留下的东西还能走多远。
人会谢幕,历史不会为谁停留。