本文来自微信公众号: 环球旅讯 ,作者:胡彪,原文标题:《Klook叫停上市,目的地玩乐还是一门好生意吗?|旅讯八点正》
01
2026年10月16日,亚太地区最大的目的地玩乐平台Klook向美国证券交易委员会撤回了上市申请。
公司将原因归结为市场波动,认为当时并非合适的上市时机。
就在大约一年之前,Klook还在积极筹备IPO,原计划募资约3-5亿美元。
2025年11月,客路提交了招股书,试图向资本市场描绘一个有关自由行、旅游体验消费和数字化供应链的增长故事。
从公开资料披露的数据来看,这几年客路在目的地玩乐的蛋糕进一步做大。
2022年到2024年,短短三年时间,客路的GTV(平台总交易额)从6.6亿美元一路飙升到25.07亿美元,营收也从2022年的1.29亿美元,大幅增长到2024年的4.17亿美元。
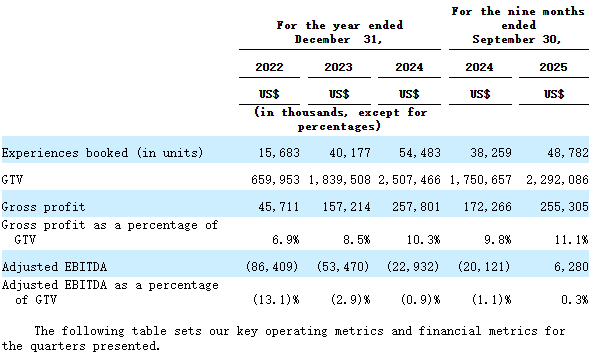
截至2025年9月底,客路的GTV达到22.92亿美元,同比增长30.9%,收入约4.07亿美元,同比增长43.5%。同期毛利达到2.55亿美元,相当于GTV的11.1%。
公司还预计,2026年体验产品预订量将超过8000万笔。
但增长的另一面,是客路的盈利能力仍然承压。
2024年及2025年前三季度,客路分别亏损了9927.4万美元、1.41亿美元。
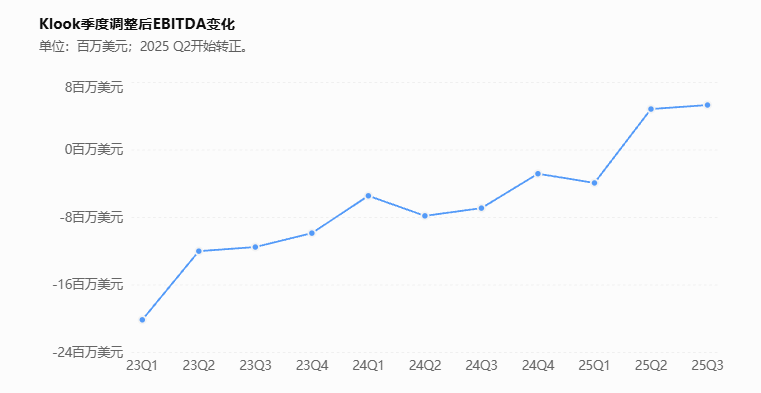
值得一提的是,2025年前九个月,客路调整后EBITDA转为盈利约628万美元,但与可转换优先股相关的亏损约1.26亿美元,对最终净利润产生了较大影响。
实际上,自2023年以来,客路的毛利率呈现改善趋势,2025年第二季度开始,单季度调整后的EBITDA就已经开始转正。
但这几年可转换优先股导致的账面亏损,让客路的资本结构成为观察这家公司时绕不开的话题。
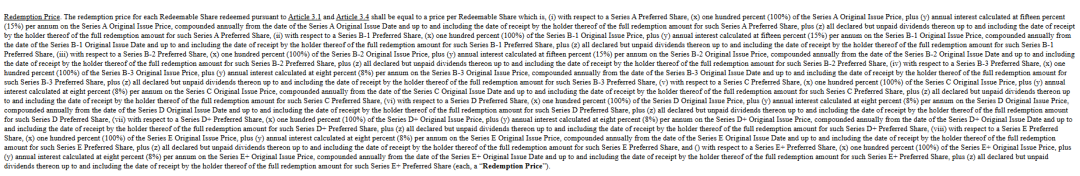
客路2025年提交SEC的公司章程附件里面,就披露了部分优先股的赎回安排。
按照相关条款,部分优先股投资人自2027年1月1日起,可依条件要求赎回,赎回价格包含本金及8%-15%的年复利。
同时股东协议里还提到,公司应尽最大努力推进IPO,或者促成交易出售,但整体出售价至少要达到34亿美元的估值。
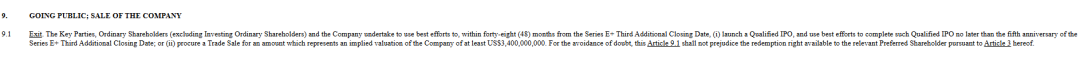
不过,按照目前资本市场给同类业务的估值来看,二级市场或许很难给出客路投资人预期中的报价。
在现有上市公司中,客路可以对标的同类竞品是Tripadvisor旗下玩乐平台Viator。
2025年前九个月客路的GTV约22.92亿美元;而可对标的Tripadvisor Experiences(以Viator为主)同期GBV(总预订金额)约37亿美元。
截至2026年10月16日,Tripadvisor市值约10.9亿美元,此前,公司已与美国运通达成协议,拟以7亿美元现金出售旗下餐饮预订业务TheFork。
两者相减,只剩下约3.9亿美元,这3.9亿美元可以看成是Viator的参考价值。当然这个算法并不严谨,不能直接当成Viator的真实估值。
但作为参考,还是能窥见资本市场对于玩乐平台的估值并不高。
海泽资本创始人罗海资分析指出:“Klook主要可比公司Viator的交易规模更大,但Tripadvisor扣除TheFork出售对价后的粗略剩余股权价值仅约4亿美元,与Klook股东协议所载34亿美元整体出售门槛存在巨大落差,凸显其美国上市估值挑战。”
“更值得注意的是,Klook部分优先股赎回权将于2027年起具备行使条件。若公开市场持续难以支持预期估值,未来一至两年如何透过私募融资、策略投资、股权转让或重新协商退出条款建立非上市Plan B,可能成为Klook的重要资本课题。”
02
如果说资本市场关心的是Klook能否描绘出一个足够动听的增长叙事,那供应商更关心的,是平台究竟能给自己带来多少生意。
澳新某地接社负责人S君曾是Klook在新西兰市场的供应商。他回忆,疫情前Klook主要通过当地代理采购门票,后来招募了本地BD,转向与景点直接签约、打通API系统。
对平台而言,直采能够减少中间环节、降低采购成本,也能更直接地掌握库存。
但目的地玩乐并不是一个只要把产品搬到线上,就能持续获得竞争优势的生意。
S君观察到,随着目的地竞争的加剧,这几年国内头部OTA也在澳新地区加强了直采和供应商连接,加上小红书、视频号、抖音等自媒体的冲击,Klook原有的流量优势被稀释。
在他看来,Klook的定位更偏向标准化的目的地玩乐产品,平台之间要比拼的,不只是景点资源,还有资源背后的履约和本地服务能力。
与机票、酒店相比,目的地玩乐有天然的复杂性,消费者在平台上购买的可能只是一张景区门票、一次接送机或者一次跳岛游,但真正的消费过程发生在海外当地。
航班延误、司机迟到、景点临时关闭、集合地点发生变化,甚至游客临时调整行程,都可能让一笔看起来标准化的订单,变成需要人工介入的复杂问题。
比如,2025年3月《北京商报》就报道了一起北海道一日游消费纠纷,消费者通过Klook购买“一日游”产品,实际行程却因产品信息标注不清,变成了“半日游”。
经过多轮沟通,平台虽同意退款,但从申请退款到纠纷解决,整个过程持续了近两个月。
资深旅游业者A君,也有过类似的经历。
他表示,自己在东南亚旅行期间,看到自由行社群中有不少关于Klook售后服务的讨论,比如接机迟到、当地供应商没有按时接人,以及现场订单出现问题时,平台处理效率不高。
“很多售后问题需要通过邮件沟通,效率偏低。不像国内OTA平台,有专人客服打个电话就能快速处理。”
在A君看来,目的地玩乐产品与传统货架电商最大的区别在于,玩乐产品的交付和履约,很难完全依靠标准化的API接口和自动化系统解决。
平台承诺的是一站式预订体验,但背后真正决定服务质量的,往往是平台之外的供应商、地接、司机、景区。
对于玩乐平台来说,货架模式可以快速扩充SKU、覆盖更多目的地,但随之而来的交付和履约压力,也会随着SKU数量和订单规模同步放大。
在《北京商报》的报道中,Klook方面曾作出回应:相关负责人表示,旅游行业交付链条长,在一些情况下,Klook需要等待供应商的批准,目前Klook也在尽力改善整体流程。
03
在资深旅业观察员肖远山看来,Klook履约和售后方面的舆情,不能简单归结为平台不重视服务,背后折射的是经营理念和管理方式的差异。
用他的话来说,像客路这样以标准化产品为主的在线玩乐平台,崛起之初就带着浓厚的互联网基因,本身更擅长于通过技术和流程去解决问题,加上创始团队来自香港,管理上也带着海外服务商的风格。
肖远山做了十几年海外玩乐产品,与客路合作五六年,既做过供应商,也做过分销商。
他说起了自己与海外供应商打交道的经历:“像海外欧美的很多供应商,遇到投诉,他们就是隔很久才给你回邮件,你急也没有用,不像国内,微信几个来回就把事情讲清楚了。”
这种海外供应商的经营方式,对于习惯了国内OTA快速响应机制的消费者来说,体感自然会有差异。
“打个比方,如果是在海外订了一日游产品,联系不上司机或者司机没按约定时间来接你,这些是游客要自己去联系供应商解决的,不像在国内打个售后电话,平台就帮你解决了。国内游客习惯了后者,对客路的体感落差,由此而来。”
而在供应商最看重的结算环节,客路反而给了肖远山不错的印象。“该结算的时候,一分钱都不会拖,一天也不会拖。”
他回忆当时作为分销商与Klook合作时,平台还曾根据合作情况给予了商家一定授信额度,“我记得当时应该是两万元吧,在两万人民币的范围之内,我是不用付钱的,然后每个月去结算我的账单就可以了。”
在肖远山看来,目的地玩乐产品的供应链非常分散,平台既要从不同供应商采购,也要向不同分销渠道供货,环节多、价格透明,标准化门票和接送机产品又很容易被比价,很难获得较高毛利。
“如果一个公司瞄准IPO去经营,只有两种可能,一种就是把毛利做得足够高,竞争壁垒足够大;一种就是把自己的体量做得足够大,用规模作为自己的竞争壁垒。很明显,客路是第二种。”
这也意味着,Klook需要持续扩大产品SKU、目的地覆盖和订单规模,通过规模效应摊薄技术、流量和运营成本。
但规模越大,平台需要管理的供应商和履约场景也越多,如果服务体系没有同步完善,规模带来的运营压力就会集中爆发,这也是国内外玩乐平台始终绕不过去的课题。
尽管前段时间客路叫停了IPO,并不等于目的地玩乐这门生意走到了尽头。
根据Arival与Phocuswright联合发布的《The Outlook for Travel Experiences 2019-2029》报告数据,全球旅游体验市场2025年的规模约为2710亿美元,预计到2029年将达到3420亿美元。
更值得关注的是,2025年全球目的地体验产品的线上预订占比仅约33%,而整个旅游市场的线上预订占比约为64%。
这意味着目的地玩乐的线上预订仍有很大增长空间。
此外,Arival和Phocuswright的另一份研究还指出,全球超过70%的目的地体验经营者属于小微企业。
由于供给高度分散、具有明显的本地化特征,将这些供应商纳入线上分销体系在实际操作中存在不小难度,尤其是部分小企业本身并没有扩大经营规模或拓展分销渠道的强烈意愿。
这意味着平台要完成数字化整合,仍然需要大量的本地BD、供应商培训、系统对接和履约管理,而这些恰恰是玩乐平台需要持续投入的地方。
从这个角度看,玩乐平台的真正机会,不只是把线下门票搬到线上,而是谁能以更低的成本整合供应链,同时兼顾消费者服务,谁才有机会建立长期壁垒。
Klook此次叫停IPO,背后折射出单纯依靠市场规模增长和订单扩张,已经不足以支撑资本市场对玩乐平台的全部期待。
能否把账面上的GMV变成稳定、可复制、可盈利的生意,才是当下目的地玩乐平台需要认真思考的问题。


