本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚
一家做潮玩卡牌的公司,准备掏出5,000万元缔约保证金,去接手一家光伏玻璃上市公司的控制权。
2026年11月2日,亚玛顿控股股东亚玛顿科技(盐城)有限公司与上海骑形网络科技有限公司签下《股份转让意向协议》,拟将所持上市公司20%的股份协议转让给后者。
交易若能完成,骑形网络将直接成为亚玛顿新的控股股东,公司实际控制人随之变更;亚玛顿股票则自11月3日开市起停牌。
这位跨界买家的主业与光伏制造毫无交集。
骑形网络法定代表人为赵云鹏,主营玩具、动漫游艺用品销售及演出经纪等业务。
据潮玩卡牌品牌Hitcard官网自述,骑形网络于2021年推出该品牌,是Hitcard的运营主体。
11月2日,停牌前一个交易日,亚玛顿股价以涨停收盘;但这纸意向书背后的交易悬念仍在。
截至目前,这笔20%股权转让的最终价格、支付方式与交割条件均未确定,全部留待尽职调查完成后由双方协商并在正式协议中敲定。
骑形网络的注册资本为18.1093万元,公告未披露其最近一年财务数据,仅称受让资金来自自有或自筹资金。
买方仍要在共管账户开立后支付这笔保证金,并在未定价的情况下跨过治理、定价、解押三道门槛。
未达法定绝对控制线
在A股协议收购规则下,两成的转让比例低于30%的要约收购线。
对照《上市公司收购管理办法》第24条与第47条,协议收购达到30%后继续收购,或拟收购超过30%的部分,原则上应改以要约方式进行。交易因此不触及要约收购。
但20%也不在法定当然控制情形内。买方要坐稳控股股东位置,取决于交割后的董事会改组与股东大会表决优势。
原控制方在交易后仍保留相当规模的底仓。
2026年6月回购注销后,亚玛顿科技与林金锡合计持股被动升至35.20%;本次转让后仍保留15.20%。
双方持股差距4.80个百分点,即每100股上市公司表决权中,买方仅比原实控人一方多出不到5股。

除了原控制方保留的股份外,亚玛顿2026年三季报(未经审计)前十大股东名单中还存在其他重要变量。
实际控制人林金锡、林金汉的兄弟林金坤同样位列前十大股东。
需要明确的是,亚玛顿在定期报告中称,除兄弟关系外,控股股东与其他股东不存在关联关系或一致行动关系;但若从股权分布的敏感性角度把林金坤所持股份一并纳入对照,卖方家族阵营的持股比例将进一步逼近买方的20%。
前十大股东中还有深创投新材料基金等机构;在股权相对分散、大股东持股接近的格局下,单靠这一比例并不足以形成压倒性优势。
要消除治理悬念,通常需要表决权放弃、委托或董事会席位条款。
但第52条规定,过渡期内收购人不得通过控股股东提议改选董事会;确有理由改选的,来自收购人的董事不得超过三分之一。
在目前已披露的《股份转让意向协议》中,双方仅原则性表述将共同保障上市公司经营管理团队的稳定性和独立性,并未披露任何关于董事会席位分配或表决权安排的具体方案。
这一比例目前只为骑形网络提供了一张第一大股东的入场券,真正的控制权成色还要等正式协议中的治理条款来验证。
4000万股质押解押
如果说董事会席位决定了买方取得控制权后的话语权,那么估值定价与股份解押则直接决定这笔交易能否走到过户那一步。
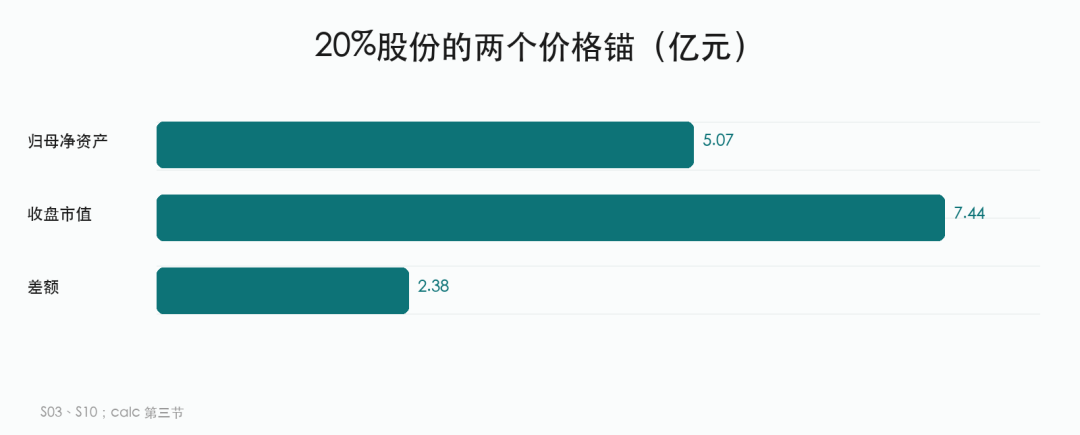
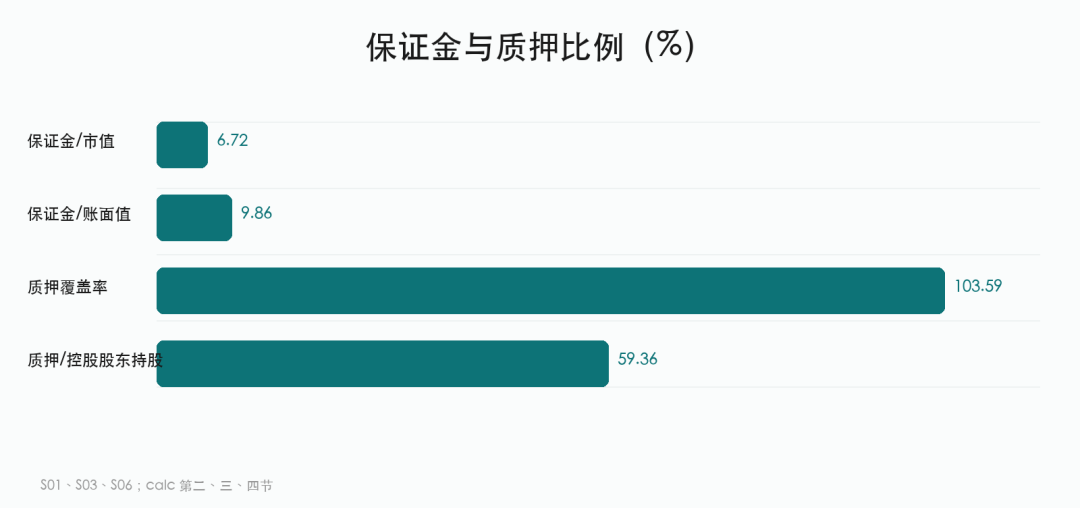
价格未定,但两个公开锚点可供参照:按2026年三季报末归母净资产折算,这部分股份对应5.07亿元;按11月2日收盘价折算,对应7.44亿元。
市值比账面高2.38亿元,每1元账面净资产被标价约1.47元。两个数不是最终作价,只是观察后续定价的标尺:最终定价是贴近净资产底线,还是向停牌前市值靠拢,将检验买方的资金实力。
这笔保证金是缔约担保,在正式协议生效后可转为股份转让款的一部分。
更迫切的约束是质押。
控股股东亚玛顿科技名下4,000万股处于质押,本次拟转让股份全部在质押范围内,并非林金坤2026年2月的解押。
带质押股份无法直接过户。
公告明确需取得质权人同意并解押,尚需深交所审核与中登过户;质权人、融资金额、解押时间表均未披露。
4.2条第(7)项只把「未披露的大额质押、冻结、查封或权属纠纷」列为交易障碍;已披露的这笔质押不当然触发退出,但仍是横亘在股份交割前的第一道物理关卡。
围绕自保证金支付日起算的尽调期和截至2027年1月2日的排他期,意向协议设计了对等的双向违约机制与量化退出红线。
排他期内卖方不得与第三方接洽;若无第4.2条约定的交易障碍,任何一方单方终止协议,均需向对方承担与保证金同等金额的违约代价。
即买方悔约将损失全部保证金,卖方悔约则需退还保证金并另行赔偿5,000万元。
反过来,倘若尽调期间发现了第4.2条所列的交易障碍,买方就有权无责终止协议并拿回保证金。
除了重大违法违规、非经营性资金占用、财务真实性或内控重大风险等定性条款外,第4.2条列出了三条刚性的财务量化红线:上市公司净资产总额减少超过相应比例、负债总额增加超过相应比例,或者净利润总额减少超过2,000万元。
对照三季报数据,这一净利润减幅红线,意味着只要标的公司在尽调核查中多亏这一数额,买方即可主张交易障碍并抽身离场。
把退出条件精确到千万元级别的利润波动,折射出买方对标的公司基本面风险的防备。
分红与迁址勾勒出卖方资产底牌
买方在尽调条款中之所以对这一量级的利润波动如此敏感,直接源于亚玛顿近年来持续承压的经营底盘。
骑形网络若最终接手,面对的是一家受困于光伏玻璃价格战、连续两年又一个季度亏损的重资产制造企业。
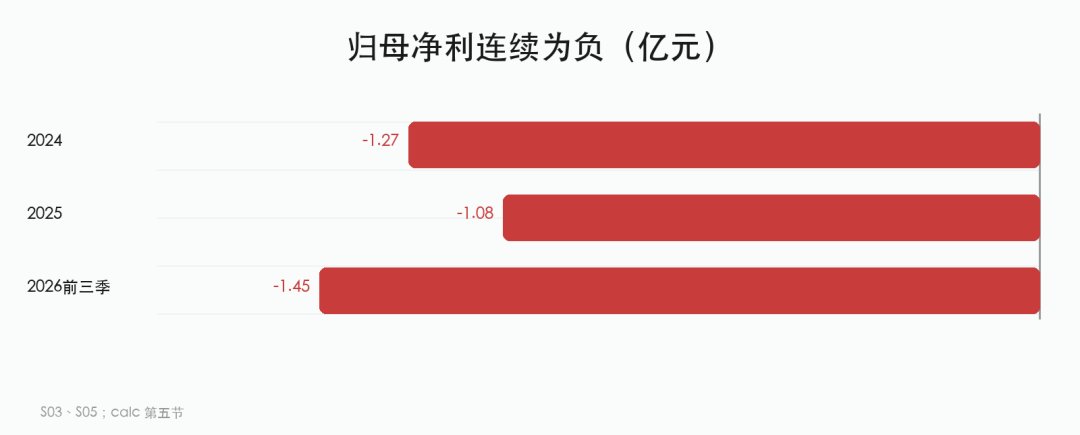
亚玛顿2024年由盈转亏、2025年继续亏损,2026年前三季度归母亏损1.45亿元(未经审计)。
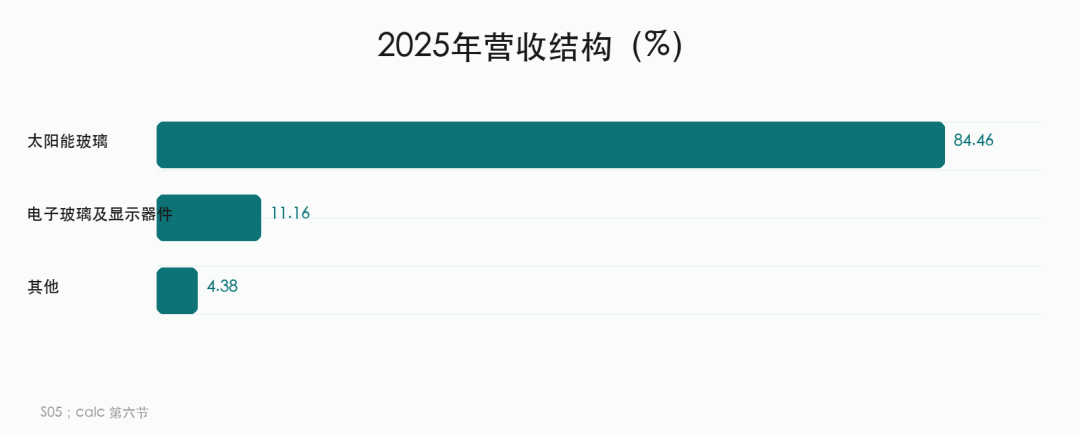
公司解释为光伏玻璃价格低迷、减值计提;占营收大头的太阳能玻璃业务毛利率大幅下滑,电子玻璃与海外收入虽增长,但尚不足以对冲主业下行缺口。
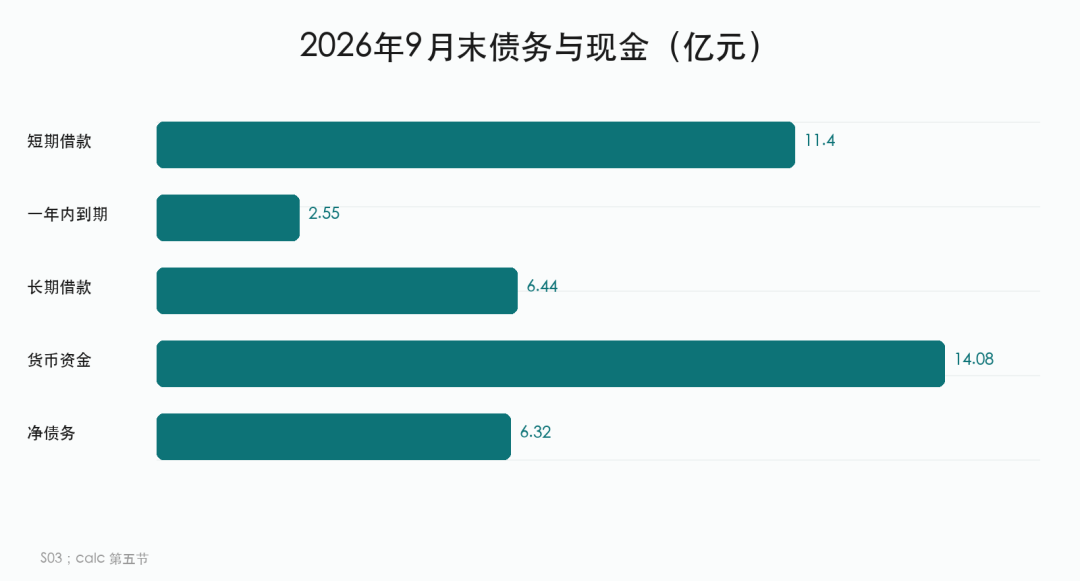
2026-09-30有息净债务6.32亿元,前三季经营现金流转负,存货增加。
这组承载着净债务与前三季亏损的资产负债表,正是买方尽调要逐笔核实的底账。
如果把时间轴拉长到签约前的半年,控股股东在签下这份转让意向书之前,已经密集完成了一系列资本与工商层面的铺垫动作。
2025年亏损,公司仍在2026-06-04派现0.77亿元,控股股东与实控人分得超过三分之一;6月11日回购注销使控制方持股被动提升;7月25日控股股东更名并迁址盐城东台。
6月分红、6月注销、7月迁址、10月28日三季报后5天签约,节点紧密。
对于亚玛顿三季报登记在册的数万户股东而言,短期的股票复牌只是交易进程的第一步。
这家潮玩卡牌公司,能否真正跨过上市公司的控股权大门,仍然需要等待。
在2027年1月2日排他期届满前,共管账户保证金能否按期到账、尽调能否顺利跨过第4.2条的量化红线、这笔质押背后的质权人是否同意解押,以及最终协议如何敲定价格与董事会席位。