一台设备从一号车间搬到二号车间,台账里的保管人没改、折旧仍算在原地,年底一核对,位置、责任人、成本归属三个答案全对不上。固定资产系统的设计难题正在于此:沿着资产生命周期找清每个交接点,才能让采购、设备、使用部门和财务的记录回到同一条编号上。

做固定资产系统,很容易从菜单开始。建卡、调拨、折旧、盘点、处置,几个模块很快就列齐了。
真正落到设计上,沿着固定资产的生命周期找清楚交接点,才能了解每个模块管什么。
一台设备从一号车间搬到了二号车间。二号车间已经在用,设备台账上的保管人还是原来那位,财务系统里的折旧也继续计入一号车间。
到了年底,盘点人员找得到设备,财务账上也有这项资产。
可一核对才发现,设备在哪、谁负责、折旧算在哪个部门,三个答案对不上。
固定资产管理要解决的,就是这类问题。采购、设备、使用部门和财务各有自己的记录,但同一台设备从进厂到退出,每次变化都应该能沿着同一个资产编号查回去。
一、从采购到处置,一台设备怎么走?
财政部会计司在解读《企业内部控制应用指引第8号——资产管理》时,强调梳理资产从进入到退出的各个环节,同时关注资产安全和使用效能。国家发展改革委、财政部发布的2026年设备更新政策,也对相关项目和资金的全链条管理、设备淘汰和报废处置提出了要求。
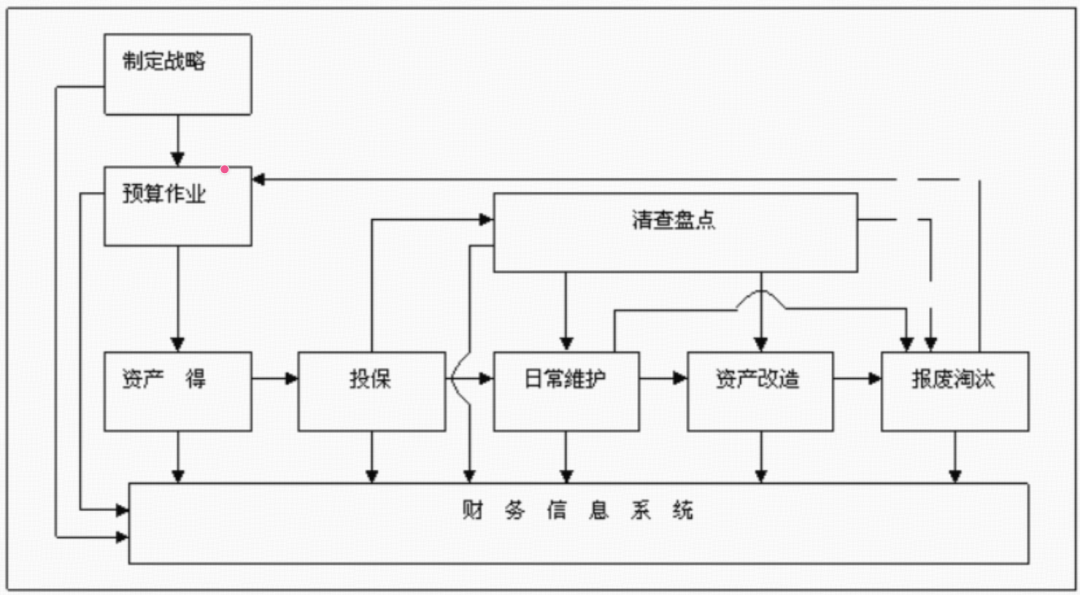
图源:财政部固定资产解读
把这条流程放到一台生产设备上,可以沿着下图看三件事:实物发生了什么变化,财务怎么记,每一步由谁确认。
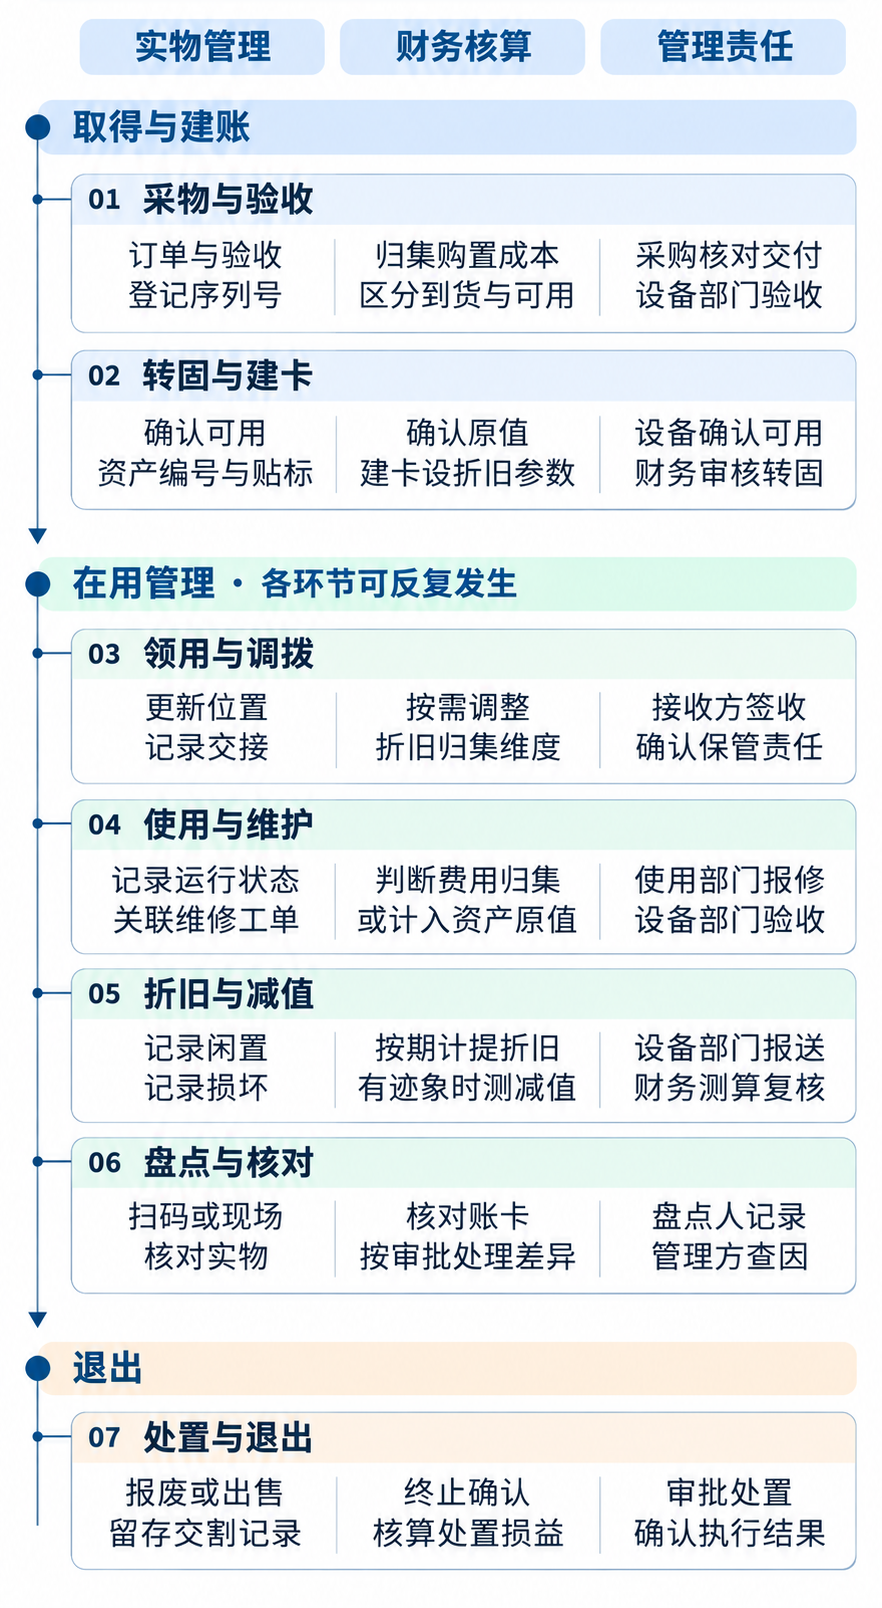
这里最容易混在一起的是到货验收和转固。
假设这台设备4月8日到厂,4月25日完成安装调试,达到预定可使用状态。
4月8日,采购和设备部门核对型号、数量、序列号,留下到货记录。安装期间,财务归集符合条件的支出。
到4月25日,设备部门提供调试和可用状态的确认记录,财务据此审核转固、建立卡片并设置折旧参数。
假设计入资产成本的设备价款是100万元,可归属于该设备的安装费是5万元,设备原值就是105万元。
进入使用阶段后,调拨、维修和盘点会反复发生,财务按月计提折旧。图上把这些动作放在一起,是因为它们都在更新同一项资产的记录。
二、账、卡、物,分别核对什么?
实物台账
记录设备在哪、谁保管、目前在用还是停机。
盘点时,从设备标签上的资产编号可以查到位置、保管人和历次交接。
资产卡片
记录单项资产怎么核算,包括原值、转固日期、使用寿命、折旧方法、累计折旧和减值准备等。
财务可以从卡片追到成本来源、折旧明细和相关凭证。
会计账簿
记录这些业务入账后的结果。
月末,财务按会计主体、科目和期间,把资产模块汇总的原值、累计折旧和减值准备与总账核对。
回到文章开头那次调拨。
二号车间签收后,实物台账更新位置和保管责任,财务按企业的分配规则确认折旧费用归属从哪一期调整。
同一张调拨单要能查到交接双方、生效日期,以及对应的资产记录和费用归属调整结果。
同一法人内部的车间调拨,通常涉及的是管理责任和成本归属。涉及跨法人时,还要单独判断资产权属和双方的账务处理。
系统设计上,统一资产编号也不必强求一台设备只对应一张卡。
例如,一台设备的组成部分需要分别确认和计提折旧时,可以用同一个设备编号关联多张财务卡片。现场扫一次码,财务仍能分别核算。
三、固定资产系统怎么设计?
实物台账、资产卡片和会计账簿,回答的是不同的问题。
系统设计时,要关注一张业务单据进来以后,哪个模块接手,要改哪些记录,处理结果由谁确认?
如下图所示,固定资产系统可以拆成三层:
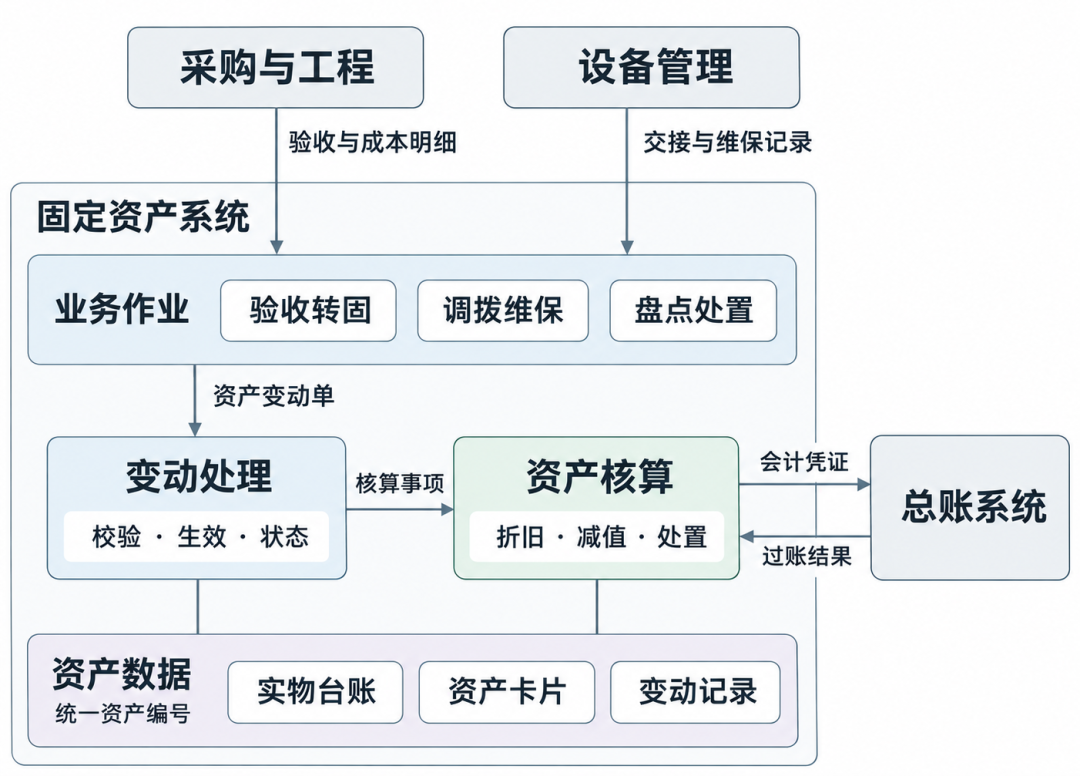
业务作业层,负责收集和确认业务事实。
采购与工程提供验收和成本明细,设备管理提供交接、维修、盘点等现场记录。
资产模块据此办理转固、调拨和处置,每项作业都能查到原始单据和确认人。
处理层,分为变动处理和资产核算。
变动处理模块检查单据是否有效、资产状态是否允许办理、变动何时生效,再决定更新哪些记录。涉及财务的事项交给资产核算模块,由它处理原值、折旧、减值和处置。
需要过账的,由资产核算模块向总账提交凭证,再接收过账结果。
数据层,负责把设备的历史串起来。
用资产编号关联实物台账和财务卡片,用变动编号串起来源单据、变动前后值和处理结果。总账回传凭证号和过账状态后,再把结果挂回这笔变动。
这样,现场扫设备标签能查到历次交接,财务打开卡片也能追到原值和凭证的来源。
拿原文的转固例子看,4月8日的到货记录说明是哪台设备,4月25日的可用确认记录说明何时满足转固条件,成本明细说明105万元怎么来的。
系统要做的是把这三份依据接到同一张转固单上。财务日后打开资产卡片,既能核实日期,也能拆开核实金额。
四、改造、盘亏和报废,怎样走到处理结果?
设备改造,先看支出怎么归集。
同样是换部件,日常修理按受益对象归集到相关成本或当期损益。
后续支出符合固定资产确认条件的,计入资产成本。
涉及部件替换时,还要处理被替换部分的账面价值。
系统里,改造工单、验收记录和资产卡片要能互相查到,否则设备改完了,财务很难还原原值为什么变了。
盘点找不到设备,先查实物去向。
在原位置没找到,可以先查调拨签收、送修和移库记录。
找到设备,补齐交接记录或更正位置。经核实确属盘亏,再按审批结果处理卡片和账簿,确认盘亏损失。
另一种情况是设备找到了,但已经长期闲置或严重损坏。这时实物可能盘得上,财务仍需根据减值迹象估计可收回金额,低于账面价值时确认减值。
设备退出,把审批、实物去向和账务处理分别记下来。
报废申请记录为什么处置、谁批准,交割或清运记录说明设备最后去了哪里,财务依据终止确认条件处理账面价值和处置损益。
假设这台设备处置时账面价值15万元,处置收入18万元,相关税费和清理支出合计2万元,处置净收益就是1万元。以后从这笔凭证回查,应当能找到当时的审批和实物交接记录。
账、卡、物对上以后,还有一件事值得看。
如果二号车间接收设备后,半年只开机几次,维修成本却在上升,这些记录就能支持下一次决策:继续留用、调给有需求的车间,还是纳入设备更新计划。
资产编号把这些记录串起来,企业才能在决定下一笔设备投资之前,先看清手上的设备用得怎么样。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议