出品|虎嗅汽车组
作者|邢书博
题图|作者设计,AI制图
11月16日,德国比价平台Verivox更新2027年车险等级。中国品牌的全险等级继续上调,比欧洲同级车型如大众斯柯达最多贵98%。欧洲车主为此多掏钱。
国内也一样。
一辆七万块的吉利星愿,大灯撞裂。4S店报价:大灯2500元,加保险杠4900元。
车主把单子发在抖音上,配了六个字:“汽车配件刺客”。
车价在降。10万块的电车,已经配上激光雷达、座椅按摩、城市NOA。
但修车的价在涨。J.D. Power的调查:轻微剐蹭,新能源车平均维修5000到1.5万元,同价位燃油车2000到8000元。中保研的维修负担指数,新能源27.66,燃油20.86。
车越卖越便宜,修车越来越贵。保费也跟着涨:20万的电车,一年比同价位油车贵一两千。
不禁要问:钱花在哪了?
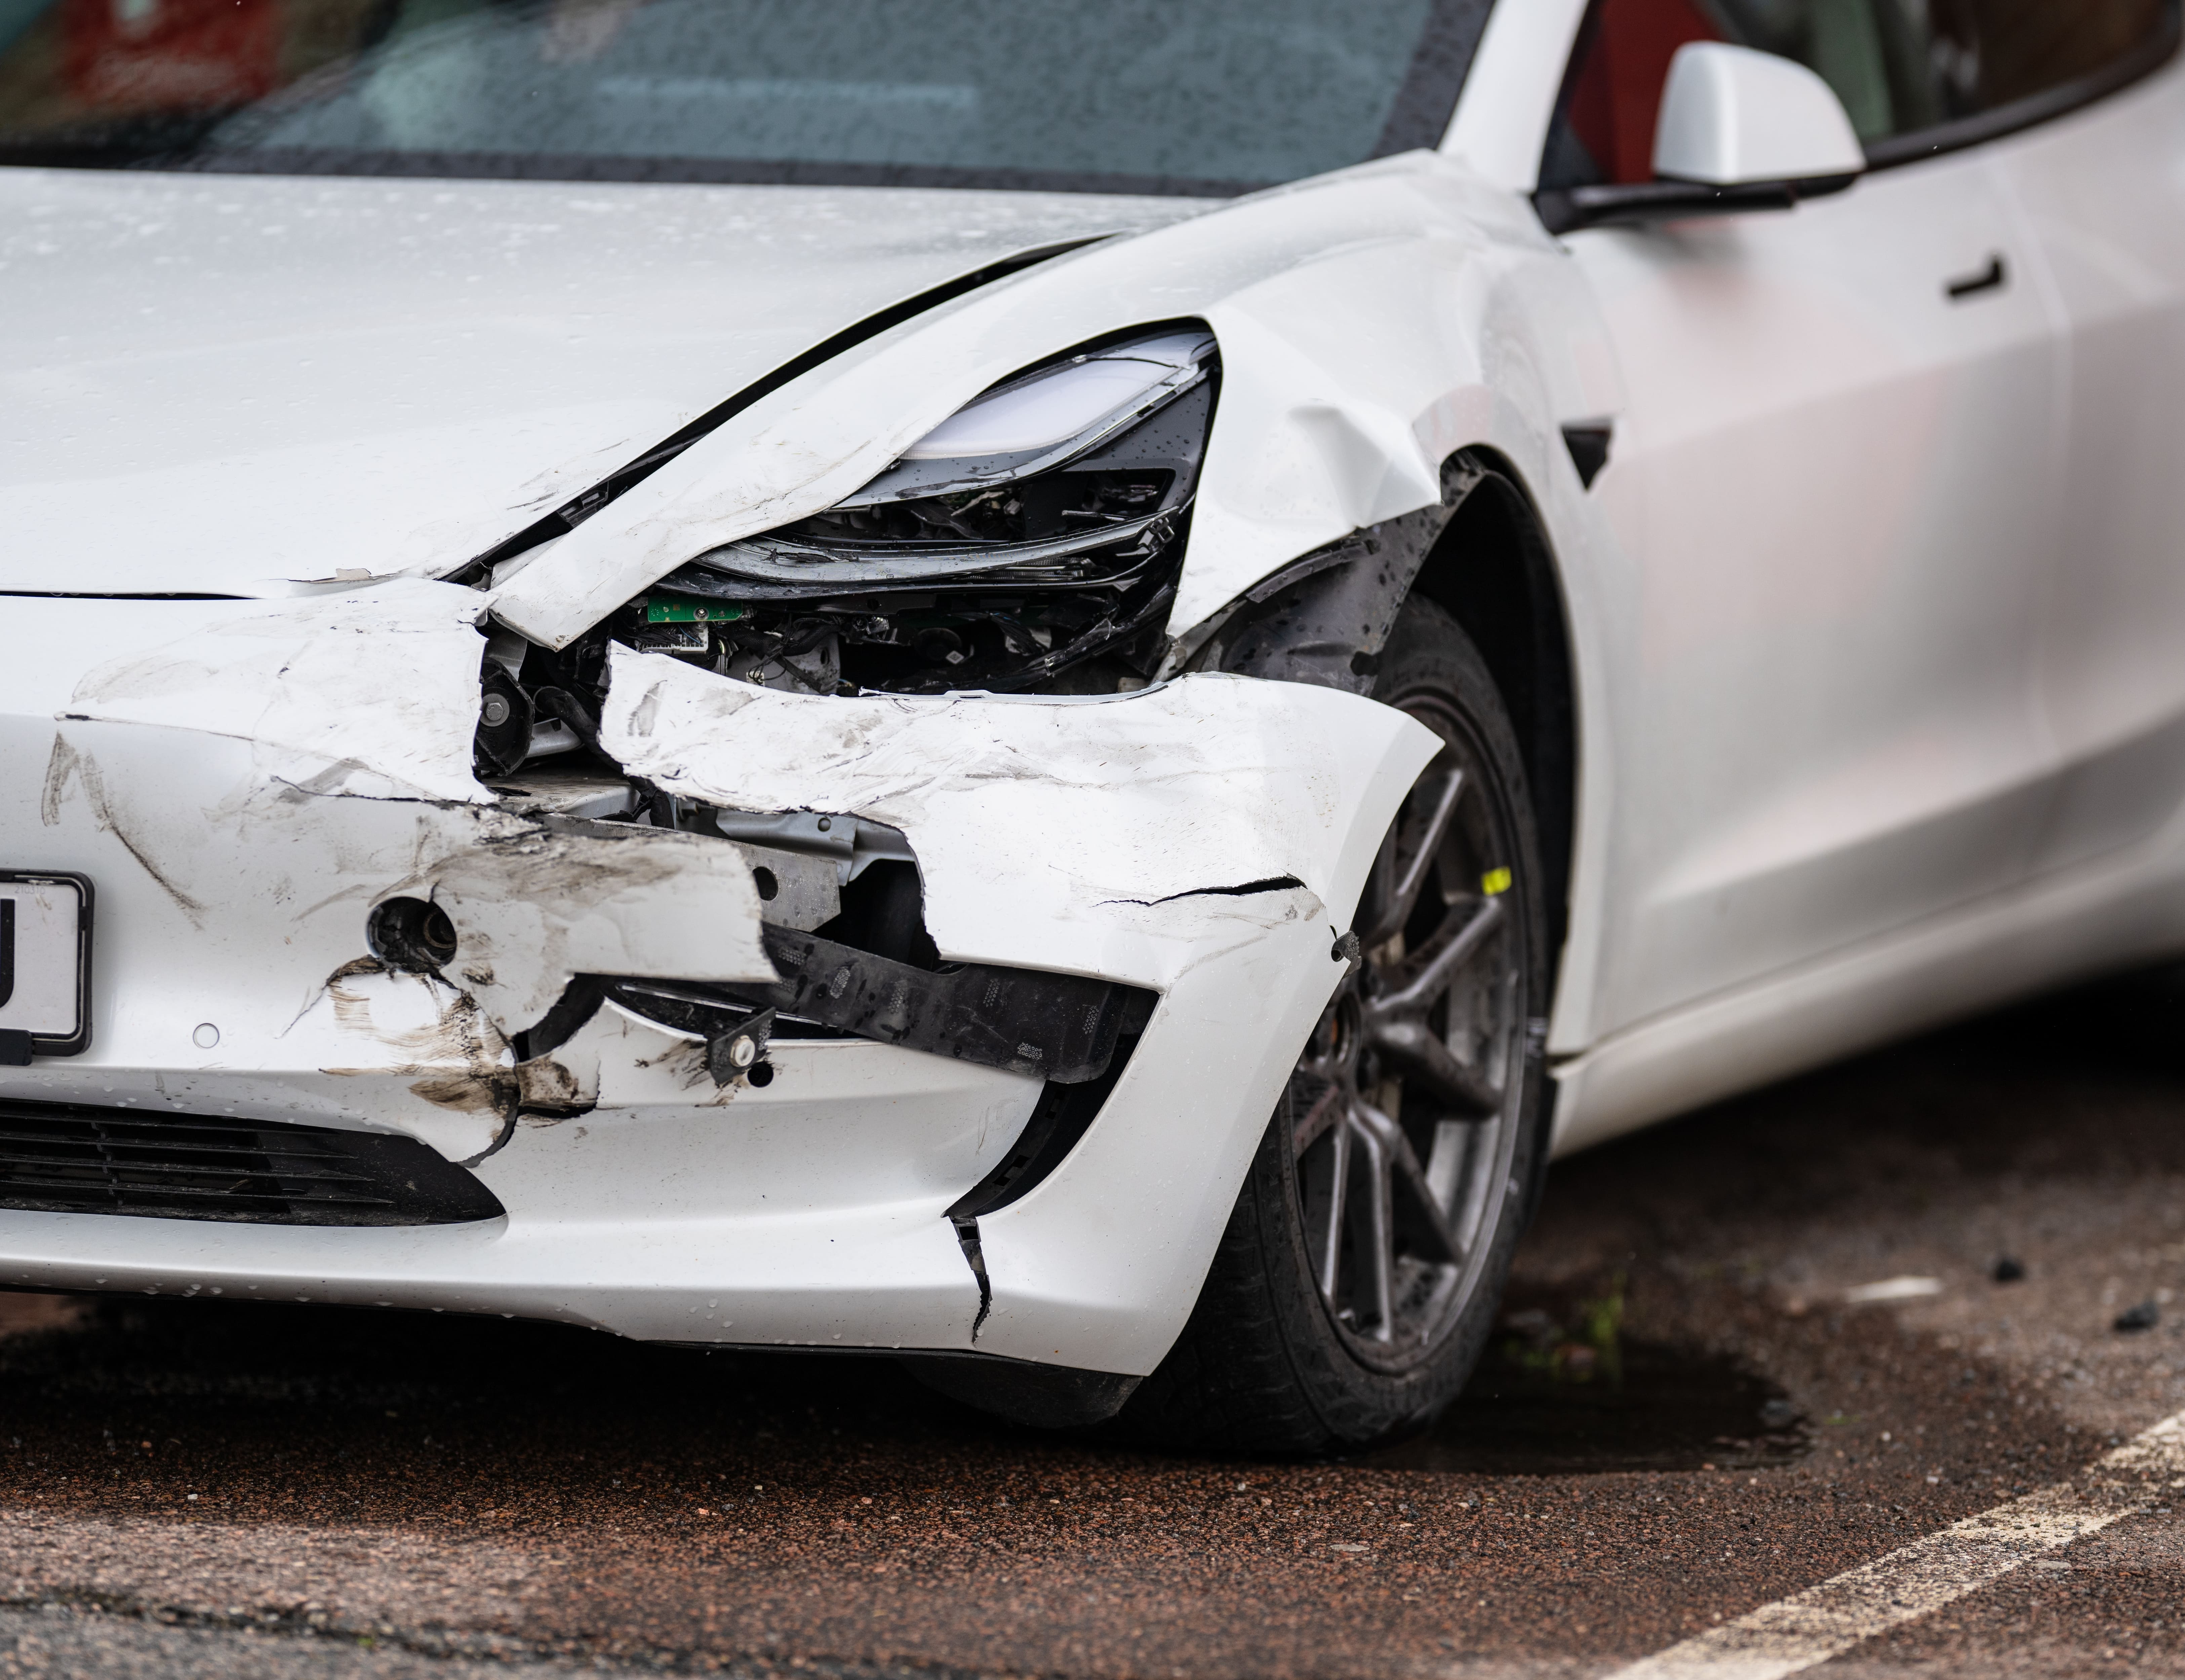
保险杠撕裂,大灯总成受损,前脸先于保险杠承受冲击图片来源:EV Assessors
凸嘴车:最贵的件站在最前面
网友给这类车起了个外号:凸嘴车。
先回答一个问题:凸嘴车是怎么来的?
一部分原因在风阻:为了压低风阻,车头压低、灯组前移,保险杠往里收。这是造型和续航的取舍,不见得每款车都如此。
燃油车时代,车头有一套朴素秩序。
GB 17354要求,车辆前后端要能承受4公里/小时碰撞。通行做法,是让塑料保险杠当最外凸的一层。它便宜,能单换,灯和水箱框架躲在它后面。
维修数据统计显示,燃油车80%的轻微事故只伤到保险杠,普通民用车更换费用在几百元上下。加上分体灯,费用也不会超过1000元。
“过去换一套卤素大灯,300到800元。现在一套贯穿式大灯得3000元。”虎嗅向一位维修中心负责人求证,他给了一句:“电动车维修贵是行业难题”。
他认为当前汽车前脸造型不合理,为了造型和风阻,把大灯前移,保险杠内收。有的大灯比保险杠前凸3.5厘米,形成一种凸嘴样式,这就是凸嘴车的来源。
凸嘴车带来的第二个问题,是车头不止有灯。
不少新能源汽车车头,矩阵LED、日行灯、摄像头、雷达塞进同一个壳,划伤就换总成,3000元到数万元。
“灯组越集成,维修越像换电脑主板。哪坏,都得整块换。换完还得校准,设备只有授权店有。”金盏E车空间的维修技师说。
再往前,是三目摄像头、毫米波雷达、激光雷达。它们站在最前面的受力位置。
一颗激光雷达,产业链给整车厂的供货口径约800元;2026年的官方售后和定损报价,是8000到22000元。
工程上还有个细节。C-IASI的低速碰撞测试,保险杠全宽10公里/小时、小重叠5公里/小时。测试撞的是保险杠,现实里最先挨撞的,是灯。
车尾是镜像。后保险杠做软、内收,最外侧成了金属尾门和贯穿灯。
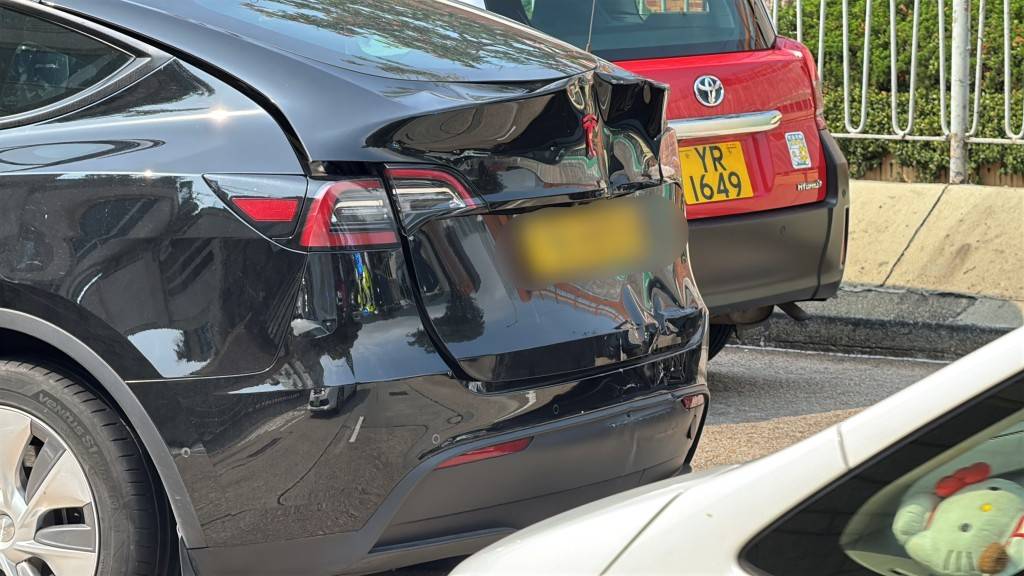
后保险杠基本完好,尾门凹陷、尾灯区域受挤压
倒车轻轻一碰,杠没事,尾门凹一个坑。甚至成为一个互联网特色,没坑的都不好意思叫自己新能源。
一台7万元的小车,修这点凹陷要一千多。
凸嘴看着像审美,落点是成本转移。
容易碰撞也就算了,关键还带来第三个问题,零整比过高导致不少门店维修成本高企,只能以换代修,又进一步推高了车辆维修成本。
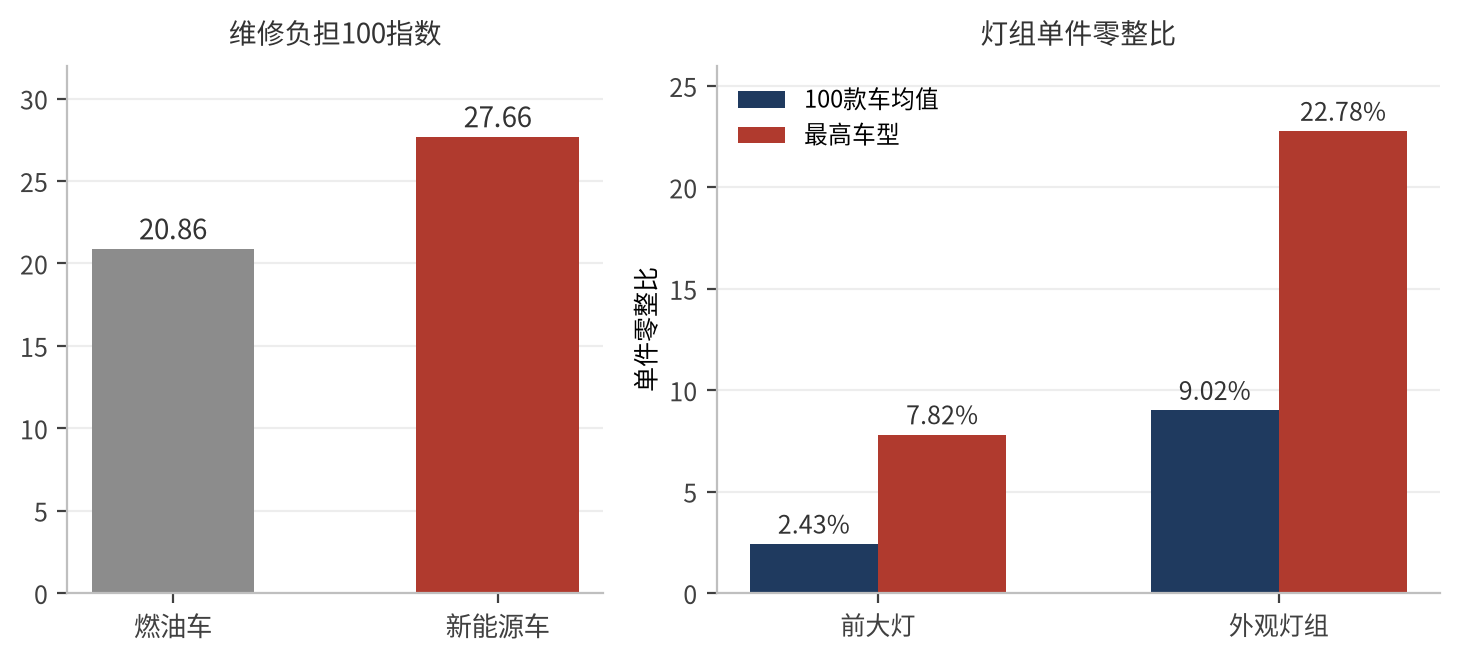
图3 新能源车与燃油车的维修负担、灯组零整比对比(数据来源:中保研第20期汽车零整比研究报告)
中保研第20期数据:100款新能源车前大灯单件零整比均值2.43%,单件价格均值5437.52元。报价单上,工时另算:拆装、校准、喷漆,一项不落。
奥迪Q4 e-tron的大灯零整比7.82%,外观灯22.78%。
一体式尾灯零整比均值9.02%。燃油车的分体尾灯,换总成500多元,只换灯罩几十元。
一体化压铸把车身做成整块,轻微变形不能钣金,只能换。这类车型平均零整比超过500%,燃油车是391.07%。
保费高涨,钱从哪来
没得比的账,最后都记在保费上。
今年一季度,新能源车均保费同比涨15%到20%,个别车型被拒保。过去未出险每年能降几百到上千元,现在纹丝不动已算好消息。
中国精算师协会和中国银保信的统计:2025年,全行业承保新能源车4358万辆,保费1900亿元,增长近35%,占车险总保费首次突破两成。
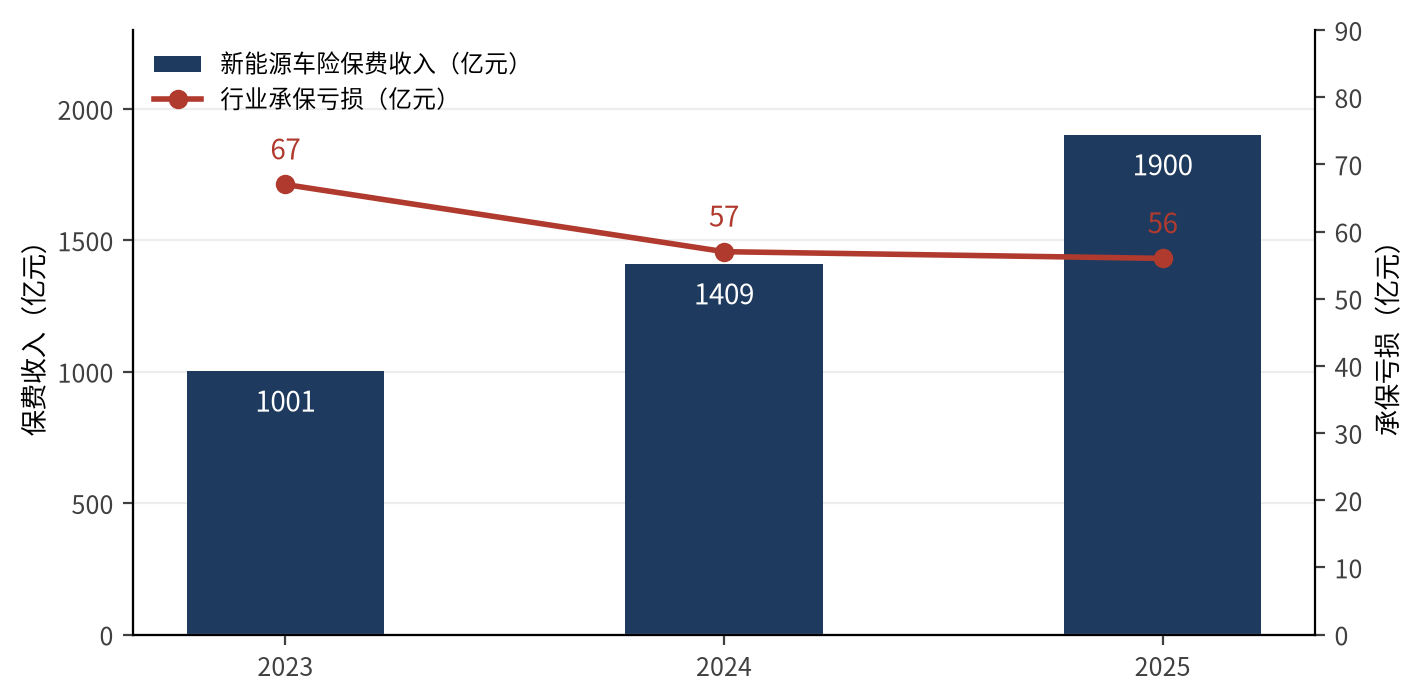
图6 2023—2025年新能源车险保费收入与承保亏损(数据来源:中国精算师协会、中国银保信,新华网制图数据)
同期,承保亏损56亿元。
429个规模车系里,143个赔付率超过100%。
收上来的保费,不够赔。
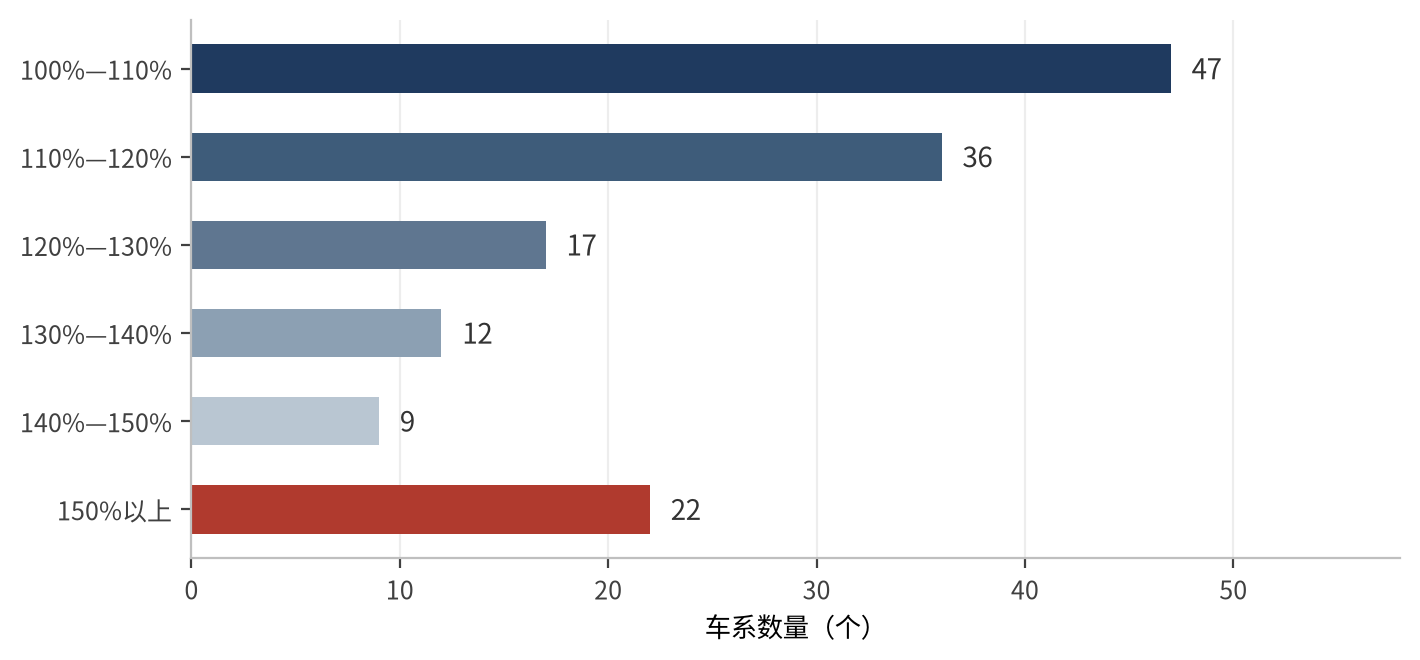
图7 2025年高赔付率车系按赔付率区间分布,共143个(数据来源:中国精算师协会、中国银保信)
车均风险成本是燃油车的2.2倍,保费只涨到1.7倍。两个倍数不匹配,差额就压在承保上。
2026年3月,新能源车险自主定价系数从0.6—1.4扩到0.55—1.45。同一款车,不同车主之间,保费能差出一倍多。
对低风险车主是好事。对高赔付车型,是继续加价。
143个车系里,有的是网约车,有的是高端电车。高赔付未必同源:网约车对应使用强度和出险频率,高端电车对应零件单价和维修方式。
出险频率更多取决于用车方式,车企改不了。维修单价可以。
一辆家用车一年跑一万五千公里,出险概率并不高。可只要撞一次前脸,保险公司几年收的保费就赔进去了。
一位车主两年没出险,保费照涨。系统理由:该车型整体赔付率高。
保费之外还有一笔隐形成本。出险一次,次年保费上浮,不少车主干脆自费修。自费修,又回到4S店的报价单。
10万到20万元的电车,每年保费比同价位油车贵1200到2000元;30万元以上,差价普遍超过3000元。
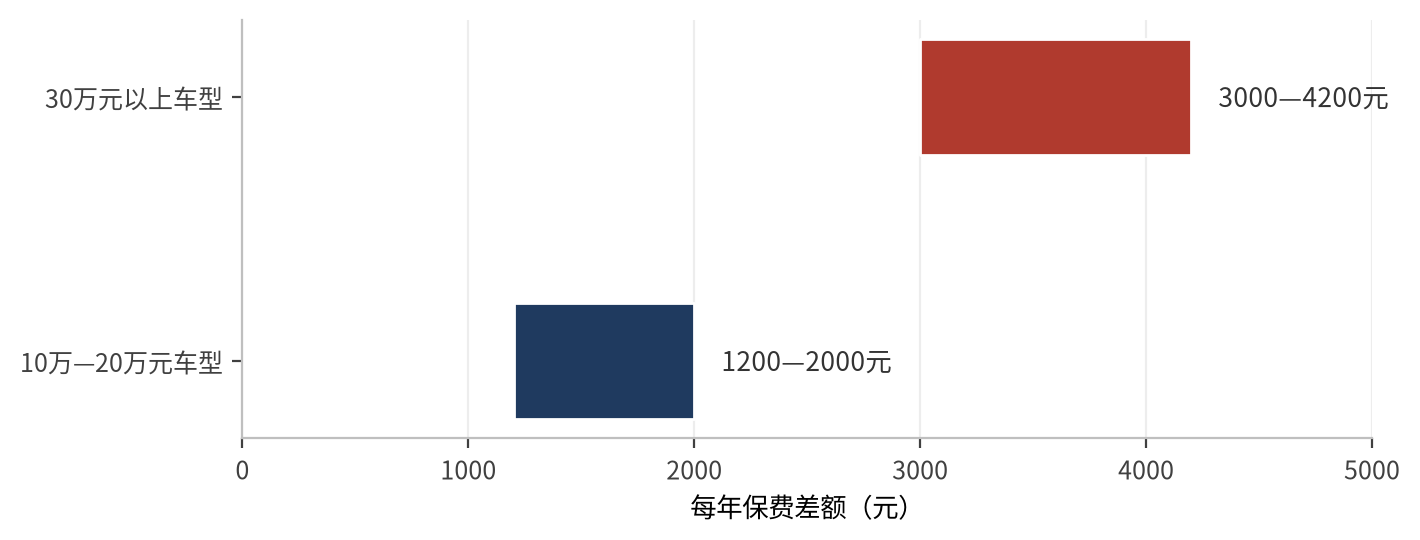
图8 同价位纯电车相对燃油车的年保费溢价(数据来源:中国银保信、中国精算师协会)
这不是阴谋,更像报表压力下的结果:价格战把新车毛利压到几个点,售后是少数还在赚钱的板块。
德国的比价机构把同一件事算得更细。Verivox 拿八对中国品牌车和同级对手逐对算保费:中位数贵19%,最贵的一对贵98%。拉开差距的是件好不好修、要等多久。
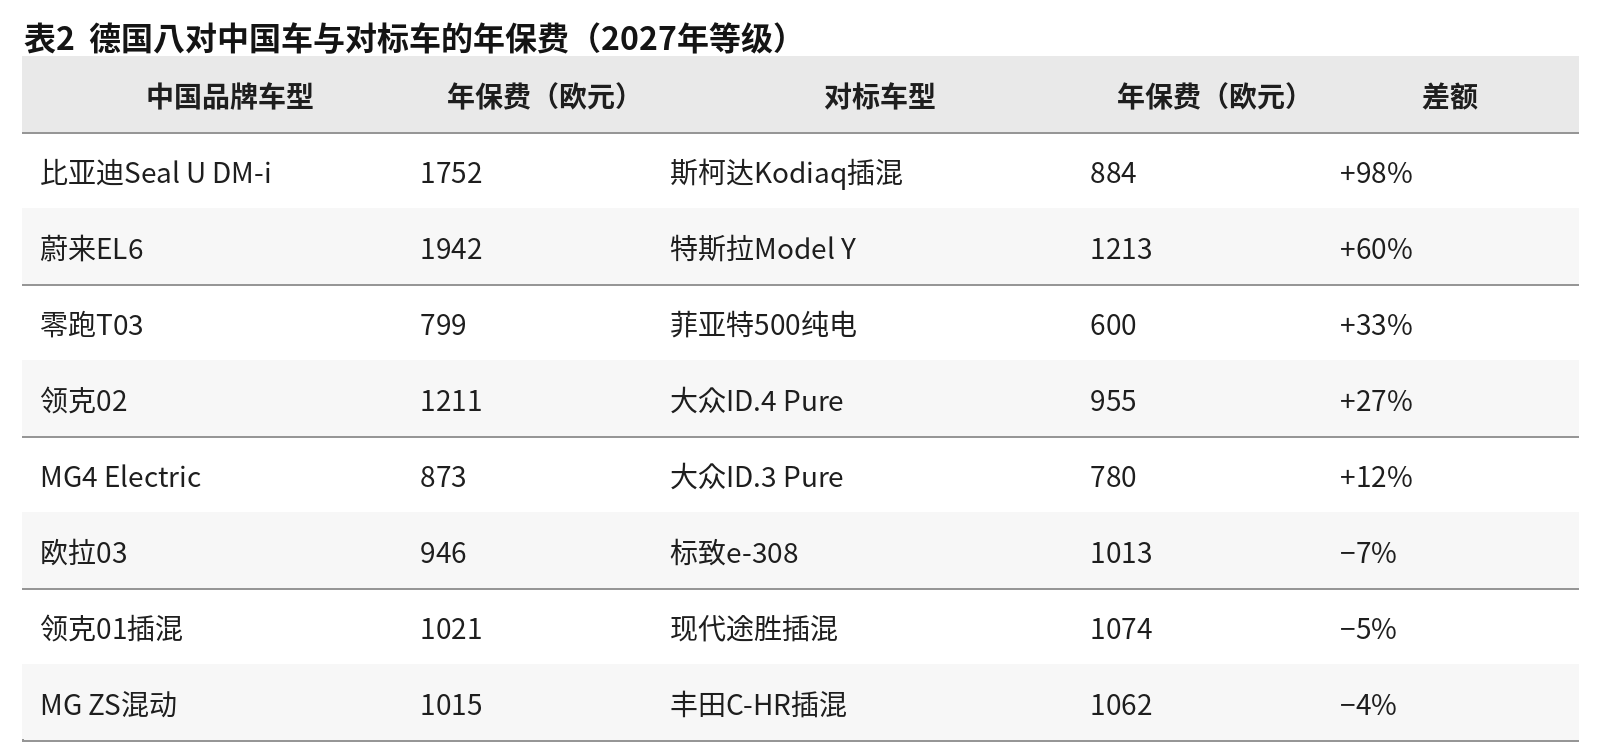
表2 德国八对中国车与对标车的年保费(2027年等级)
荷兰的Univé更直接。8月起不接9个新品牌的新保单,零跑在列;蔚来、极氪、东风的整车险也停了。
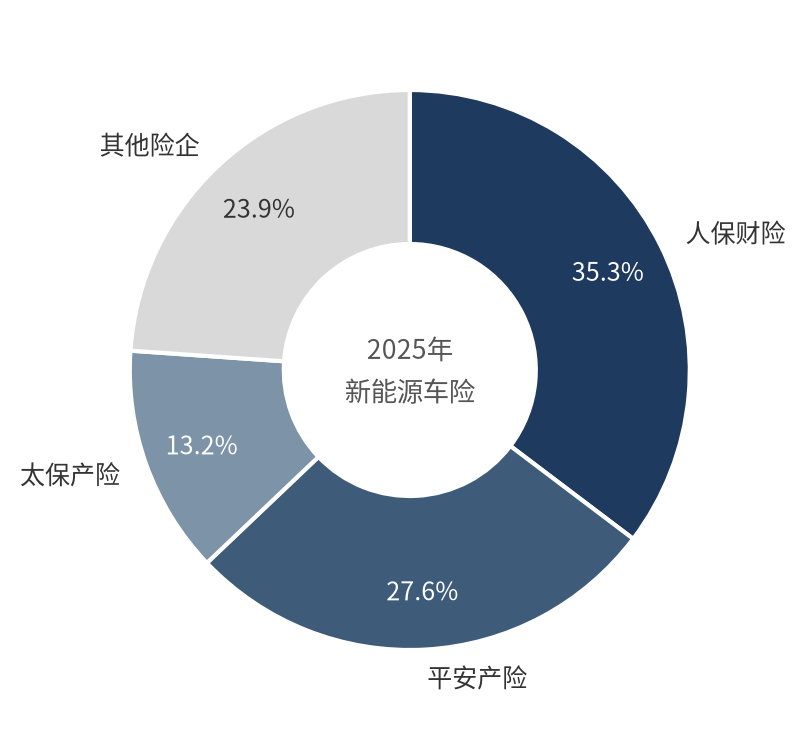
图9 2025年新能源车险保费市场份额(数据来源:各险企年报,新华网制图)
钱去了哪?能确认的是一条成本转移链。
设计把最贵的件放在最前面,碰撞一来,件先坏。坏了只能换。换件要回授权店,因为数据、密钥、标定都在车企手里,价格也由车企定。工时、配件、系统匹配,一项一项加。保险先赔。第二年,赔付记录变成车型风险,保费摊回所有同款车主。车企拿到售后产值,车主拿到一张更贵的续保单。
准确说,是设计取舍把成本转给了保险和车主。车企是否把它当成主要利润来源,现有材料还不足以判断。
中国精算师协会说,会把高赔付车系反馈给车企,推动其完善“车辆安全性与维修经济性设计”。这是第一次,把设计和保费连成一条可追溯的线。
规则也在往前推。2026年8月13日,中保研发布C-IASI 2026版规程,2027年3月1日实施:高价值传感器写进耐撞性,灯具、前端模块写进可维修性,用“维修比”衡量维修经济性。
11月13日,工信部发布《汽车改装管理办法(征求意见稿)》。二类改装必须找车企授权的店,车企担质量安全责任,一车一档;同时写明,无正当理由,车企不得降低改装车的质保。
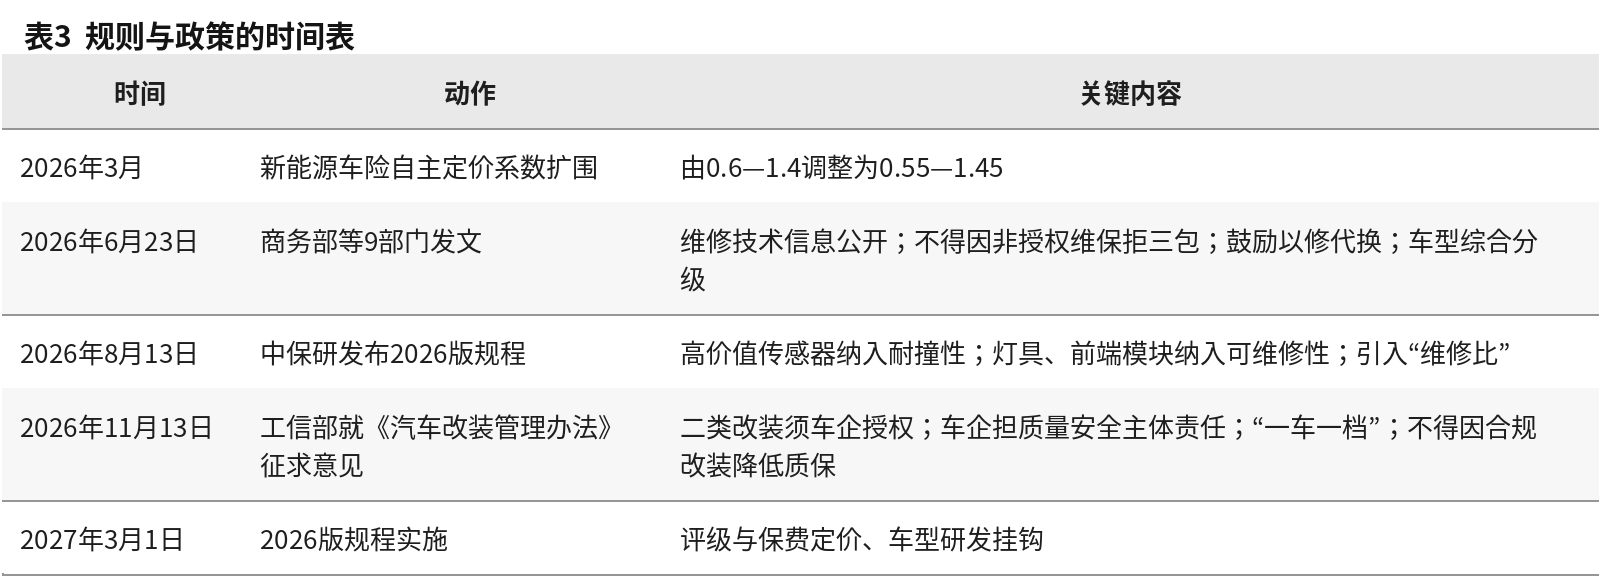
表3 规则与政策的时间表
授权可以,但不能拿授权当锁。
已经有企业尝到甜头。蔚来与四家保险公司打通数据后,端到端主动安全在2024年让事故损失减少25.2%。
规则在补,数据在通,不过可落地要等到2027年。
所以买车前不妨多问一句:零整比多少、撞了修不修得起、明年保费涨不涨。再看一眼车灯是不是比保险杠更靠前。
可维修性,能不能变成筹码
件贵,店少。新势力目前还没解开这两道题。保费一年一涨,车主骂完还得掏钱。
先划一条线:修得便宜,不等于卖得好。下面这些例子,能说明合资在渠道、配件和设计上做了回应,不能证明销量已经反转。
合资没拿新技术,先押了三件老事:口碑、验证、教训。说这是反攻还早,只能说它们在试。
第一件,是口碑。
1991年,捷达进入市场。桑塔纳、捷达、富康,“老三样”撑起第一代私家车。
中国车主对捷达的记忆,是出租车、教练车、家里的第一辆车。跑几十万公里,修一次几百块。
捷达在中国卖了35年,累计530万用户。老款捷达换一个车灯40元,一个轮毂70元,这是它能被记住的原因。
2026年10月22日,捷达M6在成都上市,7.98万到9.98万元。它是捷达第一款原生纯电,成都基地生产。
从10月22日上市到11月中旬,工厂夜班视频开始流传,“灯火不止,生产不停”,官方口径订单已过3万台。口碑能不能变成销量,还要看交付之后的维修账单。
第二件,是验证和设计。
反面的例子,前面已经摆了一堆:灯在前、杠在后,撞一下换总成,修一次顶半年工资。
有车主在短视频平台晒过一张特斯拉的维修账单:摄像头6800元,支架1280元,校准1800元,合计17280元。校准不算修,是把摄像头重新对准。这笔钱,燃油车基本没有。
正面的例子,是把维修放进设计输入和原有渠道中。
9月7日,凯迪拉克全新XT5 PHEV上市,25.99万元起,权益含“3年金身保障”。把维修风险从车主身上挪回厂家,写进合同。
日产把渠道摊开。9月22日后的N7、N6、NX8,配件和工时沿用合资售后体系,与燃油车同网。
设计之初就想到维修,和设计之后再补维修,是两件事。老车主换电车还选合资,多半也是这个原因:出事了有人管,磕碰了有地方修。这只是部分人的选择,还不足以说明整体回流。
第三件,是教训。
1972年9月,美国实施FMVSS 215,前保险杠要扛住5英里/小时撞击,后保险杠2.5英里。1974年,前后都提到5英里。1979年到1982年,标准进入零损伤阶段。
保险业给装了结实保险杠的车主,碰撞险费率降了20%。
然后车企开始游说。通用说,把测试速度砍到2.5英里,每辆车便宜40美元,还能减重省油。
结果导致1970年代,美国三大车企靠售后和配件赚钱,质量口碑一路下滑,市场份额被日本车企拿走。
1975年,美国《马格努斯-莫斯保修法》规定,厂商不能因为车主用了非原厂件、去了非授权店,就拒绝保修。
短期报表好看,长期丢市场。合资品牌早就算过一遍。
所以这一次,合资先让利:捷达把价格压到8万以内,凯迪拉克把维修兜底写进合同,日产把B级电车放进现有的1100家售后网络。
合资在设计上留出维修余量,配件上留出替代空间;平台、供应链、验证流程共用;维修渠道是现成的,全国几千家4S店,配件仓、诊断设备、技师培训早就铺好。
这里没有情怀,是算过之后的调整。但这三件事只能说明部分合资品牌在渠道、保障和设计上做了回应,不能证明其整体维保成本一定更低:一款车爆单,不等于体系反转。
千言万语,我们想对消费者和行业说,汽车后市场不该靠设计出来的缺陷赚钱。一辆车的前脸,不该是一张收费入口。维修经济性已经进了碰撞测试和车型风险分级;维修数据开不开放,决定独立售后还能不能活;保费定价会逼着车企重新掂量贵件的位置。谁能证明自己的车更好修、保费更稳,谁才可能把维修能力变成销量。