本文来自微信公众号: IT时报 ,作者:贾天荣
谁能想到,有一天,谷歌、亚马逊、微软这些全球最会赚钱的科技公司,也会因为花钱太多,让华尔街感到不安。
11月2日,芯片股再度遭遇抛售,英特尔跌近9%,AMD、西部数据、希捷科技跌超7%,英伟达也下跌1.26%。
而在10月30日,人工智能板块遭遇重创,市值蒸发超过1万亿美元,美股科技股遭遇猛烈抛售。纳斯达克综合指数下跌2.86%,纳斯达克100指数下跌3.46%,费城半导体指数下跌7.20%。英特尔单日重挫28.6%,高通、AMD等芯片企业跌幅超过10%,英伟达也下跌超过4%。如果把时间拉长到整个10月,据媒体统计,纳斯达克100指数当月市值损失超过2万亿美元。
引发市场担忧的,并不是AI需求突然消失了。恰恰相反,三季报显示,亚马逊AWS云业务收入同比增长39.3%,谷歌云收入同比翻倍,科技巨头的AI业务仍在高速增长。
问题是,它们花钱的速度比赚钱的速度还要惊人,谷歌、亚马逊、Meta接连出现自由现金流为负的情况。一向现金充裕的科技巨头,开始越来越频繁地向资本市场融资。
为了赢得这场竞赛,科技巨头究竟还要花多少钱?这些钱,又要多久才能赚回来?
钱不够花了
10月29日,亚马逊交出了一份看起来相当不错的成绩单。第三季度,亚马逊营收约2019亿美元,同比增长12%;营业利润约281亿美元,同比增长61%。其中,AWS云业务收入达到约460亿美元,同比增长39.3%,创近五年来最快增速。
订单同样不缺。亚马逊CEO安迪·贾西透露,AWS已经签约、尚未确认收入的订单积压达到5780亿美元,较第二季度末的4960亿美元进一步增长。
按照过去两年AI投资的逻辑,这原本是一份足以让投资者兴奋的财报:客户还在排队购买算力,云业务增长持续加速,未来收入似乎也有了保障。
然而,财报发布后,亚马逊股价在盘后交易中一度下跌约6.5%,10月30日收盘仍然下跌。让投资者感到不安的是另一组数字。截至2026年9月底的过去12个月,亚马逊经营活动产生的现金流达到约1683亿美元,同比增长29%。但同期购置物业及设备的净现金支出高达2107亿美元。
两者相减,现金流约负424亿美元。一年前,这个数字还是正148亿美元。也就是说,亚马逊不是不赚钱了,而是经营赚来的现金,已经不够支付不断膨胀的基础设施账单。
钱主要花在哪里?数据中心、服务器、AI芯片,以及支撑算力运行的网络、电力等基础设施。亚马逊表示,过去12个月自由现金流的变化,主要与物业及设备采购支出增加948亿美元有关,其中AI相关投资是重要驱动因素。
亚马逊并不打算踩刹车,公司预计2026年全年现金资本开支达到约2200亿美元,2027年还会显著增加。
谷歌也遇到了类似的情况。第三季度,谷歌云收入同比增长103%,达到约307亿美元,但Alphabet同期资本开支达到约514亿美元,自由现金流净流出约91亿美元。
谷歌预计2027年资本开支将超过3000亿美元,换算下来平均每天需要投入超过8亿美元。这两家公司的处境颇有代表性:AI业务增长越快,企业越需要提前建设数据中心、采购芯片和服务器;但基础设施投入需要立即支付,客户购买算力服务的收入却要在未来逐步兑现。
AI正在成为一门越来越大的生意,但要把这门生意做大,科技巨头首先得拿出越来越多的钱。
一年“融”一个阿里巴巴
如果说自由现金流转负只是财报上的变化,那么不断增长的融资规模,则让AI军备竞赛的另一面逐渐显露出来。
3260亿美元,这是截至10月底,Alphabet、亚马逊、Meta、微软和甲骨文五家科技巨头今年通过发行股票和债券筹集的资金,这一规模已经超过2025年全年的三倍,也超过了阿里巴巴的市值(2525亿美元)。
如果只看债券融资,增长同样惊人。据Crisil Integral IQ统计,2021年至2024年,上述五家科技巨头平均每年发行约250亿美元债券;2025年增加至约1090亿美元;截至2026年10月8日,今年累计发行规模已达到约2180亿美元。
从每年约250亿美元到超2000亿美元,科技巨头的债券融资规模在短短几年间发生了明显增长。具体到企业,Alphabet的长期债务从一年前的216亿美元增加至1251亿美元,增幅约479%。
亚马逊今年上半年发行了多种货币计价的债券,按披露时汇率折算合计约669亿美元,此后又披露了250亿美元的美元债券发行。Meta则不满足于传统债务融资。10月27日,公司为约250亿美元普通股及125亿美元强制可转换优先股发行定价,合计约375亿美元。
这些融资动作指向了一个共同趋势:AI投资的资金需求,正在超出部分科技巨头依靠当期经营现金流能够覆盖的范围。
过去,人们认为科技巨头拥有近乎取之不尽的现金。谷歌靠搜索广告赚钱,微软靠软件和云服务赚钱,Meta靠社交广告赚钱。这些业务一旦形成规模,就能够持续创造庞大的现金流。但AI改变了这套商业逻辑。软件可以复制,芯片却需要一块一块购买;模型可以不断升级,数据中心却必须一座一座建设。
今天买下的GPU,几年后可能面临更新换代;今天建成的数据中心,未来还需要扩容、维护、升级。企业不仅要支付建设费用,还要承担电力、网络、设备维护等持续性成本。
科技巨头正在从过去以软件和数字服务为核心的高现金流商业模式,走向一个需要持续投入大量物理资产的新阶段。当AI基础设施越来越依赖债务和股权融资,科技巨头不仅要为技术竞争负责,还必须为融资成本和未来现金回报负责。
“卖铲子”的日子也不好过
亚马逊、谷歌等云服务巨头正在为数据中心建设支付越来越高的账单,而上游芯片企业面对如此庞大的AI需求,究竟有没有能力把订单变成收入?
这一轮猛烈抛售中,最惨的莫过于过去一年股价大放光彩的英特尔。
它曾是这轮AI行情中颇具代表性的“翻身股”。2025年,美国政府以每股20.47美元的价格入股,英伟达随后宣布投资50亿美元,软银也投入20亿美元。外部资本的接连入场,加上AI服务器对CPU需求的重新升温,让市场重新燃起了对这家老牌芯片巨头的期待。
2026年,英特尔股价从年初约37.47美元一路上涨,盘中一度触及142.35美元,最高涨幅超过280%。
英特尔第三季度营收同比增长21%,核心数据中心与AI业务收入同比增长78%,净利润虽然同比下降18%,但仍高于市场预期。
单看过去一个季度,英特尔的表现并不算差。但华尔街赌的是对未来的预期,10月29日公布财报时,英特尔给出的第四季度营收指引为150亿至160亿美元,低于华尔街约170亿美元的平均预期;调整后每股收益预计仅为0.25美元,也明显低于市场预期的0.43美元。
英特尔并非没有客户需求,而是产能和供应链没能跟上。英特尔CEO陈立武坦言,制造供应短缺、内存芯片紧缺等因素,导致公司未能满足客户的强劲需求。与此同时,传统PC市场也在承压。英特尔预计,PC市场低迷至少会持续到2027年上半年,市场规模可能在2026年下滑12%后,2027年再下降10%。
一边是AI数据中心业务有需求却受制于供应能力,另一边是传统PC处理器业务增长承压,英特尔面临两头挤压,还要持续投入先进制程和制造产能建设。
与主要依靠芯片设计和云服务的企业不同,它需要承担晶圆厂建设、设备采购和制造工艺升级等巨额成本。这些投入不会因为短期订单不足而立即停滞。
10月30日,英特尔股价单日暴跌28.6%,创下公司历史最大单日跌幅;11月2日,又下跌近9%。
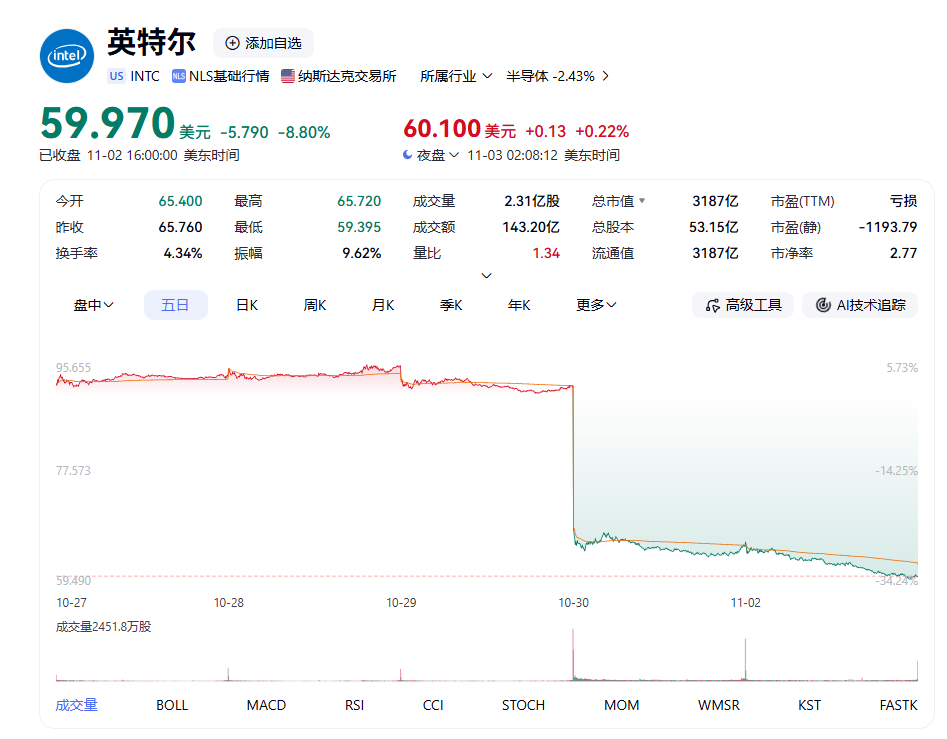
图源:百度财经
AI需求增长,并不意味着产业链上的每家公司都能顺利从中赚钱。
云服务巨头需要不断投入资金建设算力,上游芯片企业需要证明自己具备足够的产品竞争力、制造能力和交付能力。即使市场需求旺盛,如果产能、供应链和产品结构无法跟上,增长也未必能够及时兑现。
AI生意持续变“重”
AI数据中心可能需要多年才能收回投资,但债券利息却需要按照约定持续支付;服务器可以分多年计提折旧,却未必能在整个折旧周期内保持竞争力。
假设一家科技企业发行100亿美元、票面年利率为5%的债券,每年仅票息就需要支付5亿美元。如果融资规模达到1000亿美元,在同样的利率假设下,每年票息便达到50亿美元。
以亚马逊为例,AI基础设施投入带来的财务压力,已经开始体现在财报的多个角落。
先看现金支出。2026年第三季度,亚马逊购置物业及设备的现金支出达到772.6亿美元,是去年同期350.9亿美元的两倍多。公司预计,全年现金资本开支将达到约2200亿美元。
再看折旧。亚马逊2026年前九个月的折旧及摊销费用达到619.16亿美元,而去年同期为462.85亿美元,增加约156亿美元,增幅超过33%。这项费用不仅包括服务器和数据中心设备,还包括内容资产、租赁资产等,不能全部归因于AI,但可以看出,随着基础设施和其他长期资产规模扩大,折旧摊销正在明显增加。
融资成本也在上升。亚马逊2026年前九个月实际支付的债务利息(扣除资本化利息后)达到21.82亿美元,而去年同期为10.08亿美元,同比增加一倍多。
从亚马逊到微软,再到Meta,科技巨头开始越来越频繁地使用债券市场为AI扩张提供资金。债券融资的特点是能够一次性获得大额资金,这也意味着未来需要按照约定支付利息、偿还本金。尤其是微软部分债券期限长达40年,意味着今天为AI基础设施筹集的资金,可能成为未来数十年的财务负担。
当然,将最近科技股大跌等同于AI泡沫破裂,为时过早。AI需求并没有突然消失,但不同企业的资金实力、投资节奏和商业回报,正在出现分化。
据摩根士丹利预测,2027年全球AI基础设施资本开支可能超过1万亿美元。如果这一预测兑现,未来几年仍将有巨额资金持续流向芯片、服务器、数据中心和电力基础设施。
Truist Advisory Services首席投资官兼首席市场策略师Keith Lerner指出,现在的问题不再是人工智能需求强劲,而是华尔街越来越要求看到大量投资能够转化为持久利润和现金流的证据。
不过他对未来似乎表示出了谨慎乐观,自2023年以来,标普500指出科技板块已出现六次10%或以上的回调。而这六次下跌中,有四次的跌幅在14%至27%之间。他认为,这一次的回调也不会是例外。
排版/季嘉颖
图片/亚马逊pexels百度财经AI生成
来源/《IT时报》公众号vittimes