本文来自微信公众号: 明亮公司 ,作者:主编24小时在线
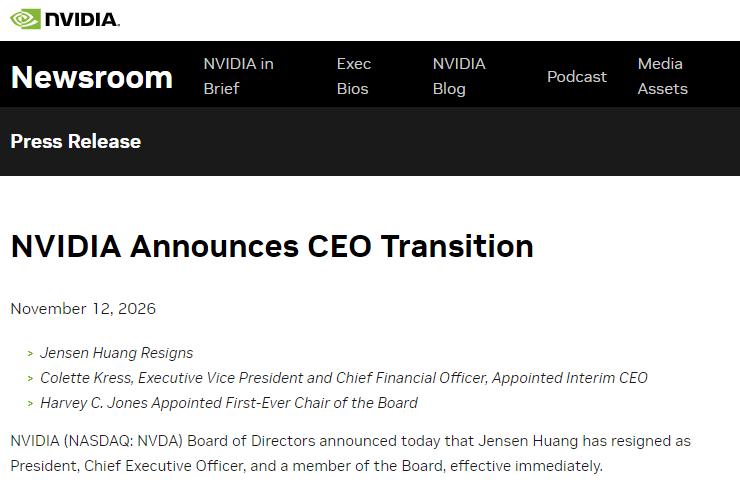
11月12日,英伟达(NVDA.US)宣布,黄仁勋已辞去公司总裁、首席执行官和董事职务,即时生效,当天英伟达股价收跌4.34%,报166.19美元。同一天,据彭博,即将IPO的Anthropic已收到约为拟发行股数6倍的认购订单。
两天前,Anthropic在招股书修订稿中披露,英伟达和谷歌各拟认购约100亿美元的N类普通股,交割取决于IPO完成及其他条件。这两家公司将成为同一轮私募的投资者,也都在为Anthropic提供算力。
不过,四年前,黄仁勋与Anthropic创始人达里奥·阿莫代伊(Dario Amodei)曾有一次并不愉快的会面。
2022年5月,两人在旧金山的中餐厅Eight Tables见面。据记者凯文·鲁斯在《The AGI Chronicles》中的记述,晚餐前,Anthropic首席计算官汤姆·布朗(Tom Brown)试图为一笔大额GPU订单争取折扣。他给黄仁勋看了一张表,按他的算法,谷歌TPU的性价比高于英伟达的芯片。这番比较惹恼了黄仁勋。据称,黄仁勋斥责布朗是个“只会算账的人”(bean counter),还说干脆不去吃饭了(后来英伟达发言人否认黄仁勋用过这个称呼,对这场晚餐的其他细节未予否认)。
到了饭桌上,黄仁勋向在座的人谈起英伟达的计划,说公司要建全球最大的数据中心。阿莫代伊接连追问,“具体有多大?是什么数量级?土地和电力从哪里来?冷却系统怎么解决?”
据一名在场人士回忆,黄仁勋只是反复说,那会是最大的数据中心。“最大的。”
阿莫代伊终于流露出不满,低声说黄仁勋这样“有点像特朗普”(kind of Trump-like)。
那顿饭没谈成任何交易。但在三年半后,Anthropic承诺采购300亿美元的微软Azure算力,底层使用英伟达芯片。英伟达也在那时宣布,承诺要向Anthropic最多投资100亿美元。
黄仁勋的离任引发全球媒体和科技从业者对背后原因的巨量讨论,甚至有类似“阴谋论”观点称,这一切都是Anthropic甚至是创始人阿莫代伊在“推动”,但目前没有任何直接的证据(X上有人认为纽约时报最初关于“出轨”的报道中,Anthropic的高管可能是关键信源之一)。
不过,如果梳理过去两家公司的观点”冲突”,主要体现在对高端芯片出口的限制政策,以及对开放权重模型(下称“开源模型”)的态度上。而从商业角度来看,英伟达作为AI最大的“卖铲人”,自然希望客户的市场“越大越好”;而对与前沿模型公司Anthropic,显然不希望开源模型+云厂商的模式,来抢走他们的生意。
两家公司的「合作」
基于公开信息梳理过去Anthropic的算力供应发现,其与英伟达直接沟通的场景并不多。
2023年,Anthropic先宣布使用Google Cloud的GPU和TPU集群,随后选定AWS为主要云服务商,采用亚马逊自研的Trainium和Inferentia。微软(英伟达芯片)加入,让它多了一条取得GPU算力的渠道。
如今,Anthropic开始把数据中心和芯片分开签约。招股书显示,公司过去完全通过固定期限的云协议取得算力,现在还会直接租赁芯片,再部署到由第三方代为运营的专用设施。数据中心建设周期长,公司可以先锁定场地和容量,等需求更明确后,再承诺金额更大的芯片支出。
2025年11月,Anthropic已宣布与Fluidstack合作建设数据中心。2025年末,公司账面尚无融资租赁,到2026年9月底已确认16.74亿美元融资租赁负债。
招股书披露,基于英伟达GPU的算力供应方面,Anthropic与SpaceX AI的算力协议支出上限为1205亿美元,期限延伸至2029年,全部容量交付后每月约31亿美元。Nscale和Lambda相关协议的金额分别约为446亿美元和413亿美元。
根据公司公布的最新数据,Anthropic第三季度营收169.56亿美元,算力和基础设施费用98.63亿美元,占营收约58%,二季度是48%,三季度的算力费用占比提升了10个百分点,这与公司长期的成本结构目标(45-50%)的距离又被拉大了。
而其中约50亿美元来自短期算力采购,价格明显高于同类多年期合同。同期,调整后经营利润率由19%降至15%。对Anthropic来说,长期合同可以减少临时采购,多种芯片架构则让Anthropic有更多供应选择。公司在路演中称,Claude已在AWS Trainium、谷歌TPU、英伟达GPU和AMD GPU四类平台上训练和运行。
两种商业模式的诉求
Anthropic需要算力,但更需要的是建立模型能力、用户数据和Token溢价的闭环,这种闭环底层仍然是模型性能壁垒。相比之下,英伟达除了在芯片性能优势之外,其在AI生态的基础设施作用,是与Anthropic所不同的逻辑。
简单来说,英伟达需要”尽可能把市场做大、把客户范围做得更广”,包括闭源和开源模型厂商的训练和推理,且黄仁勋个人对开源模型一直持支持态度。
对英伟达来说,如果前沿模型的用量集中到少数实验室和云厂商手里,大客户就更有条件谈价格,也更有动力投入自研芯片。开源扩大了能够部署模型的企业范围,也让更多云厂商和算力服务商有机会承接这些用量。即使芯片采购仍集中在部分大型云厂商手中,英伟达也能借此减少对少数模型公司的依赖。今年9月,英伟达收购HuggingFace,可以看作是对开源模型支持战略的延伸。
反观Anthropic,公司在招股书中已把开放权重模型列为竞争来源。这些模型首先争夺的是对成本更敏感的企业用量。OpenRouter的数据显示,按其平台付费流量计算,今年1月至10月,闭源权重模型每百万Token的混合价格由1.21美元降至0.52美元,开放权重模型由0.28美元降至0.084美元。
两家公司都依赖某种稀缺性,而具体的选择也是其所处产业链的位置决定的。Anthropic需要让Claude在足够多的任务上保持优势,才能维持客户愿意支付的价格;英伟达需要让客户继续为芯片性能、供货能力和CUDA生态付费。
开源模型缩小能力差距,会压缩Claude的溢价。其他芯片变得更好用、迁移成本下降,也会削弱英伟达的议价能力。两家公司仍能从AI需求增长中同时获益,但随着替代选择增多,谁能留下更多利润,就取决于客户还有多少理由为它的优势付费。
两位创始人的观点分歧
两位创始人对AI风险的判断,也影响他们如何看待行业规则。阿莫代伊警告,AI可能在未来一到五年冲击多达一半的入门级白领岗位,并主张放慢前沿模型能力提升的速度,给评估和防护留出时间;黄仁勋则强调,生产率提升也可能创造新需求。在安全问题上,他把责任更多放在产品发布环节。
两人的立场在芯片出口上发生了更直接的冲突。黄仁勋曾公开争取H200进入中国市场。阿莫代伊则认为,先进芯片的可获得性会影响中美前沿模型竞争。Anthropic支持《芯片安全法案》《AI OVERWATCH Act》和《MATCH Act》。今年9月,行业组织ITI反对将三项法案纳入年度国防授权法案,Anthropic因此退出该组织。
值得一提的是,早在今年5月,披露持有英伟达空头仓位的Culper Research在《英伟达的中国问题》中,把这个问题落到新加坡云服务商Megaspeed身上。报告质疑其资金来源、服务器去向,也提到黄仁勋与Megaspeed时任高管Alice Huang的往来。Culper估计,中国需求驱动了英伟达2026财年超过20%的计算业务收入。
四年前,布朗用一张表向黄仁勋比较GPU和TPU的价格。如今,英伟达和谷歌拟在Anthropic同一轮私募中各投入约100亿美元,Anthropic则同时使用两家的芯片。黄仁勋离任后,Anthropic还要继续为Claude争取更低成本的算力,英伟达也要继续争取让Claude和它的竞争者都在自己的芯片上运行。