作者 | 谢芸子
编辑 | 张帆
消费行业集体过冬的2026年,江南布衣反而迎来了巅峰。
10月20日,江南布衣报收23.2港元,当天达到上市以来的最高价23.66港元,年初至今累计涨幅超过29%。
支撑股价的,是公司发布的最新财报。
在截至6月30日的2026财年,江南布衣营收60.46亿元,同比增长9.0%;归母净利润9.97亿元,同比增长11.7%;毛利率66.6%,净利率16.5%。
另据浦银国际报告,2026财年后的7月至今,江南布衣流水持续获得高单位数增长,国庆黄金周的流水增长更是超过10%。
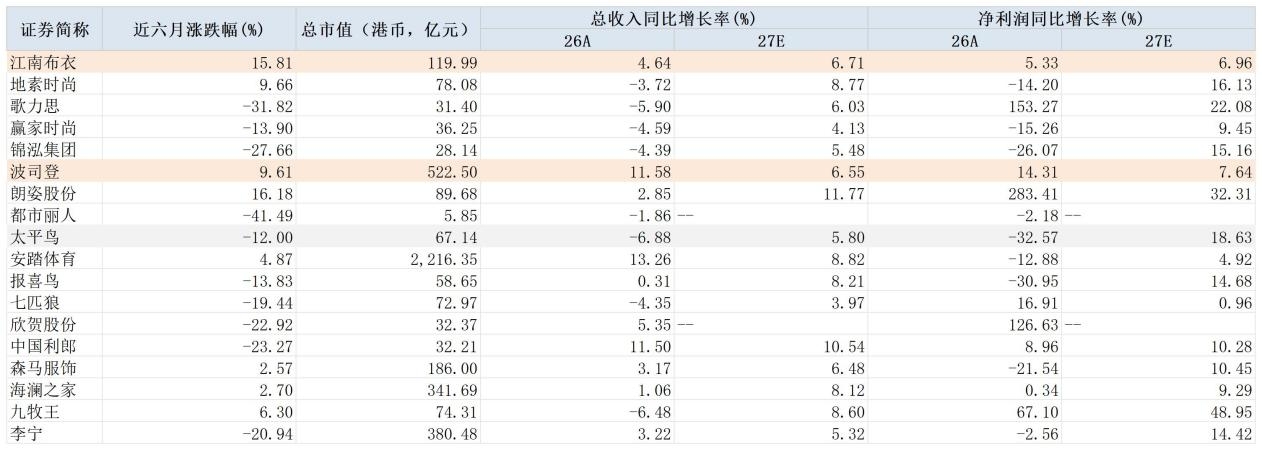
把对比维度放大到整个行业。
尽管江南布衣与安踏体育、波司登、海澜之家不在一个量级,但从股价及业绩涨幅看,今年以来,江南布衣算是领跑了整个行业。
表格来自Wind;数据截自2026年11月5日
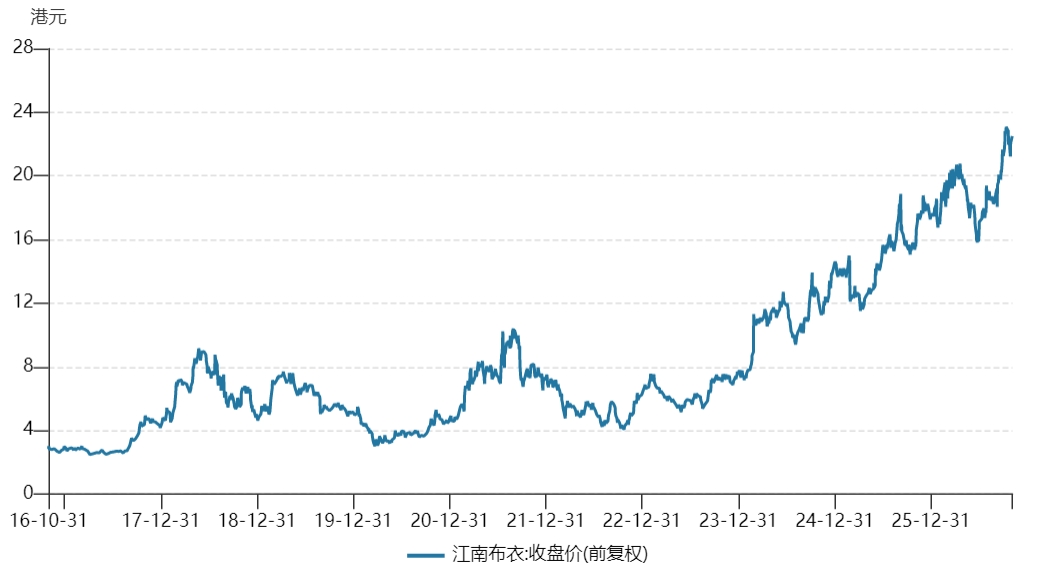
图片截自Wind
“小而美”的公司实现反超,多少有些反直觉。
消费分级时期,非必选消费普遍焦虑;户外当道,传统时装品牌更多处于增长困境。
再从消费者感知看,江南布衣仍与两个标签相连:一是设计上“有些夸张、看不懂”,二是五年前的那场“邪典童装”风波。这些构成了大众对这个品牌的第一层“滤镜”。
挨骂与赚钱同时发生在一家公司,看似矛盾,实则是筛选的结果——江南布衣不需要人人喜欢,只需要喜欢的人一直购买。
谁在为江南布衣买单?
1994年,李琳与丈夫吴健在杭州开始经营服装生意,随后转向自主设计。
独立分析师唐小唐回忆,江南布衣创立之初主打“反传统”路线,以“人文、自然、强调剪裁”的设计为特色,早期用户多是文化、传媒领域的知识分子。
这种基因延续至今,宽松廓形、自然色、棉麻等材质的肌理感,使江南布衣在商场拥有一定辨识度——它不依赖醒目Logo,消费者买的是“看起来就像江南布衣”,而不是某一件当季爆款。
最新财报中,JNBY的目标客户定义为25至40岁的现代女性,强调她们好奇心强,善于发现平凡生活中的惊喜与诗意。这是官方定位,并不等同于真实的会员画像。
社交平台上流传的另一个词或许更贴切——“中女”。这个词通常指30岁以上、有稳定消费力、为自我取悦穿衣的女性。
有“老粉儿”告诉36氪,JNBY一开始的设计非常独特,“有些雷霆配色穿上身很好看”,“但设计经常神一阵鬼一阵”。
在她的感知中,购买这一品牌的多是一些“生活在一、二线城市、体制内或‘老企业’工作,有一定消费力的女性”。“她们逛商场不一定去奢侈品区,却也看不上朗姿、伊芙丽,觉得不够有设计感或是过于年轻”。
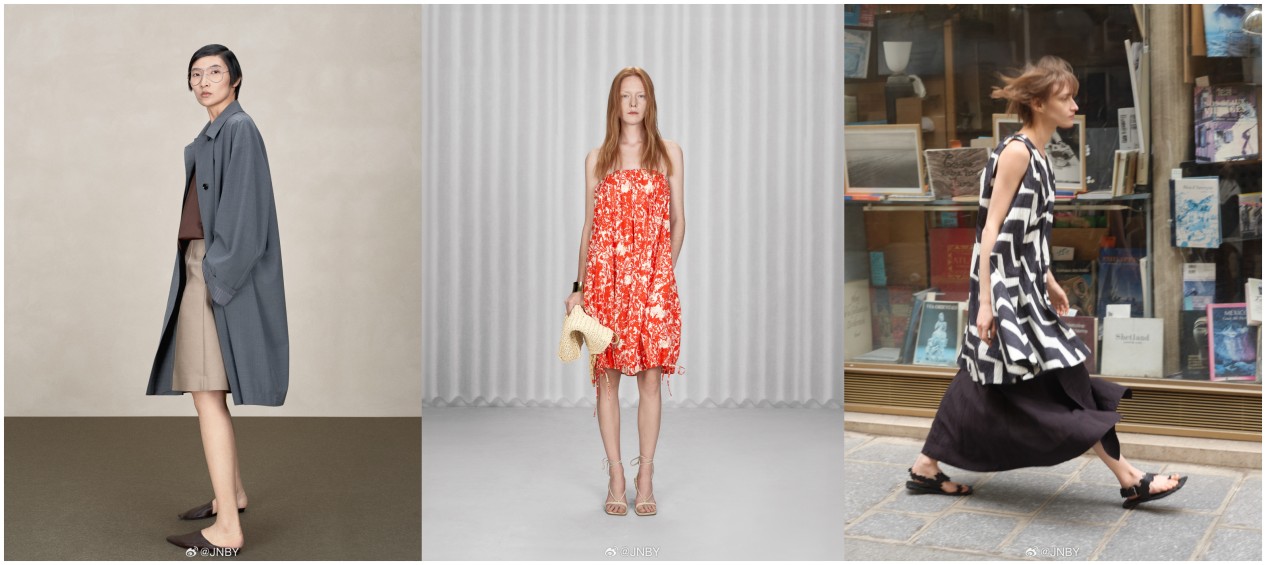
JNBY2026春夏新品;图片来自官方微博
当然,小规模样本不足以代表全部会员。
东吴证券7月报告显示,江南布衣的主力价格带为500至2000元,低于地素时尚的1000至4000元。这些女装都谈不上便宜,却能使消费者就算在低线城市,也能买到一种不完全追随大众、区别于快时尚与运动风格的服装。
这批用户的购买力,最终体现在财报数据里。
按江南布衣2026财年的零售规模计算,一、二线城市带来的合计贡献52.3%,三线及以下城市贡献47.7%。这至少能说明,江南布衣的消费人群在各城市的分布相对均衡。而比会员画像更关键的,是复购。
2026财年,江南布衣活跃会员账户超过61万个。对比雅戈尔在2021年披露的190万活跃用户,这一数据不算多,但购买力强。
报告期内,江南布衣会员贡献的零售额占比超过80%;年度购买超过5000元的高价值会员超过36万人,贡献零售额52亿元,占线下渠道零售总额超过六成。粗略折算,这批高价值会员2026财年的人均消费超过1.44万元,是公司真正的基本盘。
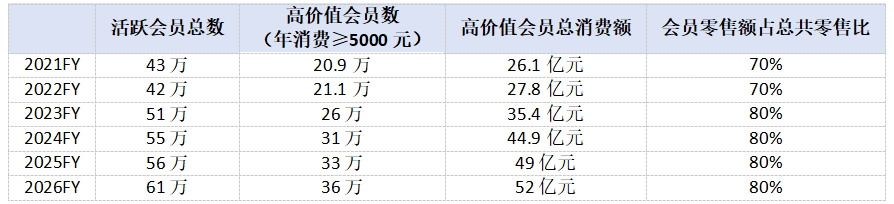
36氪根据公开数据制表
十年维修与“一个盒子”
对于服装品牌,设计负责找到第一批用户。但江南布衣所说的“自然、简约、诗意”,始终是“形而上”的表述,消费感知因人而异。
不只是江南布衣,同行对自身风格的定义也多是抽象标签。
太平鸟的定位是“悦享品质时尚”,不强调固定的设计师语言;地素DAZZLE则偏向都市潮流,东吴证券将其设计概括为“图案、装饰和不对称”,官方称之为“矛盾冲突美学”。
不过,定位差异并不等同于鲜明的辨识度。
疫情后,消费者更看重稳定性与普适性,各品牌今年秋冬的新品也呈现一定趋同。小红书等社交平台上,已有用户吐槽JNBY的风格越来越保守,“班味儿很重”。
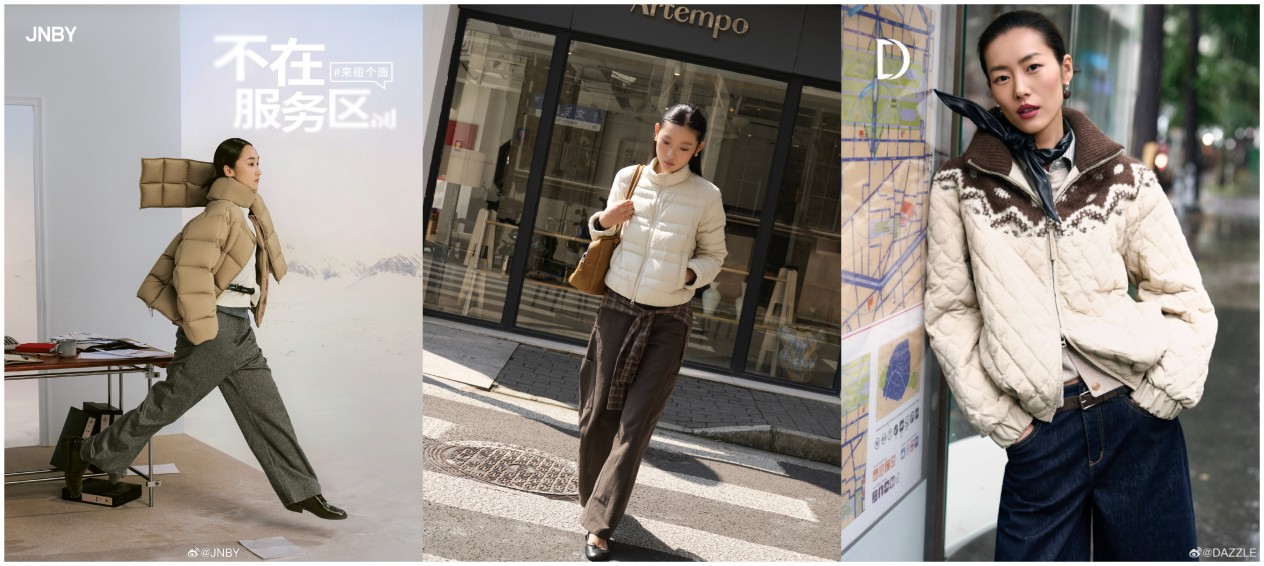
从左到右,依次为JNBY、太平鸟、DAZZLE的秋冬新品
当独特风格不再是优势,留住用户的砝码落到了运营。
江南布衣的会员体系主要有银卡与金卡两级,权益包括“专属折扣、生日特权、洗护福利、十年维修”等。
以往,这种“管家式”的服务多存在于奢侈品牌,且成衣类的产品保修基本在1年内。在中高端女装赛道,江南布衣的会员服务是绝对的少数派。
在帮助会员降低洗护成本的同时,江南布衣还替消费者——尤其是那部分没时间逛街的职业女性节省了决策成本。
《21世纪商业评论》曾报道,江南布衣花费两三年的时间打磨了一套算法,其中的“线上数据洞察看板”为会员添加了“材质、版型、颜色”等偏好标签。导购会根据这些标签,主动推荐产品。
按公司CMO黄盛的表述,这套系统的推荐命中率达到70%;基于会员标签的广告投放效率同样可观——在腾讯平台的时尚女装领域“投1元挣7元”,ROI仅次于UR和优衣库。
比标签更具感知力的是“BOX+不止盒子”。
公开资料显示,在江南布衣,用户每年只需花费399元,就可以收到6次搭配好的服装组合。免费试穿,中意的留下,不适合的退回。
此外,针对金卡会员,江南布衣还特别推出了“1对1”搭配师的定制服务。
到这里,私域的闭环已经完成——设计负责筛选,服务负责留下。腾讯智慧零售也曾披露,江南布衣的企业微信社群渗透率达到35%,属于行业头部水平。
一年只净增1家店
与会员服务形成对照的,是近乎“抠门”的线下拓店。
2026财年,江南布衣全球门店总数为2118家,全年仅净增1家。这并不意味着渠道停滞:2026财年年中,公司门店总数一度达到2163家,下半财年净减少45家。门店调整的同时,渠道结构也在变化。
全球范围看,江南布衣自营门店全年净增9家至501家,经销商门店净减8家至1617家。报告期内,自营收入同比增长10.7%,经销收入仅增长1.3%;2025财年则是自营收入下滑6.2%、经销收入增长9.6%。
两年间的此消彼长,或许反映出公司现阶段的渠道取舍。
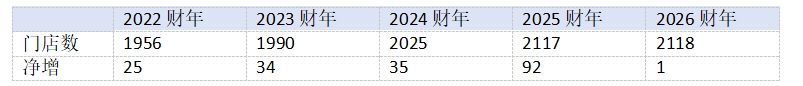
36氪根据财报数据制表
门店之外,精打细算的还有货品。
江南布衣没有线上专供款,全国门店与线上共享“一盘货”,减少缺码、断货与局部滞销。在零售行业,线上线下打通是数字化的重要一环,江南布衣则把这笔收益直接算了出来。
2026财年,库存共享及分配系统为江南布衣带来的增量零售额达到14.05亿元,同比增长23.6%。这部分增长来自现有货品与渠道的重新匹配,而非简单的扩店。
同期,江南布衣线上收入增长20.5%,线下仍贡献约76%的收入。线上负责持续触达用户、调配货品,门店继续提供试穿、面料感知和搭配服务。
可以看出,江南布衣不是停止扩张,而是选择性扩张:关掉低效店,把资源投向高端购物中心、优质点位,进行店铺升级。它关注的不在门店数量,而是新店能否带来增量,现有门店能否产生持续收益。
这种选择,也建立在购物中心对其招商价值的认可上。
“江南布衣一直是购物中心重量级的招商品牌,只要想做零售都会跟它联系。”
在上海购物中心协会品牌专业委员会秘书长杜斌的观察中,江南布衣的门店销售相对平稳,这种平稳在疫情后更显珍贵。“自2026年以来,只要是持续开店的品牌,都会被购物中心重视。”
只做固定的生意,天花板已现
只不过,江南布衣的增长焦虑并没有消失。
唐小唐的判断指向更长期。他认为,江南布衣的核心客群规模基本固定,已触及天花板,后续无大规模拓客空间。且与疫情前相比,公司近年来的营收增速明显放缓。
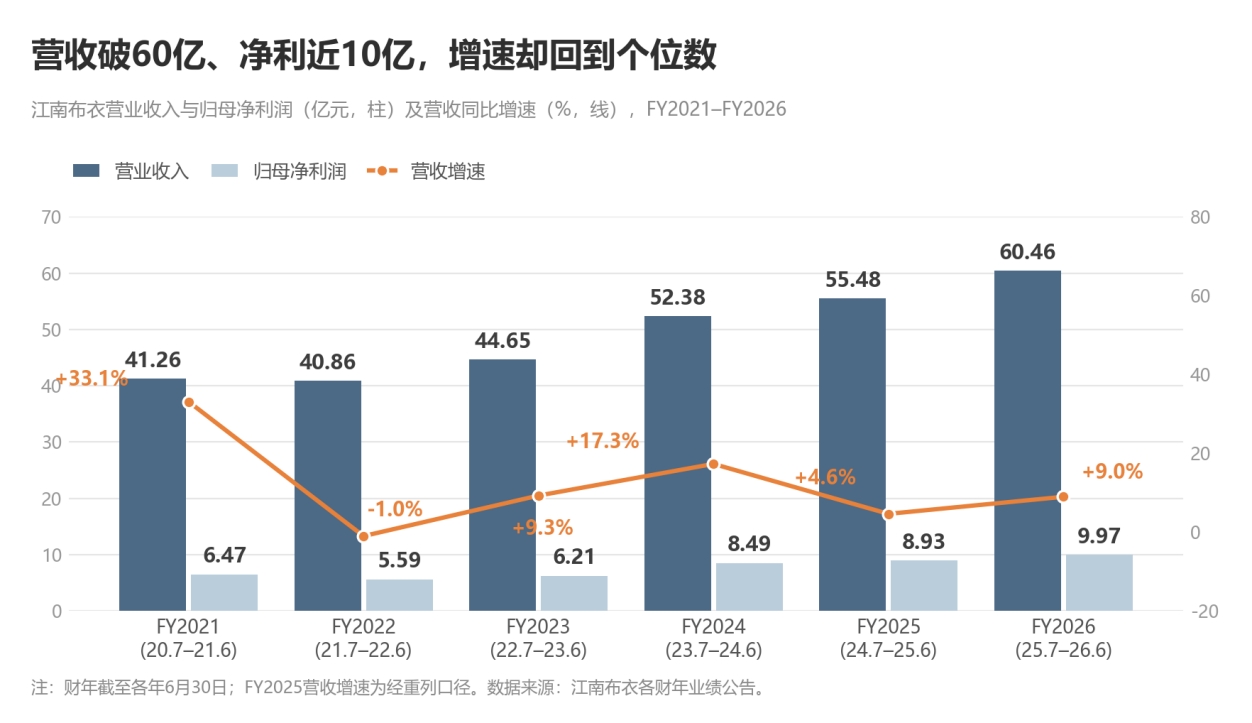
36氪根据Wind数据制图
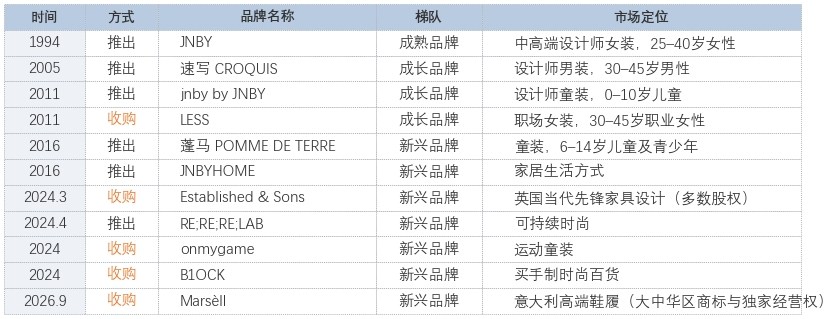
关键问题在于,江南布衣除主品牌之外,尚未出现同等量级的增长引擎。
近年来,江南布衣也在发展更偏年轻通勤的LESS。在唐小唐的介绍中,集团对LESS的定位类似Miu Miu与Prada的层级关系。
2026财年,LESS营收7.31亿元,同比增长17.4%,且其毛利率达到70.2%,甚至超过主品牌JNBY的69.9%,是集团内毛利率最高的品牌之一。
不过从部分消费者感知看,LESS与JNBY的风格差异不大。它能否形成足够清晰的第二客群,仍需观察。
更明显的短板在速写。这个2005年推出的男装品牌,2026财年收入下降1.1%至7.12亿元,门店由308家减至283家。
CEO吴华婷说得直接:“我没有办法改变男性穿着和喜好的习惯。”这句话也揭示了家庭复购的限度。江南布衣至今未把在女装积累的认同复制到男性品牌。
36氪根据财报数据制表
值得关注的是,江南布衣仍在寻找新的入口。2026年9月,江南布衣宣布与意大利高端鞋履及皮具品牌Marsèll合作,独家负责其在大中华区的运营。
财报会上,CFO范永奎特别提到“江南布衣要成为一个有国际影响力的百年品牌”,重点向海外市场和生活方式两大方向长期布局。至少目前,江南布衣的海外收入占比仅0.6%,新品类也未见水花。
在这一过程中,外部竞争不只来自女装竞品。
Euromonitor数据显示,2019年至2025年,国内女装市场规模复合增速约-0.7%,同期运动服市场复合增速约4.6%。两组数据不能直接证明运动服与女装的替代关系,但当人们更愿意为功能性与运动场景支付溢价,中高端女装的消费优先级自然下降。
有江南布衣用户对36氪坦言,近年来她的衣橱更多是lululemon以及不需要费精力打理、有自然褶皱的Pleats Please。前者提供运动场景和身体感受,后者提供设计辨识度,两者分走的是同一批客群的预算与品牌注意力。
增长的故事讲到这里,股东回报是另一本账。
2026财年,江南布衣派息率达110%,这份“慷慨”涵盖上市十周年的特别派息,也足以证明现金流充裕。但特别股息本身不能代替对新客、新品牌和新品类的投入。
现如今的江南布衣,已向市场证明了小众审美可以做成一门超过60亿的生意。接下来要回答的问题是——除了让老客继续买,如何吸引更多新人下单。如果这个问题迟迟没有答案,高分红也只意味着一家成熟公司的暂时性收获,而非下一轮增长的开始。
*免责声明:
本文内容仅代表作者看法。
市场有风险,投资需谨慎。在任何情况下,本文中的信息或所表述的意见均不构成对任何人的投资建议。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。我们无意为交易各方提供承销服务或任何需持有特定资质或牌照方可从事的服务。
关注获取更多资讯
本文来自微信公众号“36氪财经”,作者:谢芸子 张帆,36氪经授权发布。