(本文作者为 产联社CLS,钛媒体经授权发布)
文 | 产联社CLS
奢侈品卖不动了?
根据最新财报数据,今年前三季度,欧洲市值排名前六的奢侈品企业,包括LVMH、爱马仕、开云集团、历峰集团、PRADA和Moncler,年内市值合计蒸发了足足 2510亿欧元,约合人民币1.87万亿元。
LVMH前三季度核心业务负增长,年内市值蒸发1316亿欧元。爱马仕第三季度营收增长为4.3%,创下2020年以来最慢纪录,年内市值缩水933亿欧元;开云集团核心品牌Gucci,第三季度可比营收下滑6%,财报发布次日,集团股价暴跌16%,创下有史以来最差的单日表现。
Prada集团旗下Miu Miu四年来首次季度零售下滑,Moncler在欧洲市场第三季度大跌8%,Ferragamo亚太地区第三季度也重挫11%......可见,这不只是一家公司的困境,而是整个行业正在经历的一场变革。
过去几年,奢侈品巨头们不断提高售价,把品牌定位推向更高端。但当价格涨得越来越快,消费者的钱包、购买意愿和品牌忠诚度,却没有同步增长。
与此同时,中国市场需求放缓,美国消费者也开始变得谨慎,全球奢侈品行业赖以增长的几个重要市场,都不再像从前那样慷慨。
奢侈品的寒冬期,终于从财报数字里显现出来。
但问题是,有钱人真的不买奢侈品了吗?还是说,他们只是不愿意为那套品牌溢价买单了?
业绩集体下降,奢侈品巨头也扛不住了
如果把这些奢侈品集团2026年前三季度的财报放在一起看,会发现一个共同趋势:增长还在,但明显变慢,部分品牌甚至已经进入负增长。
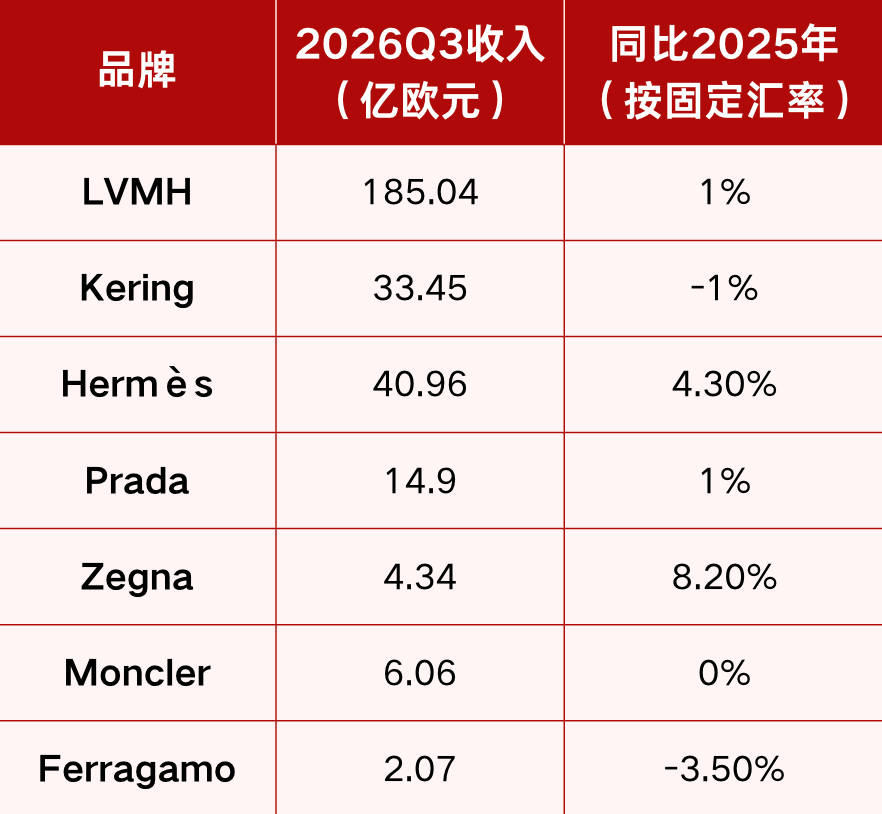
图:各大集团第三季度营收
全球奢侈品行业的“航母”LVMH最典型。公司旗下拥有Louis Vuitton、Dior、Celine、Fendi、Tiffany等多个品牌,业务覆盖时装皮具、酒类、珠宝腕表、美妆和零售。
如此庞大的奢侈品群,业绩表现却在下滑。
2026年前三季度,LVMH收入571.48亿欧元,同比下降2%。其中,第三季度单季有机增长仅为1%,较二季度的3%进一步放缓。掌门人伯纳德·阿尔诺的财富也随之大幅缩水,从全球首富跌出全球财富榜前五。
业务分化也非常显著。前三季度,虽然LVMH腕表与珠宝部门增长了8%,精选零售部门增长了6%,但是核心业务时装与皮具部门却下降了2%,单看第三季度,该部门就下滑了5%,远逊于分析师预期。也就是说,消费者并非完全不买奢侈品,而是不同品类之间的冷热程度正在拉开。
紧随其后的是开云集团(Kering)。它的核心增长引擎Gucci,第三季度营收12.31亿欧元,可比口径下跌6%,直营零售更是下跌了9%。开云集团的营收也随之下跌1%,为33.45亿欧元。财报公布后,开云股价单日一度重挫超13%,较年内高点几乎“腰斩”,创下历史最差单日表现。
新任CEO卢卡·德·梅奥在电话会上坦言:“过去几年行业的涨价能力已不复从前,部分产品定价过高,导致销量不佳。”
哪怕是此前被称为“抗周期神话”的爱马仕(Hermès),在这波寒冬里也未能幸免。
第三季度,爱马仕收入约40.96亿欧元,虽然有4.3%的增长,但创下了自2020年初以来的最慢单季增速,低于市场预期的5.2%。
不过,它的爱马仕具与马具业务依然增长10.8%,说明Birkin、Kelly等核心产品仍有吸引力,真正疲软的是成衣配饰、腕表等其他品类。
其中,占集团营收超四成的亚太地区(不含日本)增速为零。爱马仕CFO埃里克·杜·阿尔古埃在业绩电话会上也表示:“中国市场作为爱马仕最大的单一市场,目前‘非常困难’。”
伯恩斯坦分析师玛丽亚・梅塔的评论更是一针见血:“爱马仕的投资者已经不再相信其业务具备抗周期韧性。”
不过,并不是所有奢侈品集团都陷入了同样的困境,比如历峰集团。
历峰旗下拥有卡地亚、梵克雅宝、布契拉提等珠宝品牌,珠宝业务是集团最重要的增长支柱。
从历峰2026财年数据来看,集团全年销售额达到224亿欧元,增长了11%,其中珠宝板块贡献了约165亿欧元,营业利润率达到30.5%。这意味着,在消费者对高价服装、手袋越来越谨慎的时候,珠宝仍然展现出相对强劲的需求。
但历峰也不是没有烦恼。CEO尼古拉斯·博斯表示,过去几年集团被中国市场的成功冲昏了头,进行了过度扩张。如今,卡地亚已经在中国关闭了5家门店,经营策略从扩张转向巩固。
此外,Prada集团前三季度剔除Versace后,有机增长4%,但第三季度可比有机增长只有1%;旗下Miu Miu第三季度零售额更是下降3%,曾经的增长明星也开始放慢脚步。
Moncler集团第三季度收入基本持平,虽然前三季度仍保持增长,但也显示出,高端羽绒服市场正在告别此前的高速扩张。
只有少数如Zegna等聚焦极少数VIC(高价值核心客群)的品牌,凭借策略在逆势微涨,但依然无法掩盖整个行业大盘的疲软。
这一切的数据,似乎都指向一个问题:过去只要不断涨价、强化品牌故事,就能推动增长的时代,可能正在结束。
消费者们为什么突然冷静了?
奢侈品卖不动,最容易联想到的可能是:消费者没钱了。但更准确地说,是消费者对奢侈品的购买逻辑正在发生变化。
过去二十年,奢侈品集团高管们最酷爱的商业故事是“凡勃伦效应”:越涨价,越能彰显稀缺性,越能刺激购买。
汇丰银行数据显示,2019年至2024年间,全球个人奢侈品平均售价累计暴涨了52%,其中,香奈儿经典Flap手袋的价格甚至几乎翻倍。
之前,奢侈品公司靠提高价格来实现销售增长,但这越来越不奏效了。贝恩咨询指出,从2021年开始,全球有约5000万潜在客户被高昂的价格劝退。
涨价本身并不是什么问题,问题在于涨价之后,产品价值能不能跟上。如果价格上涨的速度长期超过消费者对产品价值的感知,品牌溢价就会变成一种负担。
中国消费者的愈发谨慎,也成为奢侈品增长降速的原因之一。
十几年里,中国消费者不仅在国内买奢侈品,也在欧洲、日本和韩国等地购物。中国消费者的购买力,曾经成为推动全球奢侈品行业增长的重要力量。

但是这次的第三季度财报,亚太地区(除日本)的销售增速非常惨淡。开云和LVMH直接呈现负增长,爱马仕增速也直接为零。LVMH的CFO塞西尔·卡巴尼斯在电话会上更是直言:中国客群需求下降十几个点。
爱马仕CEO阿克塞尔·杜马斯也在业绩会上,对中国市场做了分析:高净值核心客群品牌忠诚度稳定,但以入门款、配饰作为消费升级跳板的“向往型消费者”正在收缩支出。他甚至把中国猪肉价格当成了观察消费信心的指标,并表示自己正在等待猪肉价格反弹,因为这可能意味着中国消费乐观情绪正在恢复。
他还提到了另一个指标:房地产。
房地产在中国居民家庭财富配置中占有重要位置。当房价和市场预期发生变化,家庭财富感受也会随之改变。即使手里还有储蓄,消费者也可能因为对未来收入和资产价值缺乏确定性,而选择推迟购买这些昂贵的非必需品。
再加上 ,当下的市场选择越来越多元,消费者开始寻找新的情绪价值,品牌光环不再万能。有人转向设计师品牌,有人购买二手奢侈品,有人选择高端美妆、珠宝,也有人开始关注本土品牌。
“老钱风”不再是年轻消费者唯一的审美坐标,奢侈品讲了几十年的品牌故事,正在失去一部分听众。
开启自救模式,关店、调价、重做产品
当增长不再容易,奢侈品巨头们也开始调整经营策略。
过去,行业扩张的关键词是开店、涨价;现在,逐渐变成了效率、产品和客户关系。
首先是优化门店网络。开云集团在前三季度,净关闭105家门店,预计今年至少关闭125家。
LVMH选择一边关一边开。在西南地区关闭了三家LV门店,同时在北京开出新旗舰店,CEO阿尔诺在财报声明中专门点名表扬。
卡地亚则是携手中免在深圳宝安机场开出精品店,押注商务高净值人群的“必经之路”。ZENGA 在中国净关17家门店的同时,在深圳湾万象城、香港海港城开店。
当客流减少、销售承压,维持大量低效门店,只会增加成本。与其追求数量,不如把资源集中到核心商圈和高价值客户身上。
价格策略转为“结构性调整”。爱马仕虽然明确表示不降价,预计2027年提价幅度将低于今年。
而LVMH的CFO同样强调:“降价不是明智的做法”,但在Dior 2026春夏系列中,售价低于1000欧元的品类明显增多,小配饰数量比2023年同期增加27%。
Gucci的降价幅度最大,部分包袋直降40%,但管理层划出红线:不依靠大范围打折,不主动提高批发占比,不割裂全球品牌语言。
当品牌故事不起效,巨头们开始重新梳理产品和品牌定位。
Gucci正在推进产品转型,重新调整产品结构和价格体系,并加快新品上市节奏。对Gucci而言,真正要解决的不是短期卖出多少只包,而是让消费者重新产生购买欲望。
LVMH的思路则是继续强化品牌吸引力和核心业务,同时依靠集团多品牌、多品类的组合分散风险和压力。
而爱马仕坚持自己的经营方式:手工制作、产品品质和长期品牌价值。它的皮具业务仍保持增长,也说明在行业低迷时,真正具有稳定产品吸引力的品牌,仍有机会穿越周期。
还有最重要的,争夺全球市场。
虽然LVMH、爱马仕表示,美欧日市场仍然是奢侈品集团的重要增长来源,但海外市场并不能随时替代中国增长。全球市场越分散,品牌越需要针对不同地区的消费者调整产品、渠道和营销策略。
中国市场更需要精细化经营。
开云最先推出为期一到两年的市场行动方案:优化门店网络、推出适配国内审美的节日限定款、升级本土CRM私域客户体系、赋予中国区团队更高决策权。
还有更入乡随俗的做法。LVMH将“特别开放日”首次搬到上海张园,Prada将荣宅打造成永久文化客厅等活动。这些奢侈品牌正试图通过艺术展、匠人文化沟通,让消费者继续将他们作为“第一选择”。
一系列措施,似乎在验证:奢侈品行业正在从“卖品牌”,重回“卖产品、卖体验、经营客户”上。寒冬之下,奢侈品巨头需要重新回答一个最基本的问题:除了贵,你到底好在哪里?
参考资料:
《奢侈品寒冬来了?欧洲巨头年内蒸发超2万亿元》,金融时报;
《五大集团财报背后,中国奢侈品消费正在发生什么变化?》,Vogue Business;
《2026年前九个月,奢侈品业谁过得更好?》,凤凰网时尚;
《Gucci卖不动了,母公司股价暴跌超13%》,21世纪经济报道;
《六场电话会,没有一个CEO唱衰中国》,时尚芭莎艺术;
《爱马仕CEO将“中国猪肉价格”视为社交消费和乐观情绪回暖信号》,观察者网。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App


