本文来自微信公众号: LADYMAX ,作者:Drizzie,原文标题:《深度 | Nanushka命悬一线》
设计师品牌生意泥沙俱下
从扩张到跌落,Nanushka只用了两年时间。
据时尚商业快讯,匈牙利设计师品牌Nanushka已经关闭全部线下门店,员工人数从此前的150人缩减至20人,且仍在继续裁员,品牌已暂停向批发合作伙伴销售后续系列,拖欠员工及供应商款项,部分债权人已经启动强制执行程序。
更值得关注的是,连Nanushka的官网,目前也已无法访问。
关闭全部门店,并不意味着一个品牌已经正式停业,但对于一个曾经依靠社交媒体和电商走向全球的品牌,当连官网也无法访问,Nanushka的经营状况就很难不令人担忧。
Nanushka董事会成员Peter Baldaszti表示,公司正在就重组和融资展开谈判,希望在业务稳定后赶上2027年秋冬系列批发销售季,不过这最终取决于重组谈判的结果。
Nanushka的困境,无疑成为设计师品牌激进扩张后遭遇危机的最新样本。
Nanushka由Sandra Sandor于2005年在布达佩斯创立,她毕业于伦敦时装学院,以极简廓形,人造皮革和可持续理念建立起品牌辨识度,其中人造皮革外套和手袋成为最具代表性的产品。
但在最初十余年,Nanushka始终是一门规模有限的生意,Sandra Sandor长期基本独自管理品牌,将其发展至约100万欧元销售额。
转折发生在2016年年底,Sandra Sandor的长期伴侣Peter Baldaszti以首席执行官身份加入,并通过GB&Partners的Agoston Gubicza引入投资,随后推动一系列更积极的商业扩张。
不到五年,这个来自布达佩斯的独立设计师品牌,开始进入全球时尚市场的视野,销售额增长至3400万欧元,并实现盈利,下一步开始加快国际市场布局。
令人意外的是,颇具运营挑战的中国市场很早进入品牌的扩张计划,2022年秋季,Nanushka在上海环贸IAPM商场开设亚洲首店,随后又在成都太古里设有门店,巅峰时期品牌在布达佩斯、伦敦、纽约、上海及成都设有5家门店。
但快速增长也逐渐暴露出一个问题,品牌的供应链和生产能力,已经无法跟上订单扩张的速度。
据英国金融时报2024年的报道,Nanushka最初主要依靠匈牙利生产,随着业务扩大,原有体系逐渐难以承接需求,同时疫情后的供应链调整促使部分成熟奢侈品牌将生产迁回本土,以规模更大且利润更高的订单争夺欧洲制造商产能,Nanushka的生产资源进一步受到挤压。
品牌遭遇的第一场严重危机,就这样发生在它仍然拥有订单的时候。
由于无法按时生产商品,Nanushka损失了约2500万欧元销售额,在中国开店期间,甚至有几个月店内没有产品可卖,品牌营收随后降至约2000万欧元,2023年成为严重亏损的一年。
对于一个正在国际化的品牌,门店已经开出,人员和运营费用已经发生,却没有足够商品完成销售,原本用于扩大规模的投入无法按计划转化为收入,反而持续消耗资金,这几乎是最糟糕的经营局面。
此后,Peter Baldaszti与Sandra Sandor花了两年时间重组80%的供应链,将生产分散至匈牙利、罗马尼亚、葡萄牙、意大利和中国,他们同时削减成本,将价格调整至更具竞争力的水平,并优化批发客户结构。
2024年9月,Nanushka对外释放了经营修复的积极信号,Peter Baldaszti当时表示,公司已经恢复盈亏平衡,预计2025年实现3500万欧元销售额,并以2028年达到1亿欧元为目标。
围绕这次复苏,品牌也安排了一系列新的扩张动作,包括在纽约举办首次时装秀、迁址纽约旗舰店、与巴黎老佛爷百货合作推出快闪咖啡馆,以及开放位于伦敦梅费尔门店楼上的100平方米短租公寓作为体验空间。
Nanushka试图证明,自己已经具备从服装品牌向生活方式品牌延伸的能力,品牌还准备推出咖啡器具等入门价位产品,并通过新款手袋强化配饰业务。
但这轮调整,并没有解决此前留下的资金问题,Peter Baldaszti透露,Nanushka原本计划于2022年年底完成一笔出售交易,但交易最终未能落实,公司由此面临明显的流动性资金压力。
2023年,Nanushka借入1000万欧元维持日常运营,这笔钱暂时缓解了公司的资金压力,却也意味着品牌之后还要偿还贷款。
这也解释了为什么供应链问题得到解决后,Nanushka仍然没有真正走出困境,随着业务调整持续进行,公司始终难以同时负担日常经营开支和还款,新项目也需要公司额外投入资金。
与此同时,疫情后的消费变化也开始影响Nanushka的增长空间。
2024年,Peter Baldaszti就已经注意到,批发和线上渠道的顾客正在转向更低的价格带,等待折扣的人明显增多,消费者对原价购买的抵触在线上尤其突出。
相比之下,品牌旗舰店的顾客似乎并未表现出同样的倾向,因此,提升直接面向消费者业务的占比,成为Nanushka调整渠道的重要方向,品牌当时希望让直营业务贡献55%至60%的营收。
但直营转型同样需要资金,门店能够让品牌更直接地维护价格,也意味着租金和库存等各项成本都需要由品牌自行承担。
对于已经面临流动性压力的Nanushka,维持零售网络与降低固定成本之间,始终存在难以回避的冲突。
后来,公司通过缩减门店降低成本,却又遭遇多品牌零售渠道危机,进一步增加了恢复难度。关闭直营门店可以减少支出,但如果多品牌买手店的批发渠道也在收缩,品牌的出路就都被堵住了。
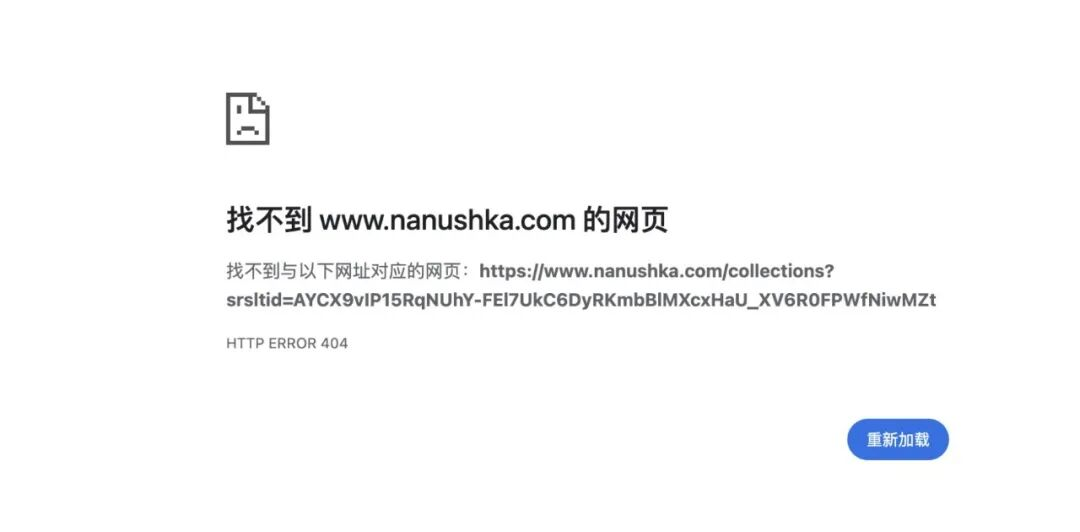
Nanushka官网目前已无法访问
2024年5月,Nanushka曾宣布将批发分销外包给Tomorrow,希望借助外部平台优化批发业务,不过,这一合作也将品牌带入了另一层风险之中,Tomorrow随后出现资金问题,旗下多个设计师品牌受到波及。
过去几年,Tomorrow从一家品牌展厅及分销商,逐步扩展为设计师品牌管理集团,通过收购股权,成为Coperni、Martine Rose等品牌的多数股东,为品牌提供生产制造和全球分销等运营支持。
这种模式曾被视为设计师品牌商业化的一条捷径,创始人不必独自建立庞大的运营体系,就能借助外部平台进入全球市场。
但当批发渠道收缩、平台自身出现资金问题,这种模式的风险也随之暴露。Tomorrow在被The Level Group母公司Progetto 11收购前后,出现向供应商及合作伙伴延迟付款的问题,直接影响到旗下品牌的运营。
巴黎设计师品牌Coperni便是受到严重冲击的案例之一,品牌受到供应商及合作伙伴付款问题的冲击,现金流进一步恶化,最终进入巴黎商业法院的司法程序。Martine Rose也因Tomorrow资金压力,一度宣布被迫取消2026秋冬系列的生产,尽管该系列取得了非常出色的订单量。
由此可见,在欧洲时装行业当前泥沙俱下的市场压力下,设计师品牌依赖的平台,也不再具备遮风挡雨的能力。
Nanushka背后的Vanguards,也没能提供原本被期待的保护,2020年,Peter Baldaszti与投资方共同创立Vanguards,随后投资匈牙利品牌Aeron和意大利品牌Sunnei,希望将Nanushka的增长经验复制到其他小众设计师品牌。
这一布局曾让Nanushka的商业模式受到行业特别关注,集团通过资本和运营支持帮助品牌发展,再由不同风格的品牌构成组合,降低单一品牌热度变化带来的风险。
但据报道,在2025年引入新投资者的努力失败后,贷款方从Vanguards手中接管了Nanushka的所有权,Peter Baldaszti也已经退出Vanguards,集团曾投资的Sunnei和Aeron则先后收缩业务。
2025年,Sunnei背后的控股公司Vanguard Venture Milan已正式启动清算和解散程序,Sunnei两名创始人Simone Rizzo与Loris Messina也在发布完2026春夏系列后宣布退出。
品牌管理集团的品牌组合并没有自动转化为更强的抗风险能力,不同品牌可以覆盖不同消费者,但当它们都需要持续投入,又同时面对消费和批发渠道压力时,集团仍然需要稳定的资金来源。
就连外部管理平台也无法为设计师品牌遮风挡雨,那些谨慎运作、保持独立运营的设计师品牌如今更撑不住了。
今年7月,凭借标志性的月亮图案成名的Marine Serre也向巴黎商业法院申请进入司法重整程序,希望通过司法重整恢复流动性,为下一季系列生产提供资金,并制定业务连续经营计划,同时寻找新的投资者。
创立于2017年的Marine Serre在过去十年保持媒体关注,同时也是少数长期保持独立运作,而未与外部品牌管理集团或投资人合作的品牌,但在地缘环境震荡、经营成本暴涨的背景下,品牌经营也陷入危机,客户拖欠付款的问题尤其对品牌现金流造成显著压力。
从Nanushka到Coperni,再到Marine Serre,三家品牌陷入困境的直接原因并不相同,有的被供应链拖住,有的受到外部管理平台资金问题的牵连,也有的因为客户拖欠货款和成本上涨而难以维持运营。
但它们共同面对一个残酷现实,无论选择哪条路,设计师品牌似乎都进入了一个死局。
Nanushka并非对市场动向没有嗅觉,也并非没有采取行动,它已经抢救了自己一次,重组了大部分供应链,也尝试减少对批发的依赖,只是这些修复都需要时间,日复一日的资金需求不会等待品牌完成转型。
两年前,Nanushka在规划1亿欧元的生意,现在它在担心能否活到下一季。