(本文作者为 酒管财经,钛媒体经授权发布)
文 | 酒管财经
前几天,一位做酒店布草生意做了十几年的朋友,把一张截图甩到了微信群里。
截图上面列的是喜临门前十大股东的持股情况。
其中排第七的股东,是慕思健康睡眠股份有限公司,排第十的是重庆慕雅时尚家居有限公司,这家公司由慕思全额出资,属于孙公司。
把这两家主体合起来算,喜临门1.6%的股权,就归到了慕思系名下。
群里随后有人开始调侃:“床垫老三,成了床垫老大的股东”。
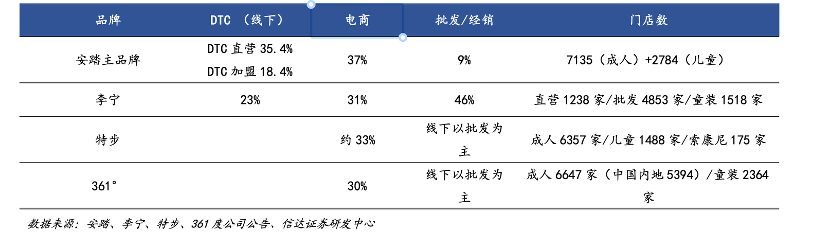
如果按照2025年全行业市场份额来排,喜临门以8.7%被排在第一位,梦百合的7.6%排在第二,慕思则以4.2%被列为第三,确实如此。
单从控制权来看,1.6%离举牌线还差得远,更别说谋求控制权了。
不过,自家股东名单上出现同行还是竞对,这事不是买点股票那么简单了。
顺着酒店工程渠道往回看的话,还是能找到有一些线索的。
慕思盯上的未必是喜临门的产能,喜临门在酒店工程渠道上成熟销路和大客户,反倒更像是被慕思看中的那一部分。
01 慕思盯上喜临门
慕思这个名字,第一次被写进喜临门的股东名单,是在喜临门2026年的半年报里。
到今年二季度末为止,ST喜临门的328.01万股,是由慕思股份持有着的,占到的比例为0.89%;

等到今年三季度末,重庆慕雅时尚又新增持有了262.14万股,这家公司属于慕思的全资孙公司,新增的这一部分占到0.71%。
两家主体合起来,被公布出来的持股是590.15万股,占到的比例是1.60%,名次上分别被列在第七位和第十位。
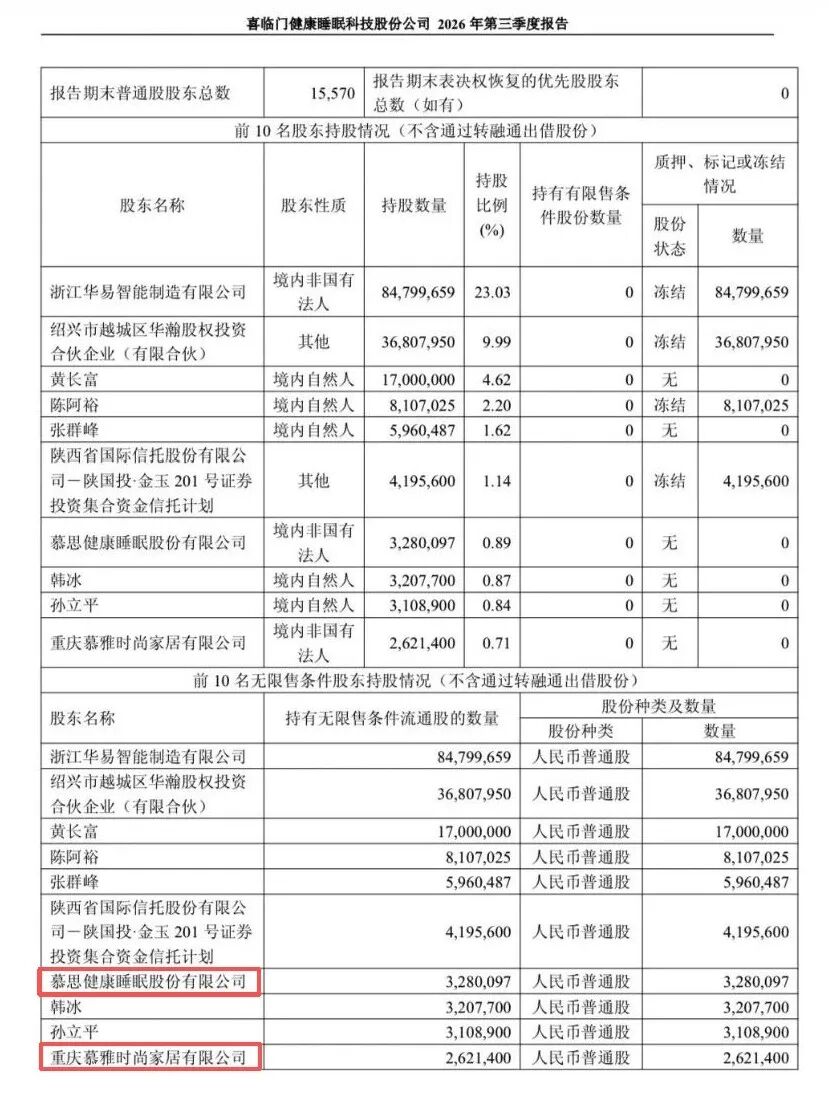
图源:喜临门2026年三季报
真正引发市场关注的,是一组看上去自相矛盾的数据。
如果按照二、三季度ST喜临门8至9元这个股价区间来算,1.21亿元这样一笔钱,理论上能够买到的股权比例,是接近3.5%的,可是,喜临门对外公开的十大股东名单里面,慕思系被列出来的持仓,只有1.60%。
花出去的钱,和最后被登记在册的持股规模,两边是对不上的,而且差得还不小。
关于中间差出来的这一部分,慕思并没有做出解释,它在互动平台上给投资者的回复,只说这笔交易是“非交易性目的且计划长期持有”。
不过,业内有人猜测,差额部分可能分散在未进入前十大股东的账户中,也可能通过资管、信托等通道持有,以隔离披露义务、规避举牌线约束。
针对慕思入局一事,喜临门的回应更有意思。
其董秘在业绩说明会上回应:慕思股份通过二级市场增持属于其自主投资行为,相关战略意图以其自身披露信息为准。
两家公司都没有把话说得很满,两边这样留着余地,反而让这件事发生的时间点,显得不太寻常。
最值得关注的是,喜临门控股股东的变化。
2026年10月,喜临门控股股东华易智能制造及一致行动人华瀚投资合计持有的36.36%股份已全部被冻结及轮候冻结,相关主体涉及约20.92亿元债务规模。
喜临门作为上市公司,经营上的底子还在,品牌、销路、生产基地和供货这一套,都还在照常运转,可是控股股东那一边,能够拿来处置的权益已经近乎归零,控制权归属也悬而未决。
对慕思来说,这份资产身上的风险,到眼下还没有被清理干净。
不过,它同时也是一个口子,慕思后续有机会可以用不算太高的代价从这里切进去。
不管怎么说,在喜临门控制权即将洗牌的关键节点,这笔上亿规模的持仓,足以让慕思在后续董事会提名、债务重整和资产处置谈判中取得一定话语权。
02 慕思到底看上了喜临门什么?
慕思2026年的三季报,算不上好看,今年前三个季度,其归母净利润是2.43亿元,和去年同期比拉低了47.86%,近乎腰斩。
利润正在往下走的一家公司,却拿着真金白银去买自己竞争对手的股票。
如果慕思只是想要喜临门的资产,它完全可以等喜临门进入更深的困境后逐个收购,成本可能更低,也不用承担股东身份带来的披露义务。
可是慕思还是选在这个时候进场,它真正想要的到底是什么?
财报数据显示,喜临门2026年前三季度营收58.16亿元,第三季度单季归母净利润339.83万元,环比实现扭亏。
铺到全国的门店网络,还有八个生产基地,加上已经成熟的酒店工程渠道,这些东西都还在,喜临门的经营韧性还在。
喜临门已经运转了四十余年的完整产业底盘,连同它与酒店工程渠道、海外客户之间长期形成的关系网络,或许才是慕思真正想要的。
慕思自身在酒店渠道的短板,差不多都能在喜临门身上找到对应的补强项。
喜临门覆盖大众至中高端的多品牌矩阵和下沉渠道渗透力,是慕思靠自身品牌定位很难自然延伸覆盖到的市场。
毕竟,喜临门酒店工程渠道稳居行业第一,是国内头部酒店集团核心供应商。
财报数据显示,慕思2026年上半年销售费用同比涨了18.91%,广告费涨了31%,可见它在流量端越来越烧钱。
而喜临门手里那些酒店工程客户和线下渠道的密度,正是慕思花钱砸营销也换不来的销售渠道。
另外,慕思AI睡眠收入今年上半年增长超过95%但在总营收中的占比仍不足10%,且核心传感器依赖外部采购。
而喜临门却已经把AISE宝褓智慧睡眠生态嵌入洲际、万豪、锦江、华住等十大头部酒店集团,完成200余家重点城市终端网点布局,并与清华、浙大共建睡眠技术联合研究中心。
酒店客房这个高频使用场景和数据反馈闭环,是慕思绕开自建、直接接入的现成入口。
酒店渠道,一直都是喜临门、梦百合和慕思的主要销售渠道之一。
然而,慕思一直以来却并没有在财报中单独披露酒店业务的经营情况。
值得一提的是,慕思亲自下场布局的酒管业务市场声量也相对有限。
虽然控制、关联着十余家酒店及管理公司,但慕思旗下酒店品牌只有两个。
根据慕思睡眠酒店的官网介绍,其旗下仅有“慕思健康睡眠酒店”及“慕思禅意文化主题酒店”两个品牌。
在慕思睡眠酒店的官方预订小程序上显示,该品牌酒店主要分布在东莞、上海、深圳、长沙等地,目前全国只有10家门店可预订。
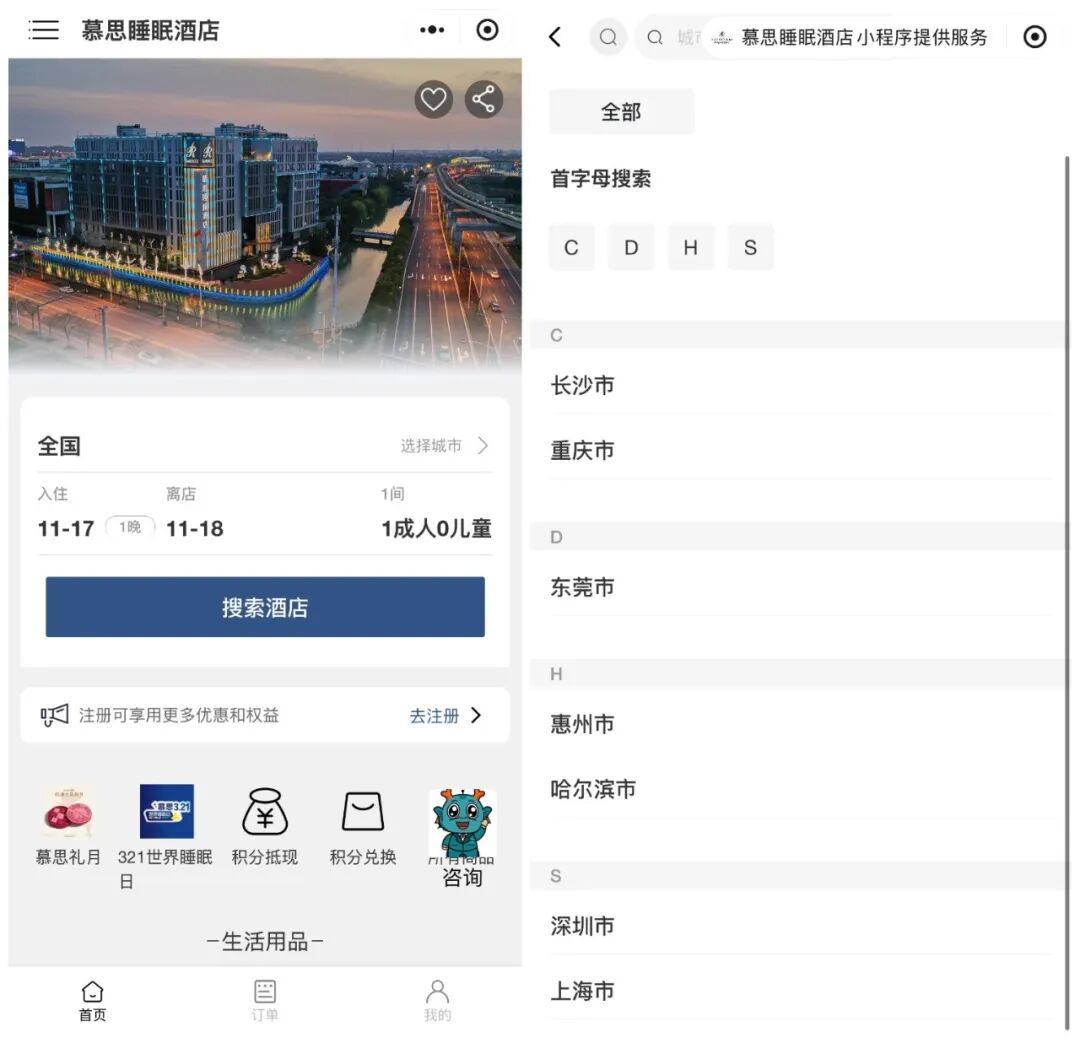
图源:慕思睡眠酒店小程序
截至目前,慕思似乎并未开放大规模加盟,在慕思酒店的官网以及微信小程序暂未发现加盟入口。
同为床垫供应商,慕思与梦百合向睡眠场景运营商的战略转型路径类似,都是将可复制的酒店睡眠场景推向自主酒店品牌。
不过,慕思想通过自家酒店来支撑酒店工程渠道业务拓展,恐怕难度也不小。
03 酒店供应链,迎来生态整合时代
普华永道数据显示,早在2024年中国并购市场交易规模就已突破8000亿元,其中产业整合型并购占比首次超过财务投资型。
传统的增长方式遇到瓶颈,把相关产业整合到一起,让各类资源得到更好的安排,就成了躲不开的路子。
随着国内酒店市场转入存量时代,布草、床垫这类酒店的核心供应链,市场集中程度也一直在往上走。
市场过于分散的时候,很容易出现频繁打价格战、创新乏力的问题,只有把市场整合起来、提高集中程度,酒店供应链才能重新回到良性发展的状态。
过去,酒店产业链上的传统并购往往聚焦于单一的财务回报或市场份额,而当下的产业整合正在向更深层的“生态化”方向演进。
喜临门不是第一次碰到被收购的情况。
早在2019年,顾家家居曾试图通过承接喜临门控股股东发行的可交债,试图绕路拿到控制权。
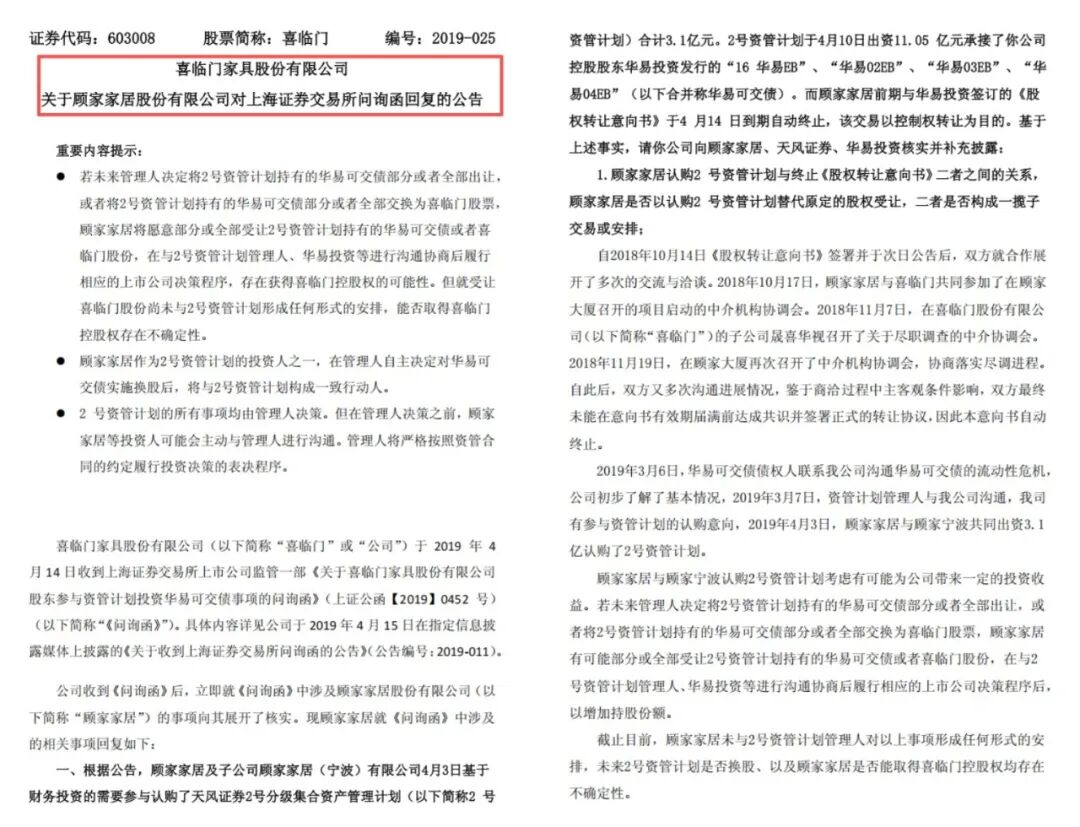
图源:喜临门家具股份有限公司
从筹划入主喜临门开始,顾家家居多次在二级市场增持喜临门的股票,甚至一度表示要拿出13.8个亿收购喜临门23%左右的股份。
到最后,喜临门创始人陈阿裕,在一个月时间里凑齐了12亿元,把这批可交债接了下来,公司的控制权才没有落到别人手里。
那一次,产业资本对喜临门控股权的觊觎以“强娶”未遂收场。
德勤在《全球并购趋势报告》中指出,做得最好的收购并不是强行吞并,而是结成生态合作联盟。
越来越多的整合案例都能说明,强行拿到控制权的收购,常常会遇到文化不合、人员离开、客户流失这些整合上的麻烦,更合适的整合方式是生态嵌入。
放在现在的慕思身上,这种生态嵌入的产业整合方式,看起来会更容易推行下去。
截至2026年10月31日,喜临门尚未收回的控股股东非经营性占款为7.42亿元,占最近一期经审计净资产的20.85%;违规担保余额3.89亿元,占净资产的10.94%。
两项加起来11.31亿元,相当于慕思2025年全年归母净利润(5.36亿元)的2.1倍。
把股份对价、保证金、债务承接加在一起,慕思想实现完整的产业整合,资金需求大概率在20亿元左右。
而慕思2025年净利润5.36亿元、经营现金流3.85亿元,2026年前三季度经营现金流3.17亿元。
20亿元,相当于慕思四到六年的全部利润,或者更长时间的现金流积累。
存量时代,国内酒店供应商需要产业整合思维,但更需要先搭建生态合作思维。
七年前顾家没做成的事,慕思这次能做到吗?
答案或许就在喜临门下一份股东名单里。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App