本文来自微信公众号: 好望角view ,作者:好望角出海编辑部
11月11日,全球最大的集装箱航运公司地中海航运(MSC),向客户公布了12月上半月亚洲至欧洲的运价。
从远东港口运往北欧,一个40英尺集装箱的FAK公开报价为4600美元,与11月下半月保持一致。
一天后,马士基宣布,从12月1日起,对远东至北欧航线征收新的旺季附加费,每个40英尺集装箱1000美元。
两家公司公布的是不同收费项目。MSC的FAK报价包含部分燃油等附加费,马士基的1000美元则是单独列出的旺季附加费。最终成交价格还要看货主合同、附加费和具体舱位安排。
船公司已经开始为12月安排价格。
11月16日,马士基与赫伯罗特又公布了另一项决定:Gemini航运网络旗下三条亚欧航线,将陆续恢复经过苏伊士运河。
其中,AE3航线改走苏伊士之后,维持每周一班只需要11艘船。此前,这条航线配置了13艘。
两艘约1.63万TEU级集装箱船,由此可以退出原来的航线。
对货主来说,航程缩短,货物可以更早到达欧洲。马士基也能够节省燃油和船舶使用成本。
船公司却开始面临新的运力安排。
11月5日,航运数据机构Xeneta在慕尼黑公布2027年预测:全球集装箱即期运价的全年平均水平,可能较2026年第三季度下降30%。
今年以来,随着部分班轮逐步恢复苏伊士航线,约59.9万TEU名义船舶运力已经从绕行好望角的安排中释放。2027年还将有290万TEU新船交付,预计拆解的旧船只有50万TEU。
船队规模继续扩大,海上的航程又开始缩短。
而在这轮供给变化中,几家大型航运公司的选择已经出现明显差异。
截至11月19日,MSC拥有约752万TEU运营运力,还有335万TEU新船订单。马士基运营运力约470万TEU,在建订单约180万TEU。赫伯罗特运营运力约241万TEU,在建订单约49万TEU。
运价前景趋弱,MSC却拥有全球最大的在建船队。
今年10月,亚洲至欧洲航线的船公司取消了18%的计划运力,以减少实际投入市场的舱位。与此同时,几家大型公司仍在为12月安排运价和附加费。
接下来,航运公司要面对的事情,已经超出了苏伊士运河本身。
马士基少用两艘船,全球多出一批运力
按照马士基与赫伯罗特公布的计划,Gemini网络三条亚欧航线将分批恢复经苏伊士运河运行。
AE2计划于12月4日开始调整,首艘执行新安排的船舶是从宁波出发的Mary Maersk。AE3安排在12月20日,由Alette Maersk从上海起航。AE1则计划于2027年1月14日切换。
几条航线连接中国主要港口、东南亚枢纽和鹿特丹、汉堡、伦敦等欧洲港口。
2023年末红海危机爆发后,大量集装箱船改走非洲好望角。船舶从亚洲驶往欧洲,需要绕过非洲南端,再沿大西洋北上。
航程延长,船公司也需要安排更多船舶维持原来的发船频率。
班轮运输和临时租船有很大区别。大型货主通常按照固定船期组织生产和出口,一条航线往往每周都要有船从起运港出发。
如果完成一轮往返需要13周,船公司就需要13艘船维持每周一班。往返周期缩短到11周,配置数量也能减少到11艘。
AE3正在发生类似变化。
这条航线原本配置13艘约1.63万TEU级船舶,恢复苏伊士航线后将减少至11艘。AE2的船舶配置也计划从14艘减少到13艘。
两条航线合计可以腾出三艘大型集装箱船。
这些船可能被安排到其他市场,也可能替换老旧船舶。具体怎样使用,还要看船公司对其他航线的货量、运价和班次安排。
Xeneta统计,今年10月,全球船公司每周投入红海航线的运力达到46.73万TEU,约为2023年危机前水平的一半,比8月底大约翻了一倍。
经过苏伊士的船越来越多。已经从好望角绕行安排中释放的名义船舶运力,累计达到约59.9万TEU。
亚欧航线的变化还会传到其他市场。
一艘两万TEU级集装箱船从欧洲主干航线退出,可以调往亚洲至北美、南美等航线。原来服务这些航线的中型船,又可能进入规模更小的区域运输市场。
业内将这种船舶逐级调配称为级联效应。
它解释了为什么亚欧航程缩短,也可能影响亚洲至南美、非洲的运价。
航运公司的船队规模,可以通过船舶装载量来衡量。但实际运输能力还取决于航程长短、港口等待时间和航速。
行业使用TEU-mile,即集装箱数量乘以运输距离,衡量完成的运输工作量。
同样运输100万个集装箱,绕行好望角消耗更多航行里程。改走苏伊士之后,货量保持原有水平,船舶需要完成的运输距离却减少了。
今年的港口拥堵曾经在相反方向发挥作用。
马士基披露,第三季度亚洲台风造成严重拥堵,全球港口平均等待时间一度达到16.6小时。船舶在港口排队,也会占用往返周期。
航线缩短、港口效率改善和船舶航速调整,都能改变全球可用运力。
2027年还将出现更大的供给来源:新船交付。
Xeneta预计,全球集装箱船队名义运力增长6.8%,运输需求增长2.5%至4%。
船公司要消化的运力增量,明显超过货主预计新增的运输需求。
MSC还有335万TEU新船订单,准备争夺什么?
截至11月19日,Alphaliner统计的全球五大班轮公司,已经拥有相当庞大的新船订单。
MSC运营运力约752万TEU,在建订单335万TEU,相当于现有船队的44.5%。
马士基运营运力约470万TEU,在建订单180万TEU,比例为38.4%。
达飞集团运营运力约448万TEU,在建订单168万TEU,比例为37.6%。
中远海运运营运力约371万TEU,在建订单187万TEU,比例达到50.5%。
赫伯罗特运营运力约241万TEU,在建订单49万TEU,比例为20.2%。
这些订单分布在未来多个交付年份。公司之间的差异,已经足以反映各自的船队扩张计划。
其中MSC最引人注目。
这家总部位于日内瓦的航运公司,运营运力比第二名马士基多出约282万TEU。它手里的335万TEU新船订单,又超过赫伯罗特整个现有船队。
按照Alphaliner数据,MSC一家占全球班轮运营运力约21.6%。
船越来越多,MSC还在扩大独立经营的航线网络。
2025年,MSC结束与马士基的2M联盟合作,转向以自身船队为基础组织全球主干航线,同时在部分航线上与其他企业开展合作。
马士基则与赫伯罗特组建Gemini网络,通过枢纽港、支线运输和船舶共享来提高运营效率。
达飞、中远海运、长荣海运等企业继续通过Ocean Alliance协调部分航线的船舶和港口安排。
几家公司的竞争重点已经有所区别。
MSC依靠更大的船队,能够安排更多直达服务,覆盖更多港口组合。马士基和赫伯罗特则希望利用Gemini的船期和转运网络,提高准班率与服务质量。
9月,航运研究机构Sea-Intelligence发布了一组值得关注的数据。
在亚洲至欧洲航线的直达港口组合中,约65%的组合只有一家航运网络提供直达服务。
在这些具有独家覆盖性质的港口组合中,MSC占40%,Ocean Alliance占34%,Gemini占16%,Premier Alliance占10%。
对于大型货主,直达航线关系到转运次数、运输时间和货损风险。
一批商品从宁波运往欧洲某个港口,如果可以通过一条班轮直接抵达,货主就能减少中途换船。涉及多次转运的方案,则要考虑衔接时间、枢纽港拥堵和整体船期。
MSC拥有更多大型船舶,也就拥有安排更多港口挂靠和直达服务的空间。
这种覆盖能力,可以帮助它争取大型货主的合同。
但船舶数量增加,也会推高维持整张航线网络的货量要求。
大型船舶拥有较低的单位运输成本,前提是能够保持较高装载率。如果一条航线投入更多大船,市场需求又增长有限,船公司需要争取其他企业的客户。
MSC的335万TEU订单,体现了未来几年的扩张规模,也带来持续吸收货量的要求。
中远海运同样值得关注。
其在建订单约187万TEU,占现有运营运力的比例超过50%。在全球前五大班轮企业中,这一比例高于MSC、马士基和达飞。
中远海运与达飞同属Ocean Alliance的主要成员。联盟可以帮助企业共享船舶、安排服务网络,但各家公司仍然独立经营自己的客户与运价。
新增船舶进入市场后,联盟成员需要重新协调航线配置。企业既要提高新船利用率,也要控制整体舱位供给。
赫伯罗特的扩张速度相对温和。
其在建订单规模约为现有船队的五分之一,明显低于其他四大航运公司。
这家德国公司与马士基合作的Gemini网络,更强调枢纽港运营、航线衔接和船期可靠性。
对于赫伯罗特,能否维持较高的平均运价,可能比单纯增加运力更重要。
对于MSC,庞大的船队既是成本优势,也是争取货量的基础。未来几年,公司有条件用更多直达服务进入其他船公司的优势市场。
2027年的运价变化,可能同时伴随着航线份额的调整。
运价下降之后,市场更需要观察谁增加了运输量,谁减少了班次,以及新增大型船舶最终被安排在哪些航线上。
船公司取消18%的舱位,又开始准备12月涨价
今年10月,亚洲至欧洲航线发生了一件颇有意思的事。
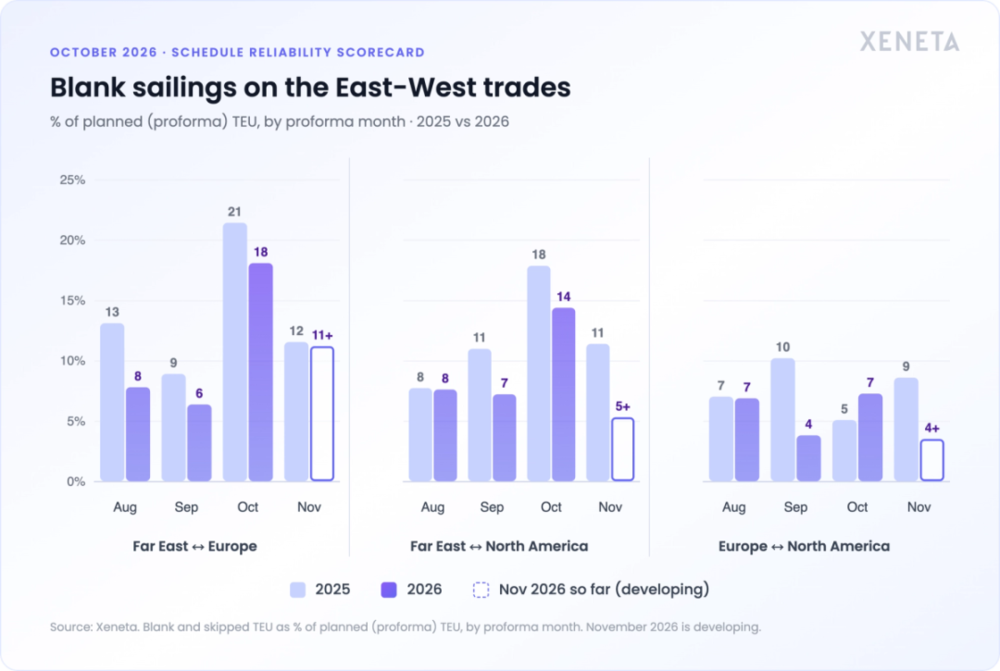
船公司原本计划提供的舱位同比增加15%,最后却取消了18%的计划运力。
Xeneta统计,10月实际取消的运力约39.6万TEU。去年同期约40.7万TEU,规模相近。
但两年间的计划运力和船期条件发生了变化。
今年9月,亚洲至欧洲航线取消的计划运力比例只有6%。进入10月,这一比例升至18%。
船公司通过取消航次,把一部分货物安排到其他班次,以减少当月实际提供的舱位。
这在班轮业叫作空班,英文为Blank Sailing。
运价受市场舱位供应影响。船公司安排更少的班次,可以提高剩余船舶的装载率,也有机会减轻短期价格压力。
但空班还有另一项成本:船期可靠性。
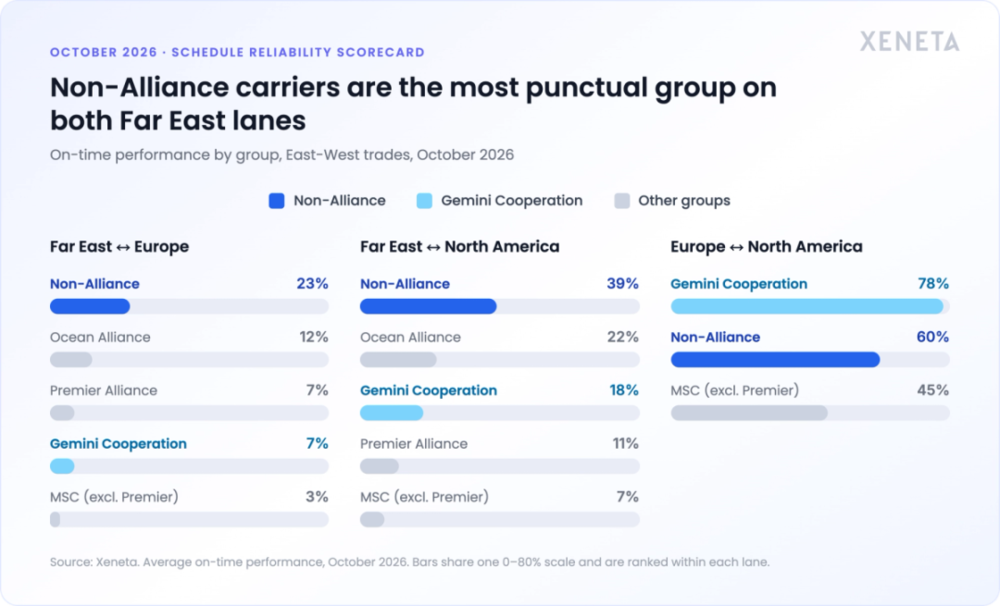
10月,远东至欧洲航线的准班率只有7%,平均延误时间约9天。
Gemini网络在该航线上的表现,也让马士基和赫伯罗特面临压力。
Xeneta数据显示,10月Gemini在远东至欧洲航线的平均延误为9.4天。Ocean Alliance为6.8天,MSC为7.8天,Premier Alliance为11天。
按照Xeneta的同一套统计口径,Gemini在该航线的准班率为7%,独立运营航线的对应水平为23%。
Gemini成立时,马士基和赫伯罗特提出的主要卖点之一,就是更稳定的船期。
两家公司希望通过枢纽港和支线服务,减少全球运输网络中的延误,把准班率变成吸引大型货主的竞争优势。
但今年秋季的亚洲港口拥堵和航线延误,使这一优势受到考验。
对一家跨国零售商来说,集装箱运输价格固然重要,货物能否按计划进仓,同样会影响经营成本。
如果一条航线经常延误,货主可能需要提前下单,增加库存,甚至在重要销售季节安排空运补货。
马士基和赫伯罗特恢复苏伊士航线,能够缩短运输时间,也有机会改善船期表现。
不过,船公司还要同时安排被释放的船舶。
服务质量和运力管理开始相互牵制。
为了稳定运价,船公司减少班次;为了争取客户,又需要保持较高频率和可靠的运输服务。
10月取消18%计划舱位之后,船公司仍在安排年底报价。
11月11日,MSC公布12月1日至14日远东至北欧的FAK运价,40英尺集装箱为4600美元,维持此前公布的价格水平。
这份报价适用于公开运价表规定的货物和航线,另有部分港口、碳排放和风险附加费用。
11月12日,马士基宣布,12月1日起远东至北欧航线增加旺季附加费,20英尺箱500美元,40英尺及45英尺箱1000美元。
马士基公布的是附加费项目,MSC公布的是包含部分附加费的FAK运价,两家公司实际收费还需要结合具体运输合同判断。
报价的作用,也体现在货主谈判中。
每年年底至次年,欧洲大型零售商、制造商和国际货代会与船公司商谈新的运价和舱位安排。
船公司希望获得较高的合同价格,货主则会比较即期市场、其他承运商报价以及服务可靠性。
如果市场上持续出现空余舱位,货主便有更大议价空间。
如果船公司能够维持较高装载率,并提供稳定的船期,仍有机会争取一定的服务溢价。
目前的情况相当复杂。
MSC拥有更大的船队和广泛的直达网络,Gemini希望提高准班率,Ocean Alliance则继续利用成熟的航线和港口覆盖。
各家公司都在争取客户,市场又预期明年新增运力增长快于货量。
短期宣布运价、取消航次和调整苏伊士航线,已经成为同一轮竞争中的具体动作。
赫伯罗特少运了货,却多赚8.3亿美元
11月12日,赫伯罗特公布第三季度财报。
这家德国船公司运输了338.3万TEU集装箱,去年同期为340.1万TEU,货量略微下降。
但海运业务营业利润从2.19亿美元增长到10.52亿美元,多赚8.33亿美元。
运价解释了很大一部分变化。
去年第三季度,赫伯罗特平均每TEU收入1413美元。今年涨至1808美元,每个TEU多收395美元。
按照当季338.3万TEU运输量测算,395美元的单箱运价增量,对应约13.36亿美元收入。财报披露的海运收入实际增加13.61亿美元。
平均运价上涨,足以覆盖货量略微下降带来的影响。
马士基第三季度海运业务营业利润达到26亿美元,去年同期为5.67亿美元。
公司还公布了一项直接的财务测算:平均每40英尺箱运价变化100美元,全年营业利润相应变化约3亿美元。
对于这些拥有庞大船队的公司,运输价格的变化,会迅速反映到利润中。
船舶、船员、港口和部分租金成本已经按照航线运营安排发生。运价上涨之后,新增收入有较大比例进入经营利润。
反过来,当新船交付、市场提供更多舱位,货主有机会重新谈低运输价格,船公司的营业利润也会受到影响。
Xeneta预计2027年全球即期运价全年平均下降30%,长期合同平均价格下降5%,两项预测均以2026年第三季度作为比较基准。
长期合同价格调整往往有自己的节奏。
大型货主与船公司签订年度合同,运价变化要等到新合同生效才逐步反映到收入中。
但船公司还有另一类合同需要处理:租船合同。
截至9月底,赫伯罗特运营301艘集装箱船,其中135艘自有,166艘来自外部租赁。
公司从船东手里租船,再向货主出售运输舱位。
货主支付的运输费,可以根据市场和运输合同变化。船公司支付给船东的租金,则按照既有租约执行。
如果2027年运价下降,赫伯罗特需要在新一轮货运合同中接受市场价格。与此同时,部分租船合同仍然需要继续履行。
美国上市船东Global Ship Lease提供了一个很好的观察样本。
这家公司主要经营集装箱船出租业务,客户包括赫伯罗特、马士基、MSC等班轮运营商。
今年第三季度,Global Ship Lease披露,截至9月底已经锁定约34亿美元未来合同收入,按照运力加权计算,平均剩余合同期限约3.5年。
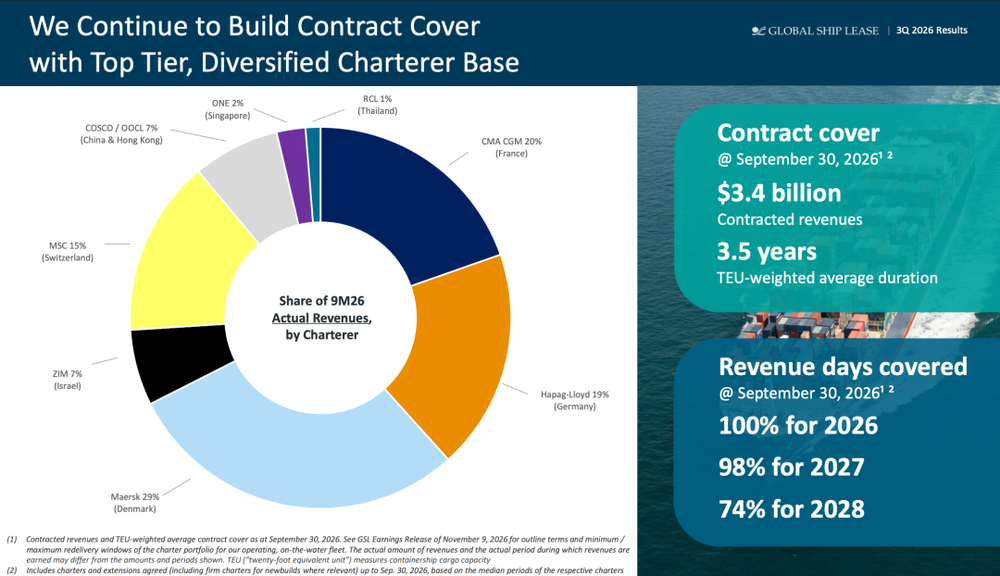
其中六艘船租给赫伯罗特,租期约五年。Global Ship Lease预计,每艘船每年能够贡献约1310万美元调整后EBITDA。
对于Global Ship Lease,这些合同提供了未来数年的租金收入。
赫伯罗特则需要在约定期限内持续支付租金,并用船舶运输收入覆盖相关成本。
两家企业面对同一轮航运价格变化,财务表现可能存在时间差。
班轮公司的收入首先受到货主合同价格调整的影响。独立船东的租金收入则继续按合同兑现,直到租约到期或进入新的商业安排。
Global Ship Lease的另一组数据更能说明这种差异。
公司有四艘集装箱船,在今年第三季度开始执行的新租约下,每艘预计年化调整后EBITDA约810万美元。
随后的续租安排,每艘预计年化调整后EBITDA约560万美元。
同样的船舶,在不同租赁阶段,对应的年度经营收益出现了明显变化。
这说明租船市场已经开始为未来的供需变化定价。
对于船公司,2027年的成本压力还涉及新船交付。
马士基、MSC、达飞和中远海运都拥有庞大的新造船订单。船舶交付之后,需要安排船员、航线、港口挂靠和燃料供应。
自有船要承担折旧和融资成本,租入船需要履行租金合同。
船公司可以通过取消航次、降低航速或调整航线配置减少市场供应,但这些措施也会影响客户服务和实际运输收入。
如果一艘船已经安排开航,新增一批集装箱通常能够分担既有的船舶及航线成本。为了维持装载率,船公司往往愿意继续争取货量。
于是,一家公司可能希望行业减少舱位,又希望自己的船获得更多订单。
竞争对手的船队越大,这项选择就越困难。
MSC的订单规模达到335万TEU,中远海运超过187万TEU,达飞约168万TEU,马士基约180万TEU。
这些新船分布在未来数年交付,但主要航运公司的扩张方向已经确定。
未来一轮市场竞争,还需要关注谁拥有更低的单位运输成本、谁能够提供更多直达港口、谁可以通过可靠船期获得客户,以及谁需要承担更多已锁定的租船费用。
赫伯罗特的运营运力较小,订单扩张比例也相对较低。它与马士基共同经营Gemini,希望通过运输服务质量保留客户。
MSC拥有最大船队和最多新船订单,需要持续扩大运输量,让新增船舶获得足够货物。
达飞、中远海运及其Ocean Alliance合作伙伴则依靠主干航线和港口网络,在主要贸易市场争取订单。
Xeneta预计2027年全球集装箱运输需求增长2.5%至4%,船队名义运力增长6.8%。
在这一供需条件下,各家航运公司的利润,可能越来越取决于各自的航线组合、船队成本以及对大型货主的吸引力。
12月20日,Alette Maersk计划从上海起航,沿恢复后的苏伊士航线驶往欧洲。
AE3仍将维持每周一班,运营船舶从13艘减至11艘。马士基和赫伯罗特因此腾出了两艘大型集装箱船。
2027年,全球还有290万TEU新船预计交付。
MSC正在用庞大船队扩大直达服务,Gemini希望维持船期优势,Ocean Alliance成员继续扩张和更新船队。与此同时,亚洲至欧洲的船公司已经开始减少航次,为年底安排新运价。
船厂交付新船的日期已经排好。各家公司接下来要争取的,是足够装满这些船的货物,以及货主愿意支付的运费。