一张订单可以分多批收货,一张发票也能覆盖多批,靠的是一张记订单、收货、发票、收付款的单据关系图。业务怎么进账簿、又怎么被管理报表取走,这篇文章用一张图讲清整条链路。
一份数据,用来做账还是看业务,数据流转路径,是有差异的:
用来记账,要先判断何时确认、记到哪个科目,再形成凭证和账簿。用来看业务,可以直接取订单、验收、收付款等明细,也可以结合账上的金额做分析。
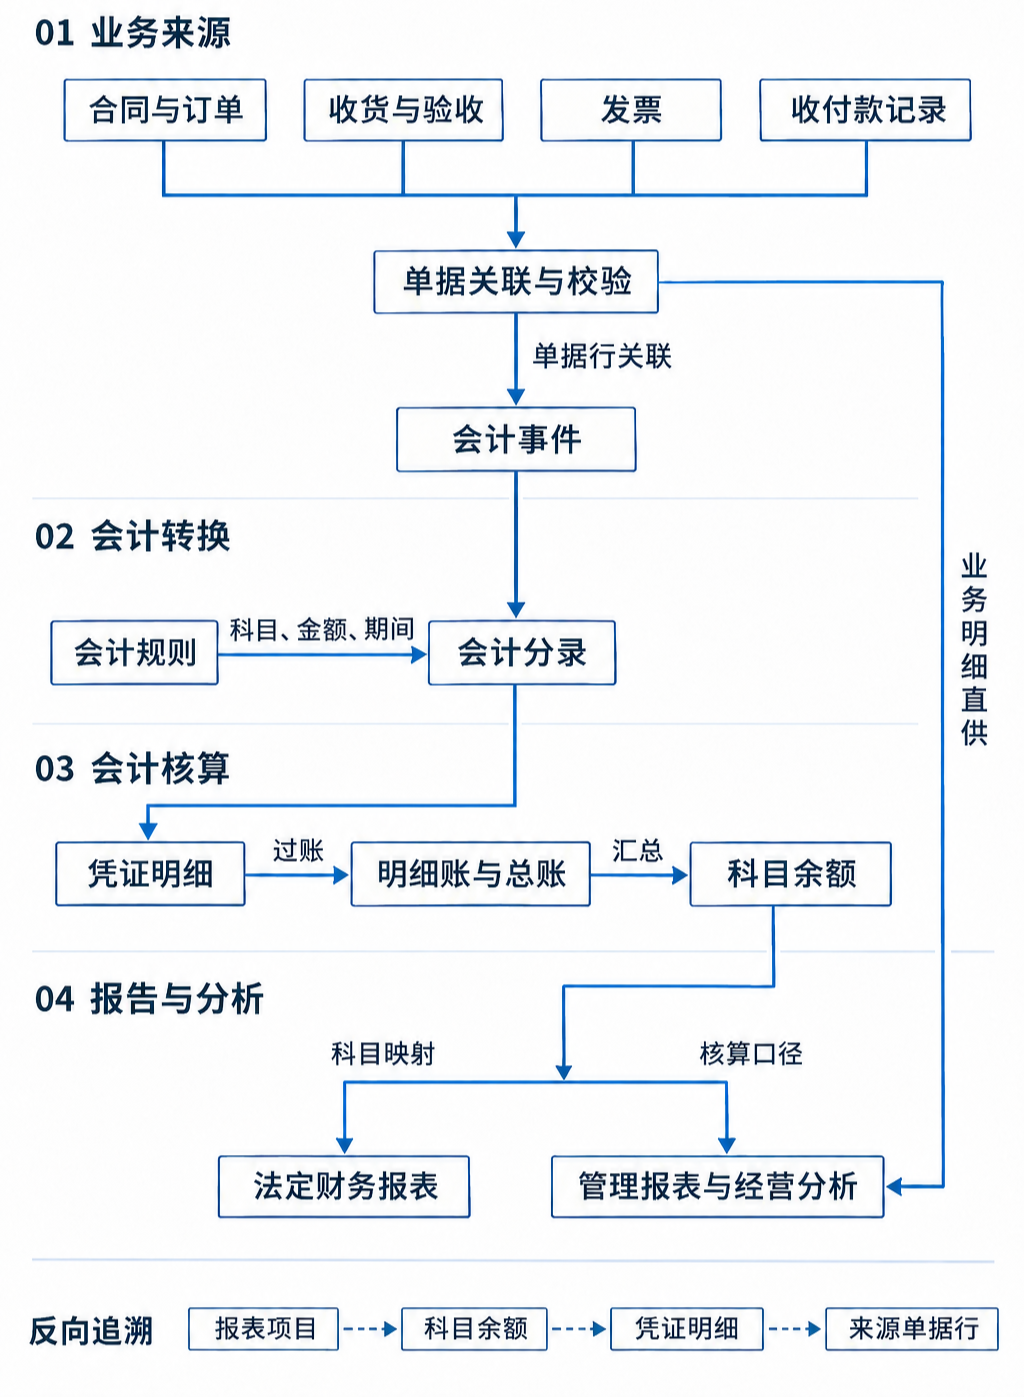
如上图所示,可以看到业务数据怎样进入账簿和报表。业务明细,可以经过一步步梳理,供财务报告用,也可以直供管理分析。
1. 业务系统记清单据关系
合同和订单记录双方的约定,收货和验收记录实际交付,发票记录开票信息,收付款记录反映资金收付。这些数据往往来自不同系统。
传给财务之前,先要能说清楚它们各自对应什么业务。
关联要落到单据行。
一张订单可以分多批收货,一张发票也可以覆盖多批收货。系统除了记住单据号,还得记清发票匹配了哪些收货行、各匹配了多少数量和金额。财务才能按月末时点查出哪些收货已匹配、哪些还待处理。
图里几类单据汇入同一个节点,表示它们都可以参与校验和关联。每种会计事件有自己的触发条件。验收入库、发票匹配、付款完成可以分别进入会计处理。
业务单据记录发生了什么,会计事件记录哪件事已经满足相应的处理条件。
2. 会计规则把业务事实变成分录
会计事件进入核算环节后,系统要判断用什么科目、按什么金额计量、记在哪个期间。
图中“会计规则”从侧面接入,因为这些判断来自财务配置,收货单、发票或付款记录提供的是规则执行所需的数据。
以月末暂估为例。
企业可以按自己的核算政策,对符合确认条件、截至月末尚未匹配发票的收货数量,按规定的计价依据生成分录。等发票匹配后,系统沿原来的收货行关系找到暂估记录,再按规则处理原暂估、确认正式应付。
分录写入凭证明细,过账后进入明细账和总账,形成科目发生额和余额。
凭证明细是业务与账簿之间的连接点。
一张凭证可能汇总多条业务明细,所以还要保留凭证行与来源单据行的对应关系,以及当时使用的规则版本和入账期间。否则,凭证即使能查到,金额仍可能要靠人重新翻单据才能解释。
3. 报表端,两条取数路径各有用途
法定财务报表沿核算路径取数。
以资产负债表为例,系统按报表项目与会计科目的映射,以及相应的列报规则,把账簿数据归集到报表项目。财务复核时,要能看到项目取了哪些科目、用的是哪个期间和哪版映射。
管理报表的取数范围更灵活。
看供应商到货是否准时,要把订单约定日期与实际验收日期放在一起。分析采购成本变化,则可以把已入账成本与物料、供应商、数量等业务明细结合起来。图右侧的“业务明细直供”,画的就是这些数据进入分析的路径。
设计一个管理指标时,我会先把它的数据来源、统计日期和计算口径写清楚。
比如“本月采购额”,按验收日期统计和按入账期间统计,回答的是两个不同的问题。报表把口径标明,业务和财务才知道差异应该从哪里查。
4. 从报表倒查,检验链路正确性
验收业财集成时,可以直接打开一张已关账的报表,选一个项目往下查。
先看它取了哪些科目,再从科目余额定位到凭证明细,最后找到对应的来源单据行。回看历史月份时,应当能按当时的报表映射和核算规则复原结果。
沿这条线查,也能定位问题该交给谁处理。
收货数量有误,回仓储系统核对。发票匹配错了,由应付环节更正。业务明细正确、入账期间有误,就查会计规则和过账记录。账上正确、列报有误,再查报表映射。
如果查的是管理指标,就沿它自己的取数路径回到业务明细,核对日期和筛选条件。
比如两张表的“本月采购额”有差异,先比对各自纳入了哪些收货行,再看差额来自跨期、统计范围,还是源单本身。查到这一层,差异就能落到具体记录和责任人。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议