本文来自微信公众号: 好望角view ,作者:好望角出海编辑部
10月26日,根据TD Cowen与AFS Logistics的最新预测,2026年第四季度,美国陆运包裹价格同比上涨5.8%,快递包裹价格上涨13.8%。
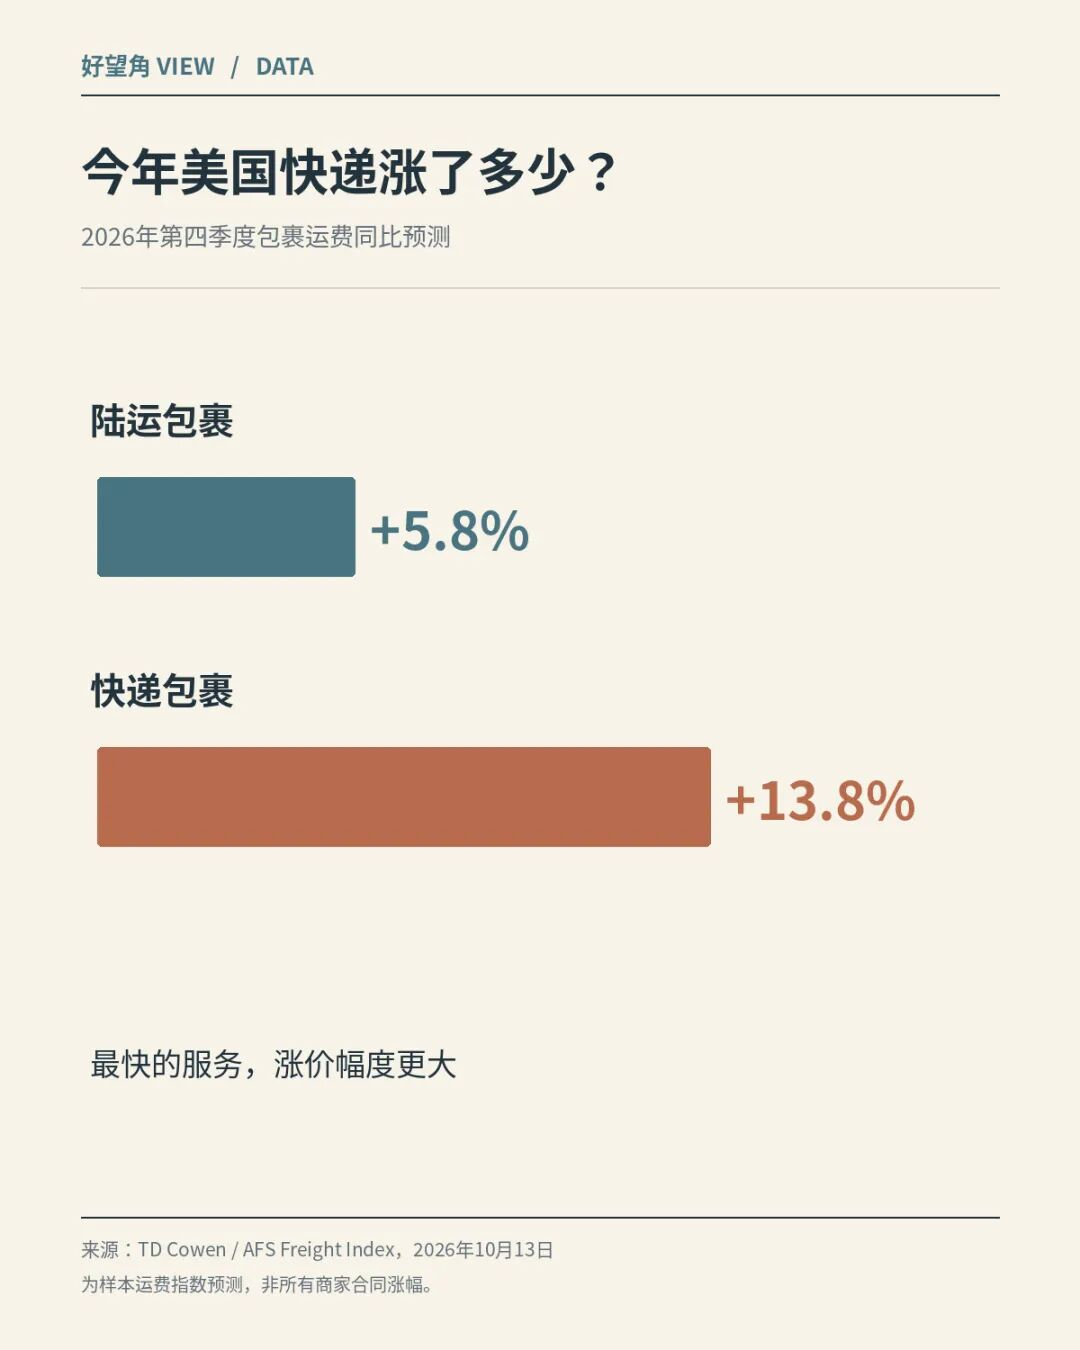
其中,UPS美国国内陆运燃油附加费达到29.5%,FedEx为29%。也就是说,一笔适用燃油附加费的运输费用,每10美元可能产生接近3美元的额外燃油费。
实际计费还要考虑承运商合同、费用适用范围和折扣。
涨价让越来越多美国零售商开始寻找替代配送商。
OnTrac、GoFo、Veho、UniUni等公司,正在扩大自己的美国配送网络。
这些名字对中国跨境电商卖家同样重要。
2026年上半年,乐歌股份宣布把UPS引入海外仓尾程配送网络,与原来的FedEx形成双承运商合作。到9月底,乐歌已经累计服务2485家出海企业,前三季度处理包裹近1400万件。
中国卖家正在面对一个新的成本问题。
随着美国本地仓储和跨境电商履约体系逐渐成熟,另一个问题变得越来越重要:商品到了美国之后,最后几十公里究竟由谁来送,才能留下更多利润?
一、涨价只是油价惹的祸?
美国能源信息署数据显示,10月19日,美国公路柴油平均价格达到每加仑6.28美元。
但TD Cowen/AFS Freight Index发现,燃油价格只能解释附加费上涨的一部分。
该机构披露,2021年第一季度,柴油价格约为每加仑2.91美元,当时适用的燃油附加费率为7.75%。
如果今天柴油价格重新回到2.91美元,按照调整后的收费公式,附加费率仍可能达到23.75%。
相同油价之下,费率接近原来的三倍。
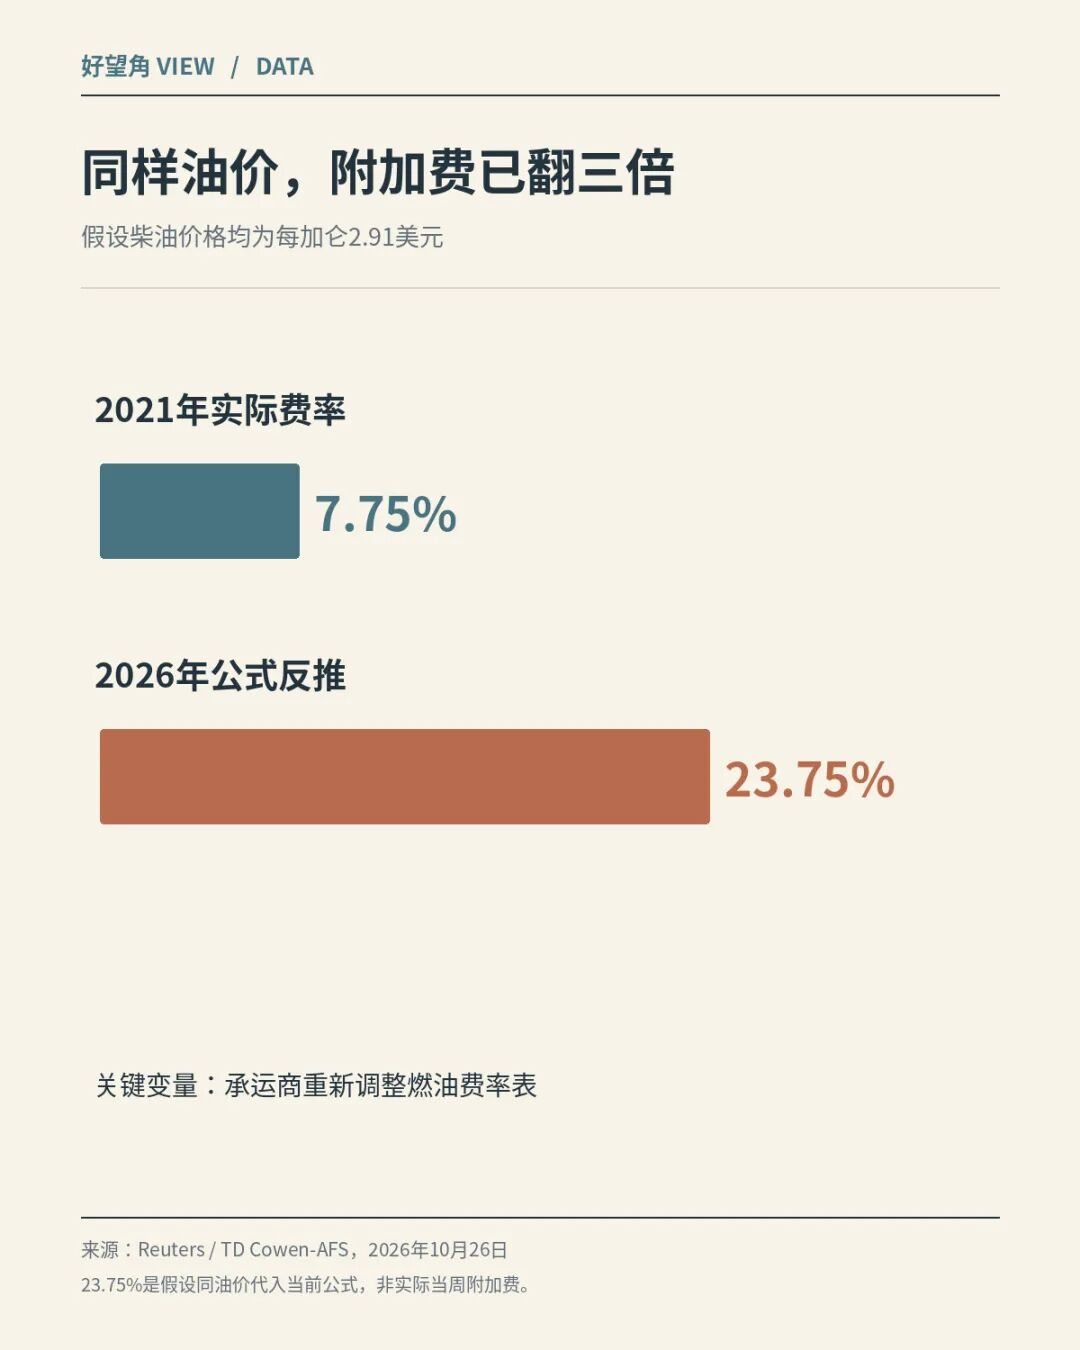
这意味着,燃油附加费已经逐渐具有独立的商业定价属性。
除燃油费外,快递公司还会根据住宅地址、偏远地区、大件货物、特殊处理和旺季需求收取不同费用。
10月13日公布的AFS报告指出,FedEx将在2027年1月把2533个邮政编码重新划入更昂贵的偏远地区收费类别。
部分适用订单的偏远地区附加费届时将达到每件17.75美元。
这项变化尚未生效,却说明了快递企业的定价方向。
承运商越来越重视包裹的重量、体积、送达地区,以及每个客户能够贡献多少利润。
对于跨境电商来说,一笔订单的配送成本,越来越需要逐项计算。
二、UPS正在主动减少低利润订单
美国快递巨头已经改变了经营策略。
10月27日,UPS公布第三季度财报。
美国国内包裹业务的日均件量,从去年同期的1615万件降至1562万件,同比下降约3.3%。
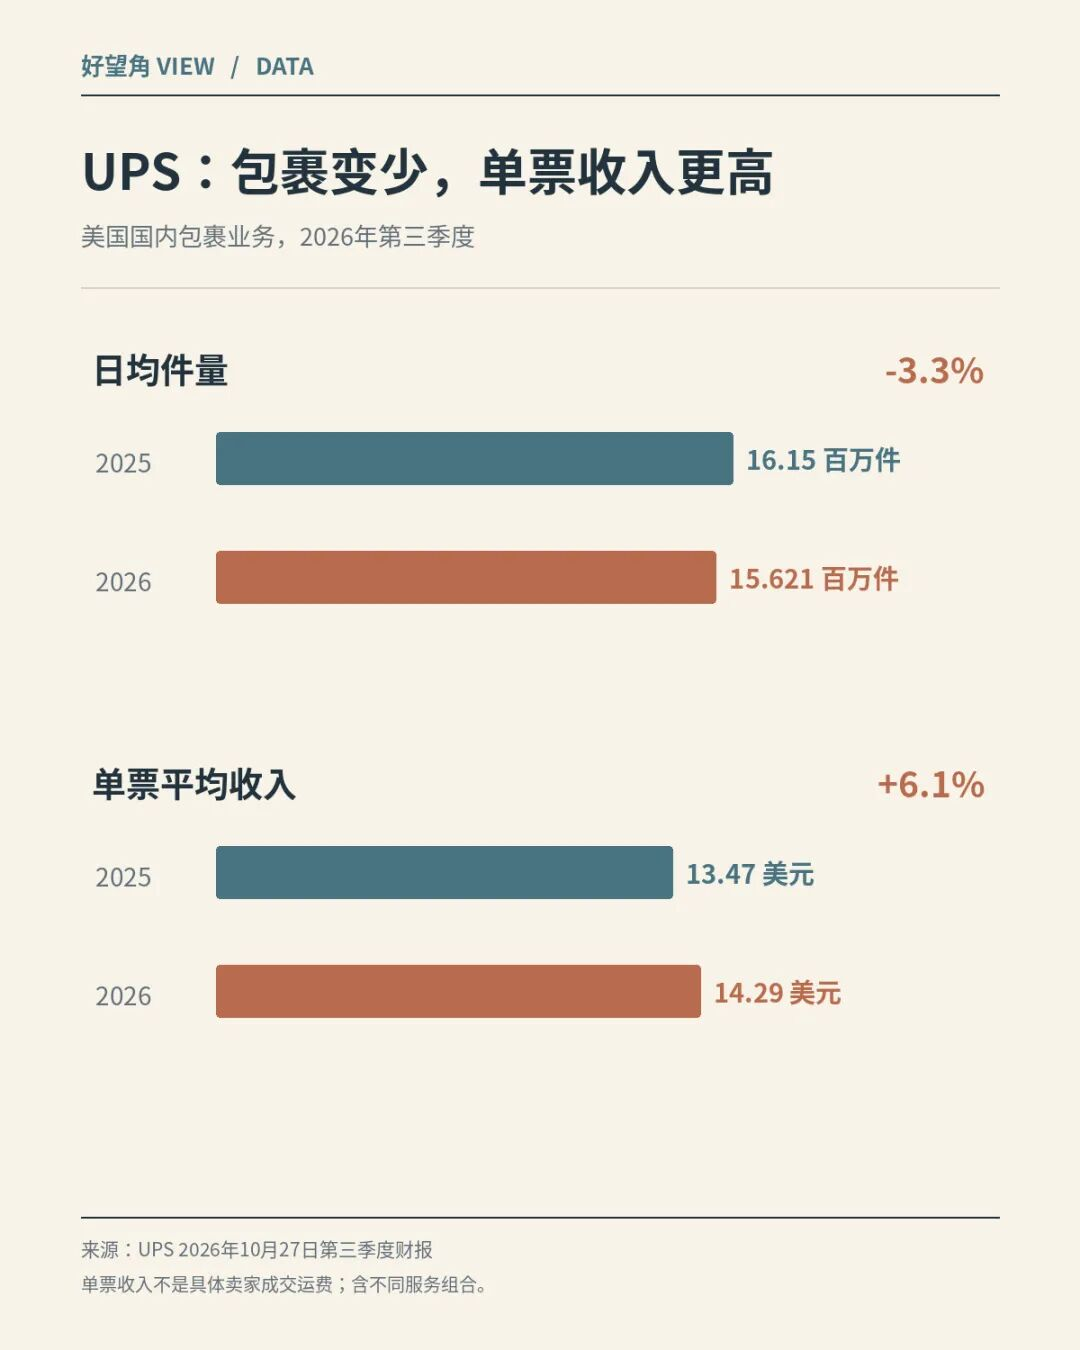
但同期单件平均收入从13.47美元提高到14.29美元,同比增长6.1%。
美国国内包裹业务收入因此增长4.5%,达到148.65亿美元。
与此同时,UPS美国国内业务调整后单件成本同比增长5.5%。
收入单价的增长略快于调整后成本。
这组数字说明,UPS已经开始更加重视每票包裹的经营收益。
在管理层的经营计划中,减少部分低利润电商包裹、优化配送网络和提高自动化水平,都是改善利润率的重要措施。
今年第二季度,UPS完成了计划中的亚马逊部分低利润包裹业务缩减。
过去,快递行业依靠更多订单摊薄分拣中心、车辆和配送网络的固定成本。
现在,随着人工、燃油和设施成本上涨,大型承运商开始更加主动地选择货物。
对它们而言,一件重量较大、配送距离短、价格较高的商业包裹,可能比一件低价、轻小、需要送往偏远住宅的电商包裹更有吸引力。
当然,这并不意味着所有轻小件都缺乏利润。
真正决定收益的,是具体合同价格、包裹特征和配送网络效率。
但可以确认的是,UPS正在从追求更多配送件数,转向更加重视每件包裹的利润。
当大型承运商开始主动筛选订单,一部分电商包裹就有机会流向其他配送网络。
三、美国快递市场,开始出现另一批玩家
这种变化已经反映在行业数据中。
Pitney Bowes发布的《2026年美国包裹运输指数》显示,2025年美国包裹总量达到231亿件,同比增长3.3%。
其中,Amazon Logistics配送69亿件,超过USPS,成为按件量计算的美国最大包裹配送网络。
而另一批规模相对较小的替代配送商,也开始获得更多业务。
报告将OnTrac、Veho、GoFo、UniUni、Jitsu等归入替代或其他承运商类别。
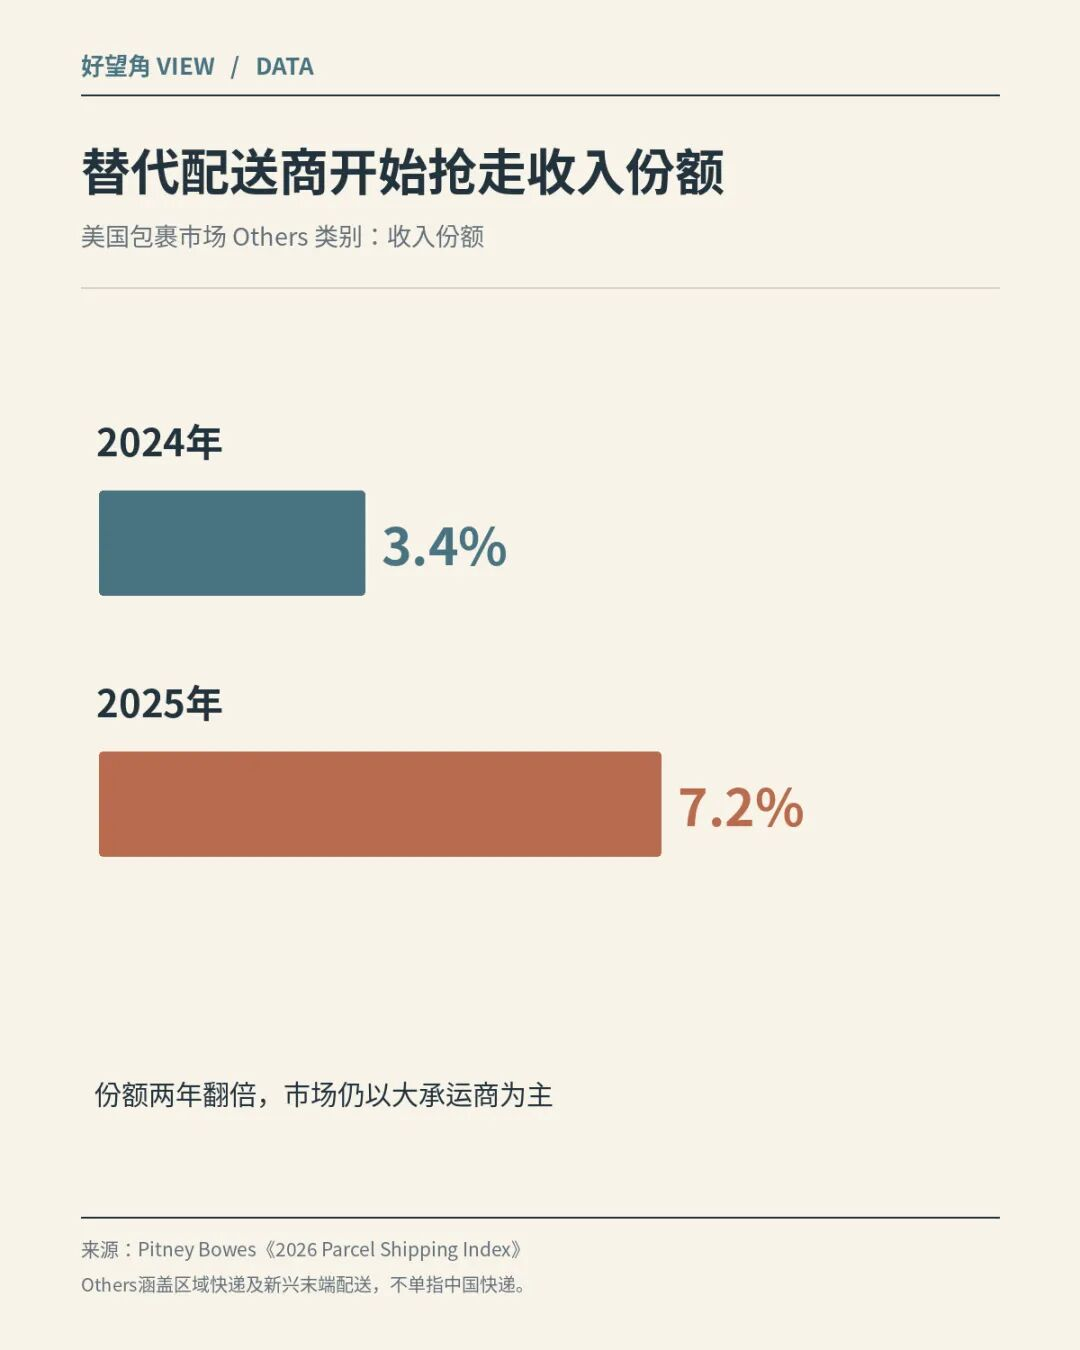
2025年,这一类别的包裹数量同比增长127%,从约8亿件增加到18亿件。
其收入市场份额,也从2024年的3.4%提高到2025年的7.2%。
相比之下,UPS的收入市场份额从34%下降至31.6%。
需要注意,替代配送商增长较快,也与SHEIN、Temu等跨境电商平台的订单扩张有关,并不能全部归因于UPS和FedEx涨价。
这些新公司采用的经营方式也有所不同。
OnTrac通过区域网络整合,逐渐扩大美国东西部和其他地区的覆盖范围。
GoFo利用分拣中心、区域运输和末端配送站点,在城市人口密集地区组织电商包裹配送。
Veho则重点服务品牌电商,并通过配送跟踪、灵活交付和消费者体验争取客户。
今年2月,Veho披露,其配送网络已经覆盖美国66个市场、约1.44亿人口,占全美人口的44%。
GoFo则在2026年披露,其服务覆盖超过1.2万个邮政编码,约75%的美国人口。
这些均为企业自己披露的覆盖口径,不等于所有地址都能获得相同价格、时效和配送服务。
不过,它们已经能够在部分地区与传统快递企业争夺订单。
四、新快递更便宜,但也开始学会收附加费
替代配送商的竞争优势,通常来自较低的网络成本。
美国人口集中在大都市圈。如果一家配送企业优先覆盖洛杉矶、纽约、芝加哥、达拉斯等订单密集地区,就可以让配送车辆在较短距离内完成更多包裹投递。
与全国性承运商相比,这种网络能够减少部分低密度地区的运营负担。
对中国卖家来说,区域网络可能提供更有竞争力的价格。
但新兴快递并非完全摆脱涨价压力。
10月7日,GoFo宣布,从10月26日起在美国全网征收4%的紧急燃油附加费。
公司解释,此前一直由自身承担燃油上涨成本,但油价持续高企后,决定临时向客户收取额外费用。
同一时期,OnTrac美国西海岸相关燃油附加费率达到29.5%。
USPS则在2026年4月开始对多数包裹征收8%的燃油附加费。亚马逊同月也对卖家履约费用增加3.5%的燃油和物流附加费。
这些百分比的计费基数与适用服务并不相同,因此不能直接认定4%的GoFo比29.5%的UPS便宜25.5个百分点。
一家快递公司的基础运价可能更低,但附加费更高。
另一家公司可能附加费较少,却在偏远地区收取更高基础运费。
真正重要的是把所有费用加总,计算每票包裹的最终账单。
配送时效、破损率、丢件率和售后处理,也应计入成本比较。
因为一次配送失败,可能造成重新派送、退款或客户流失。
五、用两家快递,真的能省钱吗?
假设一家中国跨境电商卖家,每个月从美国海外仓发出1万个包裹。
原来全部使用一家承运商,平均每票综合配送费用为9美元,每月花费9万美元。
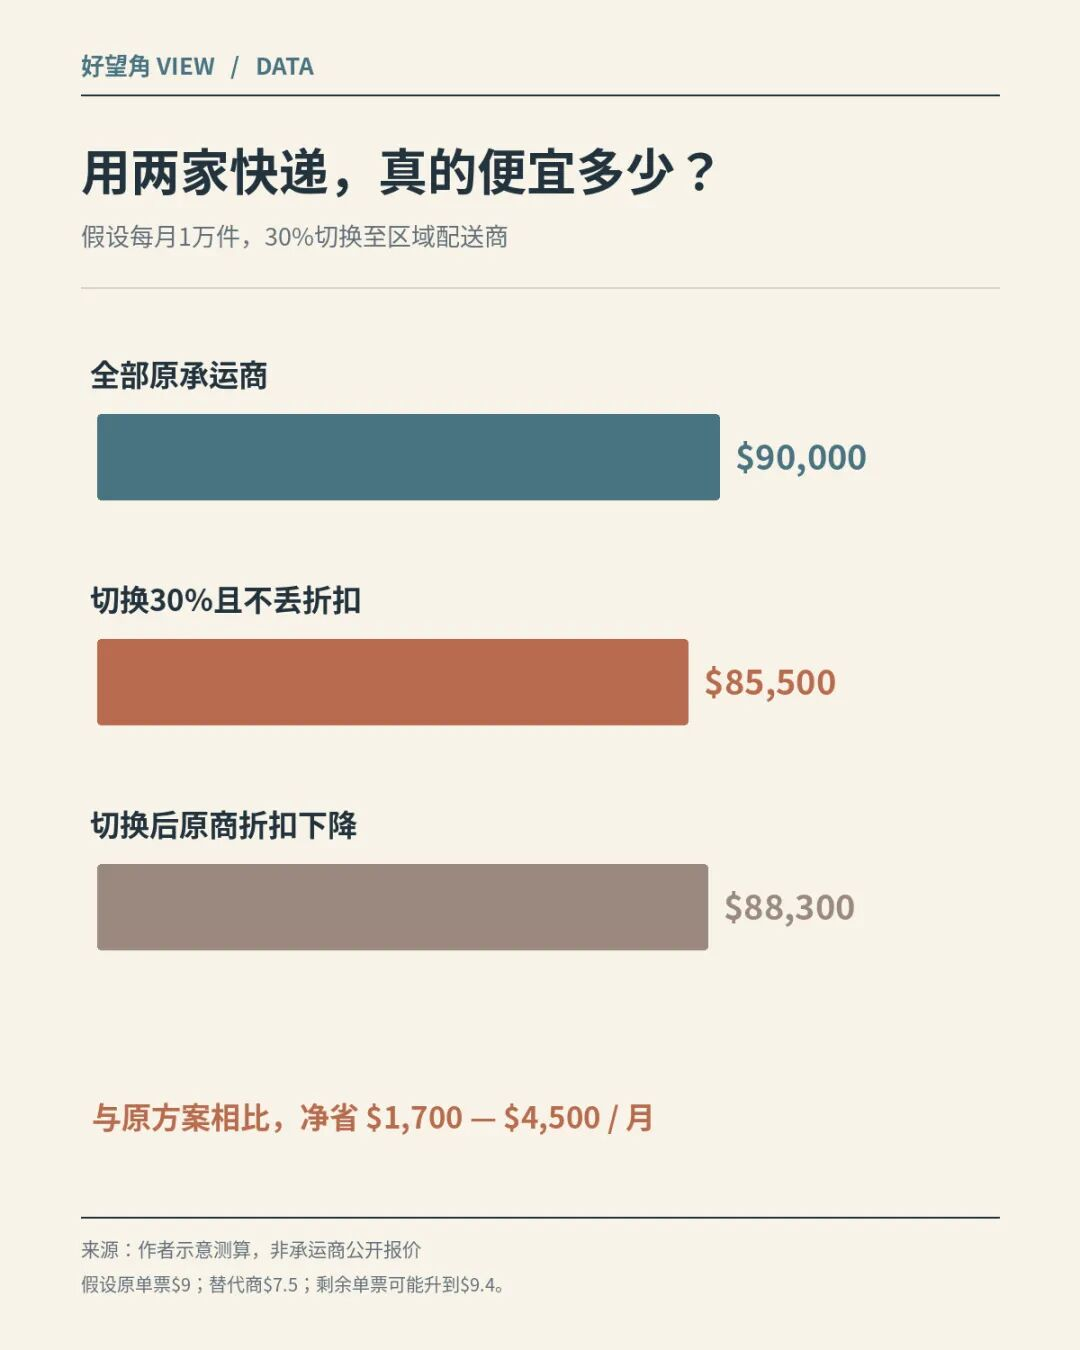
后来,一家区域配送商提供了7.5美元的综合报价。
如果卖家把30%的包裹转给区域配送商,剩余70%仍按9美元交给原承运商处理,每月费用将下降到8.55万美元。
节省4500美元。
但原来的快递公司可能根据月度发货量提供折扣。订单减少30%之后,原承运商调整合同折扣,剩余包裹的平均费用上涨到9.4美元。
这时,每月总配送费用变成8.83万美元。
相比最初只节省1700美元。
这是一组示意测算,具体数字并非任何承运商的实际公开报价。
它解释了跨境卖家在选择多个承运商时,需要面对的核心问题。
多承运商可以提供更多价格选择,却也可能削弱单一承运商的大客户折扣。
而且,卖家还需要处理多个订单接口、包裹追踪系统、索赔规则和账单。
如果不同公司的配送标准差异很大,还可能增加客户服务成本。
因此,最后一公里的竞争优势,取决于能否把不同地区、不同商品和不同配送要求的订单,分配给最合适的承运商。
六、中国海外仓,开始掌握新的议价能力
这也解释了中国海外仓企业为什么开始扩大尾程配送业务。
乐歌股份2026年半年报披露,海外仓业务的主要成本包括尾程配送费用、仓库租金和人工。
公司已经成为FedEx Ground的重要客户,并引入UPS作为第二家战略承运商。
通过集中大量中国卖家的订单,海外仓企业可以向快递公司争取更有竞争力的合同价格。
单个中国卖家每个月可能只有几千件订单。
但几千家卖家的订单集中到同一家海外仓服务商,就可能形成每年数千万件的配送规模。
这种规模优势,可以转化为更好的运价、更稳定的旺季运力和更强的谈判能力。
不过,海外仓也会承担相应责任。
它需要协调仓库分拣、配送交接、异常件处理和订单追踪,同时管理不同快递公司的服务质量。
这意味着,海外仓的价值正在从提供存货空间,延伸到组织美国本土配送网络。
未来,菜鸟、谷仓、乐歌等企业所面对的竞争,可能不只是仓库租金和配送费用。
更重要的是,它们能否通过系统自动判断每张订单最合适的配送方式。
例如,洛杉矶市区一件轻小商品可以交给区域承运商,偏远地区订单可以交给全国性快递,大件家具则需要专门的运输网络。
这种能力越成熟,跨境卖家就越不需要自己同时管理多家美国快递公司。
结语
美国快递业正在发生一场重要变化。
一边是UPS、FedEx等传统巨头提高单票收益、控制低利润订单。
另一边是OnTrac、GoFo、Veho等替代配送企业,通过区域网络争夺电商订单。
亚马逊则依靠庞大的电商订单和自建物流体系,成为美国包裹配送市场最重要的参与者之一。
对中国跨境电商来说,更多配送商意味着更多选择,但也意味着更复杂的物流管理。
美国快递费用未来还会受到燃油价格、人工成本、附加费政策和电商订单量的共同影响。
单纯依靠一家承运商获取最低价格,正在变得越来越困难。
当美国最后一公里配送市场从少数大型承运商主导,逐渐走向多层次网络竞争,中国卖家的新机会,是把分散的配送网络重新组织成一套更高效的履约体系。
而真正受益的,可能不仅是新兴快递公司,还有能够掌握订单、数据、库存和配送决策权的物流服务商。