本文来自微信公众号: 财联社 ,作者:潇湘
债券市场正在向人工智能数据中心的建设者们发出一个信号:“我们将上调你们的‘信用卡’利率,并可能对你们的信用额度施加新的限制。”
这一精妙的比喻出自杰富瑞全球股票策略主管Christopher Wood之口。他在上周五的一份报告中写道:“人工智能资本支出军备竞赛最可能的结局,就是‘信用卡’被收回。”
虽然这种情况尚未发生,但显然,信贷市场近来已因新的政治格局而感到不安——随着关键摇摆州的民主党新任州长即将走马上任,加之民主党将掌控国会,全美数据中心的推进正面临着越来越多的阻力与变数。
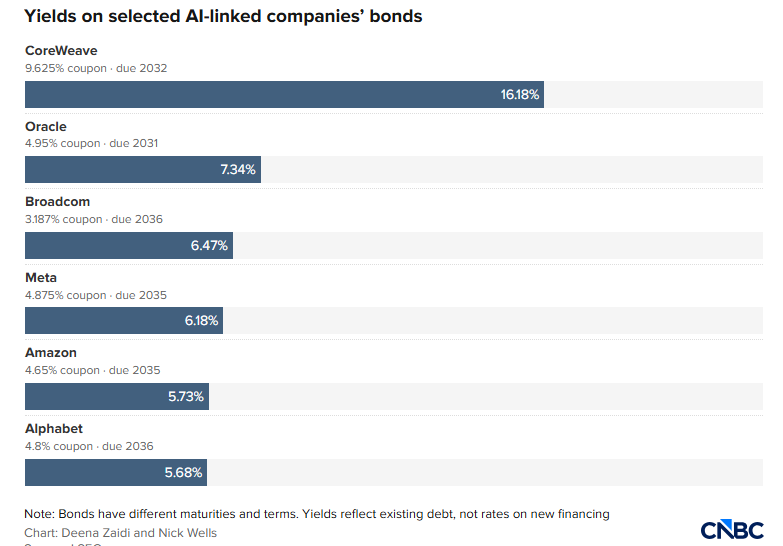
债务压力的典型代表是新云巨头CoreWeave。其2032年到期、票面利率为9.625%的债券收益率已攀升至16%以上。据德意志银行称,CoreWeave的五年期信用违约互换(CDS)上周四飙升至了1289个基点以上,超过了10月份的高点。周五,该CDS利差略有回落,但仍位于1155个基点的高位。
“信贷市场已经频频发出预警,”德意志银行全球宏观及主题研究主管Jim Reid在最新研报中警示道。他指出,如今股债市场的联动愈发紧密,“后续走势如何,关键要看信贷市场还会恶化到何种地步。”
眼下,即便是面对英伟达、博通和亚马逊等拥有最强资产负债表与顶级信用评级的行业巨头,投资者也开始要求更高的违约对冲溢价。
在过去一个月里,英伟达债务的CDS大涨76%,博通上涨49%,亚马逊也攀升了44%。尽管从绝对CDS利差来看,这些巨头依然处于低位——英伟达利差约为139个基点,甲骨文约为298个基点,低基数上的大涨并不等同于绝对风险已经失控。
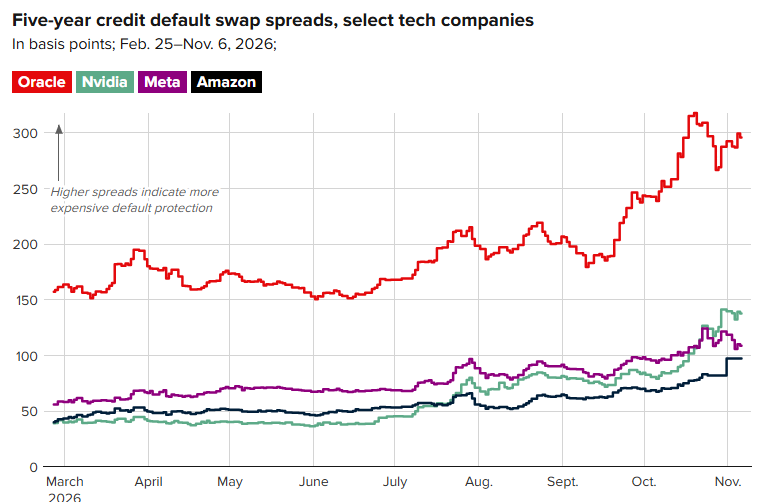
然而,CDS普遍走阔的趋势明确反映出:即便面对最具韧性、规模最大的头部发债主体,市场对于违约风险的避险诉求也在急剧升温。而CDS的攀升,必然意味着这批科技巨头未来的借贷与融资成本将水涨船高。
目前,更深层的压力来自政策端。市场正不得不消化这样一种严峻前景:在俄亥俄州、得克萨斯州和佐治亚州即将履新的民主党州长任期内,部分数据中心投资计划可能被搁置或直接取消,而全美绝大部分拟建算力产能恰恰集中在这三个州。
据高盛估计,地方性的数据中心建设暂缓令可能会波及全美45%的规划产能,其中得克萨斯州首当其冲。得克萨斯州当选州长希诺霍萨曾表示,她并不反对数据中心,但希望在州议会通过保护社区的法案之前实施暂停令。
当然,这些情况并不意味着人工智能领域的债务融资正在崩溃。高盛统计显示,自10月29日以来,已有5笔人工智能债券交易,总额达670亿美元,使今年超大规模企业债务发行总额达到2960亿美元。高盛预测,明年超大规模企业的债务发行规模将达到4400亿美元,此外还有3000亿美元的投资级和高收益级项目级债券发行。
特朗普政府已誓言支持数据中心建设。白宫国家经济委员会主任哈塞特上周五表示,尽管民主党在选举中大获全胜,但他预计数据中心将按预期继续增长。
未来何去何从?
但当前最大的问题在于,AI支出能以多快的速度为超大规模云服务商创造足够的现金流,以使投资者对未来的资本支出计划保持信心。
对于新云服务商而言,任何资本支出方面出现整合或收缩的迹象,都可能导致数据中心计算服务的合同数量减少或期限缩短,或者预付款出现延迟。
高盛分析师指出,由于资本支出超过了经营现金流,超大规模云服务商在第三季度整体报告了负自由现金流。高盛在研报中写道,“在既有的市场约束下,商业化变现进程的迟滞,以及算力采购承诺的激增,是制约后续债务继续扩张的核心风险。”
目前,一些业内人士预计,AI领域的发债高峰可能已经近在咫尺。美银分析师预计,2026至2027年间,AI相关的信贷发行总额(含公募与私募债券)还将增长31%,达到6850亿美元的顶峰;但在2028年,该规模将大幅下滑23%至5310亿美元。
而潜在的下行风险又在何处呢?美银在研报中总结道,“这一预测的最大下行风险,在于‘蓝潮’政治格局可能导致AI基础设施项目全面放缓,进而实质性削减资本开支需求,并最终冷却债务市场的融资热度。”