本文来自微信公众号: 智核pro ,作者:伯克
10月25日,马斯克在X上宣布,SpaceX拿到了400亿美元GPU融资。
紧接着,他开始担心同行的生意。在马斯克看来,缺少AI数据中心以外稳定收入的公司,已经越来越难从债务市场获得资金,全球200多家专门出租AI算力的Neocloud企业,未来可能有一大批倒闭或者被收购。
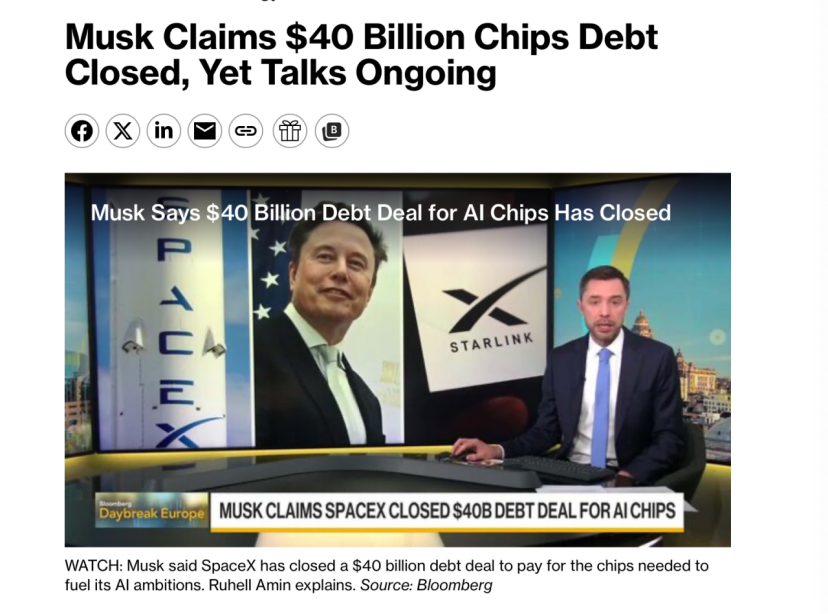
第二天,SpaceX公布了这笔融资的具体安排。Apollo管理的实体将出资采购GPU和相关设备,再租给SpaceX使用。设备预计在2027年上半年分批交付,每批设备的租期约为五年。交易目前获得了融资承诺,预计年底前完成正式交割。
马斯克将融资成功归因于Starlink和火箭发射业务带来的收入。在他看来,SpaceX不必完全依赖AI算力业务赚钱,因此能够在金融机构收紧贷款时,继续获得大规模资金支持。
可就在几天前,另一家Neocloud公司Nebius也获得了35亿美元银行贷款,CoreWeave则走向另一个方向:这家公司握有微软、OpenAI等科技巨头的长期订单,部分债券收益率却升到了15%—16%。都在买GPU,也都有客户,债权人为什么愿意继续向一些公司提供资金,却开始担心另一些公司的偿债能力?
一、400亿美元没有直接交到SpaceX手里
SpaceX这次没有直接拿走400亿美元,而是让Apollo管理的实体先买下GPU和服务器,再把设备租给自己。
10月26日,SpaceX向美国证券交易委员会提交了一份8-K文件,披露了此前两天签署的融资承诺。Apollo管理的实体将采购GPU整机和相关设备,部署到SpaceX指定的数据中心。设备预计在2027年上半年分批交付,每批设备对应一份租赁安排,期限约为五年至五年三个月。
租金按季度预付。每次付款包括这批设备融资成本的二十分之一,以及按未偿余额计算的固定利息和其他费用。换句话说,SpaceX可以先获得价值数百亿美元的计算设备,再用未来五年左右的时间支付本金和利息。
出钱的也不止Apollo一家。SpaceX当天公告称,高盛负责设计交易结构,BlackRock、高盛资产管理和KKR相关资金也作出了投资承诺。参与者横跨资产管理机构、私募信贷和大型投行。
这种融资方式对双方都有好处,Apollo等机构可以按照租约收取本金和利息,SpaceX则不用在设备交付时一次支付全部采购款。
马斯克将这次融资归因于SpaceX的集团信用。10月22日披露的财报,提供了一个解释:SpaceX的AI业务已经成为最大的收入来源,但主要营业利润仍来自Starlink所在的连接业务。根据公司披露的第三季度业绩,SpaceX当季收入达到145.75亿美元。其中,超级智能业务收入75.6亿美元,已经超过包括Starlink在内的连接业务的52.48亿美元。
超级智能业务卖得最多,利润却主要来自Starlink。第三季度,超级智能业务贡献4.31亿美元营业利润,连接业务则达到23.67亿美元。SpaceX的AI业务已经开始赚钱,但集团主要的营业利润来源,仍然是经营卫星通信的部门。而且SpaceX的超级智能业务还包括Grok、Cursor和X等产品,因此75.6亿美元收入不能全部视为GPU算力销售收入。
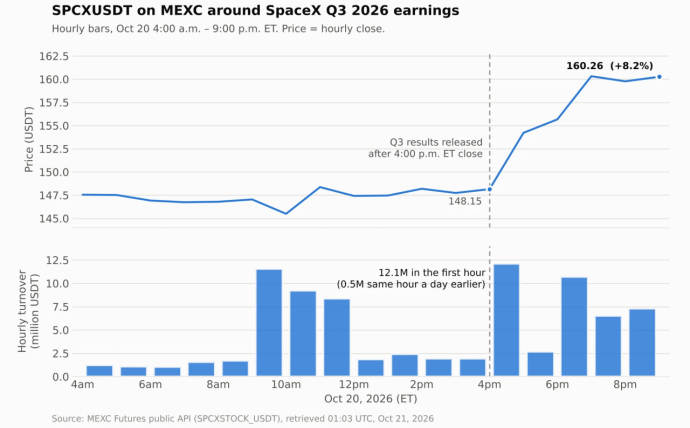
不过,SpaceX自身也在承担越来越大的资本开支。Q3,公司资本开支达到195.93亿美元,其中164.44亿美元来自超级智能业务。首席财务官Bret Johnsen还预计,第四季度资本开支将达到350亿至400亿美元。这一投入规模远高于集团当季营业利润。
SpaceX还有一项资金优势。今年6月,公司完成IPO,净募集约856.75亿美元。到了9月底,其现金及短期有价证券合计898.55亿美元。Starlink提供经营利润,IPO则为SpaceX补充了大额股权资金。这些条件有助于公司承担长期算力投入,也让它在与金融机构谈判时拥有更多选择。
但融资有保障,不意味着投资回报也有保障。SpaceX还需要等到2027年设备交付,才能逐步将新增算力投入使用。而且,拥有非AI业务,并不是获得融资的必要条件。就在马斯克发言前三天,另一家专门出租AI算力的Nebius,也宣布获得了一笔35亿美元的银行贷款额度。
二、CoreWeave有大客户,债券却跌了
与SpaceX相比,CoreWeave的业务简单得多。它向AI公司出租计算资源,客户越需要训练和运行模型,它就需要购买更多GPU、建设更多数据中心。
问题是,客户签下订单,并不意味着CoreWeave已经收到足够支付这些投资的钱。10月15日,《路透社》梳理了CoreWeave的客户合同和融资情况。它的客户名单包括微软、OpenAI、Meta和Anthropic。英伟达不仅持有其股份,还承诺在2032年前购买价值约63亿美元的闲置算力。
但这些合同没能阻止债券价格下跌。按照LSEG数据,CoreWeave当时的债务规模约500亿美元。其部分债券收益率升至15%—16%,信用违约掉期价格达到约1200个基点。
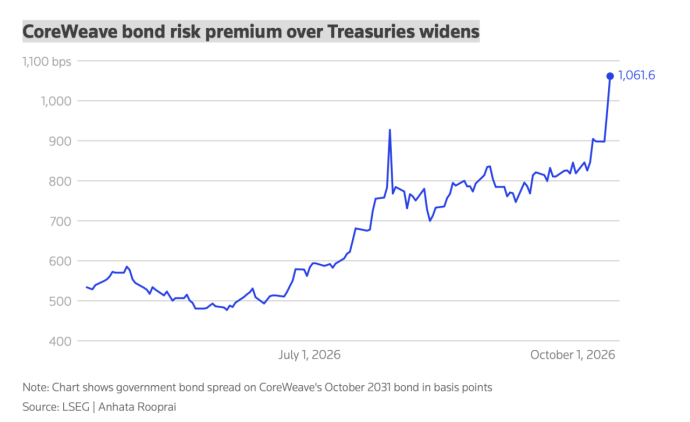
债券收益率上升,不代表CoreWeave所有借款都要按照这个利率重新付息。已经签订的固定利率债务,仍按原合同执行。但它说明,如果公司需要在类似条件下发行新债,融资成本可能比以前高得多。
CoreWeave这些年并不缺钱,2023年,公司通过GPU抵押获得23亿美元融资;2024年又获得75亿美元融资。此后,Blackstone、Magnetar等私募信贷机构和多家银行继续参与。2026年3月,公司新增了一笔85亿美元融资。
这些钱被用于采购GPU和建设计算设施。CoreWeave同时拿到了大量长期客户合同,形成了一种互相推动的关系:大客户承诺购买算力,公司拿合同去融资,再用融资建设客户需要的数据中心。在客户需求增长的时候,这套方法能够支持快速扩张。
CoreWeave需要先采购芯片、建设机房并接通电力,客户则按照合同安排支付算力费用。设备投资和客户付款之间存在时间差。一旦项目延期,设备可能已经到货,贷款却开始产生利息。即使客户没有取消订单,公司也要承担延期期间的资金成本。
客户集中度还会放大这种风险,根据《路透社》引用的公司文件,微软贡献了CoreWeave 2025年约67%的收入,高于2024年的62%。微软是能够带来大额、长期需求的客户,却也意味着CoreWeave很大一部分收入取决于同一家公司的采购和交付安排。
不过,CoreWeave债券价格下跌,并不意味着所有Neocloud企业都被债务市场拒之门外。就在马斯克警告行业融资收紧之前,Nebius刚刚公布了一笔新的银行贷款,其宣布获得花旗提供的35亿美元高级担保贷款,用于GPU采购、数据中心建设和其他经营支出。
三个月前,Nebius还获得约7.75亿美元融资,期限至2030年10月,利率为SOFR加2.50个百分点。这笔贷款以已部署的GPU和投资级客户合同现金流作为支持。公司称,贷款与合同回款可以覆盖对应项目全部资本开支。同一家公司,用已有设备和客户合同获得多年期融资,又通过一年期贷款支持新项目。
正如SMBC高级美国信用策略师James Martin对《路透社》所说,投资者更愿意为接近完工、没有太多投产障碍的数据中心融资。
三、买得起GPU,还要养得起GPU
同样一批GPU,融资成本越高,公司就需要从客户那里收回更多钱。
购买芯片、建设机房、接入电力都要提前投入资金。等设备开始出租,公司还要支付运维、折旧和借款利息。即使GPU采购价格相同,融资成本较低的企业,也有机会给出更有竞争力的租赁报价。
但客户使用多少算力、机房能否按期投入运营,同样影响回报。SpaceX已经拿到400亿美元融资承诺,下一步还需要把这些GPU变成收入。
10月26日,SpaceX表示,新获得的融资将用于部署下一代NVIDIA Vera Rubin芯片,为Grok和未来的云服务客户提供算力。首席财务官Bret Johnsen还透露,公司近期部分超级智能基础设施投资的回收期不到一年。
不过,Johnsen谈到的是近期部分基础设施投资,SpaceX没有披露这笔400亿美元融资对应设备的预计使用率、收入和回本时间。已有基础设施项目回本较快,不意味着2027年交付的新一批GPU能够获得相同回报。
尤其是SpaceX的AI投入还在快速增加。今年第三季度,超级智能业务首次实现季度营业利润,但前三个季度累计仍亏损32.95亿美元。同期,这项业务的资本开支达到399.95亿美元,而收入只有109.39亿美元。
SpaceX有Starlink的利润和充足的资金储备,可以支撑这段建设周期。但随着投资规模扩大,它仍然需要证明,更多GPU投入运营之后,产生的收入足以覆盖设备、运营和融资成本。
SpaceX可以用集团其他业务和现金储备弥补这段差距,独立的Neocloud则往往需要继续借钱。
10月27日,《路透社》报道,获得Super Micro支持的Neocloud公司Argentum AI,正在洽谈一笔约50亿美元的GPU融资。这批芯片计划用于波兰的一座数据中心,算力将出租给没有投资级信用评级的客户。
交易仍在谈判中,尚未完成融资。但即使部分Neocloud公司面临债券市场压力,仍有金融机构愿意研究新的GPU融资项目。
同一天,穆迪认为AI基础设施正在推动私人信贷市场扩张,但相关融资也增加了再融资风险。未来几年,部分私人信贷贷款陆续到期,信用资质较弱的借款人可能难以按原有条件获得新资金。
这种风险对需要持续建设数据中心的企业尤为重要。芯片采购、机房建设和客户付款之间存在时间差,部分贷款到期时,新的GPU可能还没有产生足够的经营回款。公司就需要依靠后续融资偿还旧债。
SpaceX已经利用集团信用签下五年的设备租约,Nebius则同时使用多年期资产融资和短期贷款。CoreWeave拥有长期客户合同,却还需要应对债券市场对现有债务的重新定价。
三家公司都在扩大算力供应,接下来能够用多少成本获得资金,可能会影响它们建设新数据中心的速度,以及最终能够向客户提供的算力价格。
写在最后
马斯克为SpaceX锁定了400亿美元GPU融资承诺,同时预测Neocloud行业将出现大量倒闭和收购。他的担忧并非没有依据,CoreWeave部分债券收益率升至15%—16%,投资者已经开始要求更高的风险补偿。
但金融机构并没有停止为AI算力提供资金。Nebius今年既获得了以现有GPU和客户合同为支持的多年期融资,也拿到了35亿美元短期担保贷款。CoreWeave拥有大额科技公司订单,债券投资者却开始要求更高回报。SpaceX拥有Starlink的经营利润和资金储备,但400亿美元融资租赁的最终利率尚未公布,新的GPU也要等到2027年才能交付。
几家公司都在提前为GPU筹集资金,却需要按照不同的期限还钱。SpaceX已经为下一批GPU找到了融资渠道,接下来还得证明,这些设备能否在未来五年的租期里赚回成本。


