本文来自微信公众号: IT时报 ,作者:贾天荣
20万元贷款,到账需要多久?
在抖音“放心借”上,选择借款20万元,页面弹出一张年化利率(单利)9%的综合融资成本明示表。往下滑动,是包括各类贷款合同、个人信息及征信授权书等在内的31份协议,5秒强制阅读倒计时结束后,点击同意、扫脸,不到10秒,20万元到账。
这套流程王凯(化名)并不陌生。
这个每月工资到账8000元的年轻人,2025年开始在互联网借贷平台贷款炒股,最多时在全网同时欠款超过40万元。随着一次次按时还款,他在多个平台的借款额度不断提高。最近,抖音“放心借”给他的额度已经涨到了50万元。
但他没有提交收入证明,也没有上传新的资产材料。借钱越来越容易,反而让他越来越不安,每次股市剧烈波动,都是他心惊肉跳之时。
刷短视频、点外卖、打车、追剧、修图……今天,互联网平台正在把过去需要用户主动申请的金融服务,变成一种随时出现在生活场景里的消费选项。
然而,当金融普惠让更多普通人跨过了借贷门槛,一个新的问题也随之出现:当互联网平台不仅让人更容易借到钱,还不断提醒人们可以借钱,那些被贷款广告和授信额度层层包围的年轻人,究竟是获得了更多选择,还是正在失去拒绝借钱的自由?
“顺手完成”的借贷流程
在今天的手机屏幕上,你甚至不需要主动去寻找,借贷入口早已从金融App里溢出来,渗入每一个与钱有关的生活场景。
点外卖,可能弹出分期立减几元;打车付款后,页面推来低息借款;修图结束的页面上,“海报设计”和“帮我修图”之间,还可能出现一个“借钱”选项。视频会员、手机话费充值等场景,也常常能看到贷款和分期推广的信息。
金融产品已经无缝嵌入到原本与借贷无关的生活场景中。
据公开报道,浙江的王先生刷剧时,手机频繁弹出贷款广告——“不求人、额度高、秒到账”。一次等剧集加载的间隙,他无意间点了几下屏幕,很快就收到了可获批20万元贷款的提示信息。江西的解女士追剧时看到“免费领1个月VIP”的按钮,想着能省二十几元钱就点了,可接下来系统让她填身份证、银行卡。填着填着才发现,自己正在申请贷款,“没想到看个剧就成了借贷用户。”
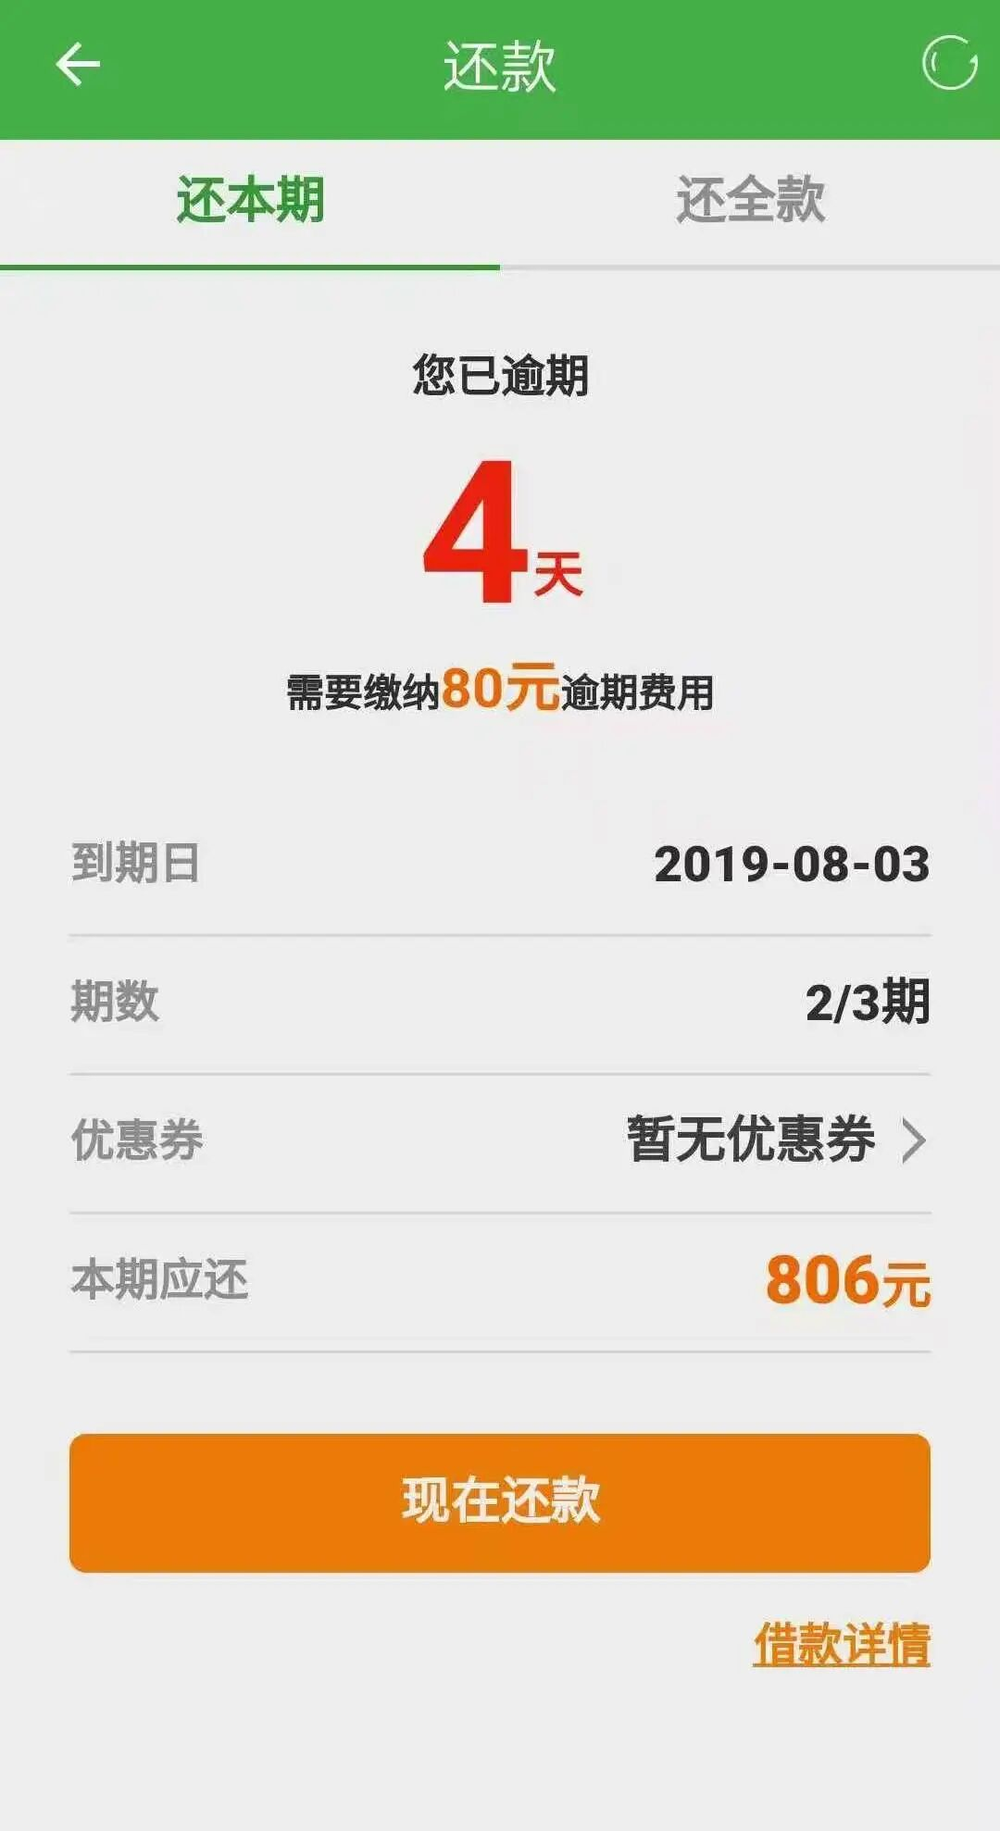
回到文章开头的20万元借贷,操作者正是记者。仅仅用了不到1分钟,记者的银行账户中便多了20万元。页面显示年化利率(单利)9%。放款主体栏列出深圳海豚小额贷款有限公司和中信银行,分别对应30%和70%的借贷资金比例。页面还列明了违约成本:逾期日利率为0.0375%,最高上浮50%。
但在这个过程中,记者无意中发现,自己竟然签署了31份协议。在综合融资成本明示表下方,点击“展开全部协议”,31份协议中出现了深圳海豚小贷、中信银行、江苏银行、西安银行、招商银行、苏银消金、智永慧科等多家机构的名称,文件涉及贷款合同、个人信息授权、征信查询及报送授权等不同事项,系统设置的强制阅读时间只有5秒,如果不一一点开,记者根本无法知道自己究竟和谁借款,征信都授权给了谁?是否能够拒绝其中部分授权,而不影响正常借款?
事实上,记者也来不及看清所有协议,一个“确认”之后,20万元已就到账。
借款同样容易的还有王凯。
一开始,王凯借网贷也挺谨慎。2025年开始接触网贷时,只是为了炒股周转——借一两万,股票里有钱就还上。但额度涨得太快了。抖音放心借、支付宝借呗、招商银行易招贷……一个接一个出现在他手机里。
真正让他停不下来的,是免息期。“‘放心借’20万,先用20天;借呗还有20万免息额度,我把借呗借出来还放心借,天数就延长了。”在王凯看来,只要下一笔钱能及时到账,上一笔就不会逾期。他确实还没逾期过,额度于是越来越高。最近,他发现放心借的额度已经升到了50万元。
《IT时报》记者注意到,放心借页面提供了补充资料提高额度的入口,包括微信账单、房产信息、行驶证、公积金、收入、个人所得税单,可王凯没有提交这些材料,额度却仍在增加。他也曾考虑过停止借款,但手机上的额度一直摆在那里,借款流程也不复杂。只要有资金需求,几步操作就能获得一笔新的贷款。
根据监管要求,商业银行互联网贷款资金不得用于股票、债券、期货等投资,网络小额贷款公司也不得将贷款资金用于金融资产投资。但王凯的贷款到账后会直接转入证券账户,中间并没有通过其他账户绕转。
他从来没接到过任何提醒。
被“催款”包围的年轻人
王凯尚未逾期,而杨帆(化名)已经经历了借款额度从不断增加到骤然收紧的另一面。
杨帆第一次借网贷不是为自己。朋友让他帮忙借8万元,这笔钱至今没还给他。后来他发现,借钱这件事好像没那么难。名下有房有车,征信干净,额度一个接一个地批下来。
债务也是这样积累起来的。
最多的时候,他同时在二三十个平台借款,累计借款二三十万元。每天眼睛一睁开,脑子里只有一件事:今天要还哪几笔?“就是以贷养贷。从一个平台借,还到另一个平台,刚到的钱,转头就被下一笔还款吞掉”。
逾期开始出现,额度开始直线下降甚至直接清零。为了周转,他还碰过更狠的“高炮”短期高息贷款,借2000元,到手只有一千三四百元;借600元,7天后要还1000元,“不还?第二天早上8点就开始催收。”
那时候杨帆在建筑公司做项目经理,一旦逾期被催收,通讯录中1000多个人都可能接到电话。手机从早到晚响个不停,全是电话和短信轰炸,几十条、上百条验证码短信疯狂涌进亲友的手机,有时候他甚至想过轻生。
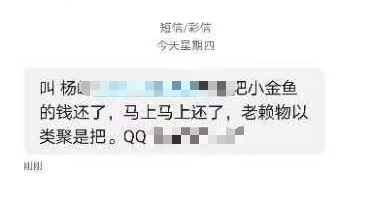
现在,杨帆的微信连收红包都受到限制,因为他在微信上有笔3000元欠款,只要收了红包,钱立刻就会被系统扣走。
如今没了当初的体面工作,杨帆正在外打工慢慢还钱:“那时候年轻不懂事,等我翻了身,把征信养一养,过几年大概就能过上正常人的生活了吧。”
信息泄露的风险无处不在
债务风险之外,贷款过程中提交的信息,也可能在借款人不知道的环节被他人利用。
李明(化名)在一个名为恒易贷的网贷平台借了1万元,第二天,有人打电话给他,知道他所有的借款信息,说可以让他先还钱,然后再重新调整利率、放宽额度。李明照做了,将钱转给对方,可打开原来的贷款平台一看,1万元仍需要正常偿还。
李明遇到了骗子,可对方是怎么精准找到他的?是平台泄露了信息,还是合作机构、营销渠道、其他环节?没有人给他答案。后来平台催他还款,他认定是平台泄露了他的信息,拒绝还款。
于是,催收员来了,对方甚至将催收电话打到了李明公司的人事部门,这场催收持续了大约一年。即使后来整个行业整顿,直到去年,他偶尔还会接到催收电话。
从10000元,到陌生人精准来电,再到电话打进公司,李明始终没弄明白,自己的信息到底经过了谁的手。
《IT时报》记者进一步查询发现,恒易贷及其关联业务,过去几年曾多次出现在监管通报和媒体调查中,且几经更名。2026年初,又有媒体报道,这一品牌链条已演变至“恒生活借款”(现运营主体为北京君航微金信息科技有限公司)。与此同时,原恒易贷运营主体北京网众共创科技有限公司已于2024年12月2日注销。
你的额度比存款更值钱
李明可能遭遇的是冒充平台工作人员的诈骗,而在更极端的电诈案件中,犯罪团伙甚至会直接控制受害者的身份信息和贷款额度。
据媒体报道,演员王星被诈骗团伙胁迫,在六个网贷平台办理贷款,累计借款约17.8万元。犯罪团伙逼他完成人脸识别,贷款一到账,钱立刻被转走。王星一分钱没拿到,但贷款申请和身份核验都是“他本人”完成的,债务落在了他名下。回国后,催收电话接踵而至。为了不影响征信,他只能和平台协商分期还款,每月还4000多元,要还三年。
据《新周刊》报道,诈骗团伙会根据女性的年龄、职业、公积金等信息判断“诈骗价值”——他们不只看受害者有多少存款,还看受害者能从金融机构借到多少钱。一个人存款不多没关系,只要职业稳定、征信良好、额度够高,就可能被盯上。
过去,普通人想从银行拿到几十万元无抵押信用贷款并不容易;如今,线上申请、身份核验、额度评估、放款,可以在很短时间里完成。便利是真的,但一个人的信用额度,也可能在骗子手里变成可以直接套取的资金。
“透明”的借款人信息
事实上,一旦在网贷平台上借款,借款人的信息就似乎变得“透明”。
测试中,记者下载了360借条App,只用手机号登录,但没上传身份证、没刷脸、没提交申请。大约半小时后,电话来了。对方自称与360借条有关,反复说流程已经简化,只要上传身份证、完成人脸识别,最快5分钟内出审核结果。“不用不借不花钱”,这是人工邀约客户才有的福利,对方一再规劝记者马上刷脸,甚至说“记者自己申请可能评分不足通不过”。
营销电话为什么来得这么快?是平台系统触发,还是第三方营销机构?所谓的“绿色通道”和专属福利,是真的吗?
2026年9月30日起施行的《金融产品网络营销管理办法》第十三条明确规定:向消费者发送营销信息或者拨打营销电话,应当提供拒收或退订选择;消费者拒收或退订后,不得以同样方式再次发送营销信息或拨打营销电话。同时,利用算法推荐开展金融营销,还应提供不针对个人特征的选项,或者便捷关闭算法推荐的选项。
但根据记者实测,即使点击退订,过一天,换一个号码,相似的贷款推广又会出现。直至现在,记者平均每天还能接到两通借贷营销电话。
同样的疑问发生在记者对抖音“放心借”的测试中,31份协议中究竟哪些与本次贷款真正发生了作用,而当借贷关系形成后,除了与本次借贷产生关系的两家金融机构,其他无关机构又是否取消了授权?
贷款平台、实际放款机构、助贷机构、担保机构、营销外呼机构和第三方催收机构,究竟分别掌握哪些信息?谁有权使用?谁对信息安全负责?
依然没有答案。
记者观察
为什么每个App都想让你借钱?
为什么贷款入口会不断出现在短视频、外卖、购物和会员页面?答案或许藏在互联网助贷产业链的财报里:贷款不只是金融服务,也是一门可以通过流量、客户推荐和贷款撮合持续变现的生意。
据中新经纬统计,6家境外上市助贷公司上半年合计促成贷款3902.32亿元,营业收入252.18亿元,净利润22.92亿元。虽然行业利润较去年同期下降72.14%,但上半年近4000亿元的贷款撮合规模,依然相当惊人。
这些公司的收入并不只是来自自己放贷赚取的利息,还有相当一部分来自贷款撮合、客户推荐和平台服务。它们提供流量入口、筛选潜在借款人、协助匹配资金方,最终由银行、消费金融公司或小额贷款公司完成授信和放款,再根据合作协议获得服务费用。
以奇富科技为例,奇富科技(原360数科)2026年上半年实现营业收入74.76亿元、净利润12.89亿元;其平台服务收入为19.22亿元,其中轻资本模式下的贷款撮合及服务费约4.13亿元,转介服务费约8.46亿元,帮助金融机构找到借款人、促成贷款,本身就可以成为一门生意。
流量平台也可能从中分得一杯羹。2024年,苏银凯基第一期《金融债券募集说明书及信用评估报告》披露,与蚂蚁、美团、京东、滴滴、度小满等平台存在合作,其中部分合作按照实际收取的利息收入进行分润,分润比例约为20%至30%。
假设一笔10万元贷款,借款人一年实际支付8000元利息,按照这一比例计算,对应的平台服务收入就是1600元至2400元。
获客同样是一笔不小的开支。2025年,《每日经济新闻》调查显示,消费金融机构通过短视频平台获客,平均成本约为1300元至2000元/人,部分机构接近3000元/人。
数据也证明了这点,奇富科技2023年第三季度数据显示,新增授信用户中约33%来自嵌入式金融渠道。这意味着,贷款业务的获客已经不再局限于传统金融App,电商、社交和其他互联网场景也可能成为金融机构获取客户的入口。
为了让用户更愿意“借钱”,网贷平台们用心良苦。
据凤凰网报道,一名曾负责网贷产品设计的受访者透露,为了吸引用户点击,团队测试过“登录”“立即登录”“试试看”“快速查额”等不同文案,最终改为“查看额度”按钮,点击率提高了7%。
更值得关注的是消费分期与现金贷之间的用户转化。一名前抖音月付从业者透露,平台会将月付用户进一步引导至现金贷产品“放心借”。对于未通过自有产品审核的用户,平台还可能将其推荐给第三方贷款机构。
对平台而言,用户不只是流量,也是潜在的贷款客户;一次成功的贷款撮合,则可能转化为实实在在的收入。
完成借款测试之后,记者发现,抖音信息流里的借贷广告似乎变得更加频繁。连续刷10个视频,其中约有3个视频与借贷广告有关。
在互联网助贷平台的经营数据里,借款人是用户,是流量,也是一次次贷款撮合所带来的收入。但在现实生活中,每一笔贷款都有到期的那一天。
杨帆已经走过了从额度不断增加到再也借不出钱的过程。如今,他在外打工,慢慢偿还过去的债务。
王凯还没有走到那一步。他仍然保持着良好的还款记录,手机里还有50万元的授信额度。只是,借款额度越高,他越难分清股票账户里的钱,究竟有多少真正属于自己。
“有时候看着股票账户里的几十万,感觉那是我的钱,又不知道是否真正属于我。亏了怎么办?”他顿了顿,“如果有一天股票亏了,或者下一笔钱突然借不出来了,我怎么办?”
排版/季嘉颖
图片/放心借采访对象AI生成
来源/《IT时报》公众号vittimes