一、市场概况
(一)宏观市场总览
海外市场方面,美联储10月FOMC会议维持联邦基金利率3.75%—4.00%不变,投票结果10:2,两名委员支持加息25bp,声明上调经济评估至“强劲扩张”,抗通胀立场未松动。美国9月核心PCE同比仍处高位,就业边际走弱,12月加息悬念加大。欧元区通胀小幅回落,经济维持弱复苏;日本薪资增速平稳,货币政策维持宽松。中东地缘局势反复,原油供给预期波动,推升大宗商品不确定性。
国内市场方面,1—9月规模以上工业企业利润总额同比增长15.5%,高技术制造业利润大幅领跑,产业结构持续优化。10月制造业PMI回落至收缩区间,内需修复力度不及预期。政策端,8000亿元新型政策性金融工具于10月28日全部投放完毕,财政信用扩张提速;央行持续投放隔夜逆回购,维持银行体系流动性合理充裕。整体政策以结构性发力为主,总量宽松保持定力。
(二)基础市场
1.A股市场回顾
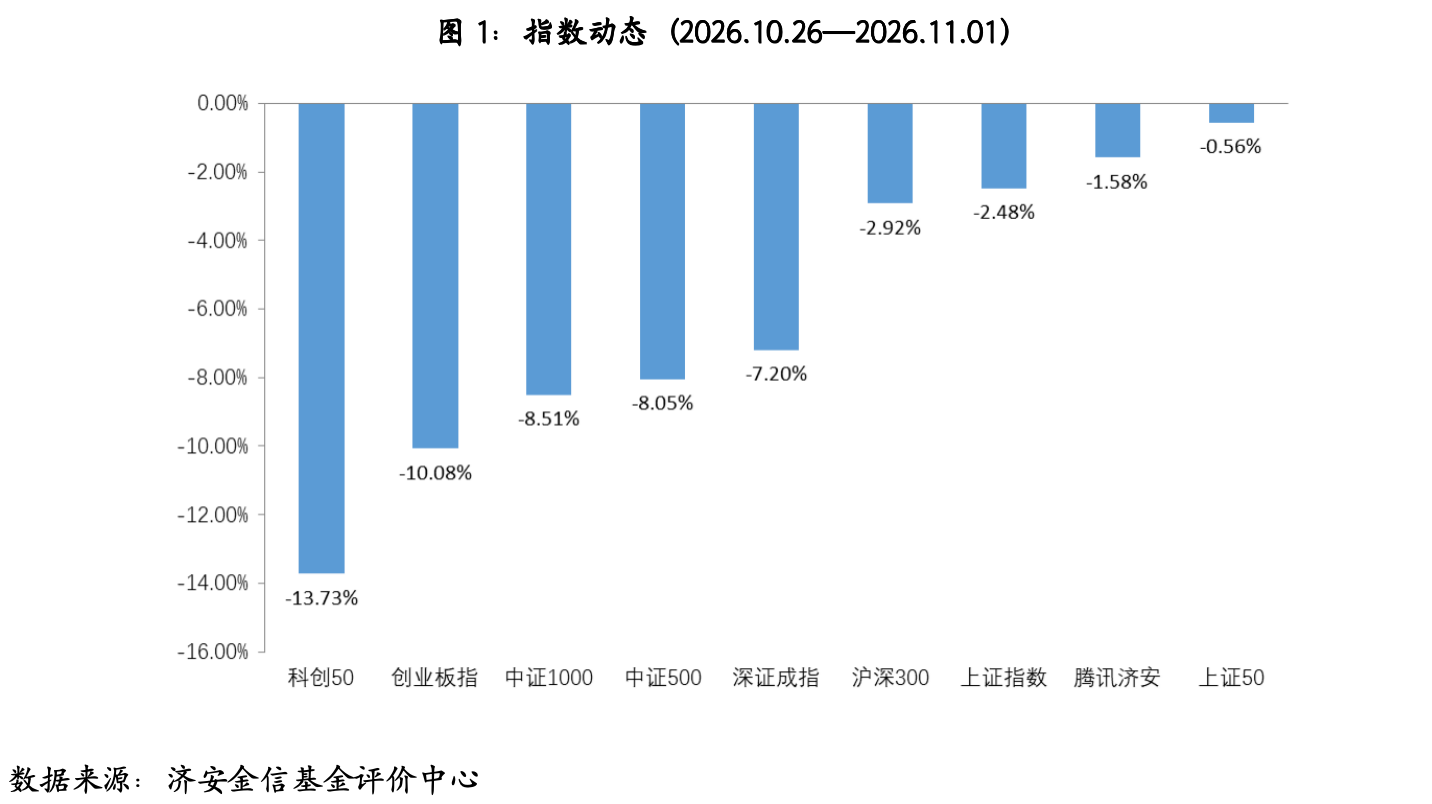
上周(2026.10.26-2026.11.01)A股主要股指集体下跌,其中,科创50下跌超过13%。盘面上,两市日均成交额为15858.46亿,较前一周增加242.52亿,两市融资余额减少。行业板块方面,申万一级行业中,银行、石油石化及食品饮料涨幅居前,通信、电子及计算机跌幅居前。
2.腾讯济安指数表现
腾讯济安指数上周下跌1.58%。腾讯济安原名“中证腾安价值100指数”,由腾讯财经倡导,济安金信设计,中证指数公司发布,是国内第一家由互联网媒体主导发布的证券市场指数。指数基点1000点,基日为2013年5月18日,并于2013年12月29日在上交所挂牌。腾讯济安指数具有价值投资导向特征,旨在发掘市场中的价值低估个股组合,形成“黑马”指数。指数成份股100只,每年6月和12月定期更新,完全透明公开,既可以作为基金指数化投资标的,又可以作为普通投资者的“股票池”。
3.资金概况
3.1沪深两市融资资金
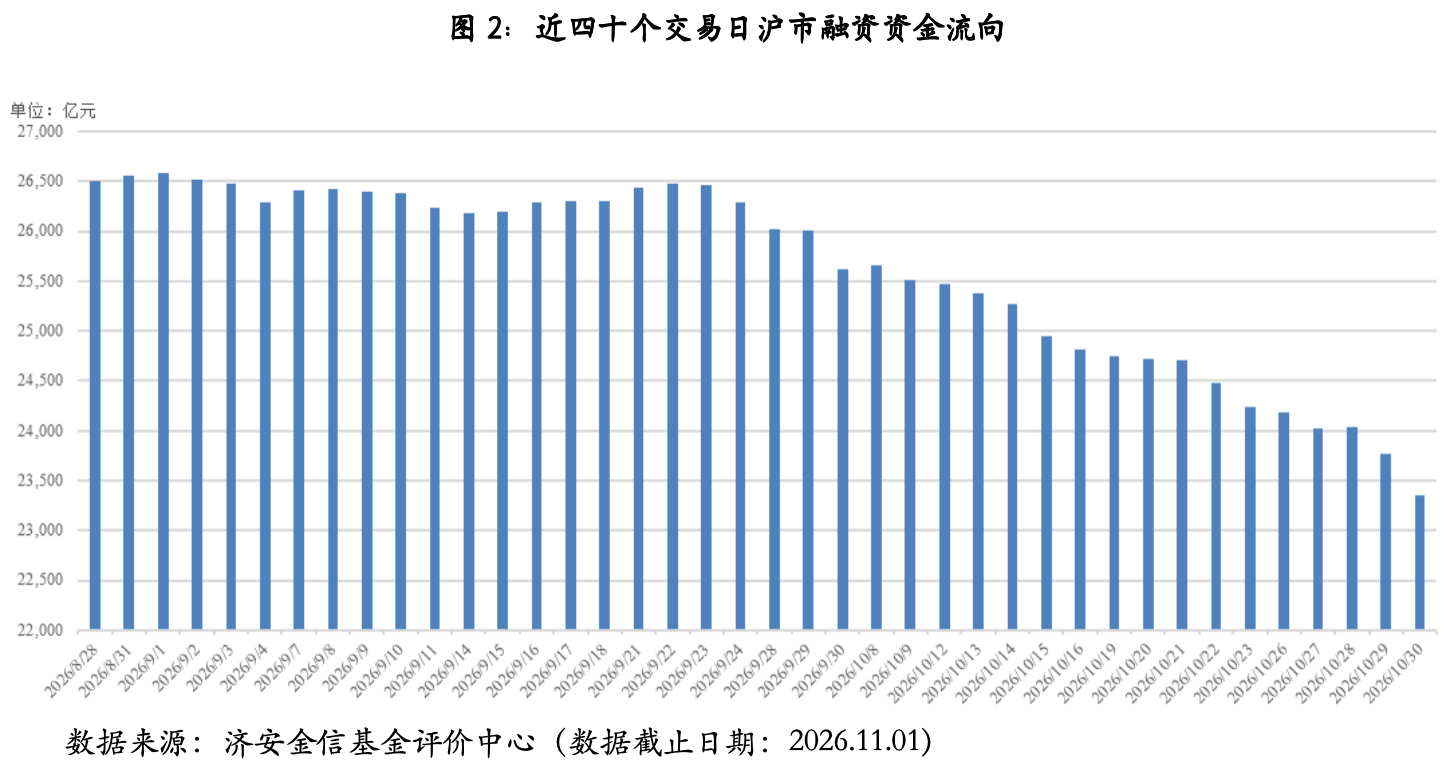
权益市场震荡下行,沪深两市两融余额减少882.68元。截至10月30日,两市融资融券总额合计为23356.50亿元。
4.债券市场回顾
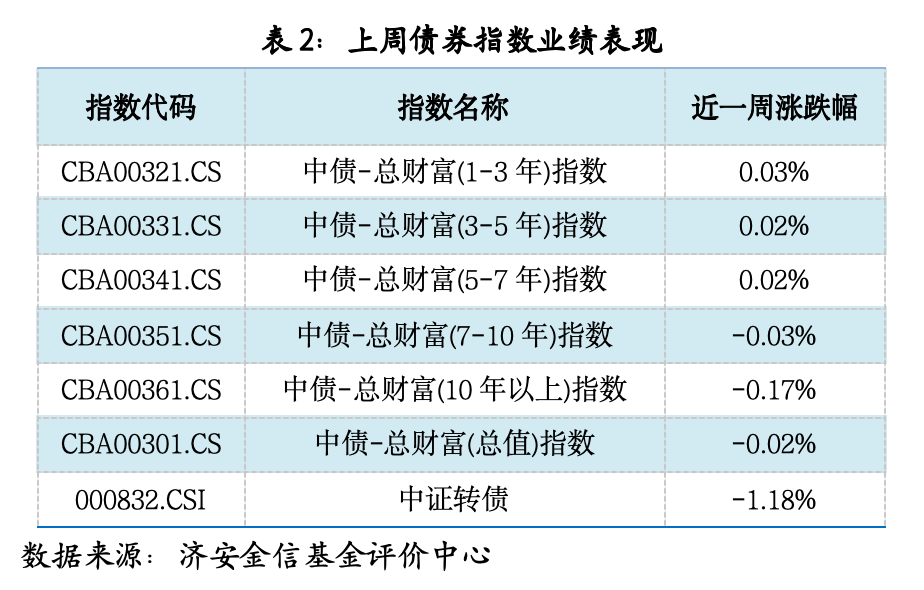
货币市场方面,上周资金面整体平稳。整周央行公开市场共有37360亿元逆回购和9000亿元MLF到期,当周逆回购操作51470亿元、MLF操作7000亿元,央行公开市场操作实现净投放12110亿元。银行间市场资金利率有所上行。
债市震荡回落。利率债方面,一级市场地方债发行增加,二级市场关键期限国债及国开债到期收益率多数上行,期限利差有所走阔;信用债方面,各品种到期收益率多数上行,信用利差有所走阔。
(三)基金市场
1.发行、清盘统计
按基金成立日统计,上周新发基金募集份额合计320.10亿份,其中,股票型基金募集份额占比四成。上周共有6只基金产品发生清盘。
二、各类基金整体表现
(一)权益类基金
上周,权益市场震荡下行,消费等板块领涨带动相关基金走高,半导体等板块低迷拖累部分产品。混合型、股票型等主流权益类基金一成实现正收益,基金中基金(FOF)表现同样一般,一成实现正收益。
(二)固定收益类基金
1.货币市场基金
上周,银行间市场资金利率有所上行,货基收益率较前一周有所上涨。高七日年化收益率产品较为稀缺,绝大多数产品维持在低位稳健收益区间。作为基础现金管理工具,其在保持高流动性的同时,持续提供稳定收益,满足短期资金配置需求。
2.债券基金
上周,债市整体震荡回落,受投资范围与市场环境差异影响,各类债券基金表现较好。债市走势影响债券型基金净值表现,一成纯债型和债券指数型基金实现正收益,而具有一定权益资产仓位配置的一级债不足一成实现正收益,二级债不足一成实现正收益。
(三)QDII基金
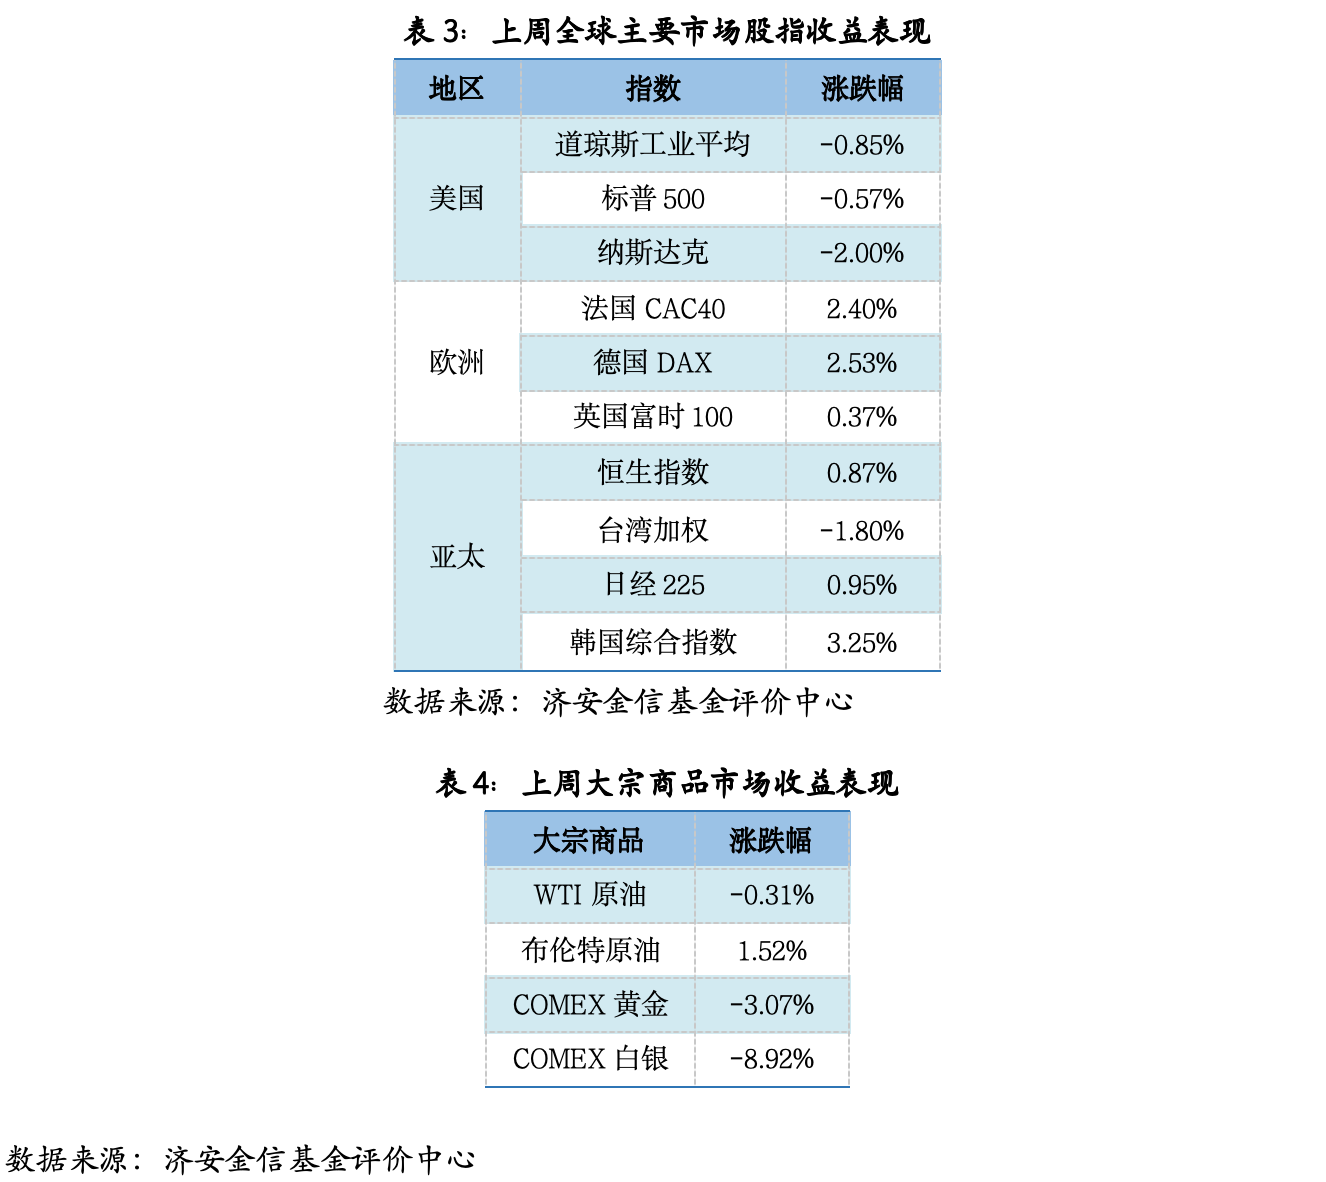
上周,全球股市涨跌不一,受美国通胀粘性超预期、美联储降息节奏预期延后影响下美股三大股指集体下跌;受欧洲央行鸽派表态、流动性宽松预期升温影响下欧洲主要股指全线收涨;受半导体景气度修复、外资回流与稳增长预期支撑影响下韩股、日股与港股同步上涨;在消费电子需求偏弱、外资阶段性流出的背景下,台湾加权指数逆势收跌,亚太市场涨跌分化。受此影响,QDII基金整体表现较为一般,五成产品净值实现上涨。
三、大类资产配置建议
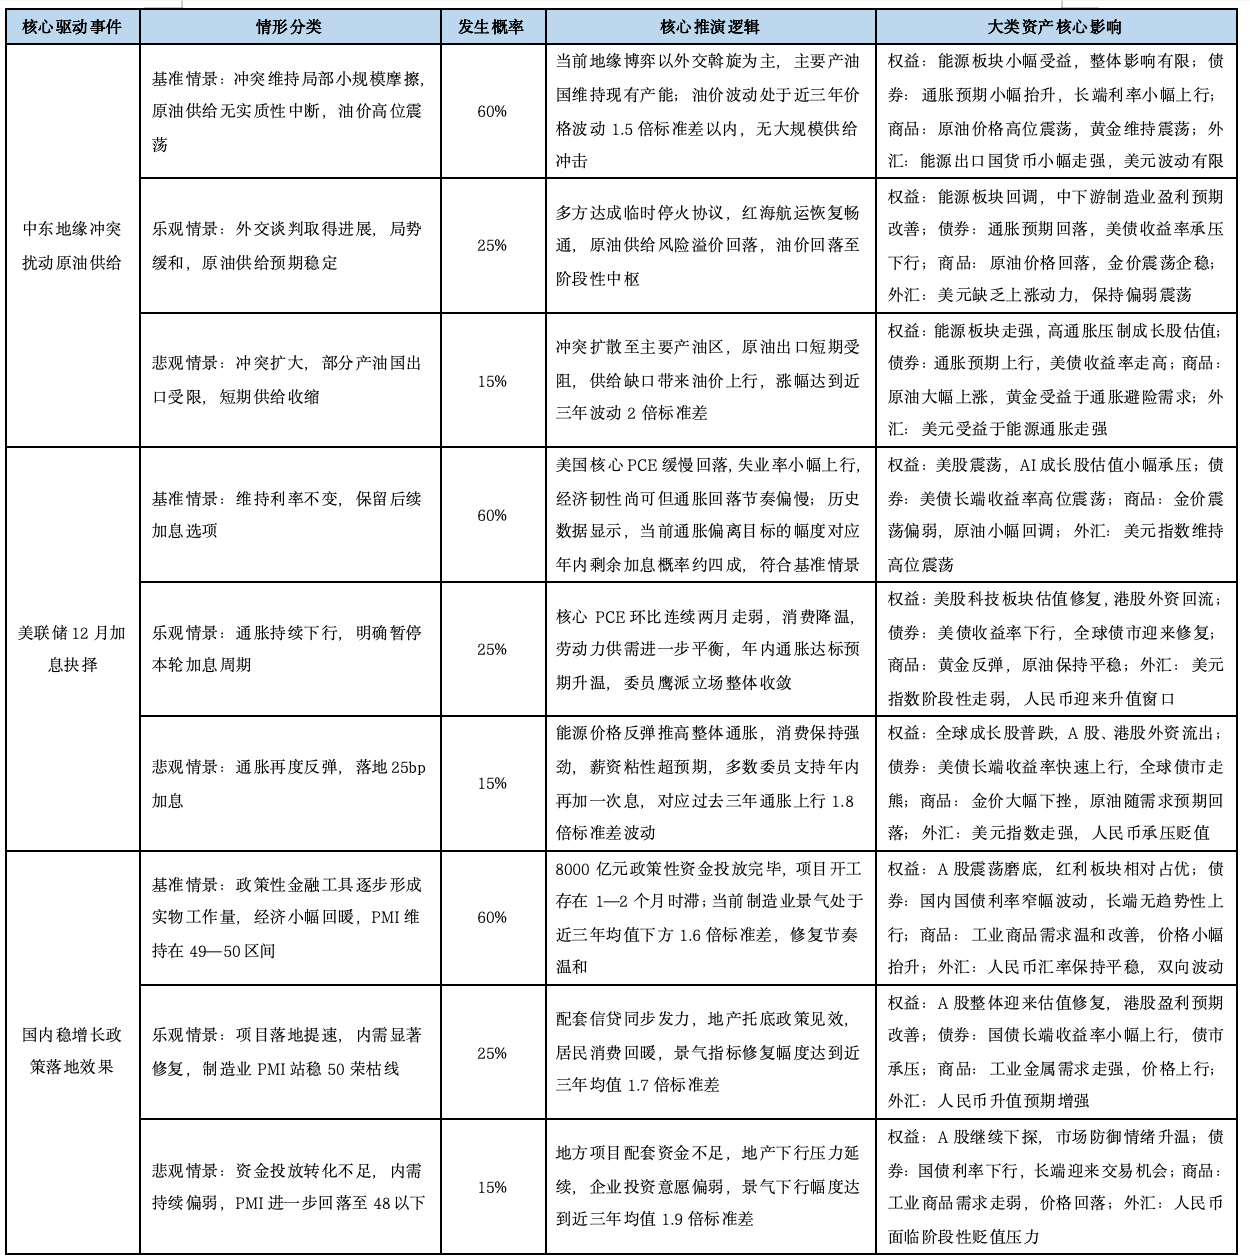
(一)情景推演假设

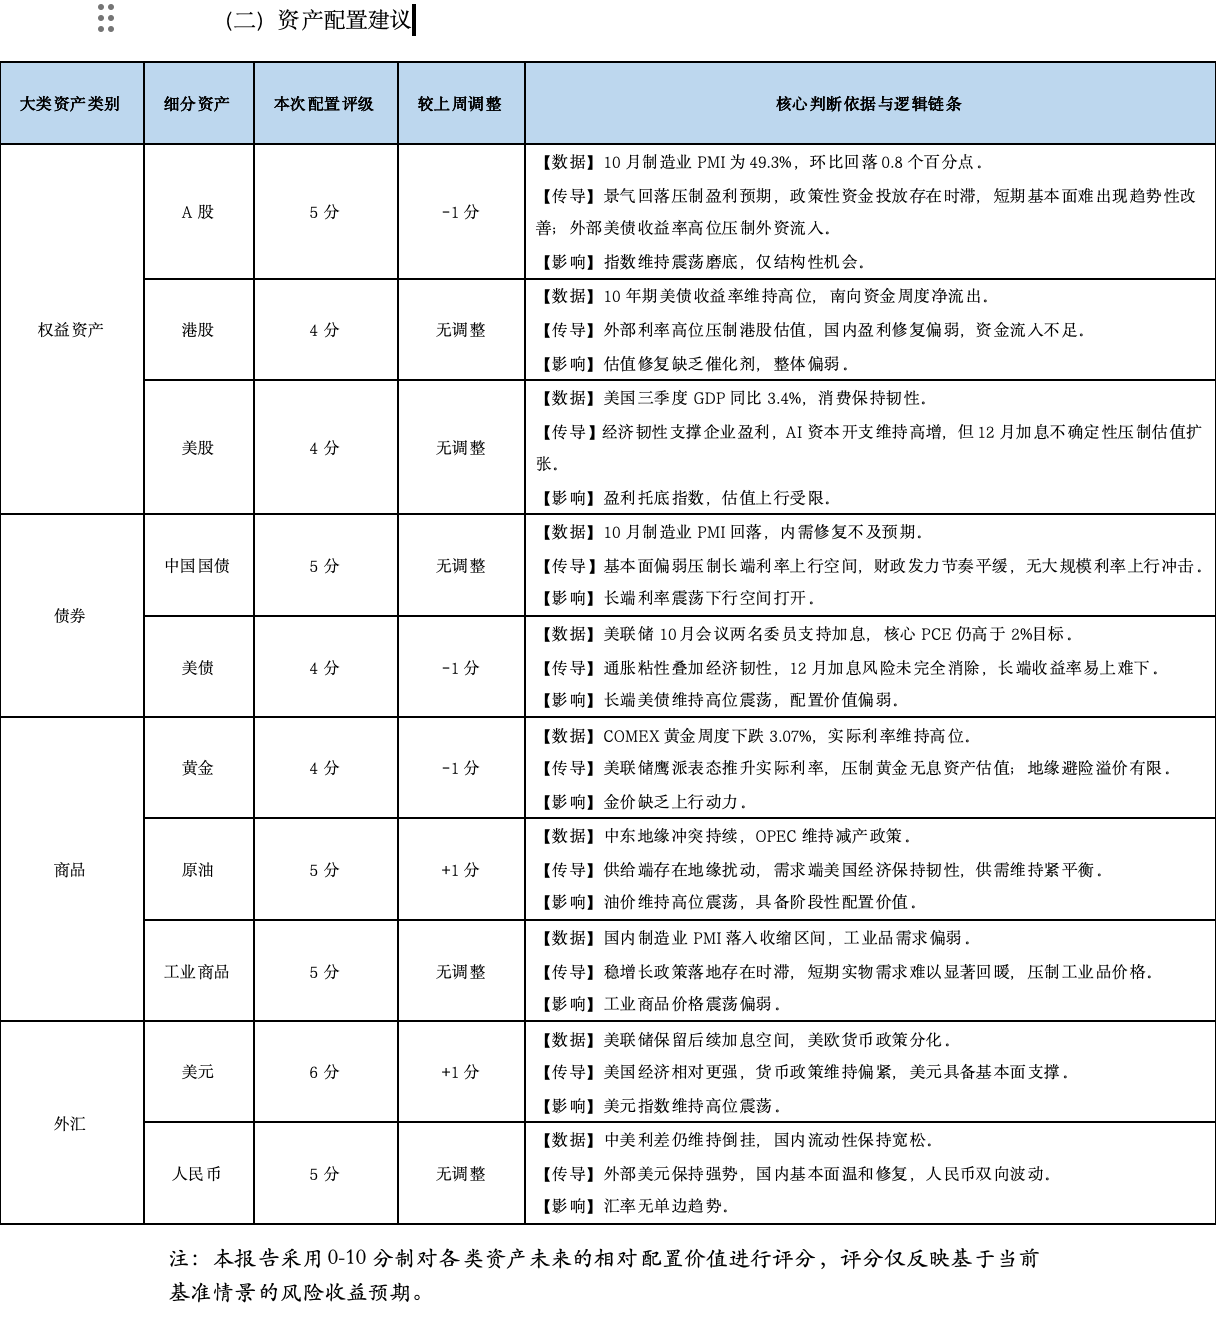
(二)资产配置建议
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问 Barron's巴伦中文网官方网站
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App