本文来自微信公众号: 叶檀财经 ,作者:锡难老
这世界没什么是绝对安全的,一劳永逸的安全幻觉存在极大风险。
11月以来,科技股持续暴跌,主打安全的固收、固收+产品也不安稳。11月6日,据界面新闻等媒体报道,不少持有R1、R2理财产品的投资者反映,最近一个月时间产品表现异常惊悚,跌幅几乎吃掉了全年收益。
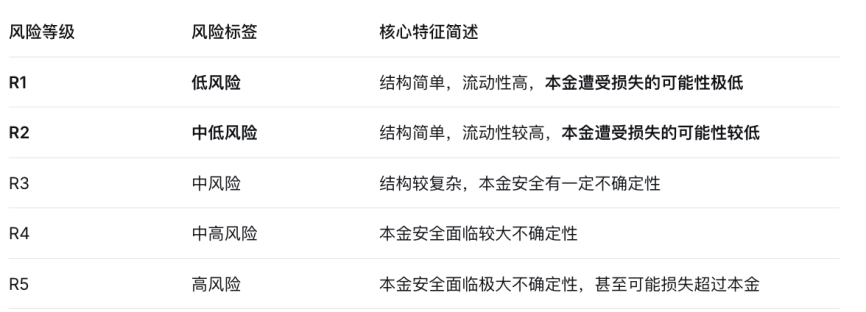
根据《公开募集证券投资基金销售机构监督管理办法》等条例,理财产品根据风险等级,可划分为R1、R2、R3、R4、R5,R值越低,风险越低。
R1、R2是市售理财产品中,风险最低的两类。购买R1和R2的人群,多数是图个安稳。
可安稳那么好图吗?
当人们心中默念,风险(收益)这么低总不至于出幺蛾子之时,幺蛾子就会出现。
相关产品的描述或多或少明确,低风险并不等于没风险。潜台词是,发生风险的概率低一点而已。
11月14日,更猛烈的债基下跌来临。
据金融界等媒体报道,纯债基产品金信民兴净值连续暴跌,半个月左右,净值从1.0809跌至1.0668。
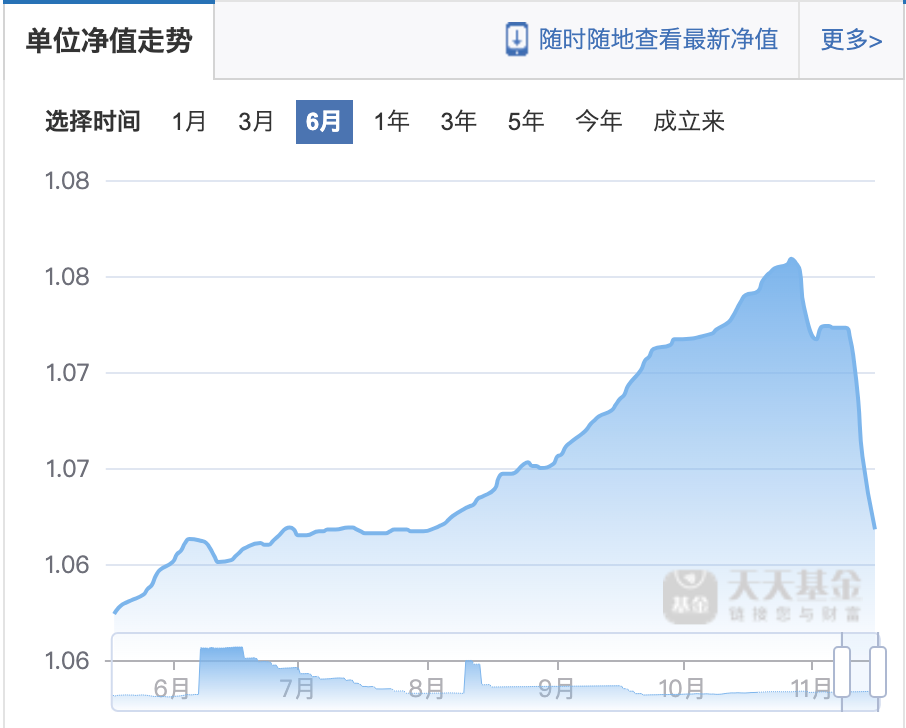
别看跌幅不大,对这类产品来说已经是天文数字。
打开产品配置表会发现,金信民兴全数为债券,一点股票都没有。
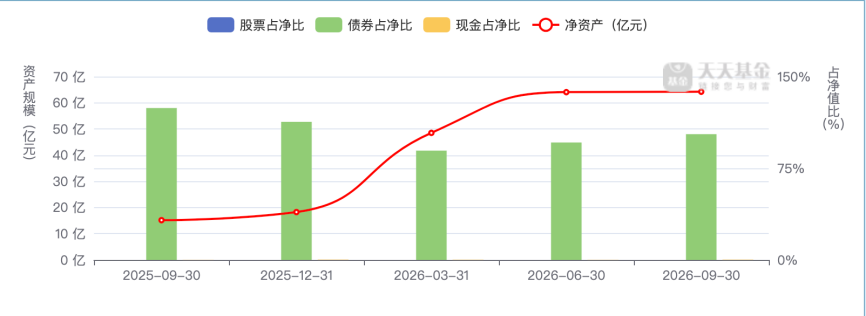
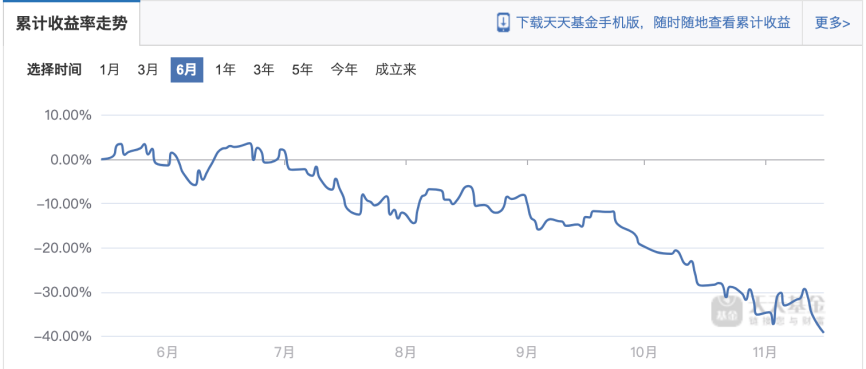
更刺激的还在后面。11月16日,据财联社等媒体报道,民生加银一只固收+产品暴跌36%,迅速出圈。截至11月17日,该产品6月以来回撤超40%,年内收益率为-39%。
据东方财富网,该产品股票占比约为20%,债券占比在八成以上。
按理说,债券占比这么高不应该有类似股票的波动,但实际上,该产品几乎全数为科技股标的。据基金三季报,其股票仓位重仓寒武纪等AI概念,债券约有66%集中在科技股可转债,
从三季度至今,其持有的四只可转债跌幅超30%,其中两只跌幅超过50%。
情绪是会传染的,风险来的时候,更是插上了翅膀。
据数据go等媒体,近期债券型ETF两融余额大降,其中11月13日一天就掉了超过20亿,降幅超过25%。
截至11月13日,债券型ETF两融余额为56.87亿元,为2025年6月以来最低水平。
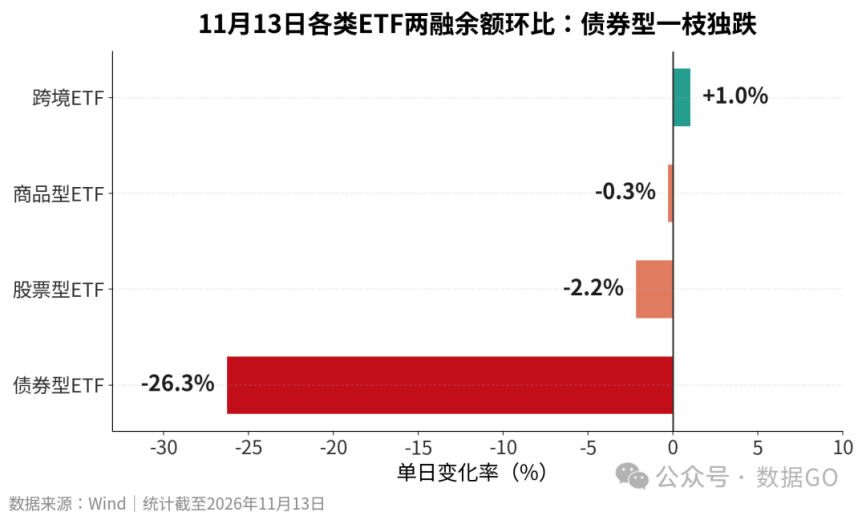
和股市里的融资一样,债市里的融资同样是高敏群体,情况不好,往往第一时间跑路。
慌啥子嘛?
近期本山大叔的网络歌曲《慌啥子嘛》火遍全网,歌词里写道:
慌啥子嘛慢慢来
太阳下山有月亮爬上来
云会在花会开
好运总会为你而等待……
对股民和基民而言,太阳依旧东升西落,好运却迟迟不来,现在债民同样难受。
等待投资者的是更多的风和雨。近期,债基产品大跌,除了AI风暴、华南国企信用舆情等因素外,政府债利息所得税免税取消可能是影响最深远的。
政府债利息所得税免税取消听着非常拗口,其实很好理解,一句话:利息收入过去免税,未来可能不免了。
根据《企业所得税法》、《个人所得税法》,投资者买入国债获取的利息是免税(25%的所得税税率)的。
地方债方面,2013年财政部和税务总局联合下发的5号文明确,地方债利息免税。
疑似不免税的说法来自央行。
“双十一”当天,央行在三季度货币执行报告的专栏《国际利率水平比较》里写道:
国债利息收入免征所得税,使得投资者愿意接受低于应税债券的收益率,在进行利率分析的时候,应该“还原税收”因素的影响。
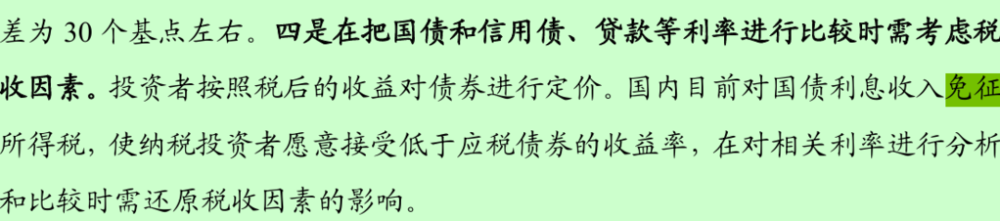
虽然只是两行小字,但对市场影响极大。按照央行的设定,25%的免得额(率)还原后,10年期国债收益率将从目前的1.6%左右上修至2.1%左右。
由于国债是所有地方债、信用债的锚,因此其他债券的收益率上行幅度只可能大于国债。
这样解释了为何国开债等品种的跌幅大于国债。
有人会问,央行只是提了一嘴,并没有明确表态,市场反应这么大,有必要吗?
当然有。
正如全球投资者猜美联储的动向来投资,国内投资者也得估摸央行的心态。
据财联社10月15日消息,随着国债交易不断升温,收益率持续创出新低,部分券商和银行收到了监管部门点名提醒,要求相关机构加强债券投资风险管理。
报道中还提到,有业内人士认为,央行已多次表态加强金融市场宏观审慎管理,对市场运行情况高度关注。不排除后续对交易行为激进的机构采取宏观审慎管理措施。
如果大部分机构都在用偏激的行为交易,又该如何审慎管理呢?恢复所得税可能就是一种群体性的审慎管理。
前车之鉴是另一种领悟。
2025年5月9日,央行曾在当年一季度的货币执行报告里提到税收制度和国债交易之间的关系,认为利息收入免税对公募等投资者具有较强的短期吸引力,会加大债市波动性。
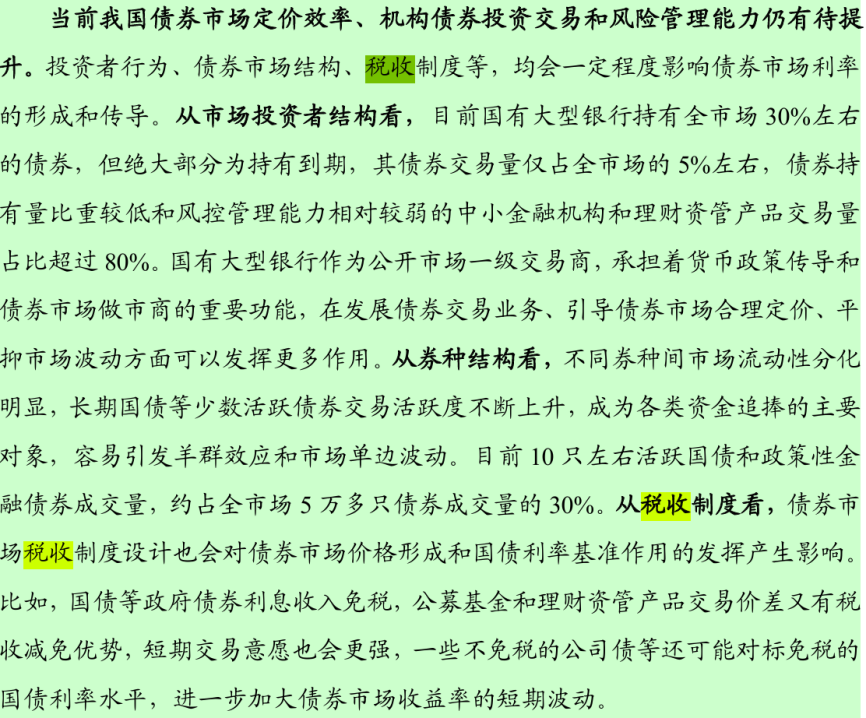
5月9日的报告发出后仅3个月,2025年8月8日,财政部和税务总局便发文,对新发行的国债、地方政府债券、金融债券的利息收入,恢复征收增值税。
类似的情况再次出现,不免让市场浮想联翩。
目前,华泰等机构已经认为,讨论的重点已经不是会否取消免税,而是“如何取消、何时取消、影响多大”。
谁受影响最大?
2025年国债增值税恢复征收采取的是新券新办法,老券老办法。未来所得税恢复征收是否也采取新券新办法,老券老办法,不得而知。
唯一能确定的是,谁现在的债券敞口大,未来的影响就大。
谁最大呢?当然是银行。
据华泰证券等机构测算,目前商业银行持有约100万亿国债和地方债,占比超过60%。如果仅对新增债券征税,2027年的税负成本约470亿,大致占银行利润的3%。
据西部证券测算,随着时间的推移,新券逐步替换老券,对四大行的利润影响如下:
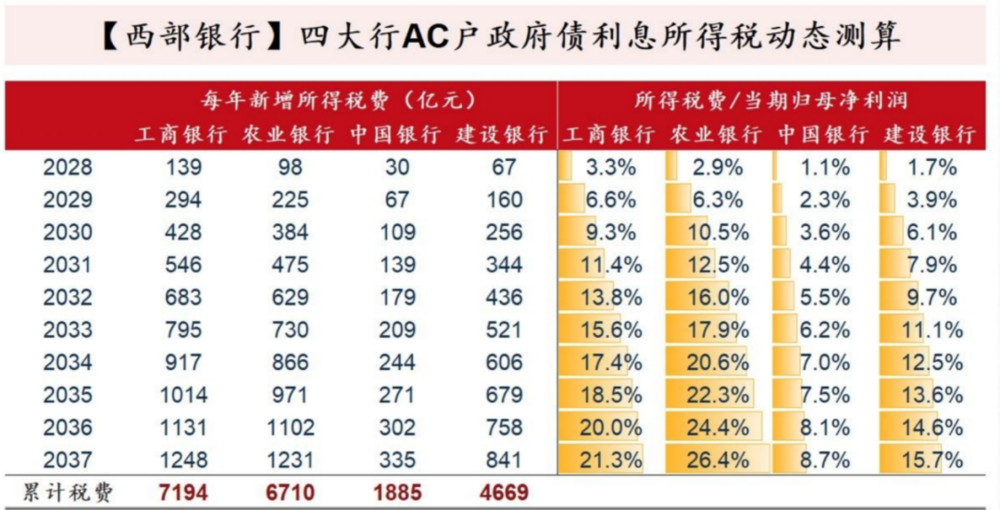
2037年,工行的利润可能会被侵蚀20%,农行为26.4%,建行为15.7%,中国银行为8.7%。
最悲观的局面是,对新券征税同时对全部存量老券也征税。如果这样,仅2027年,银行体系的综合税负成本可能就高达3500亿,占税后总利润的22%。
虽然潜在利空不小,但银行股的走势似乎没有受到什么影响。
据雪球网,11月11日至今,银行板块涨幅超过3%,且仅11月11日一天下跌,其他交易日全数收红。
这期间,银行股批量创历史新高。
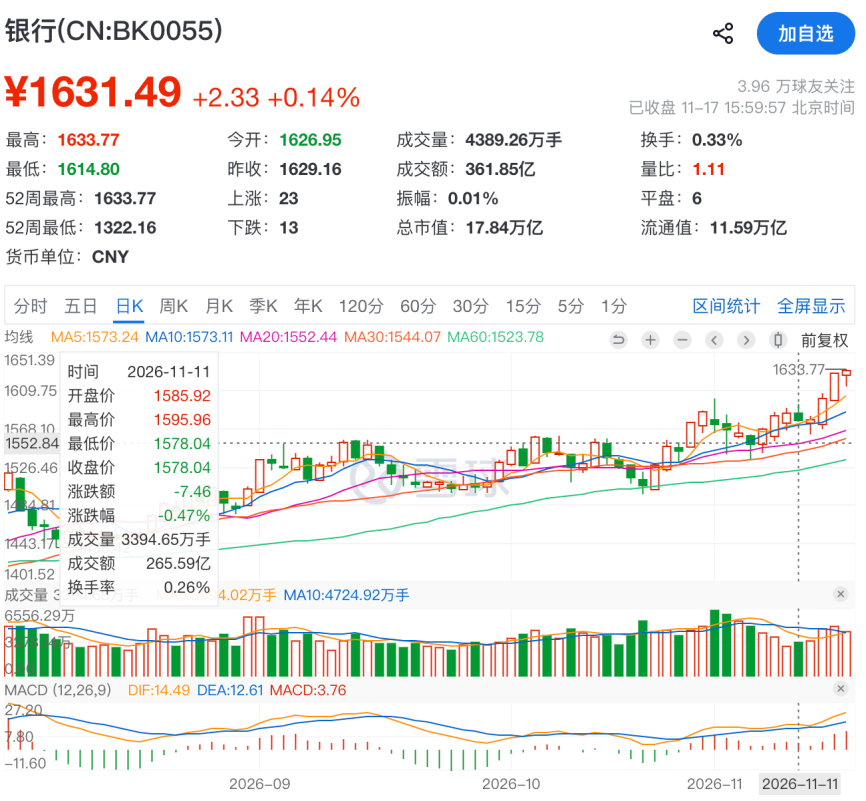
问题来了,到底是股票交易者太乐观还是债券交易者太悲观?一切都是相比而言的,在目前的股票市场中,可以获得红利的银行算安全岛了。
除了银行,保险机构也会受到冲击。
据测算,新老划断的情况下,2027年保险将付出2.7%的利润(以2025年利润计算)侵蚀,新老不划断的情况下,将付出18.6%的归母净利润。
对居民的影响呢?
在上周的檀几条里我们提到,2023年以来,居民和企业理财增速持续高企,占非银存款的比例从9%提高到2026年三季度的11.2%.
这意味着居民拥有的银行和保险、公募等债基为基础的理财产品早已是天文数字。
银行、保险、公募可以用报表端的利润侵蚀、投资亏损来表达结果,但对居民而言,那可能是实打实的收益减少,甚至本金折损。
更深层次看,一旦固收市场持续波动,居民的财富管理去向可能就只剩下大额存单、定期存款等稳妥方式了。
据央行2026年三季度货币执行报告,2020年末居民活期存款占比为35.3%,6年后的三季度,活期存款余额占比还剩下25.4%。
老百姓已经在用活期换定期的方式,应对未来的不确定性了。
当然,尘埃还未落定。
想要恢复国债等债券的所得税,需要修改《企业所得税法》等法律以及财政部2013年5号文。前者比较麻烦,需由人大通过,后者程序稍简单一些,经国务院批准即可。
写到这,望着天,莫名有点伤感。
过去,追求收益兼顾平衡可以采取哑铃型策略,一头科技,一头红利。一旦科技股消退,可以转向红利,不图高收益,但能保个稳妥。如果红利也受到冲击,投资者还剩下什么呢?
站在央行的角度,它当然不希望债券市场持续出现羊群效应,因为踩踏的结果谁也承担不了。
可如果没有能够替代债券的保守投资,投资者似乎也没有选择。
当大家都没有选择的时候,世界就没有了灰度,没有了冗余,只能在激烈中,以更激烈的方式碰撞。