本文来自微信公众号: 方先森的吹牛草稿 ,作者:方先森
“在需求旺盛,供给不足的时代里,埋头扩大规模生产和经营就是实打实的正路,因为你不愁产品没人要。但当供给大于需求时,一味扩张反而会带来更多的风险”
假设一家已经赚钱的小店,比如你家楼下生意爆好的“苍蝇馆子”。继续把这家店经营好,还是冒点风险,把它做成遍布全国、像海底捞那样的大品牌?你会怎么选?
10年前,20多岁的我毫不犹豫地选择了后者。我企图把一家手工小店,做成商场里标配的大品牌,但这场扩张让我交足了学费。
当求职者、商场方和合作方们不断主动找上门时,我甚至没有一秒钟怀疑过:这门生意,到底适不适合做大?
我对规模化的崇拜,一部分来自“企业就该越做越大”的想当然,另一部分,来自于在饭桌上吹牛皮的需要。
数年后的今天,我经常去的一家商场,那儿人流量并不算特别大,却在不同的楼层开出了两家瑞幸咖啡店,而且仅一街之隔的几个商业体里也早已标配了瑞幸。
一时间,“真有这么大的需求?”的疑问和过往的那段创业教训,同时跳入我的脑海。
一个商场两家瑞幸,当然不能说明扩张或者经营一定出了问题。规模确实可以降低采购成本、摊薄一部分固定投入。但新店也要交租金、雇员工,还可能分走老店的客人。
如今,谁都知道规模领先不代表真正的领先,那为何在“做大规模”的道路上依然拥挤着?
时代和大环境都在发生变化。在需求旺盛,供给不足的时代里,埋头扩大规模生产和经营就是实打实的正路,因为你不愁产品没人要。但当供给大于需求时,一味扩张反而会带来更多的风险。
而一切皆有因果,也许正是因为盲目规模化,才导致了供给的过剩。
进入了AI时代,做产品、铺内容、获流量的速度更快了,规模化的门槛看起来也更低了。当我们比过去更容易追求规模时,会不会也更容易踩进规模化的坑里?
#1“做大”的诱惑
——————————————————————
我们为什么会有规模崇拜?赫尔曼·西蒙在《小而精》中,将这种以市场份额衡量企业成功的思维,归因于20世纪80年代盛行的管理理念,以及杰克·韦尔奇执掌通用电气时的成功经验。
这套逻辑很有诱惑力:产量越大,单位成本越低;市场份额越高,成本优势就越明显。沿着这条路想下去,“做大”似乎自然就能“做强”。
紧接着,西蒙用了大量篇幅,质疑这个看似顺理成章的推论,并用大量数据和实例证明了更高的市场份额,并不必然带来更高的利润。
我们习惯性地相信,规模越大,生产和采购越便宜,融资越容易,固定投入也能被更多收入摊薄。沿着这套逻辑,低价补贴+快速扩张抢占市场就是很合理的经营策略。
先牺牲利润,快速扩大规模,等竞争对手熬不住、自己占据足够的市场份额,再凭借成本优势和定价权,把之前让出去的利润赚回来。
大规模采购确实可能压低原料价格,总部的系统投入也可以摊薄。但规模越大,区域管理层级可能越多,协调和监督也更复杂,单位收入对应的管理成本未必下降,靠规模达成的成本优势也不一定能变成利润优势。
同时,规模能够放大利润,还可能放大管理中的问题和亏损。
当然,有些生意确实更容易形成规模优势。比如一些标准化程度高、边际成本很低的软件产品,用户规模的增加可以直接抬高利润水平。还有像微信这样具备网络效应的应用,使用的人越多,彼此连接的价值就越大,用户也越难离开。
但在竞争激烈、消费者转换成本低的市场里,占有较高份额,也未必获得足够的定价权。比如共享单车,经历几轮群雄混战和价格战后,国内市场呈现三足鼎立的格局,哈啰、美团单车和滴滴青桔合计约占90%以上的市场。但无论是谁,只要稍微一涨价,就会被用户骂得狗血淋头,实现稳定盈利更是遥遥无期。
另外,资本是天然奖励扩张与规模增长的,用TAM(潜在市场总额)、门店数、用户曲线能在资本市场上讲出动人的故事。用规模来放大既有利润,也是资本最喜欢的增长叙事。
所以,资本喜欢寻找那些更具有规模化潜力的独角兽(未上市且估值达10亿美金的企业),然后把他们喂养成真正的巨无霸。面对现成的钱和资源,哪家初创企业的干部经得起这样的考验?
既然选择从事商业活动,谁不想做大做强,再创辉煌?
我曾在一家地方国企工作,在其自身业务和行业环境急转直下的时期,管理层勇敢地选择“逆势扩张”,把冲击“世界500强”企业作为最重要的战略目标,所有的经营策略也都是为了满足能够达到世界500强的资产规模标准。最终通过在体系内不断地进行资产组合,公司顺利进入世界500强榜单,但依然难改经营的颓势。最终的结果只是公司宣传画里多了世界500强的logo,会议室里多了一条条拍断了的大腿。
畅销书《创新者的窘境》中有个特别的观察:传统大公司并不是不具备那些具有颠覆性的创新技术,而是新技术萌芽期背后的市场都太小了,不足以引起大公司的关注和投入。但事实证明,很多今天你爱答不理的,明天就高攀不起了。
我们崇拜规模,享受规模,同时也会被规模蒙蔽双眼。
正如2014年的一场对话中,财大气粗的联想掌门人杨元庆,面对刚刚带领特斯拉起步的马斯克,十分得意地问主持人:“现在他有多少客户,我有多少客户,你知道吗?”
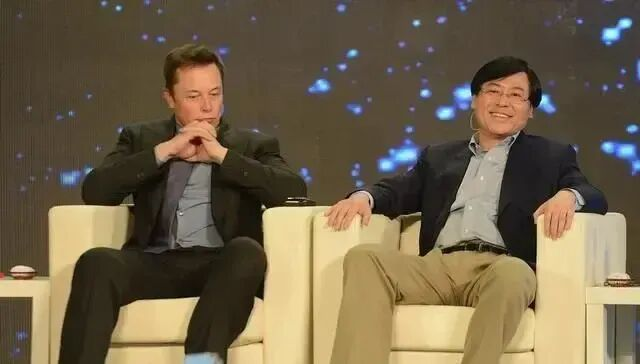
2014年央视《对话》节目中的埃隆·马斯克(左)与杨元庆(右)
#2“规模化”从来不是商业范式
——————————————————————
在供给过剩的市场里,盲目扩大规模,常常是在稀释自己和同行的利润。
但最麻烦的是,扩张带来的问题,未必会立刻出现在公司的利润表里。
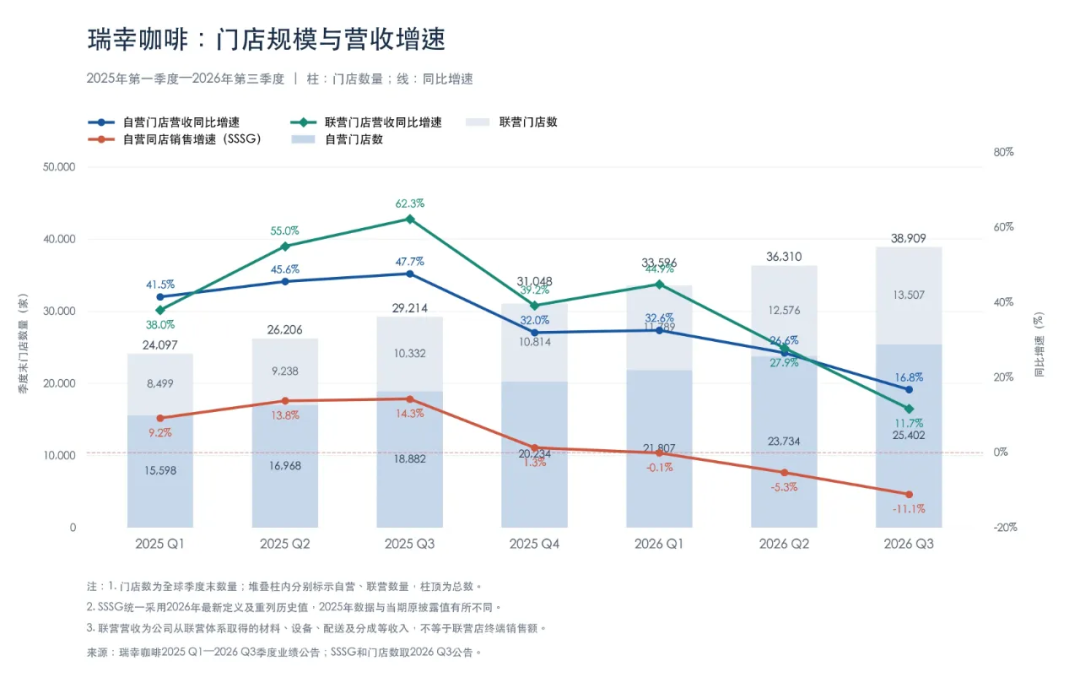
就如开头所讲的瑞幸咖啡。2026年前三个季度净增7861家门店,其中自营门店三个季度营收增速分别为35.3%、28.5%和17%,但对应的同店销售增速(SSSG)分别为-0.1%、-5.3%和-11.1%。这说明营收增速来自于新店铺的扩张,老店铺营收反而在下滑。
另外,联营门店方面,前三季度收入的同比增速分别为44.9%、27.9%和11.7%,但联营门店数量同期的同比增速都在30%以上。联营收入增速赶不上门店增速,虽然不能直接得出联营店的单店经营情况变差,但可以看出其从加盟合作方身上赚到的钱,并没有像店铺数扩张速度那样同比例增加。
这也许从侧面解答了我在文章开篇的那个疑问。
再看万店之王蜜雪冰城,2026年上半年,蜜雪集团收入增长2.3%,期内利润下降14.7%。这是蜜雪冰城上市后,首次出现半年度利润负增长。而蜜雪冰城全球门店数量达6.4万家,同比增长20.7%。单店平均营收下滑15.3%,叠加运营费用大涨与海外门店缩减,低价与激进开店对供应链收入的带动效应减弱,单纯依靠规模扩张驱动业绩的叙事面临巨大的考验。
蜜雪和瑞幸这类品牌有着天然的扩张冲动,抢占正在成长中的市场、提高购买便利性、摊薄供应链投入和防止竞争对手先占住位置等等理由,都能促使这些品牌进入扩张之路。
又如蜜雪,其总部主要向加盟商销售商品和设备,门店扩大意味着更多供货机会和更多的利润;但加盟商要靠一杯杯饮品,支付房租、人工和自己的投入,越开越密集的门店,让加盟商成了规模的牺牲品。
不过,还有一些企业通过实践证明,追求规模并不是每个企业发展的必经之路,更不是所有生意都该遵循的商业范式。
日本小林制药会长小林一雅在《小池大鱼》这本书里,分享了在“大池塘里围出自己那一小块水域”的策略。日本的牙膏市场原本是花王、狮王等大品牌们厮杀的战场,日本国内市场规模超千亿;小林制药并没有正面进行虎口夺食,抢总份额,而是围出“预防牙槽脓漏”这一小池,做出了一款名叫“生叶”的功效牙膏,既填补了市场的空白,也受到了大量消费者的欢迎。
小林一雅认为在一百亿的大池里抢5%,和在十亿的小池里拿50%,成本结构和价格战烈度完全不是一回事。大型企业已经占据巨大份额,小企业没有必要因为市场大,就跟着进入同一场竞争。寻找尚未被充分满足的小众需求,同样可以做成生意。
在中国国内,零售超市行业里的模范生胖东来对规模扩张一直保持着十分谨慎的态度。这家成立已经超过30年的超市品牌,其门店数量长期保持在13—14家,经营地点也主要集中在河南许昌和新乡。
胖东来的模式不是靠门店扩张,而是靠高客单、高复购、强服务体验、自有品牌和区域密集布局。
它长期谨慎对待跨区域复制。于东来曾谈到,盲目开店而管理、服务能力跟不上,会同时伤害员工和顾客。
值得学习的,是把扩张速度放在组织承受能力之内,而不是把“不扩张”本身奉为秘诀。
再看作为后起之秀的泡泡玛特。2025年收入371.2亿,同比增加184.7%,海外贡献了过半增量,北美线上收入一度近乎十倍增长。但热度退潮来得也快,2026年第三季度营收同比下降45%—50%,海外销售和线上销售同比大幅降低,其中中国线上渠道下降45%—50%。
当然,泡泡玛特今年的降速,有管理层主动选择的原因,王宁在采访中也透露他们去年跑得太快,经营中的一些问题被掩盖了。公司把今年定调为调整之年,意味着不会一味地追求规模的扩张。
#3AI让规模的意义有所不同?
——————————————————————
互联网时代,一种被反复使用的打法是:先用利润换规模,再用规模赚回利润。补贴用户、培养习惯、建立网络,等竞争格局稳定,再降低补贴、提高变现效率。尽管不是所有企业都能兑现,这条路径依然塑造了很多人对增长的理解。
还记得网约车的补贴大战吗?滴滴熬死了竞争对手,打跑了“老外”,兼并最大对手,成为了市场上最大玩家,但滴滴至今集团的整体净利润率不足1%。
所以,字节跳动不愿承认“中国互联网已进入字节时间”,未必只是谦虚或不想出头。因为即便做到行业第一,那又怎样呢?份额领先已经不是什么护城河了,它确保不了盈利,也挡不住竞争对手的增长。
进入AI时代,做出产品、生产内容、测试创意的速度更快了。小团队可以调用外部模型,迅速推出过去需要更多人才能完成的服务。你更容易扩大供给,竞争对手也是。规模化的门槛降低了,我们也更容易陷入“先把用户做上去,利润以后再说”的思路。
但规模带来的优势,可能没有想象中那么稳固。
对不少AI应用而言,虽然能快速做出产品,抢夺足够的用户,但持续服务用户的成本并没有消失。每一次对话、每一次生成、每一次长时间执行的任务,背后都是算力成本在支撑。传统软件也有服务器和服务成本,但在部分AI应用里,用户用得越深、任务越复杂,持续服务他们的成本就越不能忽略。用户数量增长之外,使用频率、对话长度和任务复杂度,都可能推高算力账单。
曾风光一时的AI角色聊天应用Character.AI就是一个很好的例子。Character.AI曾估值超十亿美金,还有Google等大佬站台,如今却陷入破产的境地。
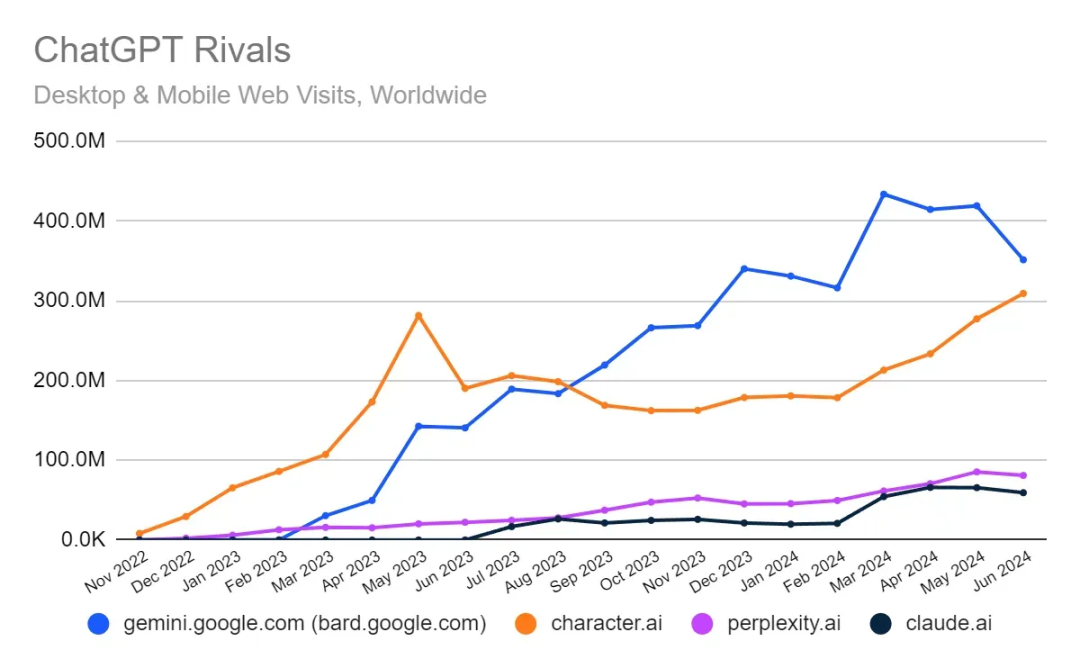
Character.AI早期的访问量一度超过谷歌等大厂,similarweb
据破产案资料显示,Character.AI拥有约1200万月活用户,带来了高留存和令人羡慕的使用时长,同时也带来了计算和推理成本的急剧升高。它的月收入从2025年12月约280万美元,增长至2026年8月约530万美元,但截至当时,每月仍有约800万至900万美元的经营亏损。
算力是其中一项沉重负担:2024年下半年,月均计算支出约1380万美元,2025年升高到约1000万美元,2026年前八个月合计约5610万美元,占运营开支约45%。Character.AI也并非没有努力降低计算支出,但用户和收入的增长最终未能让这门生意收支相抵。2026年10月12日,Character.AI宣布自愿申请Chapter 11破产保护,启动法院监督下的出售程序。
Character.AI早期的访问量一度超过谷歌等大厂。当然,它的困境不能简单概括为“用户越多,算力越贵,最后被拖死”。法律、监管、市场前景和运营等问题同样存在。但至少证明,AI时代通过快速扩张规模,也不一定就能降低成本,形成利润。强行堆用户,很可能堆出来的是亏损,不是护城河。
#尾声
——————————————————————
马斯克曾说,从赚10亿到赚100亿,你不会快乐十倍。从开1000家店到突破万店规模,边际效用也许同样在递减。
扩张的快乐是无极限的,但市场的容量是有极限的。
狮子在饱腹的时候,即便面前有它视为美味的斑马经过,也不会动手捕捉。增长未必都是好事,企业经营也依然遵循大自然般的发展规律。
就像树木增加年轮,生长有快慢,但不必为了追赶某个数字,打乱自己的节奏。树冠向外伸展的时候,树根也需要深入土地。
参考资料
——————————————————————
【1】蜜雪冰城全球门店达6.4万家上半年净利润下滑14.7%首现负增长,零售公园
【2】瑞幸咖啡2025-2026年Q3财报,瑞幸官网
【3】Character.ai启动自愿破产重组程序(第11章),以促进价值最大化的出售流程,businesswire


