一、贵州茅台
前三季度营业总收入1333亿元、同比+1.8%,归母净利润645亿元、同比-0.2%,扣非643亿元、同比-0.6%。
前三季度的数字看起来比较平淡,但是第三季度还是略有小惊喜:营收410亿元,同比增长3%,归母200亿元,同比增长3.8%(第二季度归母净利润增速是-6.9%,感觉是个拐点?!)。
转正的直接原因是提价(现在能提价的白酒公司也只有茅台了)。3月底,飞天53度500ml合同价由1169元调至1269元、自营零售价由1499元调至1539元;7月18日起i茅台零售价由1539元调至1639元、合同价由1269元调至1369元。
今年内两轮总共四个价格调整,是2021年末以来提价幅度最密集的一年。
比较大的瑕疵是合同负债(9月末合同负债的金额是21亿元),我截了图给大家看一下。
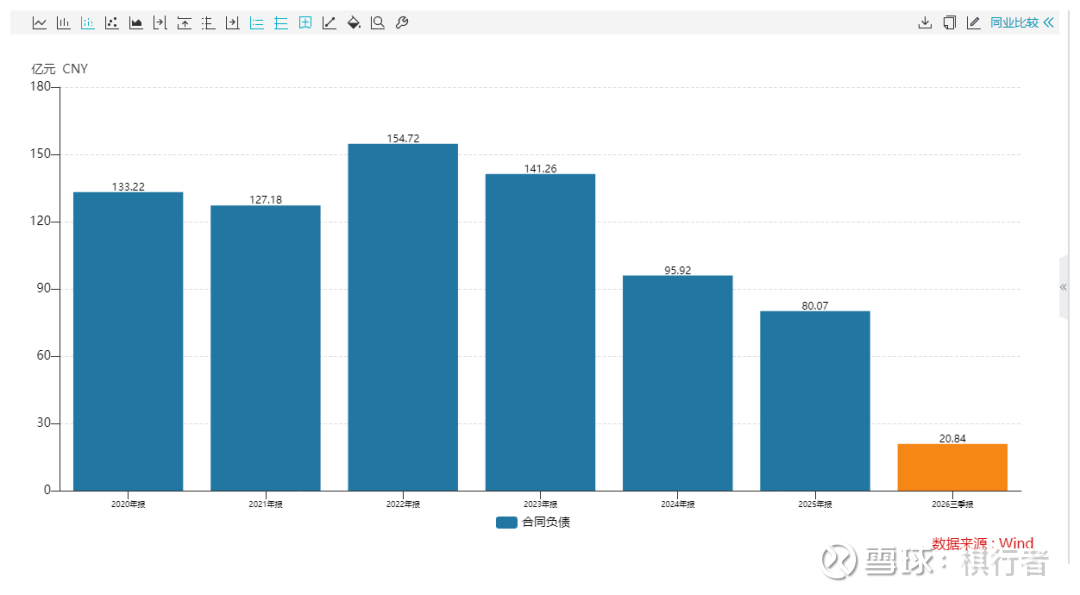
合同负债越来越少,公司解释是主动停止压货、高附加值产品转向i茅台及代售模式、渠道投放相对克制。这个解释符合实际情况,但同时也意味着着合同负债作为蓄水池的作用会越来越小。
二、五粮液
前三季度营业收入329亿元、同比增长7%,归母净利润97亿元、同比增长50%,扣非94亿元、同比增长46%。
单看这三个数,这是四家里最好的一份。但拆到单季就反过来了:三季度营收44亿元、同比-38%,归母9.6亿元、同比-48%。一个季度只赚9.6亿元这个绝对额,远低于茅台200亿元,也低于泸州老窖的13.3亿元和山西汾酒的19亿元。
2025年五粮液的报表被追溯重述后,公司的净利润相对于历史的比较数字就失真了,所以只能看现金流量表上的数字。
我截个图给大家看一下。
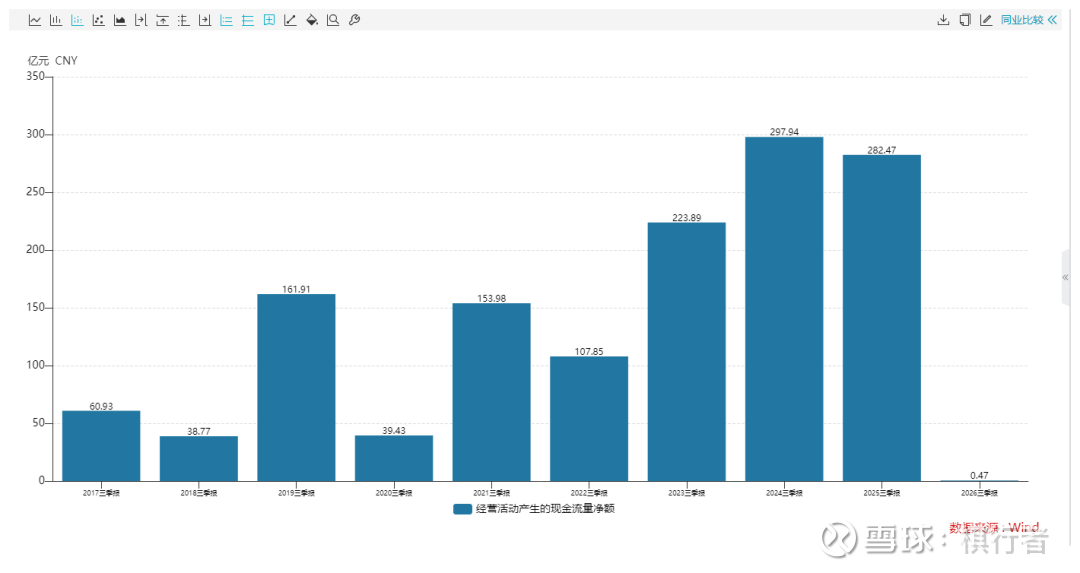
今年前三季度经营性现金流净额是4700万元(就是贴着X轴的那个数字,在图上基本上看不到了),如果大家还记得,五粮液前三季度的净利润是97亿元,所以把现金流和净利润放在一起,只能说五粮液的盈利质量是非常差(和很多国内高科技公司一样,利润很多,现金流几乎没有)。
好的地方是三季度单季现金流净额是22亿元、是唯一报表上可以看到的边际改善。
三、泸州老窖
前三季度营业收入147亿元、同比-37%,归母净利润57亿元、同比-47%,扣非56亿元、同比-48%。
单季看,第三季度的增速比二季度修复了一点:一季度归母-19.3%、二季度-80%、三季度-57%。
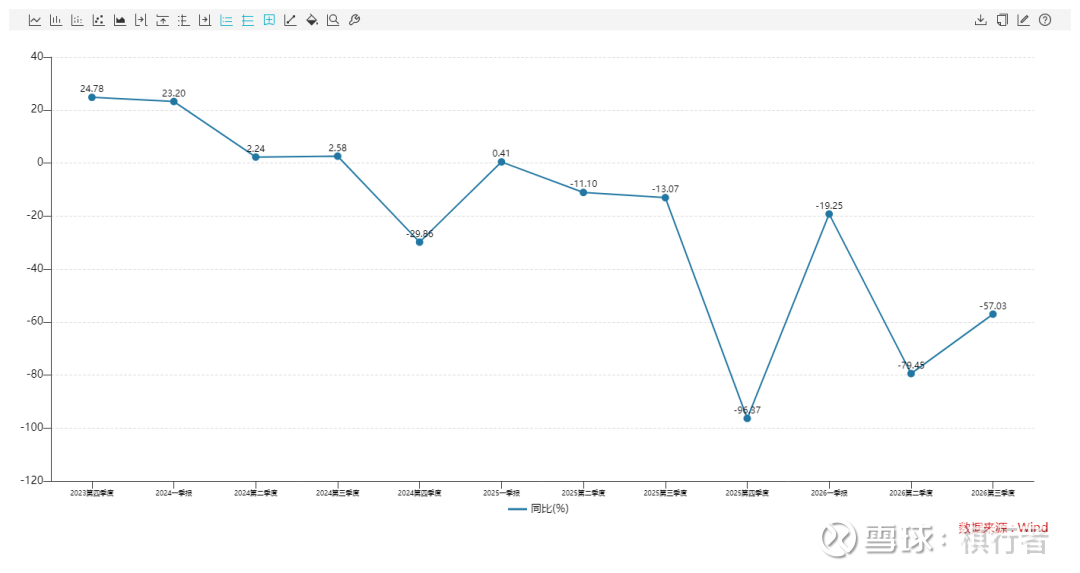
公司给的原因是产品销量减少、产品结构调整。从公司的毛利率就能看到,前三季度公司的毛利率是83.6%(25年前三季度的毛利率是87.1%),同比下降了-3.5%。三季度单季毛利率79.4%,比二季度的83.8%又掉了4.4%。
好的方面是,老窖费用控制最坚决:前三季度销售费用20亿元(25年前三季度24亿元),泸州老窖是四家公司里唯一把销售费用绝对值压下来的(茅台+7.9%、五粮液+64.8%、汾酒+9.9%)。
另外,前三季度管理费用6亿元(25年前三季度6.8亿元),多少也省了几千万出来。
四、山西汾酒
前三季度营业收入284亿元、同比-14%,归母净利润83亿元、同比-27%,扣非83亿元、同比-27%。
三季度单季营收73亿元,超过了五粮液的44亿元;单季归母19亿元,也高于泸州老窖的13亿元和五粮液的9.6亿元。这几年眼见前四和前六的排名发生了显著变化(前四里面汾酒上升,前六里面今世缘替代洋河)。
再继续看结构:
分产品:汾酒系列278亿元、同比-14%,其他酒类4.1亿元、同比-37%。
分渠道:代理渠道261亿元、同比-15%,直销及电商平台21亿元、同比+2%。
分地区:省内105.亿元、同比-4.2%,省外177亿元、同比-19%。
这三个分类都在说明同一件事:基本盘(省内、汾酒主品牌、代理渠道)还守得住,弹性盘(省外、其他酒类)在退。特别是省外-19%对一家过去五年靠全国化讲成长故事的公司来说,是需要认真对待的信号。
另外,三季度单季毛利率70%,比二季度的76.3%少了很多,也是值得注意的。
汾酒的资产负债表是四家里看起来最舒服的:合同负债56亿元、同比仅-2.9%,是唯一降幅在个位数的;没有有息负债;货币资金69亿元加其他流动资产213亿元,类现金资产合计2820亿元,占总资产的48%。
资产负债率31%,看着是四家最高,但负债里主要是应付票据及应付账款49亿元和应交税费22亿元,都是经营性负债,没有利息成本。
五、从四份季报倒推看国内消费和内需
内需就是宏观经济,宏观经济就是内需。内需不起来,宏观经济肯定也是很差的。白酒是内需中的可选消费(不是必选),高度依赖商务宴请和礼赠场景(与投资活动、企业经营活跃度正相关)、更是是典型的顺周期品(与居民收入预期同步)。
所以,白酒的报表弱,不只是行业自身出清的结果,也是宏观需求结构的直接映射。
上周五,白酒指数出现了久违的上涨,周末大家在聊白酒的时候,都在问三季报是白酒的报表底吗?四季度可以看到环比改善吗?
我是这样看的:四季度同比数字一定会好看,因为2025年四季度的基数极低。
茅台2025年四季度营收411.50亿元、同比-19%(2024年四季度510.21亿元);泸州老窖2025年四季度营收只有26亿元,相当于2024年同期69亿元的38%;五粮液重述后的2025年四季度营收99亿元;汾酒58亿元。
在这些基数上,2026年四季度只要不出现极端情况,四家的同比数字都会明显好于三季度,老窖的改善幅度会最大(低基数效应最强)。但这是基数的算术,不是需求的变化。用四季度的同比转正去论证行业见底,会在2027年一季度被证伪。
白酒见底还是要回到我们之前一直聊的:
一是批价能不能稳住,飞天、普五、国窖1573三个核心单品的批发价是渠道利润的全部来源;
二是合同负债能不能环比回升,这是经销商用真金白银投票的结果;
三是开瓶率,它决定库存是喝掉了还是只是从经销商仓库搬到了终端货架。
未来怎么看?
我们都知道,白酒需求过去是政商务40%、宴席聚饮40%、礼赠15%、其他5%。
本轮调整中,宴席聚饮在恢复、礼赠因低基数在反弹,唯独政商务恢复得最差,好一些的恢复到三分之一,差一些的只有两成,而且与纯政务相关的部分可能很难回到过去的高点。
所以看未来,白酒行业的总量天花板是下移的,而且是结构性的、不是周期性的。
这意味着两件事:
第一,未来白酒的增长只能来自份额集中,不能来自总量扩张,四家公司的增速差异会越来越大;
第二,第二,行业的估值体系会从成长股的PEG转向价值股的自由现金流和股息率,这个过程已经在发生。
以后大家谈白酒,大概就和现在谈银行一样,不谈什么业绩增速,就看股息率的高低。
这是好事情吗?也许是吧,这几年银行股的走势大家都已经看到了,只要利润增速能够稳住不下滑,同时增加分红,还是有资金会考虑的。
#白酒# $贵州茅台(SH600519)$ $五粮液(SZ000858)$ $泸州老窖(SZ000568)$
本话题在雪球有3条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


